
- 更新日 : 2026年2月10日
個人事業主の決算月はいつ?必要書類や確定申告までの流れを解説!
個人事業主として独立したばかりの人は、決算月がいつか気になっているのではないでしょうか。法人の場合は自由に決算月を決められますが、個人事業主の決算月は税法で定められています。本記事では、個人事業主が決算で行う計算や、確定申告までの流れについて解説します。
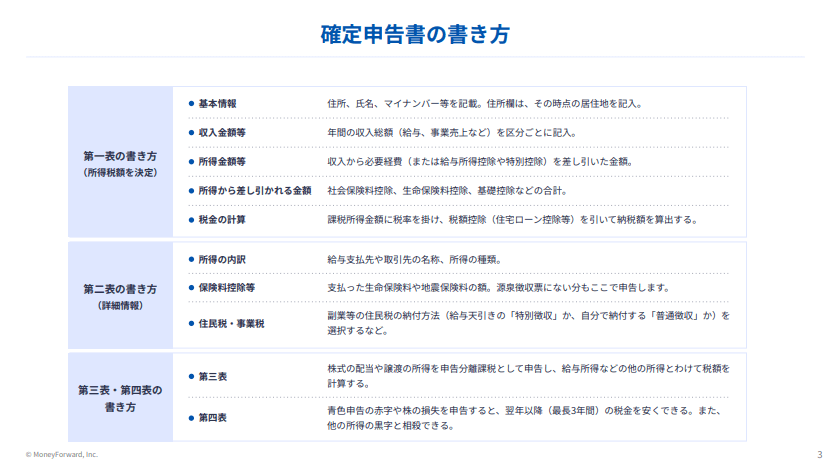
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
個人事業主の決算月はいつ?
一般的に会計の締め月のことを「決算月」と言い、個人事業主の決算月は12月です。法人の場合は事業年度を自由に設定できますが、個人事業主は毎年1月1日から12月31日までの1年間で、会計を行うことが税法により定められています。
決算については、こちらの記事で詳しく解説しています。
そもそも決算とは?
決算とは、企業や事業の会計期間における収益や費用を計算することで、決算日時点での資産や負債、純資産などの状況を確定させることをいいます。
決算と確定申告の違いは?
決算日時点での資産や負債、純資産などを計算して確定させることが決算です。一方、決算で確定した情報を用いて個人または法人の税金を算出する作業のことを確定申告といいます。
法人の決算との違いは?
法人の決算との違いは、以下の通りです。
- 決算月
- 決算を行う目的
- 決算で作成する帳簿書類の種類
法人の決算書は作成に必要な計算が非常に複雑であるため、税理士へ作成を依頼する企業が大半です。
個人事業主の場合は、損益計算書や貸借対照表の作成がやや複雑ではありますが、会計ソフトなどを利用して自身で決算書を作成する人も少なくありません。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
個人事業主の確定申告は青色申告と白色申告の2種類
個人事業主が確定申告を行う方法には、青色申告と白色申告の2種類があります。青色申告とは、税務署へ「青色申告承認申請書」を提出する申告方法です。青色申告を選択しなかった場合は、自動的に白色申告で確定申告を行うことになります。
青色申告のメリットは?
青色申告のメリットは、以下の通りです。
- 最大65万円の青色申告特別控除が適用される
- 赤字は翌年以後3年間繰り越せる
- 一定の要件を満たしている場合は、親族への給与も経費にできる
青色申告のメリットは、複式簿記による正規の記帳を行うことで、最大65万円の青色申告特別控除が受けられることです。白色申告と違って記帳がやや複雑になるほか、貸借対照表や損益計算書の提出が必要になるため、簿記の知識に自信がない人は会計ソフトの導入をおすすめします。
青色申告のメリット・デメリットは、こちらの記事で詳しく解説しています。

白色申告のメリットは?
白色申告のメリットは、以下の通りです。
- 青色申告よりも記帳がシンプル
- 貸借対照表を提出する必要がない
白色申告のメリットは、青色申告よりも記帳がシンプルなことです。しかし、税制上の優遇などが受けられないため、特別な理由がない限りは青色申告をおすすめします。
白色申告のメリット・デメリットは、こちらの記事で詳しく解説しています。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

個人事業主が決算月に作成する書類は?
個人事業主が決算月に作成する書類は、白色申告者と青色申告者で異なります。白色申告者の場合は収支内訳書を作成し、青色申告者の場合は青色申告決算書(損益計算書と貸借対照表)を作成します。
個人事業主が決算月に作成する書類は、青色申告者と白色申告者で異なります。青色申告者の場合は青色申告決算書(損益計算書と貸借対照表)を作成し、白色申告者の場合は収支内訳書を作成します。
青色申告決算書(青色申告者)
損益計算書(1~3ページ目)
青色申告決算書の1~3ページ目には損益計算書に関する記載を行います。
損益計算書は「収益」「費用」「利益」からなる決算書類で、1年間の会社の収支を示すために作成します。英語の「Profit and Loss Statement」を略して「P/L」と呼ばれることもあります。
損益計算書の作成方法は、こちらの記事で詳しく解説しています。
貸借対照表(4ページ目)
青色申告を選択した場合、貸借対照表も作成が必要になる決算書の一つです。青色申告決算書の4ページ目に貸借対照表の作成を行います。
貸借対照表では、決算日時点における財政状況と純資産の状況がわかります。資産と負債および純資産の合計が一致することから、バランスシートとも呼ばれています。
貸借対照表の作成方法は、こちらの記事で詳しく解説しています。
損益計算書と貸借対照表を作成すると、青色申告決算書が作成できます。損益計算書および貸借対照表を作成するためには、複式簿記による仕訳が必要になりますが、会計ソフトを利用することで簡単に入力・作成を行うことが可能です。
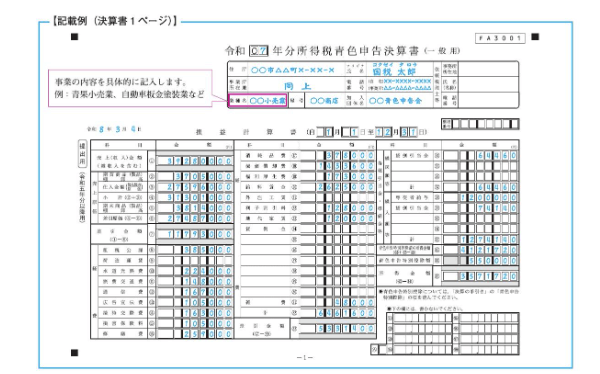
出典:国税庁「令和7年分青色申告決算書(一般用)の書き方」
青色申告決算書の作成方法は、こちらの記事で詳しく解説しています。
収支内訳書(白色申告者)
白色申告者が作成する収支内訳書は、青色申告決算書よりも記入する項目が少ない特徴があります。貸借対照表を作成する必要がないため、簿記の知識に自信がない人でも作成可能です。
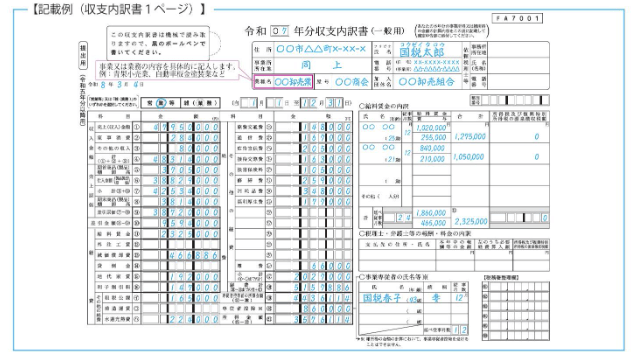
出典:国税庁「令和7年分収支内訳書(一般用)の書き方」
収支内訳書の作成方法は、こちらの記事で詳しく解説しています。
確定申告書
確定申告書は、事業により生じた収入金額や所得金額など、決算書に記入した内容をもとに作成します。この書類は白色申告者、青色申告者ともに共通しており、決算書とあわせて提出しなければなりません。

引用:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁、申告書第一表・第二表【令和7年分用】|国税庁
確定申告書の作成方法は、こちらの記事で詳しく解説しています。
個人事業主の決算から確定申告までの流れは?
個人事業主が確定申告を行うまでの流れは、以下の通りです。
- 棚卸業務で在庫を確認する
- 日々の取引を記録した帳簿をもとに決算書を作成する
- 決算書類をもとに確定申告を行う
1.棚卸業務で在庫を確認する
その年分の必要経費となる売上原価や消耗品費は、仕入高や消耗品などの購入費ではなく、次の算式で計算した金額です。
つまり、飲食店や小売業などの業種では必要経費を求めるために、在庫がどれだけ残っているかを確認する「棚卸業務」が必要になるということです。棚卸業務は年末(12月31日)に実施する必要があり、商品や消耗品について、種類や品質、型などで分類した数量を確認します。
棚卸しが終わったら、以下のような棚卸表を作成します。

出典:「決算のしかた 青色申告編」YouTube「国税庁動画チャンネル」(外部サイト)掲載資料|国税庁
2.日々の取引を記録した帳簿をもとに決算書を作成する
決算書を作成する際は納品書や請求書、領収書などの記録をもとに、収入や必要経費の整理を行い、収支内訳書または青色申告決算書へ帳簿の内容を記入していきます。決算書を作成する際は、国税庁の確定申告書作成コーナーを利用するといいでしょう。
収入を計算する際は「未収金」や「前受金」などを区別して計上し、必要経費を計算する際は、棚卸表をもとに計算した「売上原価」や「減価償却費」などを合計して計上します。
3.決算書類をもとに確定申告を行う
確定申告も、国税庁の確定申告書作成コーナーで手続きを行うことが可能です。決算書を作成する際に入力した内容をもとに、確定申告を行うことで、納税額が自動的に計算されます。なお、確定申告で使用した帳簿や納品書、請求書などの決算書類は、一定期間保存しなければなりません。
保存が必要な書類と、保存期間は以下の通りです。
| 保存が必要なもの | 保存期間 | ||
|---|---|---|---|
| 帳簿 | 仕訳帳、総勘定元帳、現金出納帳、売掛帳、経費帳、固定資産台帳など | 7年 | |
| 書類 | 決算関係書類 | 損益計算書、貸借対照表、棚卸表など | 7年 |
| 現金預金取引等関係書類 | 領収書、小切手控、預金通帳、借用証など | 7年(※) | |
| その他の書類 | 取引に関して作成し、又は受領した上記以外の書類(請求書、見積書、契約書、納品書、送り状など) | 5年 | |
※前々年分の事業所得及び不動産所得の金額が300万円以下の方は5年
出典:「決算のしかた 青色申告編」YouTube「国税庁動画チャンネル」(外部サイト)掲載資料|国税庁
個人事業主が決算月に注意すべきことは?
個人事業主は、日々の取引により生じた売り上げなどの収入金額や、仕入れ等で使用した必要経費を帳簿に記帳する義務があります。個人事業主の決算月は12月と定められています。決算に必要な書類の準備や棚卸しなどの作業を行い、確定申告に向けてスムーズに作業が進められるよう、準備を行いましょう。
個人事業主もきちんと決算を行いましょう!
決算は「法人だけのもの」というイメージを持つ人もいるのではないでしょうか。しかし、個人事業主にも会計期間が定められており、決算月は存在します。確定申告の時期になると急いで帳簿を作成している個人事業主は多いですが、青色申告者・白色申告者のいずれにも日々の取引を記帳し、帳簿を保存する義務が所得税法により定められています。
帳簿をはじめとする決算書類は、会計ソフトを導入すれば簡単に作成することが可能です。クレジットカードや銀行口座と連携させる機能がある会計ソフトを利用することで、日々の取引を簡単に入力し、帳簿を作成できます。青色申告による確定申告を考えている人は、会計ソフトを導入してみてはいかがでしょうか。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
個人事業主の決算月はいつですか?
一般的に会計の締め月のことを決算月というため、個人事業主の決算月は12月になります。個人事業主は毎年1月1日から12月31日までの1年間で会計を行うことが税法により定められているからです。詳しくはこちらをご覧ください。
個人事業主の決算月から確定申告までの流れを教えてください。
まずは経費を計算するために棚卸業務を行います。その後、棚卸表をもとに、決算書を作成します。決算書が作成できれば、その内容をもとに確定申告を行います。詳しくはこちらをご覧ください。
個人事業主が決算月に注意すべきことはありますか?
個人事業主は、日々の取引により生じた収入や経費を帳簿に記帳する義務があります。決算月に慌てないように、日々の取引をこまめに記帳しましょう。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
決算の関連記事
個人事業主の確定申告の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる