
- 作成日 : 2026年10月23日
青色申告の条件とは?対象者・控除額・申請期限と令和9年分からの改正点を解説
青色申告は、事業所得・不動産所得・山林所得のある人が対象で、複式簿記とe-Tax申告で最大65万円(令和9年分以降は75万円)の特別控除を受けられます。
- 対象は事業・不動産・山林所得のある人
- 65万円控除には複式簿記+e-Tax必須
- 令和9年分から書面申告の控除が大幅減
Q. 青色申告承認申請書の提出期限は?
A. 既存の事業者はその年の3月15日まで、1月16日以降の新規開業者は開業日から2か月以内です。
青色申告は、事業所得・不動産所得・山林所得のある人が対象の確定申告制度です。本記事では、青色申告ができる人の条件から、特別控除額ごとの要件、申請手続き、令和9年分以降の制度改正、副業会社員の事業所得判定の考え方までを整理して解説します。複式簿記やe-Tax申告への対応を検討している方は、制度全体の見取り図としてご活用ください。
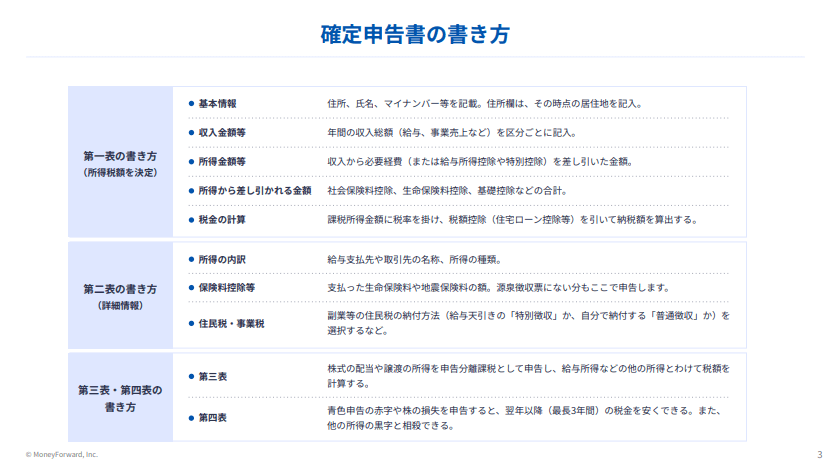
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
青色申告ができる人の条件とは?
青色申告ができるのは、事業所得・不動産所得・山林所得のいずれかがある人に限られます。給与所得や、事業と認められない雑所得だけの人は対象外です。
対象となる3つの所得区分を確認する
青色申告の対象になる所得は、次の3区分のいずれかに該当する必要があります。
- 事業所得:個人事業主やフリーランスが本業として得る収入
- 不動産所得:アパートやマンションなどの貸付けによる収入
- 山林所得:山林の伐採・譲渡による収入
会社員の給与所得のみの場合や、副業収入が「業務に係る雑所得」と判定された場合は、青色申告の対象にはなりません。副業の所得区分の考え方は、後述の「副業でも青色申告の条件を満たせる?」で詳しく解説します。
不動産所得は「5棟10室基準」で扱いが変わる
不動産所得では、貸付けの規模が「事業として行われている」水準かどうかで、青色申告特別控除の上限額に違いが生じます。国税庁はこの判定について、形式的な目安として独立家屋5棟以上、または貸与可能な室数10室以上という基準を示しています。
| 区分 | 基準 | 控除額への影響 |
|---|---|---|
| 事業的規模 | 独立家屋おおむね5棟以上、または貸室おおむね10室以上 | 55万円・65万円控除の対象になりうる |
| 事業的規模に満たない(業務的規模) | 上記の基準未満 | 原則10万円控除にとどまる |
例えば、ワンルームマンションを8室貸し出している場合は10室に届かず、10万円控除の対象です。10室以上を保有していれば、複式簿記とあわせて55万円・65万円控除を目指せるため、所有物件の拡大を検討している場合は棟数・室数を意識しておくとよいでしょう。
参考:No.1373 事業としての不動産貸付けの判定|国税庁
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
青色申告特別控除の条件は?
青色申告特別控除は、記帳方法と申告手段の組み合わせによって控除額が変わる仕組みです。同じ青色申告でも、複式簿記で記帳しているか、電子申告に対応しているかによって受けられる控除額に差が生じます。
控除額ごとの要件を比較する
現行制度(令和8年分まで)における控除額別の要件は、次のとおりです。
| 控除額 | 記帳方法 | 申告・添付要件 |
|---|---|---|
| 10万円 | 簡易な記帳(単式簿記) | 期限内申告 |
| 55万円 | 複式簿記 | 期限内申告+貸借対照表・損益計算書の添付 |
| 65万円 | 複式簿記 | 55万円の要件に加え、e-Tax申告または優良な電子帳簿保存のいずれかを満たす |
55万円控除と65万円控除の違いは、e-Tax(国税電子申告・納税システム)による電子申告を行うか、あらかじめ届出をしたうえで優良な電子帳簿保存を行うかという点です。どちらか一方を満たせば65万円控除が適用されます。
65万円控除を受けるための条件を押さえる
65万円控除の要件をかみ砕くと、次の条件をすべて満たす必要があります。
- 事業所得、または事業的規模の不動産所得がある
- 正規の簿記の原則(一般的には複式簿記)で記帳している
- 確定申告期限までに貸借対照表と損益計算書を添付して申告している
- e-Taxによる電子申告、または優良な電子帳簿保存のいずれかを行っている
期限後申告になると、要件を満たしていても控除額は10万円まで下がります。申告期限(原則として翌年3月15日)をうっかり過ぎてしまい、55万円分の控除を失うケースは珍しくないため、早めの準備が欠かせません。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色申告承認申請書の提出期限と届出方法は?
青色申告を始めるには、「所得税の青色申告承認申請書」を納税地の所轄税務署へ提出する必要があります。提出期限は、既存の事業者であれば原則としてその年の3月15日までです。
青色申告承認申請書の提出期限と届出先を確認する
申請書の提出期限は、開業時期によって次のように異なります。
| ケース | 提出期限 |
|---|---|
| すでに事業を営んでいる場合 | 青色申告を適用したい年の3月15日まで |
| 1月16日以降に新規開業した場合 | 事業開始の日から2か月以内 |
提出先は、自宅住所など納税地を管轄する税務署です。なお、青色申告の承認が取り消された場合や、自ら取りやめの届出をした場合は、その日から1年以内は再び承認申請をしても認められないことがあります。
開業届と同時に提出して手続きを効率化する
新規に事業を始める場合は、「個人事業の開業届出書」と青色申告承認申請書を同時に提出すると効率的です。提出先の税務署が共通しているため、1回の訪問または郵送でまとめて手続きできます。e-Taxを利用すれば、オンラインで両方の届出を完結させることも可能です。
令和9年分から青色申告の条件はどう変わる?
令和8年度税制改正により、令和9年分(2027年に提出する確定申告)以降、青色申告特別控除の要件は現行制度から変わります。最大控除額が引き上げられる一方、書面申告や簡易簿記への優遇は縮小される見込みです。
控除額の変化を比較する
国税庁の案内によると、改正前後の控除額の変化は次のとおりです。
| 区分 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 複式簿記+e-Tax申告 | 65万円 | 65万円 |
| 複式簿記+e-Tax申告+優良な電子帳簿保存等 | 65万円 | 75万円 |
| 複式簿記+書面申告(e-Taxを使わない場合) | 55万円 | 10万円 |
| 簡易な記帳(前々年の収入1,000万円以下) | 10万円 | 10万円 |
| 簡易な記帳(前々年の収入1,000万円超・事業的規模) | 10万円 | 0円(控除対象外) |
目を引くのは、書面申告の控除額が55万円から10万円へ大きく下がる点です。現在、紙の申告書で55万円控除を受けている事業者が同じやり方を続けると、45万円分の控除を失うことになります。なお、不動産所得で収入が1,000万円を超えていても、事業的規模に至らない「業務的規模」であれば、従来どおり最大10万円の控除が維持されます。
今から準備すべきことを整理する
令和9年分の申告は2028年の確定申告期間に行うため、2027年1月以降の取引から新制度の対象になります。それまでに準備しておきたい項目は、次のとおりです。
- e-Taxの利用登録とマイナンバーカードの準備(カード発行には一定の日数がかかるため早めの申請が安心)
- 簡易な記帳から複式簿記への移行(クラウド会計ソフトの導入が選択肢の一つ)
- 優良な電子帳簿保存の届出(e-Taxの利用が難しい場合の代替手段として)
年の途中で帳簿付けの方法を変えると経理が煩雑になりやすいため、年度の切り替わりに合わせて準備を進めるのが望ましいでしょう。
マネーフォワード クラウド開業届は、開業を検討されている方に役立つ「開業時に決めることチェックリスト」を無料で用意しております。
このチェックリストは、開業前にやっておくことをリストアップし、初心者の方にも分かりやすくまとめています。個人事業主か法人(株式会社など)か事業形態に悩まれている方にもおすすめの資料です。 一つひとつ確実にクリアしていくことで、スムーズに事業をスタートできます。
副業でも青色申告の条件を満たせる?
会社員の副業でも、その収入が「事業所得」と判定されれば青色申告は可能です。判定のポイントは、帳簿書類を作成・保存しているかどうかにあります。
事業所得か業務に係る雑所得かを判定する
国税庁が公表した所得税基本通達35-2の考え方を整理すると、判定は次のようなステップで確認できます。
- その所得を得る活動が、社会通念上事業と呼べる程度の規模・継続性で行われているか
- 帳簿書類を作成し、保存しているか
- 帳簿書類の保存がある場合は、原則として事業所得に区分される
- 帳簿書類の保存がなく、収入金額が300万円を超えて事業所得と認められる事実がある場合も、事業所得として扱われることがある
- 上記に該当しない場合は、業務に係る雑所得として扱われる
つまり、収入が300万円以下であっても、帳簿を作成・保存していれば事業所得として認められる余地があります。一方で、帳簿の保存がなく、反復・継続・独立して営む事業といえる実態も乏しい場合は、雑所得と判定される可能性が高くなります。判断に迷う場合は、所轄の税務署へ事前に相談するか、税理士へ確認する方法もあります。
参考:所得税基本通達の制定についての一部改正について|国税庁
青色申告の条件を効率よく満たすには?
複式簿記による記帳やe-Tax申告といった青色申告の要件は、クラウド会計ソフトを使うことで手間を大きく減らせます。手作業で仕訳帳や総勘定元帳を作成する必要がなくなるため、事務負担の軽減にもつながります。
クラウド会計ソフトで複式簿記とe-Tax対応を進める
クラウド型の会計ソフトでは、銀行口座やクレジットカードの明細を取り込み、仕訳の候補を自動で提示してくれる機能が一般的です。確定申告書の作成からe-Taxでの送信まで、ソフト上で一貫して行えるものも多く、簿記の知識が十分でなくても複式簿記の帳簿を整えやすくなります。e-Taxの利用にはマイナンバーカードが必要になるため、確定申告の直前ではなく余裕をもって準備しておくと安心です。
自分で対応するのが難しいと感じる場合は、地域の青色申告会に相談したり、税理士へ記帳や申告を依頼したりする方法もあります。依頼にかかる費用はケースによって幅があるため、複数の窓口で条件を確認したうえで検討するとよいでしょう。
青色申告の条件に関するよくある質問
青色申告の条件に関するよくある質問をまとめました。
Q. 青色申告のメリットは特別控除以外にもある?
A. 青色申告には、特別控除のほかにも節税につながる制度があります。代表的なものは次のとおりです。
- 純損失の繰越控除:赤字を翌年以後3年間にわたって繰り越し、各年分の所得と相殺できる
- 青色事業専従者給与:事業に従事する家族への給与を必要経費に算入できる(届出が必要)
- 少額減価償却資産の特例:一定の要件を満たす中小事業者等が、取得価額30万円未満の資産を取得した年に一括して経費計上できる(年間の合計額は300万円が上限)
- 貸倒引当金の計上:売掛金などの一定割合を必要経費として計上できる
赤字の繰越控除は、開業初年度に設備投資などで赤字になった場合に特に有効です。白色申告では繰越控除が使えないため、青色申告との差が大きく出る部分といえるでしょう。
参考:No.2070 青色申告制度|国税庁、No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例|国税庁
Q. 青色申告の承認が取り消されることはある?
A. 一定の事由に該当すると、青色申告の承認が取り消される場合があります。主な事由は、帳簿書類の備え付け・記帳・保存が行われていない場合や、税務署の指示に従わず帳簿を提示しない場合、不正な経理処理が発覚した場合などです。取消処分を受けると、原則として1年間は再び承認申請をしても認められません。日々の記帳と保存を怠らないことが、青色申告を続けるうえでの前提になります。なお、帳簿や書類をどのくらいの期間、どのような形で保存すべきかについては、保存期間が書類の種類によって異なるため、別記事で詳しく解説しています。
参考:A1-8 所得税の青色申告承認申請手続|国税庁、帳簿の保存期間|マネーフォワード クラウド
Q. 白色申告との違いは?
A. 白色申告は事前の承認申請が不要で、簡易な記帳でも認められる制度です。一方、特別控除や赤字の繰越といった税制上のメリットは青色申告に比べて限定的です。
| 比較項目 | 青色申告 | 白色申告 |
|---|---|---|
| 事前の届出 | 必要(承認申請書) | 不要 |
| 記帳方法 | 複式簿記または簡易な記帳 | 簡易な記帳 |
| 特別控除 | 最大65万円(令和9年分以後は最大75万円) | なし |
| 赤字の繰越 | 3年間 | 不可 |
白色申告でも記帳・帳簿保存の義務があるため、「記帳の手間が省ける」という白色申告ならではの利点は小さくなっています。青色申告の条件を満たせる人は、控除や繰越のメリットを踏まえて青色申告を選択する余地が大きいといえます。
青色申告の条件を踏まえて今から準備しておきたいこと
青色申告の条件は、事業所得・不動産所得などの対象所得があること、複式簿記による記帳、期限内のe-Tax申告または優良な電子帳簿保存の3点に集約されます。令和9年分以降は最大控除額が75万円に拡大する一方、書面申告への優遇は縮小されるため、早めに複式簿記とe-Tax対応の体制を整えておくと安心です。副業の場合は、帳簿の作成・保存の有無が事業所得と判定されるかどうかを左右する点にも注意しておきましょう。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 青色申告
青色申告で認められる経費とは?認められにくい費用も解説!
青色申告で経費として認められる費用とは? 青色申告では売上原価や業務上必要な費用が経費として認められ、事業との関連性が明確であることが条件です。 旅費交通費・地代家賃・通信費などが…
詳しくみる -
# 青色申告
青色申告者の個人も源泉徴収される?確定申告書への入力方法や仕訳を解説!
青色申告の個人事業主も源泉徴収される? 青色申告の個人事業主でも、報酬・料金など特定の所得は源泉徴収の対象です。差し引かれた税額は確定申告で精算できます。 税率は原則10.21%、…
詳しくみる -
# 青色申告
農業の確定申告で青色申告を選ぶべき理由や白色申告との違いは?兼業農家も必見!
農業の確定申告で青色申告を選ぶべき理由は? 農家の所得は事業所得にあたり、青色申告を選択することで最大65万円(令和9年分以後は最大75万円)の特別控除や収入保険加入など、多くの節…
詳しくみる -
# 青色申告
青色申告特別控除とは?65万円・75万円控除の条件や税金のメリットを解説
65万円控除(令和9年分以後は75万円控除)を受けるには? 所得から最大65万円(令和8年分まで)を差し引ける青色申告特別控除で、令和9年分以後は最大75万円に増額されます。 e-…
詳しくみる -
# 青色申告
青色申告の申請方法は?期限・書き方・e-Tax提出の手順を解説
青色申告の申請はどう進める? 青色申告の申請は、期限確認→申請書の用意→記入→提出→記録保存の5ステップで完了します。 新規開業は開業日から2か月以内が期限 複式簿記+e-Tax提…
詳しくみる -
# 青色申告
青色申告は開業届と青色申告承認申請書の提出が必要!流れや注意点を解説
青色申告を始めるために必要な手続きは? 青色申告を始めるには、開業から1カ月以内に「開業届」を、その年の3月15日までに「青色申告承認申請書」を税務署へ提出する必要があります。 開…
詳しくみる