
- 作成日 : 2026年10月23日
青色申告の申請方法は?期限・書き方・e-Tax提出の手順を解説
青色申告の申請は、期限確認→申請書の用意→記入→提出→記録保存の5ステップで完了します。
- 新規開業は開業日から2か月以内が期限
- 複式簿記+e-Tax提出で最大65万円控除
- 提出方法は窓口・郵送・e-Taxの3択
Q. 白色申告から切り替える場合の期限は?
A. 適用を受けたい年の3月15日までに申請書を提出する必要があります。
青色申告の申請は、期限確認・申請書の用意・記入・提出・提出記録の保存という5つのステップで進められます。本記事では、ケース別の申請期限や青色申告承認申請書の入手方法・記入例に加え、窓口・郵送・e-Taxそれぞれの提出手順を、実際の流れに沿って解説します。
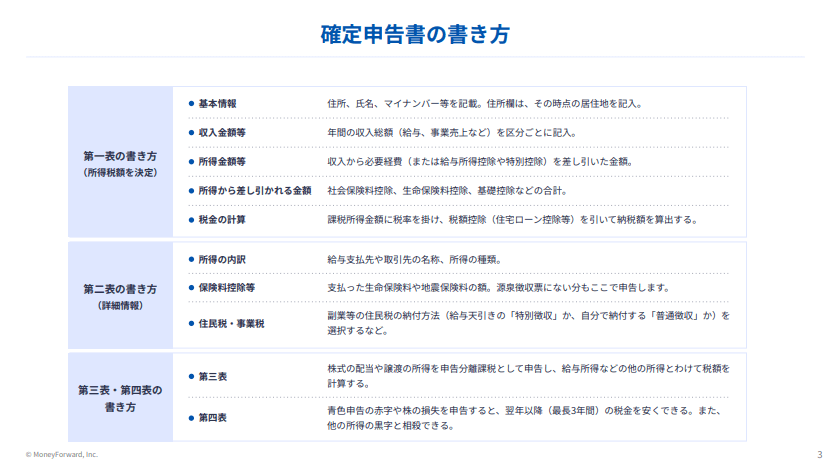
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
青色申告の申請はどのような流れで進める?
青色申告の申請は、期限確認→申請書の用意→記入→提出→提出記録の保存という5つのステップで完了します。全体の流れを先に押さえておくと、途中で迷わず手続きを進められます。
- 期限を確認する:開業のタイミングや白色申告からの切り替えなど、状況に応じた提出期限を確認します。
- 申請書を用意する:国税庁のウェブサイトや税務署の窓口、e-Taxソフトで、所得税の青色申告承認申請書を入手します。
- 記入する:納税地、所得の種類、簿記方式、備付帳簿名などの項目を記入します。
- 提出する:窓口持参・郵送・e-Taxのいずれかの方法で、納税地を管轄する税務署に提出します。
- 提出記録を保存する:窓口の控えや郵便の発送記録、e-Taxの受信通知など、提出した証跡を保管します。
以下では、このステップごとに具体的な内容を解説します。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
青色申告の申請期限はいつまで?ケースごとに必要な準備を確認
新規開業なら開業日から2か月以内、白色申告からの切り替えなら適用を受けたい年の3月15日までが提出期限です。期限を1日でも過ぎると、その年分は自動的に白色申告となります。
ケース別の提出期限を確認する
開業や切り替えのタイミングによって、提出期限は以下のように異なります。
| ケース | 提出期限 |
|---|---|
| 新規開業(1月16日以降) | 開業日から2か月以内 |
| 新規開業(1月1日〜1月15日) | その年の3月15日まで |
| 白色申告からの切り替え | 適用を受けたい年の3月15日まで |
| 相続による事業承継 | 相続開始を知った日の時期に応じて異なる(※) |
※相続による事業承継では、被相続人の死亡日が1月1日〜8月31日の場合は死亡日から4か月以内、9月1日〜10月31日はその年の12月31日まで、11月1日〜12月31日は翌年2月15日までと定められています。
期限までに準備しておくこと
提出期限から逆算して、以下の準備を早めに整えておくとスムーズです。
- 開業日の確認:開業届を提出済みの場合は、記載した開業日を申請書と一致させます
- 簿記方式の決定:65万円の控除を目指すなら「複式簿記」を選びます
- 会計ソフトの準備:複式簿記を選ぶ場合、クラウド会計ソフトの導入を検討します
- 提出方法の決定:窓口・郵送・e-Taxのどれで提出するかを決めておきます(各手順は後述します)
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

申請書の入手方法と記入例は?
青色申告承認申請書(正式名称:所得税の青色申告承認申請書)は、国税庁のウェブサイトからダウンロードするか、税務署の窓口、またはe-Taxソフトで入手・作成できます。
申請書の入手先
入手方法は主に3つあります。
| 入手方法 | 特徴 |
|---|---|
| 国税庁ウェブサイト | PDF形式の様式をダウンロードし、印刷して手書きで記入できる |
| 税務署の窓口 | 用紙を直接受け取れる。記入方法をその場で質問できる |
| e-Taxソフト | 画面の案内に沿って入力し、そのまま電子提出できる |
記入欄ごとの書き方と記入例
迷いやすい記入欄ごとに、正しい選び方と記入例を整理しました。
- 納税地:自宅で事業を行っている場合は住所地を記入する。事務所を別に構えている場合は、事務所の所在地も併記する(記入例:「東京都新宿区〇〇1-2-3」のように住所をそのまま記載)
- 所得の種類:「事業所得」「不動産所得」「山林所得」から該当するものに丸を付ける。フリーランスや店舗経営なら「事業所得」を選択する(記入例:個人でデザイン業を営む場合は「事業所得」に丸を付ける)
- 開業日:開業届に記載した日付と一致させる。過去日付でも問題ない
- 簿記方式:「複式簿記」と「簡易簿記」の2択。65万円控除を受けるなら「複式簿記」を選ぶ
- 備付帳簿名:複式簿記の場合、主要簿として「仕訳帳」「総勘定元帳」に丸を付ける。補助簿は実際に使うもの(現金出納帳、売掛帳、買掛帳、固定資産台帳など)を選ぶ
簿記方式の選択は控除額に直結するため、慎重に判断したいところです。簡易簿記を選ぶと控除額は10万円にとどまります。備付帳簿名の欄で迷う場合は、最低限「仕訳帳」と「総勘定元帳」の2つに丸を付ければ問題ありません。
記入ミスを防ぐための注意点を確認する
青色申告承認申請書で修正が多い箇所として、開業届との日付の不一致が挙げられます。開業届に「2026年4月1日」と記載したのに、申請書には別の日付を書いてしまうようなケースです。
書類間で日付が矛盾すると、税務署から確認の連絡が入ることがあります。提出前に開業届の控えと照合しておきましょう。
青色申告承認申請書の提出方法は?
青色申告承認申請書の提出方法には、窓口持参・郵送・e-Taxの3つがあります。それぞれ手順が異なるため、選ぶ方法に応じて準備するものも変わります。
窓口で提出する手順
窓口提出は、その場で受理を確認できる方法です。以下の手順で進めます。
- 記入済みの申請書を用意する
- 納税地を管轄する税務署の開庁時間(平日8:30〜17:00)内に持参する
- 窓口で提出し、必要に応じて日付・税務署名入りのリーフレットの交付を申し出る(収受日付印は廃止されているため、控えへの押印は行われません)
郵送で提出する手順
郵送提出は、税務署に出向く手間を省ける方法です。以下の手順で進めます。
- 記入済みの申請書を用意する(控えが必要な場合は、切手を貼った返信用封筒を同封する)
- 納税地を管轄する税務署宛に送付する。発送記録を残したい場合は、特定記録郵便や簡易書留を利用する
- 所得税法上、提出日は通信日付印(消印)の日付とみなされる点を確認する

e-Taxで提出する手順
e-Taxは、24時間提出でき、送信後の受信通知が提出の証跡になる方法です。以下の手順で進めます。
- 利用するサイトにアクセスする:e-Taxホームページから「e-Taxソフト(WEB版)」を開きます
- 必要な準備を整える:マイナンバーカードと対応するスマートフォンまたはICカードリーダライタを用意します。e-Taxを初めて利用する場合は、オンラインで開始(変更等)届出書を提出し、利用者識別番号を取得します
- 手続きを選択する:「申請・届出」のメニューから「所得税の青色申告承認申告書」を選びます
- 入力する:納税地、所得の種類、簿記方式などの項目を画面の案内に沿って入力します
- 送信する:入力内容を確認し、電子署名を付与して送信します
- 受信通知を確認する:メッセージボックスに届く受信通知で送信日時を確認し、提出記録として保存します
参考:国税に関する法律に基づく申告書等 令和7年1月からは控えへの収受日付印の押なつを廃止|国税庁
バックオフィスの業務効率化という観点でも、e-Taxなら申請書の作成から提出まで画面上で完結し、提出記録もデータで保存できます。紙の控えを管理する手間を省けるため、書類管理コストの削減にもつながるでしょう。
マネーフォワード クラウド開業届は、開業を検討されている方に役立つ「開業時に決めることチェックリスト」を無料で用意しております。
このチェックリストは、開業前にやっておくことをリストアップし、初心者の方にも分かりやすくまとめています。個人事業主か法人(株式会社など)か事業形態に悩まれている方にもおすすめの資料です。 一つひとつ確実にクリアしていくことで、スムーズに事業をスタートできます。
青色申告にはどのようなメリットがある?
青色申告を申請する最大のメリットは、白色申告にはない所得控除や必要経費の特例を活用できる点です。主な税制優遇は以下のとおりです。
| 優遇制度 | 内容 |
|---|---|
| 青色申告特別控除 | 複式簿記による記帳とe-Tax提出(または一定の電子帳簿保存要件)で、所得から最大65万円を差し引ける |
| 青色事業専従者給与 | 生計を一にする配偶者や家族への給与を、届出た金額の範囲で全額必要経費にできる |
| 純損失の繰越控除 | 事業で赤字(純損失)が出た場合、翌年以後3年間にわたり黒字と相殺できる |
| 少額減価償却資産の特例 | 取得価額40万円未満の資産を、年間合計300万円まで一括で経費にできる |
参考:No.2075 青色事業専従者給与と事業専従者控除|国税庁 、租税特別措置法|e-Gov法令検索、所得税法|e-Gov法令検索、租税特別措置法施行令|e-Gov法令検索
2027年の税制改正で控除額はどう変わる?
2027年(令和9年)分の確定申告から、青色申告特別控除の仕組みが変わります。書面提出のみの事業者は控除額が下がる一方、e-Taxと優良電子帳簿保存を組み合わせた事業者は控除額が引き上げられます。
| 申告・記帳の方法 | 2026年分まで | 2027年分以降 |
|---|---|---|
| 複式簿記+e-Tax+優良電子帳簿保存 | 65万円 | 75万円 |
| 複式簿記+e-Tax(優良電子帳簿なし) | 65万円 | 65万円(変更なし) |
| 複式簿記+書面提出のみ | 55万円 | 10万円 |
| 簡易簿記(前々年の収入1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年の収入1,000万円超) | 10万円 | 0円 |
この見直しは、令和8年3月31日に成立・公布された「所得税法等の一部を改正する法律(令和8年法律第12号)」に基づくものです。75万円控除を受けるには、デジタルシームレス保存の要件または優良電子帳簿保存の要件を満たしたうえで「国税関係帳簿の電磁的記録等による保存等に係る届出書」を税務署に提出する必要があります。
参考:No.2072 青色申告特別控除|国税庁、個人事業者の方の所得税確定申告に関するお知らせ(リーフレット)|国税庁、電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律|e-Gov法令検索
法人の青色申告申請との違いは?
法人が青色申告の承認を受ける場合、個人事業主とは申請書の種類・提出期限・繰越控除の年数が異なります。
| 項目 | 個人事業主 | 法人 |
|---|---|---|
| 申請書の名称 | 所得税の青色申告承認申請書 | 青色申告の承認申請書(法人税用) |
| 提出期限(新規) | 開業日から2か月以内 | 設立日から3か月以内(または最初の事業年度終了日のいずれか早い方) |
| 欠損金の繰越控除 | 3年間 | 10年間 |
| 届出先 | 納税地の税務署 | 本店所在地の税務署 |
個人事業主から法人に切り替える「法人成り」では、法人側の申請書提出に加え、個人事業の廃業届と「所得税の青色申告の取りやめ届出書」もあわせて提出する必要があります。
青色申告の申請でよくある質問は?
青色申告の申請前後に寄せられることが多い疑問をまとめました。
申請後に税務署から通知は届く?
青色申告承認申請書を提出しても、承認の通知は届きません。所得税法第147条の規定により、提出期限までに却下の通知がなければ、自動的に承認されたとみなされます。
青色申告を取りやめたい場合はどうする?
青色申告をやめて白色申告に戻したいときは、「所得税の青色申告の取りやめ届出書」を、やめたい年の翌年3月15日までに提出します。届出書は国税庁のウェブサイトからダウンロードできます。
副業でも青色申告を申請できる?
事業としての実態があれば、副業の収入であっても事業所得として青色申告を申請できます。
参考:所得税法 一部改正通達(「所得税基本通達の制定について」の一部改正について)|国税庁
開業届と同時に提出できる?
開業届(個人事業の開業届出書)と青色申告承認申請書は、同時に提出できます。むしろ同時に提出するほうが手間が省けるうえ、提出漏れも防げます。なお、開業届そのものの書き方や提出方法は本記事では扱いませんので、別途ご確認ください。
青色申告の申請を迷わず進めるために
青色申告の申請は、期限確認→申請書の用意→記入→提出→提出記録の保存という流れで進めれば、迷わず手続きを完了できます。簿記方式は「複式簿記」を選び、e-Taxで提出すれば提出記録も残せます。まずは国税庁のウェブサイトから青色申告承認申請書をダウンロードし、ケース別の期限を確認するところから始めましょう。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 青色申告
青色申告とは?やり方・対象者を初めてでもわかりやすく解説【個人事業主・フリーランス必見】
青色申告を選ぶべき理由とは? 青色申告は、一定の帳簿要件を満たすことで最大65万円の特別控除など節税メリットが受けられる確定申告の方法です。 対象は事業・不動産・山林所得のある個人…
詳しくみる -
# 青色申告
青色申告の帳簿・複式簿記のつけ方から保存期間まで解説
不動産所得または事業所得、山林所得のある方が正しい申告をすることによって優遇される制度である「青色申告」は、原則として正式な簿記によって記帳を行わなければなりません。 簿記には単式…
詳しくみる -
# 青色申告
青色申告は開業届と青色申告承認申請書の提出が必要!流れや注意点を解説
青色申告を始めるために必要な手続きは? 青色申告を始めるには、開業から1カ月以内に「開業届」を、その年の3月15日までに「青色申告承認申請書」を税務署へ提出する必要があります。 開…
詳しくみる -
# 青色申告
農業の確定申告で青色申告を選ぶべき理由や白色申告との違いは?兼業農家も必見!
農業の確定申告で青色申告を選ぶべき理由は? 農家の所得は事業所得にあたり、青色申告を選択することで最大65万円(令和9年分以後は最大75万円)の特別控除や収入保険加入など、多くの節…
詳しくみる -
# 青色申告
青色申告特別控除とは?65万円・75万円控除の条件や税金のメリットを解説
65万円控除(令和9年分以後は75万円控除)を受けるには? 所得から最大65万円(令和8年分まで)を差し引ける青色申告特別控除で、令和9年分以後は最大75万円に増額されます。 e-…
詳しくみる -
# 青色申告
フリーランスは青色申告がおすすめ!メリット・やり方・経費についても解説!
会社から独立してフリーランス(個人事業主)となった場合、毎年確定申告書を提出する必要が生じます。そこで悩むのが「青色申告」「白色申告」のどちらを選択すればよいのかです。 青色申告と…
詳しくみる