
- 作成日 : 2026年10月23日
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。
- 帳簿・領収書は原則7年保存が基本
- 起算日は申告期限の翌日から計算する
- 課税事業者はインボイスも一律7年必要
Q. 個人事業主(白色申告)の領収書の保存期間は?
A. 原則5年ですが、消費税の課税事業者は消費税法上7年の保存が必要です。
確定申告に関わる書類の保存期間は、帳簿・領収書・請求書・申告書の控えなど書類の種類や、個人事業主か法人かによって異なります。本記事では、対象者・書類別にすぐ確認できる早見表をもとに、起算日の具体例や廃棄前に確認すべきことまで、確定申告の書類保存期間をまとめて解説します。
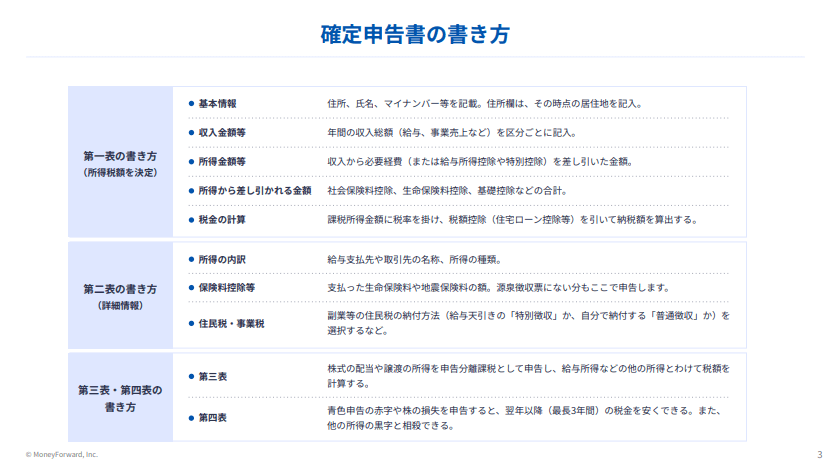
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
書類の保存期間は何年?ひと目でわかる早見表
対象者と書類の種類ごとの保存期間は、次の表のとおりです。手元の書類がどの区分に当てはまるかを確認してください。
| 書類の種類 | 個人(青色申告) | 個人(白色申告) | 法人 |
|---|---|---|---|
| 帳簿(仕訳帳・総勘定元帳など) | 7年 | 7年 | 7年(欠損金が生じた年度は10年) |
| 決算関係書類(損益計算書・貸借対照表) | 7年 | 作成義務なし | 7年(同上) |
| 領収書・預金通帳(現金預金取引等関係書類) | 7年(前々年所得300万円以下は5年) | 5年 | 7年 |
| 請求書・見積書・納品書 | 5年 | 5年 | 7年 |
| 適格請求書(インボイス、消費税の課税事業者) | 7年 | 7年 | 7年 |
| 確定申告書の控え | 法定の保存義務なし(保管を推奨) | 法定の保存義務なし(保管を推奨) | 法定の保存義務なし(保管を推奨) |
個人事業主の方は「個人事業主の書類保存期間は?」を、法人の方は「法人の書類保存期間は?」を、それぞれ以降の見出しで詳しく確認できます。
参考:個人で事業を行っている方の記帳・帳簿等の保存について|国税庁、No.5930 帳簿書類等の保存期間|国税庁、帳簿及び請求書等の保存|国税庁
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
書類によって保存期間が異なるのはなぜ?
書類の保存期間が5年〜10年と幅があるのは、書類の性質(帳簿か証憑か)と、適用される税法(所得税法・法人税法・消費税法)が異なるためです。保存対象の範囲と起算日の考え方を押さえると、早見表の年数の根拠が理解しやすくなります。
保存対象となる書類の範囲
確定申告後も保管が求められる書類は、大きく次の4種類に分かれます。
- 帳簿類:仕訳帳、総勘定元帳、現金出納帳、売掛帳、買掛帳など
- 決算関係書類:損益計算書、貸借対照表、棚卸表など
- 現金預金取引等関係書類:領収書、預金通帳、小切手控えなど
- 取引に関する書類:請求書、見積書、契約書、納品書、送り状など
「帳簿」と「書類」では保存期間が異なるケースがあるため、種類ごとに分類しておくと後の確認作業がスムーズになります。
起算日は「申告期限の翌日」
保存期間の起算日は、取引が発生した日ではなく、その年分(事業年度分)の確定申告期限の翌日です。起算日と保存期限の具体例は、次のとおりです。
| 区分 | 対象年分・事業年度 | 申告期限 | 起算日 | 保存期限(7年の場合) |
|---|---|---|---|---|
| 個人(所得税) | 令和7年分(2025年分) | 2026年3月16日 | 2026年3月17日 | 2033年3月16日 |
| 法人(3月決算) | 2025年3月期 | 2025年5月末日 | 2025年6月1日 | 2032年5月31日 |
起算日を取引日と取り違えると、まだ保存義務が残っている書類を誤って廃棄してしまうおそれがあります。年度ごとにファイルへラベルを貼り、保存期限を明記しておく運用が有効です。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

確定申告書の控えは保管すべき?
確定申告書の控え自体に法律上の保管義務はありませんが、実務上は手元にないと困る場面が多い書類です。帳簿・領収書・請求書とは異なり、法定の保存期間がない点を区別して理解しておきましょう。
法律上の保管義務はないが保管が推奨される理由
確定申告書の控えは、金融機関の融資審査や賃貸契約、法人化の際に過去の申告内容の提示を求められる場面があり、事実上、手元にないと困ることが多い書類です。法定保存期間の定めがある帳簿や領収書とは扱いが異なるため、別物として保管しておくとよいでしょう。
収受日付印廃止後に提出の証拠を残す方法
2025年1月以降、税務署窓口での申告書等の控えへの収受日付印の押なつは行われなくなりました。e-Taxで申告した場合は「受信通知」を、書面提出の場合は提出日がわかる記録(郵送なら特定記録郵便の控えなど)をあわせて保管しておくと、提出事実の確認に役立ちます。
参考:令和7年1月からの申告書等の控えへの収受日付印の押なつについて|国税庁
個人事業主の書類保存期間は?
個人事業主の書類保存期間は、青色申告であれば原則7年、白色申告であれば書類の種類に応じて5年〜7年です。所得税法および同法施行規則の規定に基づき、申告方法によって期間が分かれます。
青色申告の保存期間
青色申告の場合、帳簿類と現金預金取引等関係書類(領収書・預金通帳など)は一律7年間、それ以外の任意作成書類は5年間の保存が求められます。決算関係書類(損益計算書・貸借対照表)も7年です。
白色申告の保存期間
白色申告では、収入金額や必要経費を記載した帳簿が7年、それ以外の帳簿や、領収書・請求書などの書類は5年です。白色申告には決算関係書類の作成義務がありません。
平成26年1月から、事業所得・不動産所得・山林所得のある白色申告者にも記帳・帳簿保存が義務化されており、以前よりも青色申告との手間の差は小さくなっています。
前々年所得300万円以下なら5年に短縮される特例
青色申告者であっても、前々年分の所得金額が300万円以下の場合、現金預金取引等関係書類(領収書・預金通帳など)の保存期間は5年に短縮される特例があります。ただし対象はこの書類区分に限られ、帳簿や決算関係書類は引き続き7年間の保存が必要です。消費税の課税事業者であれば、後述するインボイス制度の保存義務が別途かかる点にも注意しましょう。帳簿の種類ごとの具体的な保存方法や電子データ保存の手続きについては、関連記事「帳簿の保存期間」もあわせて参考にしてください。

法人の書類保存期間は?
法人税法上、帳簿および書類の保存期間は原則7年です。ただし、繰越欠損金(青色欠損金)が生じた事業年度の書類は10年間の保存が求められます。
原則7年と繰越欠損金10年ルール
法人税法施行規則第59条では、帳簿書類の保存期間を事業年度の確定申告書の提出期限の翌日から7年間と定めています。2018年4月1日以後に開始する事業年度に生じた欠損金は、繰越控除の対象期間が10年に延長されているため、欠損金が生じた事業年度の帳簿書類は10年間保存しなければなりません。
税法と会社法で保存期間が異なる点に注意する
株式会社の場合、法人税法上は原則7年(欠損金が生じた年度は10年)の保存期間ですが、会社法上は会計帳簿および計算書類について別途10年間の保存が義務付けられています。確定申告の観点では税法上の期間を満たせば足りますが、会社法上の保存義務まで含めて考えると、結果的に10年保存を基準にしておいた方が安全です。
消費税・インボイス(適格請求書)の保存期間に注意すべき理由は?
消費税法上、適格請求書(インボイス)の保存期間は7年間です。所得税法・法人税法では5年〜7年の書類であっても、課税事業者はインボイスとして7年間保管しなければ仕入税額控除を受けられなくなります。
所得税法・法人税法と消費税法で保存期間がずれる点に注意する
白色申告の個人事業主にとって、請求書や領収書の所得税法上の保存期間は原則5年です。しかし、その事業者が消費税の課税事業者でもある場合、仕入税額控除の適用を受けるには消費税法上の保存要件を満たす必要があります。消費税の仕入税額控除に関する帳簿・請求書等の保存期間は、課税期間の末日の翌日から2か月を経過した日から7年間とされています(なお6年目・7年目は帳簿または請求書等のいずれか一方の保存で足りるとされています)。所得税法上は5年で足りる書類でも、消費税法の要件を満たさなければ、仕入税額控除を否認されるリスクがあります。
課税事業者は一律7年保存が安全な理由
インボイス制度(適格請求書等保存方式)は2023年10月に開始されており、課税事業者が受け取る適格請求書の保存期間は7年間です。免税事業者は消費税の仕入税額控除がそもそも適用されないため、所得税法上の保存期間に従えば問題ありませんが、将来的に課税事業者へ転換する見込みがあるなら、あらかじめ7年保管しておくと安心です。
法定保存期間と自主的な保存ルールをどう使い分ける?
早見表に示した年数は法律が定める最低限の期間であり、これより短く廃棄すると法令違反になります。一方、書類ごとに5年・7年・10年と期間が異なると管理が煩雑になるため、多くの現場では法定期間より安全側に寄せた自主ルールを設けています。
法定保存期間は「最低限守るべきライン」
法定保存期間は、税法(所得税法・法人税法・消費税法)および会社法が定める、これを下回ってはならない最低限の期間です。早見表の年数はこの法定ラインを示したものであり、税務調査や法的手続きの観点から必ず守る必要があります。
自主的に一律7年(またはそれ以上)に統一するメリット
法定保存期間はあくまで最低限のラインのため、それを上回る期間を自主的なルールとして設定しても問題はありません。例えば、個人の白色申告で法定5年の書類も7年保存にそろえる、赤字決算の年度がある法人はファイルに「10年保存」と明示して全書類を10年保存にする、といった運用です。自主ルールは法的義務ではありませんが、書類ごとに期間を仕分ける手間が省け、誤って早期に廃棄してしまうリスクを抑えられます。
書類の保存を怠るとどうなる?
書類の保存義務を怠ると、税務調査の際に経費の否認や青色申告の承認取消といった不利益につながるおそれがあります。国税庁は帳簿書類の不備を重く見る傾向があり、適切な保管は税務リスクを下げる基本の対策です。
経費が否認され追徴課税につながるおそれ
税務調査では、経費の支出を裏付ける領収書や請求書の提示を求められます。これらの書類を紛失し、支出の事実を証明できない場合、その経費が認められず所得金額が増える結果、本来よりも多くの所得税や住民税、加算税・延滞税の負担が生じる可能性があります。
青色申告の承認が取り消されるリスク
所得税法第150条では、帳簿書類の備付け・記録・保存が適正に行われていない場合、税務署長が青色申告の承認を取り消せると定められています。承認が取り消されると、青色申告特別控除が使えなくなるほか、専従者給与の必要経費算入や純損失の繰越控除など、青色申告のメリットを失うことになります。特別控除の金額区分や適用要件の詳細は、関連記事「青色申告とは?」で解説しています。
推計課税で税負担が増えるおそれ
帳簿書類が揃っていない場合、税務署は同業他社の状況などをもとに所得金額を推計して課税する「推計課税」を行う権限を持っています。帳簿や領収書を正しく保存しておくこと自体が、将来の不利益を防ぐ防御策になるといえるでしょう。
電子帳簿保存法対応の要点は?
電子帳簿保存法に基づき、2024年1月以降、電子取引データの電子保存は完全義務化されています。メールやクラウドサービスで受け取った請求書・領収書を紙に印刷して保管する運用は認められません。
電子取引データの保存要件(3つの柱)
保存にあたっては、次の3つの要件を満たす必要があります。
- 真実性の確保:タイムスタンプの付与、または訂正・削除の履歴が残るシステムの利用
- 検索機能の確保:日付・取引先名・金額の3項目で検索できる状態にする
- 見読性の確保:ディスプレイやプリンターで速やかに出力・確認できる状態を維持する
なお、基準期間の売上高が一定額以下の事業者は、税務調査時にデータのダウンロード要求に応じられる体制を整えていれば、検索要件の一部が緩和されます。
なお、ファイル名の命名規則やタイムスタンプの運用方法など、対応の詳細は以下の関連記事で解説しています。あわせてご覧ください。
保存期間を過ぎた書類はどう対応すればよい?
保存期間を過ぎた書類は原則として廃棄して問題ありませんが、紛失時の対応や廃棄前の確認事項を押さえておくと、誤って必要な書類を処分してしまうリスクを防げます。
書類を紛失した場合はどう対応する?
取引先への再発行依頼、または出金伝票・取引明細証明書での代用が、紛失時の主な対応策です。領収書であれば発行元に再発行を依頼し、難しい場合は出金伝票に日付・金額・取引先・用途を記載して代用します。預金通帳の記帳内容は、金融機関に取引明細証明書の発行を依頼して確認できます。紙書類はスキャンして電子データのバックアップを取っておくと、紛失時の対応がしやすくなります。
廃棄前に確認すべきことをチェックリストで確認する
書類を廃棄する前に、以下の項目をすべて満たしているか確認してください。
- ☐ 早見表の法定保存期間を経過しているか
- ☐ 消費税法上の保存期間(インボイス等)も経過しているか
- ☐ 税務調査が進行中でないか(調査中は調査完了まで保管を継続)
- ☐ 契約書など民法・商法上の保存期間が別途適用されないか
- ☐ 個人情報を含む書類はシュレッダー処理など適切な廃棄方法を用意しているか
年度ごとにファイルボックスを分けておけば、保存期限が到来した年度分をまとめて処分でき、廃棄作業を効率化できます。
書類保存期間についてさらに詳しく知るには?
本記事は、確定申告に関わる書類の保存期間を対象者・書類別に整理することに主眼を置いています。青色申告の始め方や特別控除の要件をより詳しく知りたい場合は「青色申告とは?」を、帳簿の種類ごとの記帳ルールを確認したい場合は「帳簿の保存期間」を、電子帳簿保存法への対応手順を確認したい場合は「電子帳簿保存法における保存期間と保存方法まとめ」をあわせてご覧ください。
書類整理のコツは「法定期間+自主ルール」の併用にある
確定申告の書類保存期間は、対象者や書類の種類によって5年〜10年と幅がありますが、早見表で法定の最低ラインを確認し、起算日を「申告期限の翌日」で正しく把握したうえで、迷ったときは法定期間を上回る自主ルールに統一しておくことが、保管方法をシンプルにする近道です。課税事業者はインボイス制度による消費税法上の保存義務もあわせて確認し、廃棄前にはチェックリストで条件を満たしているか確かめましょう。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 確定申告のやり方
確定申告の納税は楽天ペイが利用できる!手続きの流れや注意点を解説
楽天ペイは楽天市場の関連サービスで、楽天ペイメント株式会社が提供しているコード決済アプリ」決済アプリです。「楽天経済圏」という言葉がありますが、買い物や支払いだけでなく、貯金や投資…
詳しくみる -
# 確定申告のやり方
確定申告の還付金はいつもらえる?計算方法や振り込まれない場合は?
確定申告をすることで、納めすぎた所得税が還付金として返ってくることがあります。還付金が発生した場合、いつ、どのタイミングで受け取れるのでしょうか。還付金の計算の仕方や振り込まれない…
詳しくみる -
# 確定申告のやり方
柏市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では柏市(千葉県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年の…
詳しくみる -
# 確定申告のやり方
玉野市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では玉野市(岡山県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる -
# 確定申告のやり方
三原市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では三原市(広島県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる -
# 確定申告のやり方
【支払調書】発行が必要な事例と書き方、受け取る側の注意点とは?
源泉徴収票は知っていても、支払調書という書類はあまり馴染みがないという方は多いのではないでしょうか。支払調書は法人又は個人事業主が、一定の場合には税務署への提出が必要となる法定書類…
詳しくみる