
- 作成日 : 2026年10月23日
副業の確定申告で経費はどこまで認められる?計上基準と実務のポイントを解説
副業の経費は「業務との関連性」と「按分根拠の合理性」の2軸を満たせば計上できます。
- 経費計上に一律の上限額はない
- 帳簿保存で事業所得に区分されやすくなる
- 電子取引データの電子保存は義務化済み
Q. 副業所得が20万円以下なら何もしなくていい?
A. 所得税の確定申告は不要ですが、住民税の申告は1円でも所得があれば別途必要です。
副業の確定申告では、どの支出が経費として認められるのか判断に迷う方が多くいます。経費にできる範囲は、業務との関連性と家事按分の合理性によって決まります。本記事では、副業の経費計上の基準から勘定科目の具体例、所得区分の違い、書類管理の実務まで、バックオフィス担当者にも役立つ形で整理して解説します。
なお、マネーフォワード クラウド確定申告では、個人事業主・フリーランスが知っておきたい経費のキホンや具体的な勘定科目を分かりやすく解説した「個人事業主が知っておくべき経費大辞典」を無料で用意しております。
チェックリスト付きなので、情報収集だけでなく、書類作成・申告手続きを行う時にもお使いいただけます。
この記事を読む方におすすめ
税理士のワンポイントアドバイス付きで、経費に関する情報がギュッと詰まったお得な1冊となっていますので、毎年使える保存版としてご活用ください。
副業の経費はどこまで認められる?
副業の経費として認められるかどうかは、「業務との直接的な関連性」と「按分根拠の合理性」の2つの基準で判断されます。この2軸を満たさない支出は、たとえ副業に関係がありそうに見えても否認されるリスクが高くなります。
業務関連性と按分の合理性がカギになる
副業の確定申告で経費計上する際にまず問われるのは、その支出が副業の売上に貢献しているかという点です。たとえばWebライターとして副業をしている場合、取材のための交通費や参考書籍の購入費は業務に直結するため経費にできます。
一方、自宅の家賃や電気代のようにプライベートと兼用の支出は、業務で使った割合だけを経費にする家事按分(かじあんぶん)が必要です。按分割合は「なぜこの比率なのか」を第三者に説明できる根拠が求められます。経費として計上できる金額に一律の上限はなく、業務との関連性を説明できる支出であれば計上できるという点を押さえておきましょう。
税務署に否認されやすい支出の特徴
否認されやすい経費には共通したパターンがあります。
- 業務との関連性が曖昧な飲食代(誰と、何の目的かの記録がない)
- 按分根拠を示せない通信費・光熱費の全額計上
- 趣味と区別がつかないセミナー受講費や書籍代
- 領収書はあるが、業務目的のメモや記録が一切ない支出
領収書やレシートを保管するだけでは不十分です。いつ、誰と、何のために使ったのかをメモや帳簿に残しておくと、税務調査が入った際にも説明がスムーズになります。
副業の記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
起業アイデア辞典300選!
「いつか起業したいけれど、自分に何ができるか分からない」そんなあなたにぴったりの厳選300アイデアを公開!
スキルを活かす仕事から未経験OKなものまで、市場の需要や収益性を網羅しました。パラパラと眺めるだけで、あなたに最適な起業方法のヒントが見つかるはずです。
起業アイデアを磨く!自己分析3点セット
「やりたいことはあるけれど、ビジネスとして成立するか不安」という方へ。
自分の強み・価値観・市場ニーズを掛け合わせ、唯一無二のアイデアに昇華させる自己分析メソッドを3つのシートにまとめました。
経営スキル習得の12か月ロードマップ
「経営を学びたいが、何から手をつければいいか分からない」と悩んでいませんか?
本資料では、財務・マーケティング・組織作りなど多岐にわたる経営スキルを、12か月のステップに凝縮して体系化しました。
1から簡単に分かる!起業ロードマップ
起業に興味はあるけれど、複雑な手続きや準備を前に足踏みしていませんか?
準備から設立までの流れを分かりやすく図解しました。全体像をひと目で把握できるため、次に何をすべきかが明確になります。
副業で経費計上できる勘定科目は?
副業で使う主な勘定科目は、通信費・地代家賃・消耗品費・旅費交通費・接待交際費などです。経費にできるものとできないものの線引きを押さえたうえで、家事按分の計算方法も確認しておきましょう。
副業で発生しやすい主な勘定科目
代表的な勘定科目と計上できる支出例は次のとおりです。
| 勘定科目 | 計上できる支出例 |
|---|---|
| 通信費 | インターネット回線料金、携帯電話料金(按分) |
| 地代家賃 | 自宅の家賃(按分)、コワーキングスペース利用料 |
| 消耗品費 | 10万円未満のパソコン周辺機器、文房具、ソフトウェア |
| 旅費交通費 | 打ち合わせの電車代、取材の移動費 |
| 接待交際費 | 取引先との会食費(業務目的を記録) |
| 新聞図書費 | 業務に関連する書籍、電子サブスクリプション |
| 減価償却費 | 10万円以上のパソコンやカメラなど(耐用年数に応じて分割計上) |
経費にできるもの・できないものの対比
経費かどうかの判断に迷いやすい支出は、業務との直接的なつながりがあるかどうかで線引きします。
| 経費にできる例 | 経費にできない例 |
|---|---|
| 取材・打ち合わせのための交通費 | 通勤定期代など本業と共通の移動費 |
| 業務に関連する専門書籍・資料代 | 趣味目的の雑誌や娯楽書籍 |
| 業務用ソフトウェアのサブスク費用 | プライベートで使う動画配信サービス費用 |
| 取引先との会食費(目的を記録) | 友人・家族との私的な飲食代 |
家事按分は面積比・時間比で算出する
プライベートと兼用の支出は、使用実態に合った基準で按分します。
- 家賃:作業スペースの面積 ÷ 自宅の総面積
- 電気代:副業に使う時間 ÷ 1日の在宅時間
- 通信費:副業での使用割合を時間やデータ量から見積もる
按分割合を決めたら、計算根拠をメモや表にして保存しておくことが重要です。毎月の作業時間を記録しておくと、割合が変動した場合にも対応しやすくなります。
10万円以上の備品は減価償却で処理する
副業用に購入したパソコンやカメラが10万円以上の場合、一括で経費にはできず、耐用年数に応じて分割計上する減価償却が必要です。ただし青色申告をしていれば、少額減価償却資産の特例を使い、40万円未満の資産を一括で経費にできます。
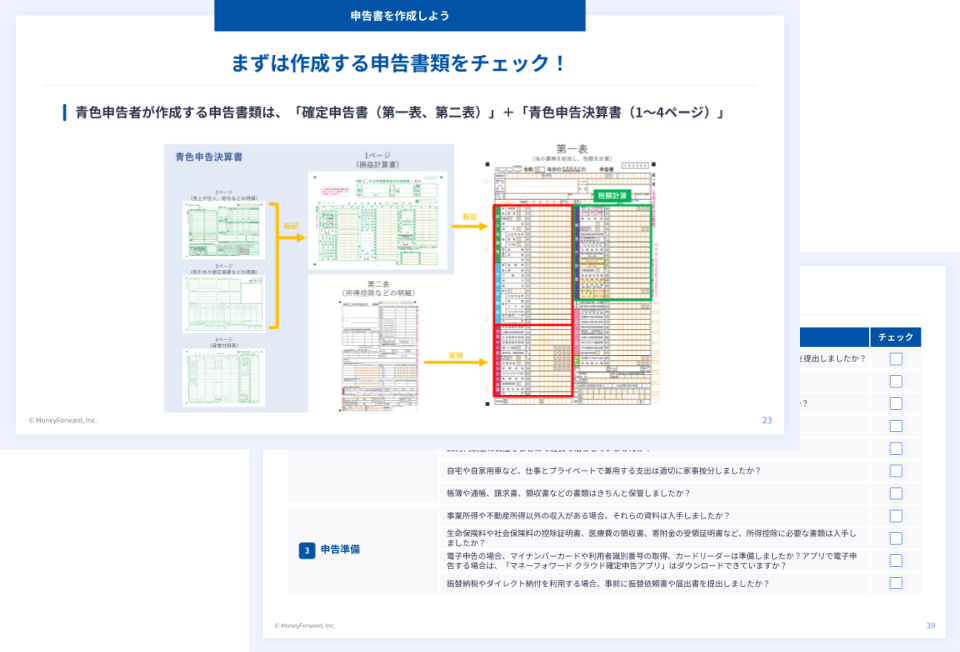
マネーフォワード クラウド確定申告では、個人事業主やフリーランスの方が確定申告する際に知っておきたい基礎知識や、確定申告の準備、確定申告書の作成方法・提出方法などを分かりやすくまとめた「青色申告1から簡単ガイド」を無料で用意しております。
税理士監修で、40ページ以上の情報がギュッと詰まったお得な1冊となっていますので、毎年使える保存版としてご活用ください。
副業の所得は雑所得?事業所得との違いは?
副業の所得区分は、帳簿の保存状況によって雑所得か事業所得かが変わります。2022年10月に改正された国税庁の通達(所得税基本通達35-2)により、帳簿保存の有無が判定の重要な指標になりました。
帳簿保存の有無が所得区分を左右する
国税庁が公表した改正通達では、その所得に係る取引を記録した帳簿書類の保存がない場合、原則として業務に係る雑所得に該当するとされています。ただし、収入が僅少(おおむね300万円以下かつ主たる収入の10%未満の状態が続く場合など)で、かつ営利性が乏しいと判断される場合は、帳簿があっても個別に雑所得と判定される余地がある点には注意しましょう。
参考:「所得税基本通達の制定について」の一部改正について(法令解釈通達)|国税庁
事業所得なら青色申告特別控除を使える
事業所得に区分され、複式簿記による記帳とe-Tax申告(電子申告)または優良な電子帳簿保存の要件を満たせば、最大65万円の青色申告特別控除を受けられます。雑所得にはこの控除がありません。
| 比較項目 | 事業所得 | 雑所得 |
|---|---|---|
| 青色申告特別控除 | 最大65万円 ※青色申告の場合 |
適用なし |
| 損益通算 | 本業の給与所得と相殺可能 | 不可 |
| 純損失の繰越控除 | 3年間繰越可能 ※青色申告の場合 |
不可 |
| 少額減価償却資産の特例 | 30万円未満を一括経費化 ※青色申告の場合 |
適用なし |
なお、青色申告特別控除は制度の見直しが予定されており、令和9年分以後は複式簿記とe-Tax申告を満たす場合の控除額が最大75万円に増額される一方、書面申告での控除額は大幅に縮小される見込みです。申告方式を検討する際は、最新の制度内容を確認しておくと安心です。
副業所得20万円以下なら確定申告は不要?
副業の所得が年間20万円以下の場合、所得税の確定申告は原則不要です。ただし住民税の申告は別途必要であり、見落としやすい条件がいくつかあります。
「収入」ではなく「所得」で判定される
20万円以下かどうかは収入ではなく、所得(収入から経費を差し引いた金額)で判断します。経費をきちんと記録・計上することで、結果的に所得が20万円以下に収まるケースも少なくありません。
住民税の申告は20万円以下でも必要になる
20万円ルールはあくまで所得税の確定申告に限った話です。住民税にはこの免除規定がないため、副業所得が1円でもあれば、原則として市区町村への住民税申告が必要になります。「20万円以下だから何もしなくてよい」と考えていると、住民税の申告漏れにつながるため注意しましょう。
副業の経費書類を効率的に管理するには?
スマートフォン撮影とクラウド会計ソフトを組み合わせれば、副業の経費書類管理は大幅に時短できます。2024年1月以降、電子帳簿保存法(電帳法)の改正により、電子取引データの電子保存が完全義務化されている点にも対応が必要です。
電子取引データの保存が完全義務化されている
メールやウェブで受け取った領収書・請求書は、紙に印刷して保存する方法が認められなくなりました。電子帳簿保存法第7条では、電子取引のデータをそのまま電子データとして保存することが義務付けられています。保存の際は、日付・金額・取引先で検索できる状態にしておく必要があり、ファイル名に規則性を持たせる方法が手軽です。たとえば20261001_15000_〇〇株式会社.pdfのように、日付・金額・取引先名を区切って命名する形式が実務でよく使われます。
参考:電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律|e-Gov法令検索
スマホ撮影とクラウド会計ソフトの連携で時短できる
紙の領収書は、スマートフォンのカメラで撮影してクラウド会計ソフトに取り込む方法が効率的です。クラウド会計ソフトの中には、レシート撮影で自動仕訳を提案する機能がついているものもあります。クレジットカードや銀行口座とのデータ連携を設定しておけば、明細の取り込みから仕訳候補の作成まで自動化でき、月末にまとめて入力する手間を減らせます。
保存期間は申告方式で異なる
帳簿や領収書の保存期間は、申告方式によって変わります。
| 申告方式 | 帳簿の保存期間 | 領収書の保存期間 |
|---|---|---|
| 青色申告 | 7年 | 7年(前々年の所得300万円以下は5年) |
| 白色申告 | 7年 | 5年 |
保存期間は確定申告の期限日の翌日から起算します。日々の記帳と保存ルールをあらかじめ決めておくと、保存期限の管理もしやすくなります。
インボイス制度は副業の経費にどう影響する?
副業の売上規模が小さく免税事業者のままであれば、消費税の納税義務自体が発生しないため、インボイス制度の影響は限定的です。ただし、免税事業者からの仕入れに関する仕入税額控除の経過措置は令和8年度税制改正で見直されており、2026年10月以降は段階的に控除割合が下がっていきます。
経過措置の控除割合は5段階に見直された
当初は2026年10月以降に控除割合が一気に50%へ下がる予定でしたが、改正により70%を経由する形に緩和されました。
| 期間 | 免税事業者からの仕入れに係る控除割合 |
|---|---|
| 2023年10月〜2026年9月 | 80% |
| 2026年10月〜2028年9月 | 70% |
| 2028年10月〜2030年9月 | 50% |
| 2030年10月〜2031年9月 | 30% |
| 2031年10月以降 | 控除不可 |
参考:インボイス制度に関するお知らせ(令和8年度税制改正特集)|国税庁
自分の副業にインボイス登録が必要なケース
副業の売上規模が小さく免税事業者のままであれば、取引先が仕入税額控除を気にする一般消費者向けの業務であれば影響はほとんどありません。一方、課税事業者である法人や個人事業主を主な取引先とする場合は、適格請求書の発行を求められる場面が出てくることもあります。課税事業者になるかどうかは、売上規模と取引先からの要請を踏まえて判断することになります。
副業の確定申告と経費のよくある質問
副業の経費に関して、判断に迷いやすい疑問をQ&A形式で取り上げます。
経費率に目安はある?
経費率について、何パーセント以内なら安全という公式な基準はありません。税務署が注目するのは経費率の数値そのものではなく、個々の支出に業務関連性と証拠があるかどうかです。業種ごとに経費の性質は大きく異なるため、自分の業務実態に照らして説明できる経費構成になっているかを意識することが大切です。
副業が赤字の場合はどうなる?
副業が赤字になった場合、所得区分によって取り扱いが異なります。事業所得の赤字は本業の給与所得と損益通算でき、所得税・住民税を軽減できます。一方、雑所得の赤字は他の所得との損益通算ができず、切り捨てになります。なお、事業所得の赤字を損益通算して所得税が軽減された場合でも、住民税の申告は別途必要になるケースがあるため留意しましょう。また、節税目的で意図的に赤字を作り出していると判断されると、経費を否認されるリスクがある点にも注意が必要です。
開業届を出していなくても経費計上はできる?
開業届を提出していなくても、副業の所得が事業所得や雑所得に該当する限り、業務との関連性が認められる支出は経費計上が可能です。開業届の提出は所得区分の判定要件そのものではなく、帳簿の保存状況や業務の反復継続性が実質的な判断材料になります。
副業の確定申告で経費を正しく計上するための実践ステップ
副業の経費は、業務との直接的な関連性と按分根拠の合理性という2軸で判断されます。帳簿を正規に作成・保存すれば事業所得への区分が認められやすくなり、青色申告特別控除や損益通算といった節税の選択肢も広がります。まずは今月の副業支出を領収書ごとに洗い出し、勘定科目別に分類してみましょう。あわせて電子取引データの保存ルールを決め、クラウド会計ソフトとの連携を進めておくと、確定申告の時期になって慌てずに済むはずです。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 副業
FXは本当に儲かる?利益を生み出す仕組み・始め方・初心者が稼ぐコツを解説
FXは、正しい知識とリスク管理をふまえれば、資産形成の手段として儲かる可能性があります。ただし、誰でも簡単に儲かるわけではなく、FXで利益を生み出す仕組みの理解や学習、取引に必要な…
詳しくみる -
# 副業
ITエンジニアが副業で稼ぐ!案件探しは?在宅・土日OKって本当?
サラリーマンがITエンジニアとして副業をしているケースをよく耳にします。土日だけ、週に1日だけなど、自分のリソースを活かして在宅で収入アップしている例もあります。この記事では、副業…
詳しくみる -
# 副業
教師の副業解禁状況!教師におすすめの副業は?
教師の兼業や副業は、禁止されていると思っている方も多いでしょう。実は公立高校の教師であっても、許可を取れば可能です。また教師におすすめの副業や、学校にバレることを気にしている方も多…
詳しくみる -
# 副業
中小企業診断士におすすめの副業6選!副業の平均収入はどれくらい?
国家資格のなかに、中小企業の業績や経営全般に関するコンサルティングを行う「中小企業診断士」があります。企業の経営にかかる分析を行い適切なアドバイスをするのが主な業務ですが、資格の活…
詳しくみる -
# 副業
副業を種類別に紹介!一覧を用いてわかりやすく解説
副業にはさまざまな種類がありますが、大きくネット系・投資系・労働系の3つに分類可能です。種類ごとにメリット・デメリットがあるため、まずはそれぞれの副業の特徴を理解し、自分に合ったも…
詳しくみる -
# 副業
副業する人がふるさと納税をするメリットや注意点は?始める前に知っておこう!
昨今は、副業をしている人は少なくありませんが、副業での収入はふるさと納税の控除限度額の対象だろうかと疑問に思う人もいることでしょう。本記事では、ふるさと納税や税金控除限度額、またふ…
詳しくみる