
- 更新日 : 2026年9月10日
遺族年金に年末調整は必要?扶養や確定申告への影響も解説

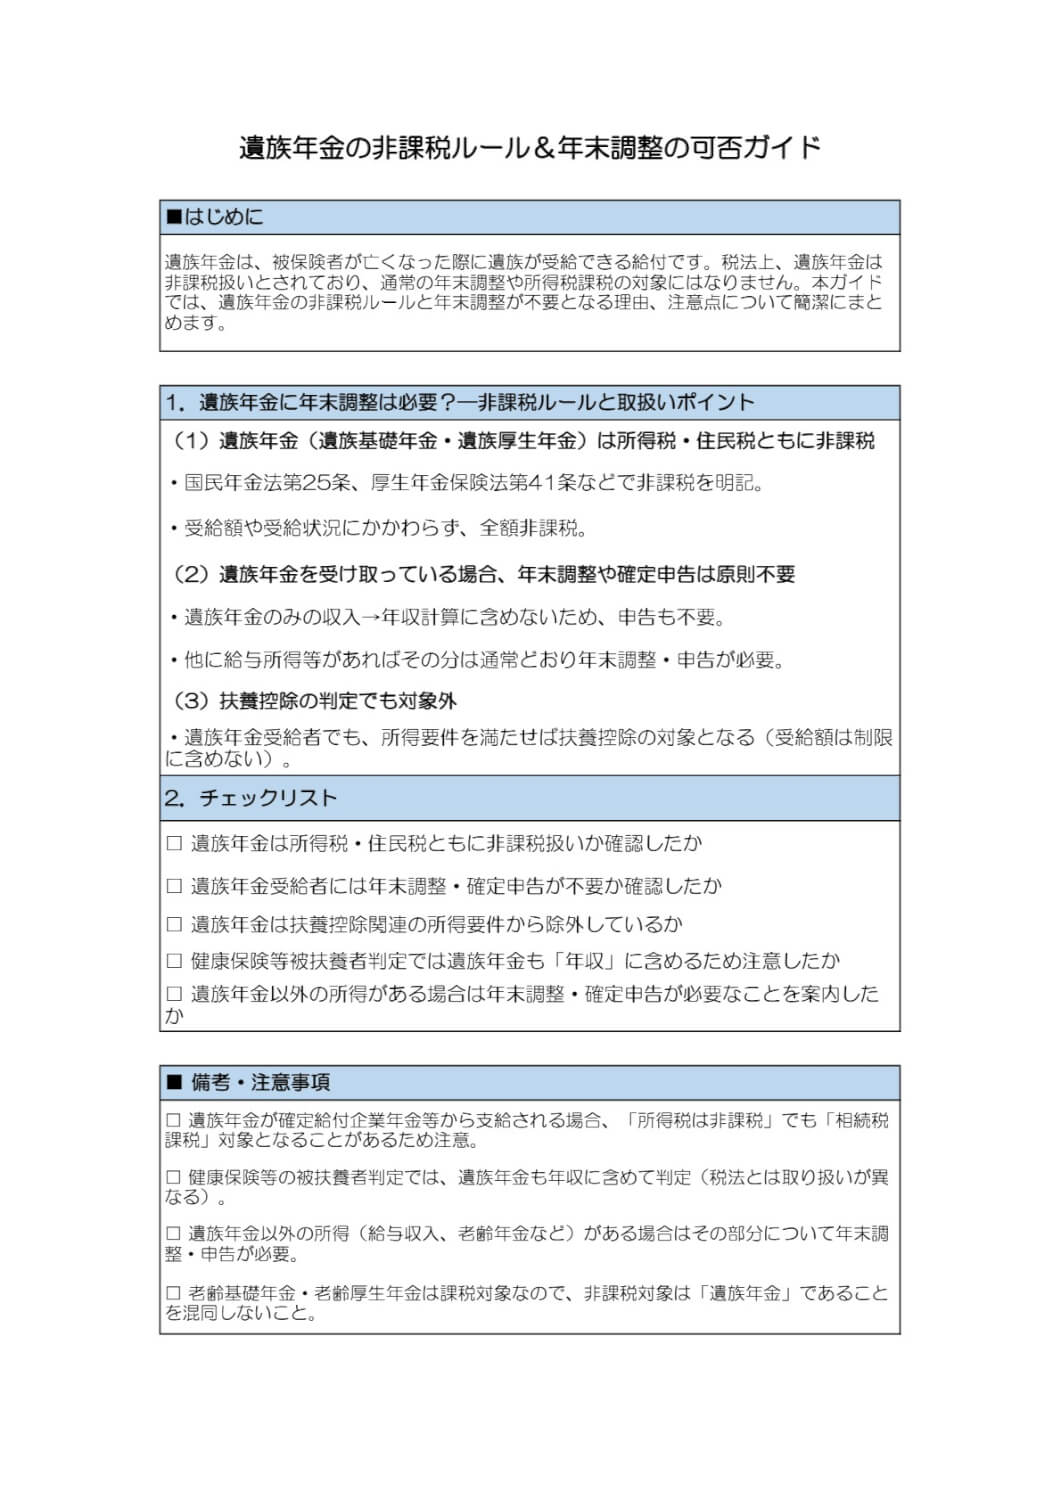
遺族年金は非課税のため、年末調整でも確定申告でも申告する必要はありません。
- 税金の扶養では所得に含めない
- 健康保険の扶養では収入に含める
- 源泉徴収票そのものが送られてこない
遺族年金以外に課税される所得がある場合は、その分の申告が必要です。
受け取った遺族年金による年金収入は非課税であるため、年末調整は原則不要です。また、扶養に入るためには年間所得が一定額以下である必要がありますが、税法上、遺族年金はこの所得に含まれません。今回は遺族年金における年末調整の必要性や、税金あるいは健康保険の扶養控除の基準となる年収に含まれるかなどを解説します。
遺族年金は年末調整の対象になる?
遺族年金とは、国民年金あるいは厚生年金保険などの被保険者、または被保険者であった方が亡くなった場合、生計を維持されていた遺族が受け取れる年金のことです。
国民年金に加入していた被保険者が亡くなったときに遺族に支払われるのが遺族基礎年金です。一方、厚生年金保険に加入していた会社員あるいは公務員が亡くなった際には、遺族が遺族厚生年金を受け取ることができます。
これらの遺族年金を受給したとしても、年末調整をする必要はありません。遺族年金は年収に含まれず、基本的には非課税であるためです。
遺族年金は年収に含まれるか
所得税や住民税などの税金を計算する際、遺族年金には課税されないため、年収には含まれません。
ただし、健康保険上の年収には遺族年金も含まれることに注意しましょう。詳しくは後述します。
遺族年金は基本的には非課税
遺族基礎年金や遺族厚生年金は、基本的には非課税の所得です。非課税であるとは、所得税や相続税などの税金を支払わなくてよいということをあらわします。
国民年金では遺族基礎年金のほか寡婦年金や死亡一時金、厚生年金では加算制度である中高齢寡婦加算もすべて非課税です。なお、非課税となる金額に上限はありません。
ただし遺族年金のうち、確定給付企業年金から遺族に支払われる年金は、所得税に関しては非課税ですが相続税はかかることに注意が必要です。
なお、遺族基礎年金と遺族厚生年金が非課税であることの根拠は、それぞれ国民年金法第25条、厚生年金保険法第41条にあります。
いずれも、租税そのほかの公課は給付あるいは保険給付として受けた金銭に課すことができないという内容が定められています。ただし、老齢基礎年金と老齢厚生年金は非課税の対象から除かれることに気をつけましょう。つまり、老齢年金は課税されますが、遺族年金は非課税ということです。
遺族年金は、次のような場合でも非課税の扱いとされます。
- 遺族年金を受け取りながら仕事をしていて、収入がある場合
- 遺族年金と、所得税が課税されるほかの年金をあわせて受け取っている場合
遺族年金を受け取りながら働いて収入を得ている場合であっても、遺族年金は非課税です。このケースでは、労働による収入に関してのみ所得税の課税対象になります。
また遺族厚生年金を受けている妻が、自分の老齢年金の支給が始まった場合、両方を受け取れる場合がありますが、この場合であっても遺族厚生年金に税金は課せられません。課税されるのは老齢年金のみであることを覚えておきましょう。
同じ考え方は障害年金にも当てはまります。障害基礎年金や障害厚生年金も非課税で、扶養に入れるかどうかを判定する所得にも含めません。
参照:No.1605 遺族の方に支給される公的年金等|国税庁
遺族年金には源泉徴収票が送られてこない
遺族年金や障害年金を受けている人には、公的年金等の源泉徴収票が送付されません。
これらの年金が所得税および復興特別所得税の課税対象になっていないためです。日本年金機構から公的年金等の源泉徴収票が送られてくるのは、老齢または退職を支給事由とする年金を受けている人だけになります。
源泉徴収票が届かないのは手続きの漏れではなく、非課税だからです。年末調整や確定申告で使う書類も発生しません。
参照:障害年金や遺族年金を受けている人にも公的年金等の源泉徴収票は送付されるのでしょうか|日本年金機構
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
遺族年金の受給者でも扶養に入ることができる
遺族年金の受給者でも、ほかの家族に養ってもらっている場合には扶養に入ることができます。ただし税金の扶養と健康保険の扶養では、遺族年金の扱いが異なります。
税金の扶養では遺族年金を所得に含めない
扶養控除の対象になるかどうかを判定する所得に、遺族年金は含まれません。
扶養控除とは、一定の条件をクリアする家族や親族がいる場合に、養っている方が一定金額の所得控除を受けられる制度のことです。課税所得から控除の金額を差し引いて税額を計算するため、扶養控除の金額が大きいほど納税額が少なくなります。これにより、世帯として所得税や住民税が安くなるというメリットがあります。
扶養親族にあてはまるのは、年間の合計所得金額が62万円以下、給与のみであれば給与収入が136万円以下の方に限られます。この金額は令和8年度税制改正により引き上げられました。遺族年金で受け取る金額はこの所得に含まれないため、遺族年金に関してはどれだけ多く受け取っていたとしても、金額にかかわらず扶養親族になることができます。
遺族年金の受給者が扶養親族と認められた場合の控除額は、次のとおりです。
| 扶養親族の区分 | 所得税 | 住民税 |
|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | 33万円 |
| 老人扶養親族(70歳以上・同居以外) | 48万円 | 38万円 |
| 老人扶養親族(70歳以上・同居老親等) | 58万円 | 45万円 |
実際にどれくらい税金が軽くなるのかを見てみましょう。所得税率20%が適用される方が家族を扶養しているケースです。
【計算例】所得税率20%の場合の軽減額
70歳未満の家族を扶養:
所得税 38万円×20%×102.1%=約77,600円
住民税 33万円×10%=33,000円
70歳以上の家族と同居:
所得税 58万円×20%×102.1%=約118,400円
住民税 45万円×10%=45,000円
所得税の計算には復興特別所得税(2.1%)を含めています。住民税の所得割の税率は、おおむね10%です。
健康保険の扶養では遺族年金を収入に含める
健康保険の被扶養者になれるかどうかを判定する年間収入には、遺族年金の金額を含めます。
遺族年金を受け取っていても、ほかの家族の扶養に入っていて一定の収入要件を満たせば、その家族が加入する健康保険や共済組合の被扶養者になることが可能です。被扶養者になると、遺族年金の受給者は健康保険料を納付する必要がありません。
収入要件は、遺族年金の受給者の年間収入が130万円未満(19歳以上23歳未満は150万円)、60歳以上または障害者の場合は180万円未満で、かつ被保険者の収入の2分の1未満であることです。ここで注意すべきなのは、税金と違い、健康保険の年間収入には遺族年金の金額を含めるという点です。
なお、国民健康保険には扶養という概念がないため、全員が被保険者となります。たとえ同居して生計を維持していても扶養には該当しません。そのため、遺族年金を受け取っている方も保険料を支払う必要があります。
会社の担当者としては、従業員の扶養親族に遺族年金の受給者がいる場合、扶養控除等申告書の所得の見積額に遺族年金を含めないよう案内しておくと行き違いを防げます。年金額が大きいために扶養に入れないと思い込み、申告しないままになっているケースがあるためです。
参照:No.1180 扶養控除|国税庁
参照:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
遺族年金に確定申告は必要?
遺族年金で受け取ったお金については、年末調整と同様に、原則、確定申告をする必要はありません。すでにお伝えしたとおり、遺族年金は基本的には非課税であるためです。
遺族年金そのものは申告が不要
遺族年金は非課税のため、確定申告の対象になりません。一方、老齢年金は課税されるため、確定申告が必要になる場合があることに注意しましょう。
また、遺族年金を受け取っていれば、そのほかの所得の確定申告の義務が免除になるわけではありません。遺族年金以外で課税対象の所得がある場合は、必ず確定申告をしましょう。
遺族年金を受け取っていても確定申告が不要であることについて、詳細は以下の記事をご参照ください。
未支給年金は一時所得になる
亡くなった方に支給されるはずだった年金でまだ支給されていないもの、いわゆる未支給年金を遺族が受け取った場合は扱いが異なります。未支給年金は遺族の固有の権利にもとづいて支払を受けるものなので、その遺族の一時所得の収入金額に該当します。
遺族年金とは別に考える必要があります。一時所得には50万円の特別控除があるため、ほかに一時所得がなければ、この範囲内は課税されません。
参照:No.1900 給与所得者で確定申告が必要な人|国税庁、No.2662 年末調整のしかた|国税庁
遺族年金は年末調整や確定申告をする必要はない
遺族年金は非課税であるため、年末調整や確定申告をする必要がないことを覚えておきましょう。所得税や住民税などの税金の金額を計算する際、遺族年金は年収に含まれないことがポイントです。源泉徴収票も送られてきません。
なお、遺族年金以外の所得がある場合でも遺族年金分については非課税ですが、遺族年金を受けることでほかの所得に税金がかからなくなるわけではありません。
遺族年金以外に課税される所得がある場合は、年末調整や確定申告が必要であることに注意しましょう。
また、遺族年金やほかの所得の金額が一定金額以下であれば、健康保険に加入している家族の被扶養者となることも可能です。保険料を抑えられるため、制度を確認して活用するとよいでしょう。
参照:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
よくある質問
遺族年金に年末調整は必要ですか?
遺族基礎年金や遺族厚生年金などの主な遺族年金は非課税であるため、収入が遺族年金のみのケースでは、年末調整は不要です。詳しくはこちらをご覧ください。
遺族年金に確定申告は必要ですか?
年末調整と同様に、基本的に遺族年金が非課税であることから、遺族年金以外の課税所得がなければ、確定申告をする必要はありません。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
【令和6年】定額減税の年末調整での対応と計算方法
※本記事は、令和6年(2024年)に実施された定額減税に関する記事です。定額減税は令和6年分の所得税および令和6年度分の個人住民税を対象とした措置で、すでに終了しています。 以下の…
詳しくみる -
# 年末調整業務
源泉徴収票はいつもらえる?発行時期や見方、もらえないときの対処法を解説
源泉徴収票はいつもらえる? 源泉徴収票は、実務上年末調整後の12月後半〜1月、退職時は退職後1カ月以内にもらえます。 年末調整後は12月後半〜1月に発行 退職・転職時は退職後1カ月…
詳しくみる -
# 年末調整業務
新卒が年末調整を行うには?必要書類やアルバイト収入の扱いを解説
新卒の年末調整、何が必要? 新卒の年末調整は、アルバイト・前職の源泉徴収票を揃え、3種類の申告書を期限までに提出すれば対応できます。 バイト収入も合算して申告が必要 非課税ラインは…
詳しくみる -
# 年末調整業務
学生の給与所得者の扶養控除等(異動)申告書の書き方や注意点
学生のアルバイトでも扶養控除等申告書は必要? 提出があれば税額の低い甲欄で源泉徴収され、年末調整で勤労学生控除まで精算できます。 未提出だと乙欄で高く源泉徴収される 学生本人が勤労…
詳しくみる -
# 年末調整業務
育休中の年末調整はどうする?必要書類の書き方や扶養の壁の基準を解説
育休中でも年末調整は必要? 育休中の年末調整は、年内に給与の支払いがあれば必要で、給与収入がゼロなら不要です。 育児休業給付金は非課税で年末調整に含めない 税法上の扶養に入れる給与…
詳しくみる -
# 年末調整業務
【チェックリスト付】年末調整のダブルチェックとは?やり方やミスを防ぐ方法
年末調整のダブルチェックはどう進める? チェックリストを使い、担当者と別の担当者が同じ項目を確認します。 所得要件と年齢区分は特に間違えやすい 証明書の金額と申告額を突き合わせる …
詳しくみる