
- 更新日 : 2026年10月8日
源泉徴収票とは?見方と必要な場面をわかりやすく解説
1年間の給与総額と、源泉徴収した所得税額を証明する法定調書です。
- 年末調整後か退職後1か月以内に交付する
- 確定申告やローン審査で収入を証明する
- 転職時は前職分を新しい勤務先へ提出する
交付は所得税法上の義務であり、紛失しても勤務先が何度でも再発行します。
源泉徴収票は、1年間の給与総額と納めた所得税額を証明する書類です。年末調整の結果がそのまま反映され、確定申告、ローン審査、転職先への提出といった収入証明の場面で使われます。記載欄は多いものの、実務上おさえるべき項目は限られます。
源泉徴収票の見方と主要な記載項目は?
源泉徴収票は、1年間に支払われた給与と、そこから源泉徴収された所得税額が記載された法定調書です。
確認するのは上段の4つの欄で、支払金額、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額の順に、左から右へ税額が絞り込まれていきます。
会社は毎月の給与から所得税を天引きし、年末調整で過不足を精算します。その結果をまとめたものが源泉徴収票で、所得税法により本人への交付が義務づけられています。なお手取り額は記載されていません。
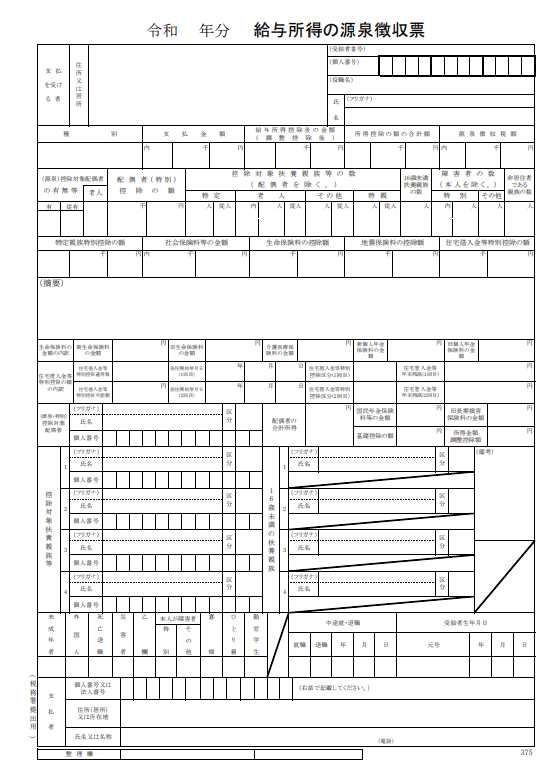
支払金額(年収・額面)
支払金額は、税金や社会保険料が引かれる前の総支給額です。住宅ローンの審査や転職活動で年収として申告する数字がこれにあたります。
基本給、残業代、賞与、各種手当の合計で、通勤手当のうち非課税となる部分は含まれません。非課税の範囲は次のとおりです。
- 交通機関を利用する場合は、1か月あたり15万円まで
- 自動車や自転車での通勤は、令和8年4月1日以後の支払分から片道65km以上の区分が引き上げ
- 一定の要件を満たす駐車場を利用する場合は、料金相当額(上限5,000円)を加算
給与所得控除後の金額(所得)
支払金額から給与所得控除を差し引いた金額で、自営業でいう利益にあたります。会社員はスーツ代や書籍代を個別に経費計上する代わりに、年収に応じた一定額を差し引けます。
控除額の目安は次のとおりです。
- 年収220万円以下:一律74万円(令和8年分・令和9年分)
- 年収850万円超:195万円が上限
令和7年分までは最低保障額が65万円で、適用範囲も年収190万円以下まででした。手元の書類が令和7年分か令和8年分かで金額が変わるため、年分の確認が必要です。
令和10年分以後は算式による計算に戻り、物価の動きに応じて2年ごとに見直されます。なお年末調整が済んでいない場合、この欄は空欄になることがあります。
所得控除の額の合計額
個人の事情に応じて所得から差し引ける控除の合計額です。含まれるのは次のような控除です。
- 人的控除:基礎控除、配偶者控除、扶養控除、障害者控除など
- 保険料控除:社会保険料控除、生命保険料控除、地震保険料控除など
この金額が大きいほど課税対象の所得が減り、納める税金が少なくなります。令和7年分以後の様式では「特定親族特別控除の額」の欄が加わり、19歳以上23歳未満の親族に関する控除額が別に記載されます。
令和8年分は基礎控除の上限が104万円に引き上げられ、扶養親族等の所得要件も62万円以下(給与収入のみなら136万円以下)に緩和されました。前年まで扶養の対象外だった家族が対象に戻るケースもあります。
参照:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
源泉徴収税額(所得税額)
1年間に納めるべき所得税と復興特別所得税の確定額です。年末調整が終わっていれば、毎月の天引き額の合計と本来の年税額を精算したあとの金額が入ります。
- 還付があった場合:天引き合計より源泉徴収税額のほうが少ない
- 追加徴収があった場合:天引き合計より源泉徴収税額のほうが多い
令和8年11月までの源泉徴収事務に変更はなく、引き上げ後の控除額は令和8年12月の年末調整でまとめて反映されます。
差額が一度に精算されるため、例年より還付額が大きくなる人が増えます。改正後の源泉徴収税額表が使われるのは令和9年1月以降です。
令和9年1月1日以後に生じる所得からは防衛特別所得税が新設され、内訳が復興特別所得税1.1%と防衛特別所得税1%に変わります。合計の付加税率2.1%は変わらないため、源泉徴収税額の計算方法そのものに変更は生じません。
数字がつながる計算の流れ
4つの欄は独立した数字ではなく、引き算を重ねて税額が決まります。流れは次のとおりです。
- 支払金額から給与所得控除を引き、給与所得控除後の金額を出す
- そこから所得控除の額の合計額を引き、課税所得を出す
- 課税所得に税率をかけて源泉徴収税額が決まる
所得税は超過累進税率で、課税所得に応じて5%から45%までの7段階に分かれます。控除額も税率も会社が決めるものではなく、国税庁が定める表に沿って一律に計算されます。
参照:給与所得者と税|国税庁
源泉徴収の仕組みについては、以下の記事でも紹介しています。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
源泉徴収票の交付時期と受け取り方は?
交付の期限は所得税法で決まっており、在職者は翌年1月31日まで、退職者は退職日から1か月以内です。交付方法は紙と電子データのどちらも選べます。
交付は従業員からの請求がなくても行う義務があり、雇用形態や年末調整の有無によって省略できるものではありません。
年末調整後と退職後の交付期限
在職者への交付は翌年1月31日まで、退職者への交付は退職日から1か月以内です。12月または1月の給与明細と一緒に渡されるのが一般的です。
交付は所得税法226条が定める義務です。交付や提出を怠った場合、また事実と異なる内容を記載した場合には、1年以下の拘禁刑または50万円以下の罰金が科されることがあります。
給与収入が2,000万円を超えるなど年末調整の対象にならない人にも、交付は必要です。こうした人は交付された源泉徴収票をもとに自分で確定申告を行います。
紙と電子データの交付方法
本人の承諾があれば、紙に代えてPDFなどの電子データで交付できます。電子交付にあたっては次の条件を満たす必要があります。
- 画面での表示と書面への出力ができる
- 電子データを交付した旨を本人へ通知する
- 本人から請求があったときは書面で交付する
承諾の取り方は令和5年度税制改正で簡略化され、期限までに回答がないときは承諾があったものとみなす旨を事前に通知する方法も選べるようになりました。
クラウド型の給与システムを導入している会社では、従業員が任意のタイミングでダウンロードする運用も広がっています。
参照:給与所得の源泉徴収票等の電磁的方法による提供(電子交付)に係るQ&A|国税庁
アルバイトやパートも交付の対象
雇用形態にかかわらず、給与が支払われていれば交付されます。税額が0円であっても、それを示すために交付されます。
令和8年分・令和9年分は、基礎控除104万円と給与所得控除74万円を合わせた給与収入178万円までであれば所得税がかかりません。それでも交付の義務は変わりません。
日雇いの働き方では、日々渡される給与明細が証明の代わりになることもあります。原則としては、年末または退職時に集計されたものが交付されます。
退職金や公的年金の源泉徴収票
退職金と公的年金には、給与とは別の様式の源泉徴収票が発行されます。種類は次のとおりです。
- 退職所得の源泉徴収票:退職金を受け取った際に発行される。退職金は分離課税で税額の計算方法が異なるため、別の書類として作成される
- 公的年金等の源泉徴収票:老齢年金などを受け取っている人に、日本年金機構などの支給機関から送付される
退職所得の源泉徴収票は、令和7年12月31日以前に支払が確定したものについては法人の役員分だけが税務署への提出対象でした。令和8年1月1日以後に支払が確定するものからは、全ての居住者分の提出が必要になります。
源泉徴収票が必要になるのはどんなとき?
収入を証明する場面で提出を求められます。確定申告、転職、ローンや賃貸の審査、家族の扶養に入るときが代表的です。
原本が必要か、写しや画像で足りるかは提出先によって異なるため、事前の確認が必要です。
確定申告をするとき
医療費控除や住宅ローン控除の初年度などで確定申告をするときに使います。以前は原本の添付が必要でしたが、現在は添付が不要になりました。
ただし申告書に数字を転記するため、手元には用意しておく必要があります。後日提示を求められる場合もあるため、破棄せずに保管します。
なお住宅ローン控除の借入金の年末残高証明書など、引き続き原本が必要な添付書類もあります。
転職や退職をするとき
年の途中で転職した場合は、前職の源泉徴収票を新しい勤務先へ提出します。新しい会社は前職の給与と自社の給与を合算して1年間の税額を計算するためです。
提出できないと転職先で年末調整ができず、自分で確定申告を行うことになります。退職時に受け取った書類は、入社手続きの際に速やかに提出します。
前年に退職して翌年に再就職した場合は、前職分を転職先の年末調整に含められません。この場合は前年分について自分で確定申告をして精算します。
ローンや賃貸契約の審査を受けるとき
住宅ローンや賃貸の入居審査では、収入証明として提出を求められます。金融機関や管理会社は支払金額の欄を見て返済能力を判断します。
直近1年分だけでなく過去2〜3年分を求められる場合もあるため、電子データでの保管もあわせて行うと照会に対応しやすくなります。
家族の扶養に入るとき
健康保険の扶養に入る際、収入要件を確かめるために提出を求められます。扶養の判定は、向こう1年間の見込み収入で行われます。
収入の基準は対象者によって分かれます。
- 一般:130万円未満
- 60歳以上または障害のある人:180万円未満
- 19歳以上23歳未満(被保険者の配偶者を除く):150万円未満(令和7年10月1日以後の認定から)
退職した会社の源泉徴収票や直近の給与明細の写しで、現在の収入状況を示します。健康保険の扶養と所得税の扶養は基準が異なるため、別のものとして扱います。
源泉徴収票が手元にないときはどうする?
紛失した場合、会社が発行してくれない場合、前職分が年末調整に間に合わない場合で対応が変わります。いずれの場合も対応する手続きが定められています。
紛失した場合の再発行の手順
源泉徴収票は何度でも再発行でき、勤務先の給与担当部署に依頼します。発行元は会社であり、税務署や役所では再発行できません。
依頼するときは次の流れで進めます。
- 給与計算を担当する総務・人事・経理などへ連絡する
- 「令和〇年分」と対象年を指定して伝える
- 手渡し、郵送、PDF送付のどれで受け取るかを決める
即日発行に対応できない場合もあるため、1週間程度の余裕を見込んで依頼します。クラウド給与システムを導入している会社なら、従業員が自分でダウンロードできるケースもあります。
発行を拒まれた場合や勤務先が倒産した場合
交付は所得税法上の義務のため、退職済みであっても会社は拒めません。それでも受け取れない場合の対応は次のとおりです。
- 会社が発行を拒む場合:所轄の税務署へ「源泉徴収票不交付の届出書」を提出すると、税務署から会社へ行政指導が入る
- 会社が倒産している場合:破産管財人に依頼する。連絡がつかないときは同じく届出書を提出する
届出書には、給与明細を保存している場合はその写しを添えます。手元の明細をもとに確定申告を進められます。なお、いったん交付された源泉徴収票の再発行は、この届出の対象外です。
前職分が年末調整に間に合わない場合
転職先での年末調整は行わず、自分で確定申告をして精算します。転職先には前職分が届かない旨を申し出ます。
転職先から発行される源泉徴収票と、後から届いた前職の源泉徴収票を合わせ、翌年2月16日から3月15日までに確定申告を行えば精算は完了します。
源泉徴収票と給与支払報告書は何が違う?
記載される金額はほぼ同じですが、提出先と目的が異なります。源泉徴収票は所得税のために税務署と本人へ、給与支払報告書は住民税のために市区町村へ提出されます。
提出先と目的の違い
源泉徴収票は国税、給与支払報告書は地方税のための書類です。整理すると次のとおりです。
| 項目 | 源泉徴収票 | 給与支払報告書 |
|---|---|---|
| 主な提出先 | 税務署、受給者本人 | 従業員が住む市区町村 |
| 対象の税金 | 所得税(国税) | 住民税(地方税) |
| 提出期限 | 翌年1月31日 | 翌年1月31日 |
| 本人への交付 | あり(義務) | なし |
従業員の手元に届くのは源泉徴収票だけです。給与支払報告書は会社から役所へ直接送られるため、目にする機会はほとんどありません。
記載内容の共通点と作成の実務
氏名や支払金額、控除額といった数字は、両者で一致します。所得税のデータをもとに住民税を計算するためです。
国税庁は給与支払報告書(個人別明細書)と源泉徴収票(受給者交付用)を同時に作成できる様式を用意しており、給与計算ソフトでも同時に出力できる仕組みが一般的です。給与支払報告書には個人別明細書のほかに、会社全体の集計表である総括表を添えて提出します。
令和9年から変わる提出の仕組み
令和9年1月1日以後は、給与支払報告書を市区町村へ提出すれば、税務署への源泉徴収票の提出が不要になります。令和8年分以後の源泉徴収票が対象です。
市区町村へ提出した時点で、税務署長へ源泉徴収票を提出したものとみなされます。これにあわせて、源泉徴収票の提出範囲も給与支払報告書の範囲にそろえられます。
税務署提出用を別に作る必要がなくなる一方、受給者へ交付する源泉徴収票はこれまでどおり全員分を作成し、交付しなければなりません。令和8年の途中で退職した人の分も、令和9年1月1日以後にまとめて提出する場合はこの取扱いが適用されます。
参照:No.7411「給与所得の源泉徴収票」の提出範囲と提出枚数等|国税庁
源泉徴収票を正しく読み取るために
源泉徴収票は、1年間の収入と納めた所得税額を示す書類です。確かめる欄は支払金額、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額に絞られ、順に引き算をたどれば税額の決まり方が読み取れます。
確定申告、転職、ローン審査と使う場面は多く、受領後は保管しておく必要があります。手元にない場合も、勤務先への再発行依頼や税務署への届出で対応できます。
令和8年分からは給与所得控除の金額が変わるため、どの年分の書類かを確認したうえで数字を読み取りましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
源泉徴収票を税務署へ提出するには?提出対象・期限・電子申告義務化をわかりやすく解説
源泉徴収票の税務署提出、対象者と期限は? 源泉徴収票の税務署提出は、支払金額や役職によって対象者が異なり、翌年1月31日が提出期限です。 一般従業員は年間500万円超が提出対象 法…
詳しくみる -
# 年末調整業務
給与支払報告書の提出先はどこ?市区町村への提出方法・期限・書き方を解説
給与支払報告書の提出先はどこ? 給与支払報告書の提出先は税務署ではなく、原則として従業員の翌年1月1日時点の住所地の市区町村です。前年中に退職した従業員については、退職時の住所地の…
詳しくみる -
# 年末調整業務
年末調整と確定申告は両方必要?両者の違いから解説!
通常、勤め先から給与支払いを受けているサラリーマンは、会社が行う年末調整で所得税が精算されますが、副業での収入がある人や、医療費控除や寄付金控除などを申告する場合には、別途確定申告…
詳しくみる -
# 年末調整業務
源泉徴収票はいつ発行される?発行時期・作成方法・再発行のポイントを解説
源泉徴収票の発行時期はいつ? 源泉徴収票は、年末調整後・依頼時・退職時の3つのタイミングで発行が義務付けられています。 年末調整後は翌年1月31日までに交付 退職者には退職後1ヶ月…
詳しくみる -
# 年末調整業務
iDeCoの年末調整は必要?手続きや書類の書き方をわかりやすく解説
iDeCoの年末調整では何をすればよい? 掛金を自分の口座から払っている会社員は、勤務先に書類を出すことで所得税と住民税が軽くなります。 給与天引きの人は申告そのものが不要になる …
詳しくみる -
# 年末調整業務
源泉徴収票の再発行はどうすればいい?即日対応や依頼先・必要な期間を解説
源泉徴収票は再発行できる? 源泉徴収票は紛失しても、勤務先に依頼すれば通常は再発行してもらえます。 再発行は勤務先の給与・人事担当に依頼 即日対応は困難、通常1〜2週間かかる(目安…
詳しくみる