
- 更新日 : 2026年9月9日
年末調整で社会保険料控除はどう書く?対象と計算方法を解説

給与天引き分は会社が集計し、従業員は自分で納めた保険料だけを申告書に記入します。
- 天引き分は会社が源泉徴収簿で集計する
- 自己納付分は家族の保険料まで申告してもらう
- 国民年金には控除証明書の添付を求める
家族の保険料を代わりに負担した場合も対象です。誰の口座から支払ったかで扱いが変わる点に注意しましょう。
会社の担当者は、年末調整が終了した際、源泉徴収票を作成します。その源泉徴収票にある社会保険料控除の金額は、会社が従業員に給与を支払う際に控除した社会保険料だけではありません。
この記事では、控除の対象範囲から保険料控除申告書の書き方、源泉徴収簿と源泉徴収票への転記までを順に解説します。
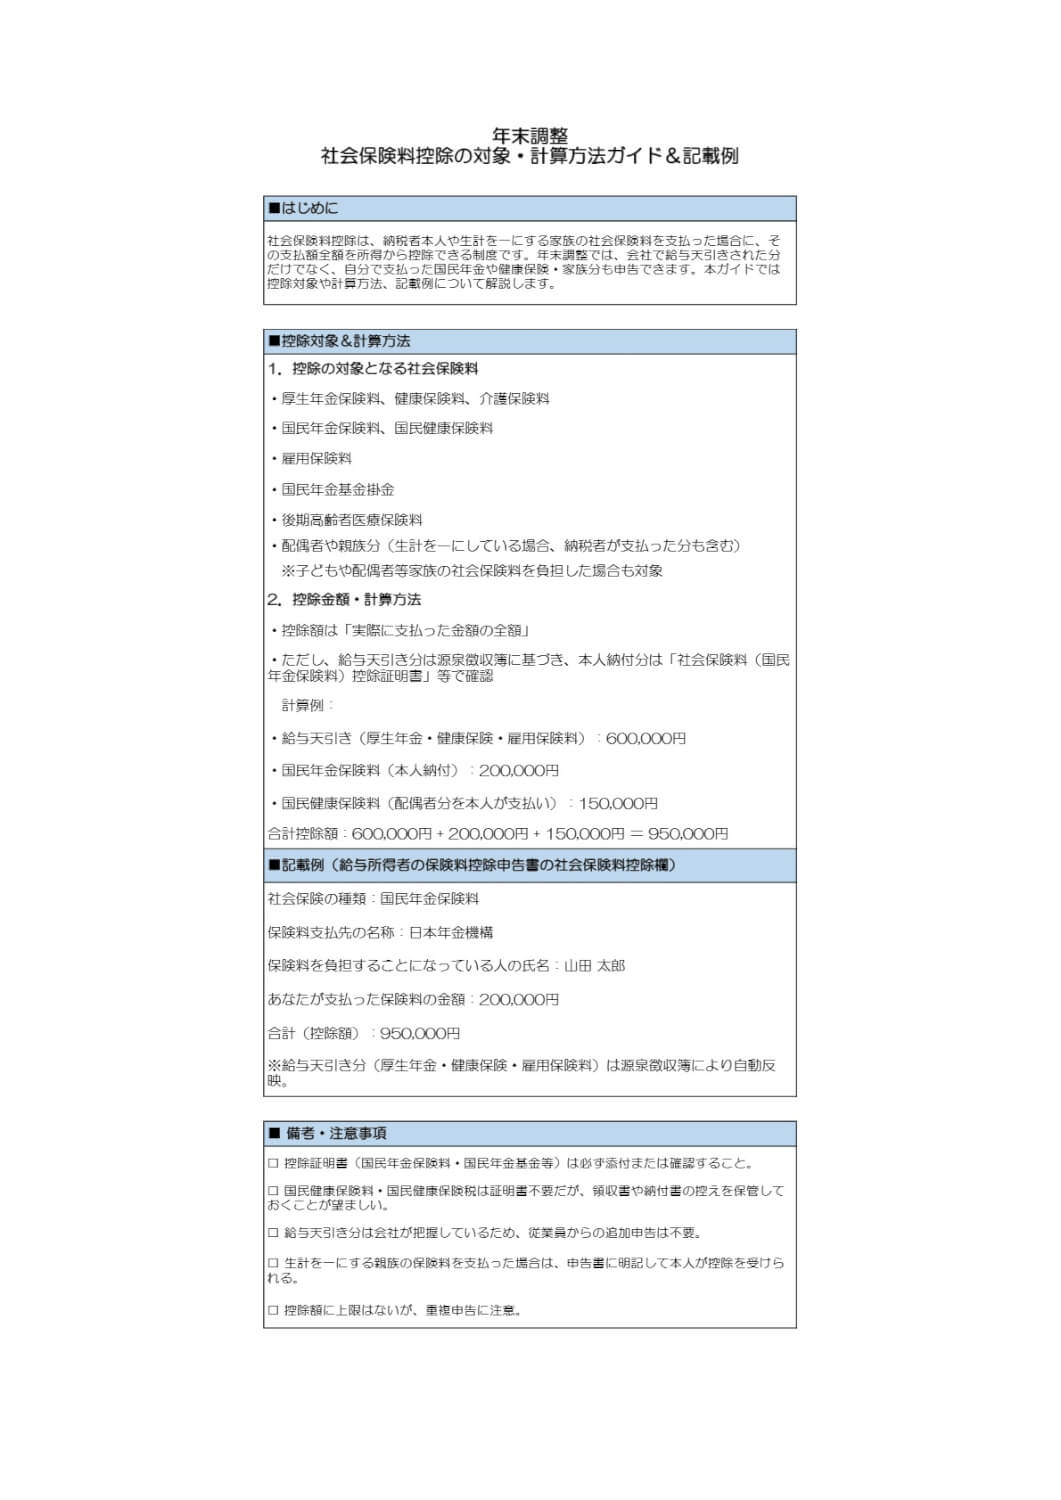
社会保険料控除の対象になる保険料は?
社会保険料控除の対象は、法令で加入が定められた公的な保険料に限られます。民間の保険商品の保険料は別の控除枠で扱うため、まずどこまでが社会保険料にあたるのかを整理しておきましょう。
社会保険料控除の対象になる保険料の種類
国税庁は社会保険料控除の対象を14項目に定めており、公的医療保険や公的年金、労働保険、共済などの保険料が幅広く含まれます。
年末調整でどこまでを控除に含められるかは、以下の範囲となります。
| 区分 | 対象となる保険料・掛金 |
|---|---|
| 公的医療保険 |
|
| 公的年金 |
|
| 介護保険 |
|
| 労働保険 |
|
| 共済・その他 |
|
このうち年末調整の実務で登場するものは限られます。
給与から差し引く健康保険(介護保険料を含む)、厚生年金保険、雇用保険の保険料に加えて、従業員が自分で納めた国民年金、国民健康保険、後期高齢者医療の保険料や国民年金基金の掛金あたりが中心です。
共済組合や恩給法にもとづく掛金は、公務員から転職した従業員がいる場合に確かめる程度と考えてよいでしょう。
いずれも従業員本人が負担した分だけが対象になります。健康保険料や厚生年金保険料は会社と従業員が折半して負担しますが、会社負担分は控除に含めません。
社会保険料以外の控除については、以下の記事も参考にしてください。

生命保険料控除やiDeCoとの違い
加入が任意の制度にかかる保険料や掛金は、社会保険料控除ではなく別の控除枠で申告します。同じ保険料控除申告書のなかでも記入欄が分かれており、添付する証明書も制度ごとに異なります。
民間の生命保険や介護医療保険の保険料は生命保険料控除、地震保険料は地震保険料控除、iDeCo(個人型確定拠出年金)の掛金は小規模企業共済等掛金控除の対象です。公的な制度への保険料かどうかが分かれ目になります。
従業員が国民年金基金の掛金とiDeCoの掛金を取り違えて記入するケースは少なくありません。国民年金基金は社会保険料控除、iDeCoは小規模企業共済等掛金控除と欄が異なるため、回収時に証明書の名称まで見比べておくと差し戻しを減らせます。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
年末調整で申告が必要な保険料はどこまで?
年末調整で申告してもらう社会保険料は、その保険料を誰がどのように納めたかで決まります。給与から差し引いたものは会社側で処理できるため、記入してもらうのは従業員が自分で納付した分と、生計を一にする家族の分です。
判断の軸は、誰から支払われたかという点です。
納め方ごとの扱いは次のとおりです。
| 保険料の納め方 | 申告書への記入 | 証明書の添付 |
|---|---|---|
| 給与・賞与から天引き | 不要 | 不要 |
| 本人が納付(国民年金・国民年金基金) | 必要 | 必要 |
| 本人が納付(国民健康保険・介護保険・後期高齢者医療など) | 必要 | 不要 |
| 生計を一にする家族の分を本人が納付 | 必要 | 国民年金等のみ必要 |
| 家族本人の年金から天引き(特別徴収) | 記入できない | ― |
家族の保険料であっても、家族自身の年金から差し引かれているものは家族が納めた扱いになり、従業員の控除には含められません。回収時に迷いやすい部分のため、配布資料にこの区分を載せておくと問い合わせが減ります。
給与から天引きされた保険料は記入しない
給与や賞与から差し引いた健康保険料や厚生年金保険料は、会社が金額を管理しているため、従業員が保険料控除申告書に書く必要はありません。毎月の給与計算の結果が、そのまま年末調整の控除額に反映されます。
会社は毎月の給与計算で従業員負担分を差し引き、その累計を源泉徴収簿や賃金台帳に記録しています。年末調整ではこの金額をそのまま社会保険料控除に含めます。
注意したいのは二重計上です。従業員が念のためと考えて天引き分まで記入すると、控除額が実際より大きくなり、計算をやり直すことになります。申告書を配布する際に「給与から引かれている分は書かなくてよい」と一言添えておきましょう。
自分で納めた保険料は申告が必要になる
給与天引き以外に従業員が自分で納めた社会保険料は、申告してもらわなければ年末調整で控除できません。会社側からは支払いの有無がわからないため、申告漏れが起きやすい部分です。
代表的なのは次のようなケースです。
- 扶養している家族の国民年金保険料を納めた
- 離職期間中に国民健康保険料を納めた
- 任意継続被保険者として健康保険料を納めた
心当たりがないと考えている従業員でも、家族が年の途中で退職して国民健康保険に切り替えているケースがあります。申告書の配布時に想定されるケースを示しておくと、回収の精度が上がるでしょう。
中途入社した従業員の前職期間分
年の途中で入社した従業員が、前職の退職から入社までの間に自分で納めた保険料も、入社先の年末調整で控除できます。空白期間は国民年金の第1号被保険者となり、国民健康保険にも加入するのが通例です。
この期間に納めた保険料は、入社先に提出する保険料控除申告書に記入してもらいます。
あわせて前職の源泉徴収票も回収します。前職の給与と天引き分を合算しなければ年間の税額が確定しないためです。届いていない従業員には、早めに前職へ交付を依頼するよう伝えておきましょう。
家族の保険料は実際に支払った人が控除を受ける
従業員が生計を一にする配偶者や親族の社会保険料を負担した場合、支払った全額を従業員の所得から差し引けます。控除を受けるのは保険の対象者ではなく、支払った人です。
厚生年金保険に加入する従業員本人に国民年金保険料の納付義務はありませんが、20歳以上の子には収入がなくても納付義務があります。学生納付特例で猶予を受ける方法もある一方、親である従業員が子に代わって納めるケースは少なくありません。
「生計を一にする」とは家計が同じであることを指し、同居は要件になりません。勤務や修学、療養などで別居していても、休日に実家へ戻る慣習がある場合や、生活費・学費・療養費を仕送りしている場合は認められます。反対に、同居していても二世帯住宅などで家計が明らかに分かれていれば該当しません。
気をつけたいのは、年の途中で家族の状況が変わるケースです。生計を一にしていた子が結婚して独立した後も親が保険料を納め続けている場合、対象になるのは生計を一にしていた期間に支払った分だけです。判定は保険料を支払った時点で行います。
家族名義の口座振替や年金からの天引きは対象外
家族自身が支払ったと扱われる保険料は、従業員の社会保険料控除に含められません。支払いの出どころが誰かで、控除を受ける人が決まります。
配偶者の公的年金から介護保険料などが特別徴収されている場合、その保険料を支払ったのは配偶者です。従業員が扶養していても、従業員の控除対象にはなりません。
後期高齢者医療制度の保険料も同じ考え方です。年金からの特別徴収であれば年金受給者本人に適用され、口座振替を選んでいる場合は口座振替によって実際に支払った人(被保険者本人か、被保険者と生計を一にする配偶者その他の親族に限られます)に適用されます。従業員が親の保険料を自分の口座から振り替えていれば、従業員の控除対象です。回収時には口座の名義まで確かめておきましょう。
前納や追納など過去の年分の保険料
翌年分を前納した保険料も、過去の年分をあとから納めた保険料も、その年に納めていれば当年の控除対象になります。いつの分まで納められるかは、未納か猶予かで変わります。
2年分をまとめて前納した国民年金保険料は、支払った年に全額を控除するか、各年に分けて控除するかを選べます。前納期間が1年以内のものも支払った年の対象です。所得が多い年に全額を寄せれば、その年の税負担を抑えられるでしょう。
13月以上の前納をした場合、控除証明書は各年に分割された最大3枚が届きます。まとめて申告するなら3枚とも切り離さずに添付し、各年に分けるならその年分の1枚を切り離して添付します。残りは翌年以降に使うため、保管してもらいましょう。
過去の年分をさかのぼって納めるケースでは、手続きをせずに納めていなかった未納分は納期限から2年を過ぎると納付できません。免除や納付猶予、学生納付特例の承認を受けた期間は、承認された月の前10年以内であれば追納できます。まとまった金額を納めた年は、控除額がふだんより大きくなります。
申告し忘れたときは確定申告でやり直せる
年末調整で申告できなかった社会保険料は、翌年に本人が確定申告をすれば控除を受けられます。納め過ぎた所得税を取り戻す手続きは、還付申告と呼ばれます。
還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます。過去の年分の申告漏れに気づいた場合でも、期間内であれば取り戻せます。会社の源泉徴収票と、申告し忘れた保険料の控除証明書を用意して手続きします。
会社側でも、源泉徴収票を交付する前であれば年末調整を再計算できる場合があります。申告漏れの相談を受けたら、まず自社で対応できる時期かどうかを確かめてから案内するとよいでしょう。
控除証明書などの必要書類はどう集める?
年末調整で社会保険料控除を適用するには、従業員から保険料控除申告書を回収します。証明書の添付が必要な保険料と不要な保険料があるため、配布の段階で線引きを伝えておくと回収がスムーズです。
添付が必要な書類と不要な書類
控除証明書の添付が必要なのは、国民年金保険料と国民年金基金の掛金だけです。
回収する書類は次のように分かれます。
- 添付が必要:国民年金保険料、国民年金基金の掛金
- 添付は不要:国民健康保険料、介護保険料、後期高齢者医療保険料など
添付が必要なものは、支払った金額を証する書類を保険料控除申告書に添付するか、提出時に提示してもらいます。
添付が不要な保険料には、そもそも控除証明書が送られてきません。会社側でも金額を確かめられないため、市区町村から届く納付通知書や納付済額のお知らせ、領収証書で年間の合計額を確認したうえで記入するよう案内します。
申告書の提出期限は、その年最後に給与等の支払を受ける日の前日までです。実務では11月頃に配布し、12月の給与支払い前に回収する流れが多いでしょう。
控除証明書が届く時期と見込み額の注意
国民年金保険料の控除証明書は日本年金機構から送られ、納付した時期によって届くタイミングが変わります。受け取り方は書面の郵送と電子データの2とおりです。
| 保険料を納付した時期 | 電子データ | 書面(郵送) |
|---|---|---|
| 1月〜9月 | 10月中旬〜下旬 | 10月下旬〜11月上旬 |
| 10月〜12月 | 翌年1月下旬〜 | 翌年2月上旬 |
※令和7年分の送付実績にもとづく目安で、年によって前後します。
ねんきんネットで事前に登録した人にはマイナポータル経由で電子データが送られ、この場合は書面の郵送が行われません。従業員から「ハガキが届かない」と相談を受けたときは、電子データの対象になっていないかを確かめてもらいましょう。
10月に届く証明書で注意したいのが金額です。記載されている納付済額は9月分までで、10月から12月分は見込み額として示されています。この期間に納付額が変わった従業員がいる場合は、証明書に加えて領収証書の添付が必要になります。
控除証明書が届かない・なくしたとき
控除証明書は再交付を受けられます。ねんきんネットからいつでも申請でき、受付から発送までは1週間程度かかります。
年末調整の締め切り間際に申し出があると間に合わないおそれがあるため、申告書の配布時に手元の書類を確かめるよう伝えておきましょう。き損や紛失による再発行は、ねんきん自動音声送付受付サービスでも受け付けています。そのほかの問い合わせ先はねんきん加入者ダイヤルです。
参照:令和7年分社会保険料(国民年金保険料)控除証明書の発行について|日本年金機構
保険料控除申告書の社会保険料欄はどう書く?
保険料控除申告書には社会保険料控除の欄があり、従業員が自分で納めた保険料をここに記入します。記入する項目は多くありませんが、誰の保険料かを取り違えると控除額が変わるため、回収時の確認点として押さえておきましょう。
申告書に記入する項目
社会保険料控除の欄には、保険の種類、支払先の名称、保険料を負担することになっている人、本年中に支払った金額を記入します。控除証明書の記載をそのまま転記する形が基本です。

- 社会保険の種類:国民年金、国民健康保険といった名称を記入する
- 保険料支払先の名称:国民年金なら日本年金機構、国民健康保険や介護保険なら市区町村名を記入する
- 保険料を負担することになっている人:その保険の対象者の氏名を記入する
- 本年中に支払った保険料の金額:証明書や領収証書の年間合計額を転記する
「保険料を負担することになっている人」は、従業員自身の保険料であれば本人の氏名、家族の分であれば家族の氏名です。
子の国民年金保険料を親が支払った場合の記載例
家族の保険料を負担した場合は、「保険料を負担することになっている人」の欄に家族の氏名を記入します。従業員本人の氏名を書いてしまう誤りが起きやすい部分です。
【社会保険料控除欄の記入例】
| 社会保険の種類 | 保険料支払先の名称 | 保険料を負担することになっている人の氏名 | あなたが本年中に支払った保険料の金額 |
|---|---|---|---|
| 国民年金 | 日本年金機構 | 山川一子 | 211,220円 |
| 合計(控除額) | 211,220円 | ||
子の国民年金保険料を親である従業員が納めた例では、社会保険の種類に国民年金、支払先の名称に日本年金機構、負担することになっている人の欄に子の氏名を記入します。金額は届いた控除証明書の合計額です。
配布資料に記載例を添えておくと、問い合わせと差し戻しの両方を減らせます。
国民健康保険料や介護保険料を支払った場合の記載
国民健康保険料や介護保険料は、支払先の名称に市区町村名を記入します。社会保険の種類の欄には、国民健康保険や介護保険といった名称を書きます。
年をまたいで納付した分が混ざりやすいため、その年に納めた金額かどうかも確かめてもらいます。申告された金額に不自然な点があれば、領収証書などの提示を求めて確認しましょう。
集計した控除額はどの書類に転記する?
従業員から回収した申告書の内容は、源泉徴収簿でいったん集計し、最終的に源泉徴収票へ記載します。天引き分と申告分の2系統をどこで合算するかが、担当者にとっての要点です。
源泉徴収簿の給与等からの控除分と申告による控除分
源泉徴収簿の「社会保険料等控除額」欄では、給与から差し引いた分と従業員の申告による分を分けて記入します。内訳を残しておくことで、後日の確認がしやすくなります。
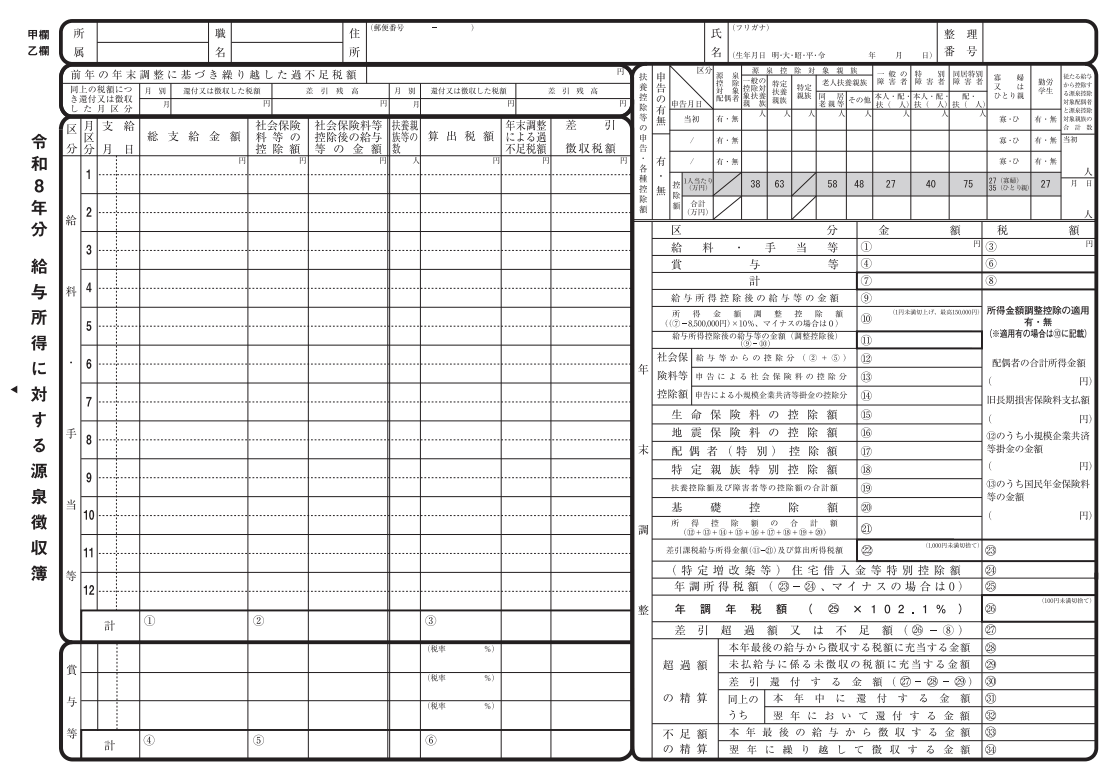
出典:A2-2 給与所得・退職所得に対する源泉徴収簿の作成|国税庁、「令和8年分給与所得に対する源泉徴収簿」
「給与等からの控除分(②+⑤)」欄(⑬の上の⑫)には、毎月の給与と賞与から差し引いた社会保険料の合計が入ります。日々の給与計算の結果がそのまま集計される部分です。
保険料控除申告書に記載された金額は「申告による社会保険料の控除分」欄(⑬)に転記します。分けて管理しておくと、問い合わせや再計算のときに内訳をたどりやすくなります。なお源泉徴収簿は法令で定められた様式ではないため、同じ記録ができる給与台帳でもかまいません。
天引き分はあらためて計算し直さず、この累計をそのまま使います。確認したいのは、年の途中で標準報酬月額が変わった従業員や、賞与から差し引いた分が漏れていないかという点です。定時決定や随時改定を行った月をたどり、給与明細の合計と照らし合わせておきましょう。
源泉徴収票の社会保険料等の金額欄への記入
源泉徴収票の「社会保険料等の金額」欄には、天引き分と申告分を合算した金額を記載します。源泉徴収簿の⑫と⑬を足した金額が入ります。
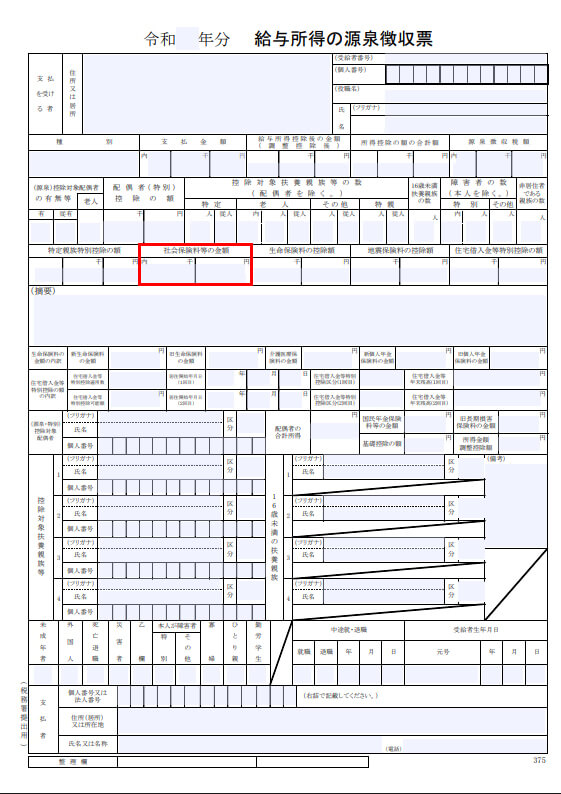
出典:[手続名]給与所得の源泉徴収票(同合計表)|国税庁、「令和 年分 給与所得の源泉徴収票(令和7年12月以後用)」を加工して作成
年末調整に関わる書類のうち、所轄税務署への提出が義務づけられているのは法定調書である源泉徴収票です。保険料控除申告書と源泉徴収簿は、税務署から提出を求められた場合を除き、会社で保管します。
源泉徴収票に記載する金額を誤ると、従業員が翌年に医療費控除などで確定申告をする際にも影響します。交付する前に、源泉徴収簿の集計額と一致しているかを確かめておきましょう。
小規模企業共済等掛金は分けて集計する
iDeCoなどの掛金は社会保険料とは別枠のため、集計の段階から分けて扱います。合算したまま処理すると、内訳がわからなくなります。
従業員が個人型確定拠出年金に加入している場合、その掛金は小規模企業共済等掛金控除の対象です。源泉徴収票では「社会保険料等の金額」欄に、小規模企業共済等掛金の額を内書きする扱いになっています。
給与天引きで掛金を拠出している場合は会社側で金額を管理できますが、個人払込であれば従業員から払込証明書を回収する必要があります。
回収の案内を出す段階で、社会保険料の控除証明書と分けて依頼しておくと記載漏れを防げます。
参照:A2-2 給与所得・退職所得に対する源泉徴収簿の作成|国税庁
控除額の計算方法と税負担への影響は?
社会保険料控除の計算は単純で、その年に支払った金額をそのまま合計します。上限がないため、支払額が大きいほど課税所得が減り、所得税と住民税の負担が軽くなります。
支払った全額が控除され上限はない
社会保険料控除の金額は、その年に実際に支払った額または給与や公的年金等から差し引かれた額の全額です。生命保険料控除のような上限の定めはありません。
納付の期限についても指定がないため、翌年分を前納した保険料や過去の年分の保険料であっても、その年に納めていれば合算できます。まとまった追納をした年は、控除額がふだんより大きくなります。
反対に、その年分の保険料であっても年内に納めていなければ対象になりません。12月分の保険料を翌年1月に納付した場合は、翌年の控除に含めます。
控除によって税額がどう変わるか
社会保険料控除は所得から差し引く所得控除のため、軽くなる税額は控除額にその人の税率を掛けた金額が目安になります。控除額がそのまま戻ってくるわけではない点は、従業員に伝えておきたい部分です。
課税される所得金額が300万円の従業員が、家族の国民年金保険料18万円を申告した場合
所得税:18万円 × 10% = 1万8,000円
住民税:18万円 × 10% = 1万8,000円
軽減額の目安:合計 約3万6,000円
※所得税の税率は課税所得に応じて5%から45%まで変わります。住民税の所得割を10%と仮定した概算で、復興特別所得税は考慮していません。
設例のとおり、同じ控除額でも税率が高い人ほど軽くなる金額は大きくなります。所得税の速算表では、課税される所得金額が195万円超330万円以下で10%、330万円超695万円以下で20%と段階が分かれています。
従業員から「いくら戻るのか」と聞かれた場合は、この考え方を伝えると納得を得やすいでしょう。実際の還付額は、すでに源泉徴収した税額との差額で決まります。
年末調整の社会保険料控除で押さえたいこと
年末調整の社会保険料控除で担当者が線引きすべきなのは、給与から差し引いた保険料と、従業員が自分で納めた保険料の切り分けです。天引き分は会社側で集計できるため、保険料控除申告書に記入してもらうのは自分で納付した分だけになります。
家族の保険料を負担した場合も控除の対象になりますが、家族自身の年金から差し引かれているものは含められません。回収した金額は源泉徴収簿で天引き分と申告分に分けて集計し、合算した金額を源泉徴収票に記載します。国民年金保険料と国民年金基金の掛金は控除証明書の添付が必要なため、配布の段階で案内しておくと回収の手戻りを減らせます。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整で申請できない控除は?確定申告が必要なケースを解説
年末調整で所得税が還付になり、12月の給料が楽しみという方も多いのではないでしょうか。1年間に生じた収入や支出によって、「控除」を受けられると聞いたことがあるかもしれません。控除に…
詳しくみる -
# 年末調整業務
年末調整で交通費は給与に含まれるのか
年末調整で交通費は年収に含まれる? 非課税限度額内の通勤手当は年収に含まれません。 公共交通機関の非課税上限は月15万円 マイカー通勤は距離に応じた上限額を適用 2025年・202…
詳しくみる -
# 年末調整業務
年末調整でふるさと納税の控除ができない理由とは?正しい申告方法を解説
「ふるさと納税」では、税金が還付されることは多くの方がご存じでしょう。しかし、毎年、勤務先で手続きしている年末調整では、ふるさと納税の控除はできません。ふるさと納税の控除手続きは、…
詳しくみる -
# 年末調整業務
年末調整の国民健康保険料はこう控除!書き方・対象期間・還付額を解説
国民健康保険料は年末調整で控除できる? 国民健康保険料は、年末調整の社会保険料控除として支払った全額を所得から差し引けます。 控除対象は1月〜12月に実際に支払った金額 生計を一に…
詳しくみる -
# 年末調整業務
【テンプレ付】源泉徴収票と給与支払報告書の違いを提出先等の観点で解説!
年末調整が終わった後、やってくるのが源泉徴収票の作成や給与支払報告書の作成です。この二つの帳票は同じ情報を記載しますが、それぞれ提出する先や目的が異なります。ここでは、源泉徴収票と…
詳しくみる -
# 年末調整業務
【令和8年分】保険料控除申告書のチェック方法は?書き方も解説
保険料控除申告書はどこを確認する? 控除証明書との金額の一致と、控除額の計算が確認の中心になります。 金額は証明書の申告額を転記する 新旧の区分を契約日で確かめる 証明書の添付漏れ…
詳しくみる