
- 更新日 : 2026年10月8日
年末調整で養老保険料は控除できる?申告書の書き方と控除額
養老保険は一般の生命保険料控除の対象となり、年末調整で申告すると所得税と住民税が軽くなります。
- 貯蓄型でも死亡保障があれば申告できる
- 保険料控除申告書と証明書を提出する
- 忘れても5年以内なら還付申告で取り戻せる
契約時期で計算式が分かれ、新契約は原則4万円、旧契約は5万円が上限です。令和8年・9年分は、23歳未満の扶養親族がいる世帯で上限が6万円に広がります。
養老保険の保険料は、年末調整で生命保険料控除の対象になります。貯蓄性があるため対象外だと思われがちですが、死亡保障を備えた生命保険の一種として扱われるためです。
ここでは、養老保険料を年末調整で控除するために必要な書類と書き方、控除額の計算方法を解説します。
養老保険料は年末調整で控除できる
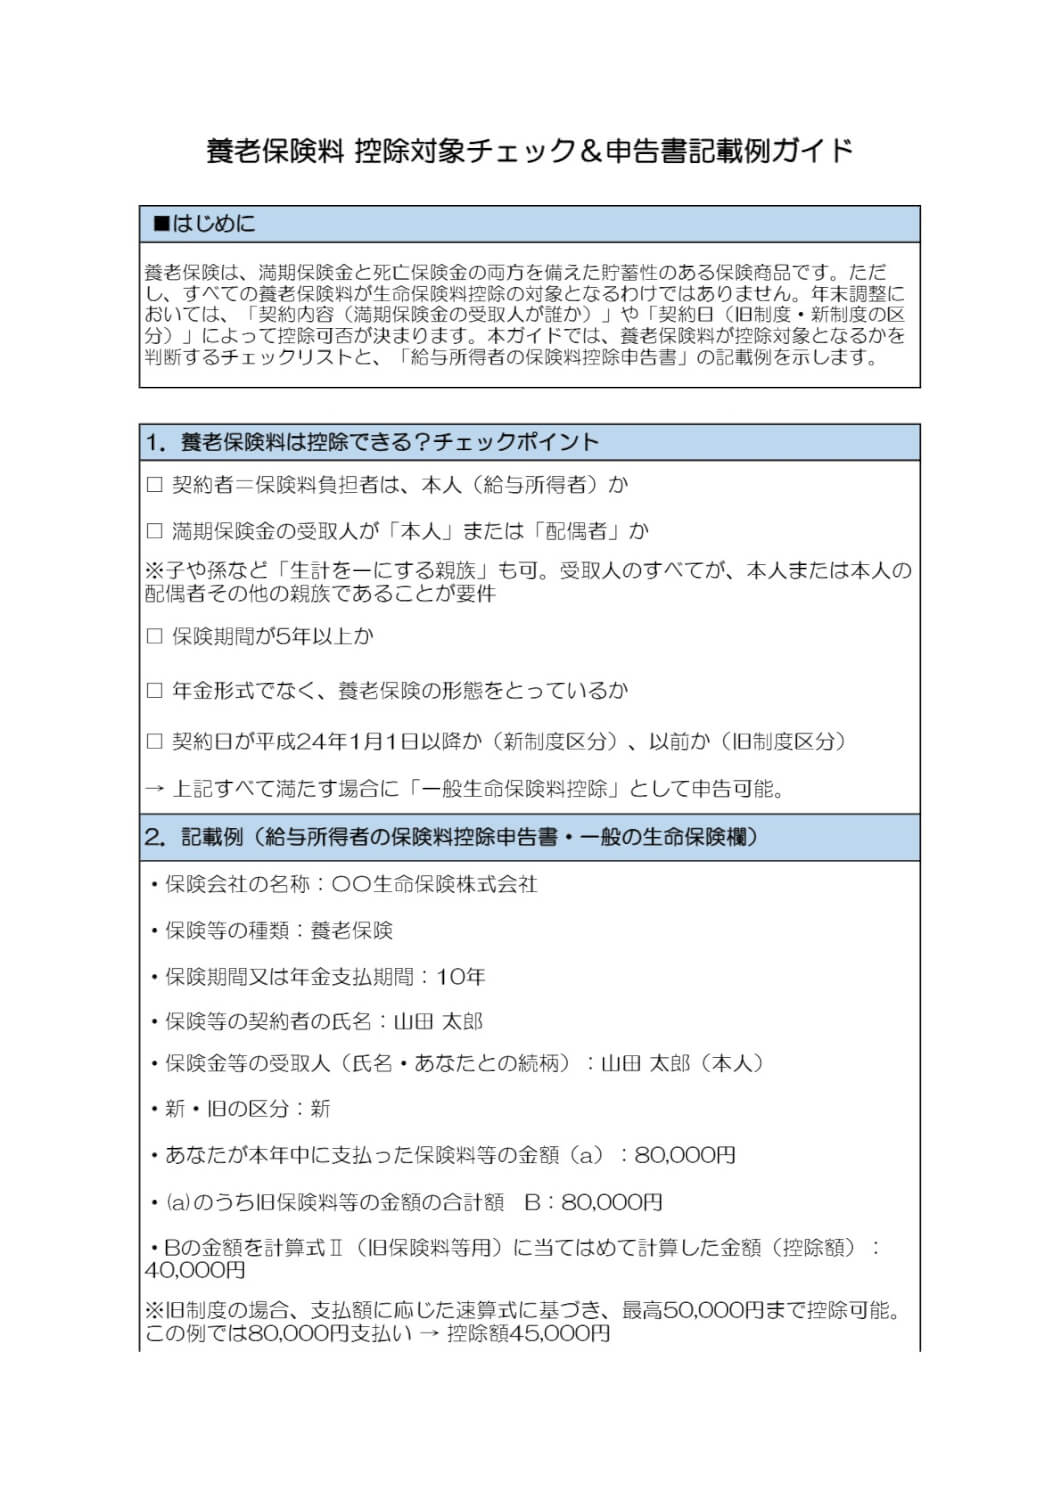
養老保険の保険料は、一般の生命保険料控除として年末調整で申告できます。貯蓄性があっても、死亡や生存を理由に保険金が支払われる契約であれば控除の対象に含まれるためです。
控除区分を取り違えると控除額の計算が変わるため、申告書に記入する前に確認しておきましょう。
養老保険は、保険期間中に亡くなれば死亡保険金を受け取れ、満期まで生存すれば死亡保険金と同額の満期保険金を受け取れる生命保険です。万一への備えと将来に向けた積み立てを1本の契約でまかなえるため、貯蓄型の保険として案内されることもあります。
定期保険や終身保険との違いは次のとおりです。
| 保険の種類 | 保険期間 | 満期保険金 |
|---|---|---|
| 養老保険 | 一定期間 | あり(死亡保険金と同額) |
| 定期保険 | 一定期間 | なし |
| 終身保険 | 一生涯 | なし(解約返戻金はあり) |
満期保険金があるぶん、同じ保障額なら定期保険より保険料は高くなります。また、保険料の払い込みが終わって満期保険金を受け取ると、その時点で保障も終わります。
生命保険料控除は、次の区分に分かれています。養老保険はこのうち一般の生命保険料控除にあたります。
- 一般の生命保険料控除:養老保険、定期保険、終身保険、学資保険など
- 介護医療保険料控除:医療保険、がん保険、介護保険など
- 個人年金保険料控除:個人年金保険料税制適格特約を付けた個人年金保険
ただし、養老保険であればどの契約でも控除を受けられるわけではありません。判定されるのは商品名ではなく、保険期間と保障の内容です。
| 判定 | 契約の内容 |
|---|---|
| 対象になる | 保険期間5年以上で、死亡や生存を理由に保険金が支払われる契約 |
| 対象にならない | 保険期間5年未満の貯蓄保険や貯蓄共済 |
| 対象にならない | 保険金の受取人が本人・配偶者・その他の親族以外の契約 |
死亡保障がある養老保険は「生存または死亡に基因して一定額の保険金が支払われる保険契約」に該当するため、保険期間が5年以上であれば控除の対象に含まれます。
契約内容は控除証明書か保険証券で確かめておきましょう。
参照:No.1141 生命保険料控除の対象となる保険契約等|国税庁
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
養老保険料の控除に必要な書類とその書き方は?
年末調整で養老保険料の控除を受けるには、「給与所得者の保険料控除申告書」と「生命保険料控除証明書」を勤務先へ提出します。申告書は勤務先から配布され、控除証明書は加入している保険会社から郵送されます。それぞれの入手時期と書き方を見ていきましょう。
1.保険料控除申告書と控除証明書を用意する
手続きに使うのは、勤務先から11月上旬ごろに配られる「給与所得者の保険料控除申告書」と、保険会社から10月ごろに届く「生命保険料控除証明書」です。マイナポータル連携や電子データでの受け取りに対応している保険会社もあります。
- 給与所得者の保険料控除申告書
- 生命保険料控除証明書
保険料控除申告書は、「給与所得者の扶養控除等(異動)申告書」や基礎控除申告書(給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書)などとあわせて配られるのが通例です。
証明書を紛失した場合は、保険会社に連絡して再発行を依頼します。年払や半年払の契約で証明書の発行が年末調整の時期に間に合わないときは、勤務先の担当者に早めに伝えておくと処理を調整してもらえるケースがあります。
【給与所得者の保険料控除申告書】
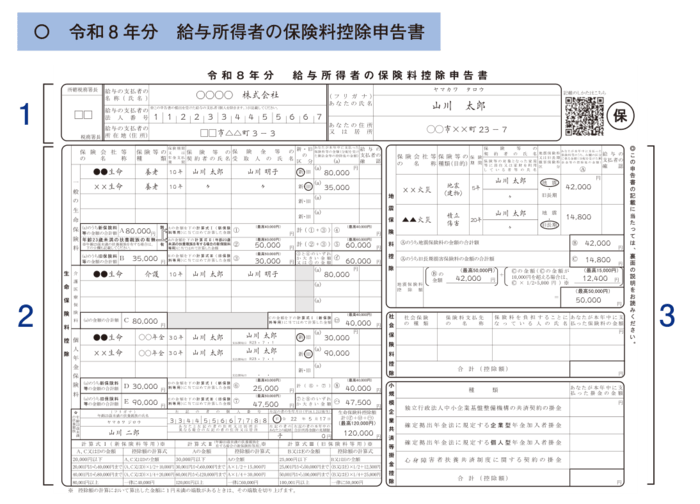
出典:A2-3 給与所得者の保険料控除の申告|国税庁、令和8年分 給与所得者の保険料控除申告書
2.氏名・住所など申告者の情報を記入する
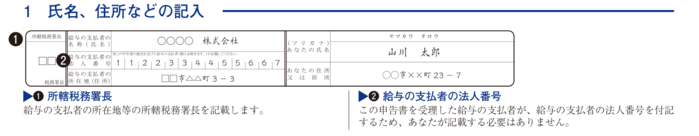
給与所得者の保険料控除申告書の上部にある欄に、氏名、フリガナ、住所または居所を記入します。
給与の支払者の名称や法人番号は、申告書を受け取った勤務先が記入するため、本人が書く必要はありません。
所轄税務署長は勤務先の所在地を管轄する税務署を書きます。自分の住所地の税務署ではない点に注意してください。
出典:A2-3 給与所得者の保険料控除の申告|国税庁、令和8年分 給与所得者の保険料控除申告書
3.保険会社名・保険の種類・受取人を記入する
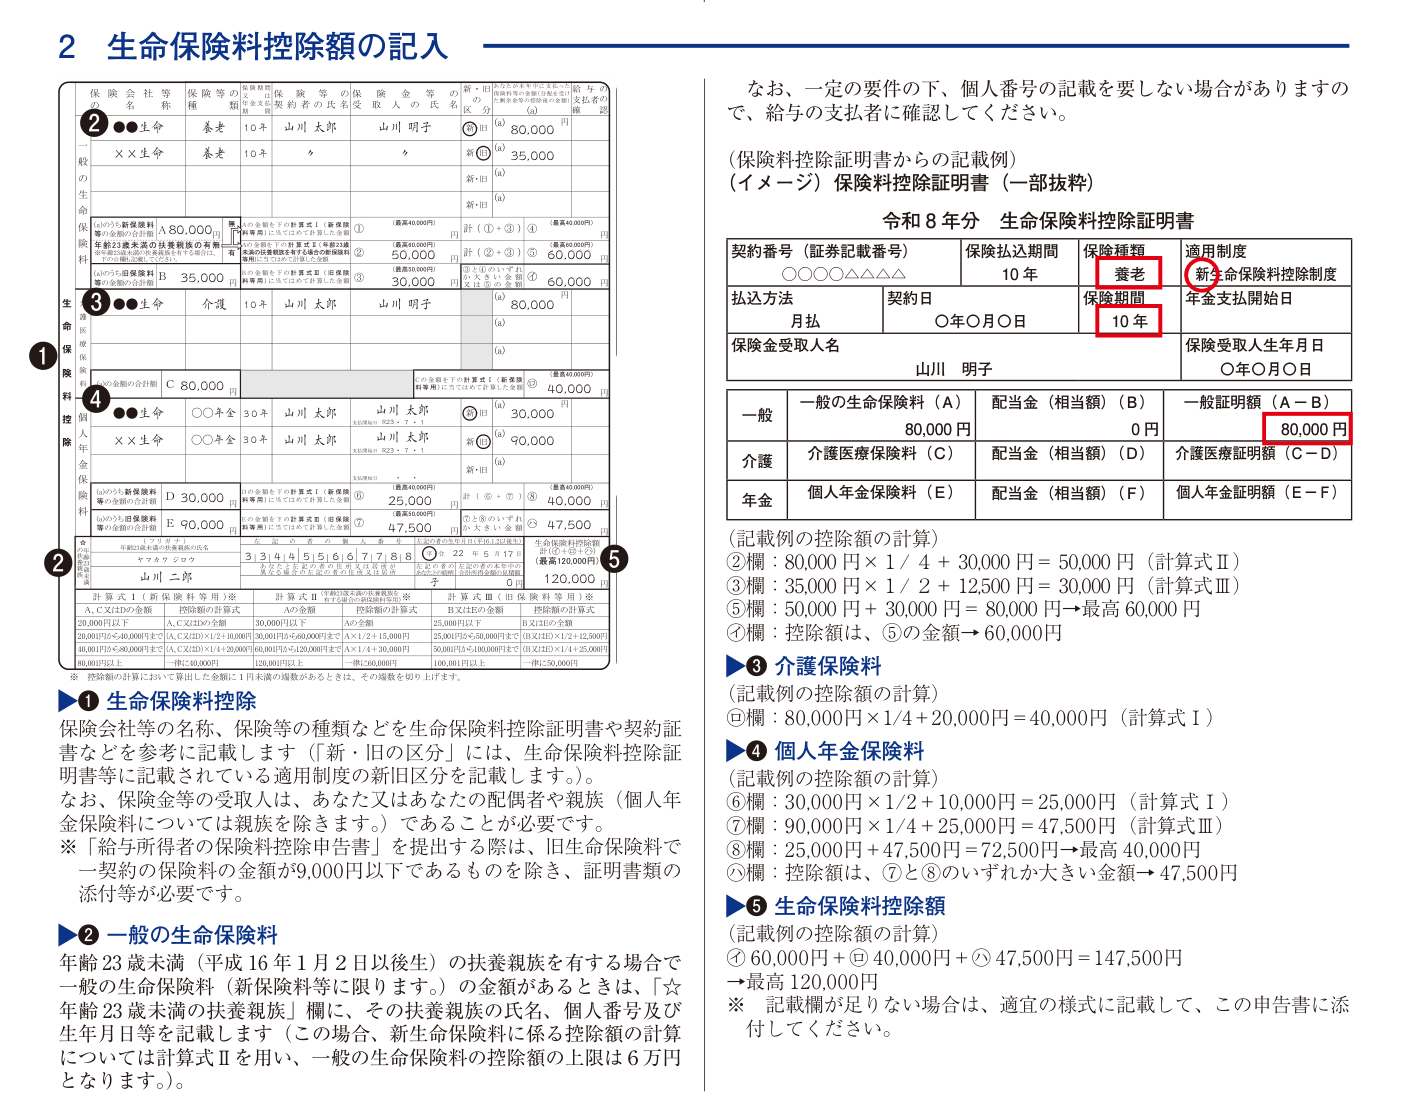
出典:A2-3 給与所得者の保険料控除の申告|国税庁、令和8年分 給与所得者の保険料控除申告書
「一般の生命保険料」欄に保険会社の名称、保険の種類、保険期間、契約者名、保険金の受取人を記入します。一般の生命保険料では、保険金の受取人が本人か配偶者、その他の親族である必要があります。
保険等の種類は、証明書の記載にあわせて「養老」と書きます。
新保険料と旧保険料の区分は生命保険料控除証明書に記載されている適用制度をそのまま書き写します。
年の途中で解約や減額があった場合は、実際に支払った保険料が控除の対象になります。証明書の金額と食い違うときは、勤務先の担当者か保険会社に確認してから記入します。
4.支払保険料から控除額を計算して記入する
支払った保険料を新旧に分けてA欄とB欄に集計し、申告書に印刷された計算式にあてはめて控除額を求めます。
令和8年分は計算式が3種類に増え、記入する欄の番号も次のように変わりました。
| 欄 | 記入する金額 |
|---|---|
| ① | Aの金額を計算式Ⅰ(新保険料等用)にあてはめた金額(最高40,000円) |
| ② | Aの金額を計算式Ⅱ(23歳未満の扶養親族を有する場合の新保険料等用)にあてはめた金額(最高60,000円) |
| ③ | Bの金額を計算式Ⅲ(旧保険料等用)にあてはめた金額(最高50,000円) |
| ④ | ①と③の合計額(最高40,000円) |
| ⑤ | ②と③の合計額(最高60,000円) |
| ㋑ | ③と④のいずれか大きい金額、または⑤の金額 |
23歳未満の扶養親族がいない場合は②と⑤を使いません。㋑欄には③と④のいずれか大きい金額を記入します。控除額の計算で1円未満の端数が出たときは、その端数を切り上げます。
出典:A2-3 給与所得者の保険料控除の申告|国税庁、令和8年分 給与所得者の保険料控除申告書
5.控除証明書を添えて勤務先に提出する
記入を終えた保険料控除申告書に生命保険料控除証明書を添付し、勤務先が指定する期限までに提出します。旧生命保険料で一契約の保険料が9,000円以下のものは、証明書類の添付を省けます。
提出後に記入誤りが見つかった場合でも、勤務先で年末調整の再計算が間に合う時期であれば訂正できます。書類を出したあとに契約内容が変わったときも、そのままにせず担当者へ伝えておくと、後から確定申告をする手間を避けられます。
養老保険料の所得税・住民税の控除額はいくら?
養老保険料の控除額は、契約した時期が新制度か旧制度かで計算式が分かれます。所得税だけでなく住民税でも控除を受けられ、住民税側は所得税より上限が低く設定されています。
新制度と旧制度で控除額の上限が異なる
新制度の一般の生命保険料控除は所得税で最高40,000円、旧制度は最高50,000円です。住民税は新制度が最高28,000円、旧制度が最高35,000円になります。
計算式は次のとおりです。所得税と住民税で区分が異なるため、あわせて確認しておきましょう。
【新制度:平成24年1月1日以後に締結した保険契約】
| 税目 | 年間の払込保険料 | 控除額 |
|---|---|---|
| 所得税 | 20,000円以下 | 払込保険料の全額 |
| 20,000円超 40,000円以下 | 払込保険料×1/2+10,000円 | |
| 40,000円超 80,000円以下 | 払込保険料×1/4+20,000円 | |
| 80,000円超 | 一律40,000円 | |
| 住民税 | 12,000円以下 | 払込保険料の全額 |
| 12,000円超 32,000円以下 | 払込保険料×1/2+6,000円 | |
| 32,000円超 56,000円以下 | 払込保険料×1/4+14,000円 | |
| 56,000円超 | 一律28,000円 |
【旧制度:平成23年12月31日以前に締結した保険契約】
| 税目 | 年間の払込保険料 | 控除額 |
|---|---|---|
| 所得税 | 25,000円以下 | 払込保険料の全額 |
| 25,000円超 50,000円以下 | 払込保険料×1/2+12,500円 | |
| 50,000円超 100,000円以下 | 払込保険料×1/4+25,000円 | |
| 100,000円超 | 一律50,000円 | |
| 住民税 | 15,000円以下 | 払込保険料の全額 |
| 15,000円超 40,000円以下 | 払込保険料×1/2+7,500円 | |
| 40,000円超 70,000円以下 | 払込保険料×1/4+17,500円 | |
| 70,000円超 | 一律35,000円 |
※1円未満の端数があるときは、その端数を切り上げます。
控除区分ごとの上限額は次のとおりです。新制度では介護医療保険料控除が加わり、合計の上限が広がりました。
| 控除区分 | 新制度(所得税/住民税) | 旧制度(所得税/住民税) |
|---|---|---|
| 一般の生命保険料 | 40,000円/28,000円 | 50,000円/35,000円 |
| 介護医療保険料 | 40,000円/28,000円 | ― |
| 個人年金保険料 | 40,000円/28,000円 | 50,000円/35,000円 |
| 合計の上限 | 120,000円/70,000円 | 100,000円/70,000円 |
新制度と旧制度の契約を両方持っている場合は、一般の生命保険料控除としてそれぞれ計算したうえで合算できます。ただし合算後の上限は所得税で40,000円、住民税で28,000円にとどまります。
参照:税金の負担が軽くなる「生命保険料控除」|生命保険文化センター
23歳未満の扶養親族がいる場合は上限が6万円になる
令和8年分と令和9年分は、23歳未満の扶養親族がいる場合に新制度の一般の生命保険料控除の上限が60,000円に引き上げられます。子育て世帯の負担を軽くするための時限措置です。
養老保険は一般の生命保険料控除の対象のため、23歳未満の子どもを扶養している場合はこの特例が使えます。控除額の計算式は次のとおりです。
| 年間の払込保険料(新保険料) | 控除額(所得税) |
|---|---|
| 30,000円以下 | 払込保険料の全額 |
| 30,000円超 60,000円以下 | 払込保険料×1/2+15,000円 |
| 60,000円超 120,000円以下 | 払込保険料×1/4+30,000円 |
| 120,000円超 | 一律60,000円 |
適用にあたっては、次の点に注意してください。
- 引き上げの対象は新制度の一般の生命保険料控除に限られ、介護医療保険料控除と個人年金保険料控除は40,000円のまま
- 3区分をあわせた上限は120,000円で変わらない
- 住民税の上限は28,000円のままで、引き上げの対象外
- 適用されるのは令和8年分と令和9年分の所得税
なお、令和8年11月までの給与等の源泉徴収事務に変更はありません。令和8年度税制改正による基礎控除の引き上げなども含め、変更分は令和8年12月に行う年末調整でまとめて精算されます。

控除額がそのまま還付されるわけではない
生命保険料控除で差し引かれるのは所得であり、控除額と同じ金額が戻ってくるわけではありません。税額がどれだけ軽くなるかは、その人の所得税率によって変わります。
所得控除は、税率を掛ける前の所得を減らす仕組みです。同じ控除額でも、所得税率が高い人ほど軽減される税額は大きくなります。
また、年末調整で還付される金額は、毎月の給与から源泉徴収されていた税額との差額で決まります。控除を申告しても、源泉徴収されていた税額が少なければ、還付される金額もその範囲にとどまります。
年末調整で養老保険料の控除申請を忘れてしまったら?
年末調整で申告を忘れた場合でも、還付申告をすれば所得税の還付を受けられます。ただし勤務先で年末調整をやり直せる期間は限られるため、気づいた時期によって取るべき手続きが変わります。所得税だけでなく翌年の住民税にも影響するため、早めに動きましょう。
年末調整は、毎月の給与から源泉徴収されていた所得税と、その年の所得に対する正しい所得税との差額を精算する手続きです。翌年の住民税も、この結果をもとに計算されます。
住民税が決まるまでの流れは次のとおりです。
- 企業が年末調整と同時に「給与支払報告書(個人別明細書)」を作成する
- 1月1日時点で従業員が住んでいる市区町村へ提出する
- 市区町村が報告書に基づいて翌年の住民税を決定する
そのため、養老保険料の控除申請を忘れると、所得税を納めすぎたままになるだけでなく、翌年の住民税も本来より高くなりやすくなります。
気づいた時期ごとの対応は次のとおりです。
| 気づいた時期 | 取るべき手続き |
|---|---|
| 勤務先の年末調整が終わる前 | 担当者に申し出て、申告書を再提出する |
| 年末調整の後、源泉徴収票を受け取った後 | 翌年1月1日から5年以内に還付申告をする |
還付申告は確定申告と同じ用紙で行い、確定申告の期間に関係なく、翌年1月1日から5年間いつでも提出できます。源泉徴収票と生命保険料控除証明書を用意すれば手続きできます。
ここで注意したいのが、一般の生命保険料控除には上限があることです。ほかの生命保険の保険料ですでに上限に達している場合、養老保険料を追加で申告しても控除額は増えません。
上限に達していない場合は、忘れずに申告しましょう。
養老保険の満期保険金を受け取った年の税金は?
満期保険金を一時金で受け取ると、保険料を負担した人と受取人が同じであれば一時所得として所得税の対象になり、異なれば贈与税の対象です。いずれも年末調整では精算できないため、金額によっては確定申告が必要になります。
| 保険料の負担者 | 保険金の受取人 | 税金の種類 |
|---|---|---|
| 本人 | 本人 | 所得税 |
| 本人 | 配偶者や子どもなど | 贈与税 |
契約者と受取人が同じ場合は一時所得になる
保険料を負担した人が満期保険金を一時金で受け取る場合、一時所得として所得税の対象になります。受け取った金額の全額に課税されるわけではありません。
一時所得の金額は、受け取った保険金の総額から払い込んだ保険料を差し引き、さらに特別控除額50万円を引いた金額です。
課税の対象になるのは、この金額をさらに2分の1にした金額です。
払い込んだ保険料との差額が50万円以下であれば、一時所得は生じません。養老保険は満期保険金が払込保険料を大きく上回る例が多くないため、課税されないケースもあります。
年金形式で受け取る場合は、一時所得ではなく雑所得として扱われます。
また、次の契約は源泉分離課税が適用され、源泉徴収だけで課税関係が終わります。
- 一時払養老保険などで保険期間が5年以下のもの
- 保険期間が5年超でも、5年以内に解約したもの
契約者と受取人が違う場合は贈与税の対象になる
保険料を負担した人と満期保険金の受取人が異なる場合、受け取った保険金は贈与税の対象になります。所得税として扱われる場合より税負担が重くなりやすい点に注意が必要です。
たとえば、夫が保険料を負担し、満期保険金の受取人を妻や子どもにしている契約が該当します。年金形式で受け取る契約の場合は、年金を受け取る権利そのものに贈与税がかかります。
受取人を変更できるかどうかは契約内容によって扱いが異なります。満期が近づいたら、保険会社に早めに相談しておきましょう。
参照:No.1755 生命保険契約に係る満期保険金等を受け取ったとき|国税庁
金額によっては確定申告が必要な場合がある
満期保険金による所得は年末調整の対象外で、金額によっては確定申告をします。判定の基準は、給与所得と退職所得以外の所得の合計額です。
1か所から給与の支払を受けていて、その年の給与収入が2,000万円以下の場合、給与所得と退職所得以外の所得の合計が20万円以下であれば確定申告は必要ありません。
一時所得については、2分の1にした後の金額で判定します。
贈与税の対象になる場合は、所得税の確定申告とは別に、受け取った翌年に贈与税の申告を行います。所得税と贈与税では申告先の手続きも期限も異なるため、契約内容を確認したうえで準備を進めます。
養老保険料は年末調整で控除対象となる
養老保険料は、年末調整で一般の生命保険料控除として申告でき、所得税と住民税の負担が軽くなります。貯蓄性のある保険でも、死亡保障を備えた生命保険にあたるためです。手続きに使うのは「給与所得者の保険料控除申告書」と「生命保険料控除証明書」で、控除証明書の区分と金額をそのまま転記すれば迷いません。
控除額は契約時期によって計算式が変わり、新制度は所得税で最高40,000円、旧制度は最高50,000円です。令和8年分と令和9年分は、23歳未満の扶養親族がいる場合に新制度の上限が60,000円へ広がります。
申告を忘れても、翌年1月1日から5年以内であれば還付申告で取り戻せます。翌年の住民税にも影響するため、早めに手続きしましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整が期限に間に合わないときは?会社と従業員の対応方法
年末調整の期限に遅れた場合の対処は? 従業員の場合は勤務先に相談するか確定申告のどちらかで所得税の還付をします。 期限を過ぎてもあきらめずに連絡する 翌年1月31日までは会社が再計…
詳しくみる -
# 年末調整業務
続柄の書き方は大丈夫?記載方法の基本をチェックしよう
公的な書類を記入する際、「続柄」の欄を記入することがあります。しかし、誰を基準に書くのかは書類によって異なるため、書き方に迷うこともあるでしょう。 ここでは、住民票の申請、年末調整…
詳しくみる -
# 年末調整業務
年末調整で住所に変更があった場合
引っ越しによって住所が変わった場合、または住民票の住所と居住地が異なる場合には、どの住所を年末調整の必要書類に記入すればいいのでしょうか? また、引っ越し費用は住宅借入金等特別控除…
詳しくみる -
# 年末調整業務
配偶者控除等申告書の記入例は?注意点や計算方法も解説
配偶者控除等申告書とは? 配偶者の所得をもとに控除額を確認し、年末調整時に提出する書類です。 配偶者控除の対象は所得62万円以下(給与収入136万円以下)※令和8年分以後 所得=給…
詳しくみる -
# 年末調整業務
年末調整の見積額をざっくり出すには?基礎控除・給与所得控除の計算方法を解説
年末調整の見積額はどこまで概算でよい? 見積額は控除のボーダーラインから離れていれば概算可、ライン付近なら正確な計算が必要です。 給与収入は1月〜12月の支払日ベースで集計 令和8…
詳しくみる -
# 年末調整業務
年末調整ソフトとは? 給与計算ソフトとの違いも徹底解説
給与計算ソフトには、年末調整の機能を備えているものがあります。しかし年末調整に特化したソフトには、業務を効率化する機能を備えているほか、システム化の負荷が少ないといったメリットがあ…
詳しくみる