
- 更新日 : 2026年10月19日
年末調整の書き方は?令和8年度の改正内容と記入例を解説
基礎控除と給与所得控除の上乗せ、扶養親族の所得要件緩和を反映した記入が必要になります。
- 所得税がかからない年収の上限が広がる
- 収入と所得金額の取り違えが起きやすい
- 特定親族特別控除申告書への対応が要る
12月にまとめて精算するため、早めの案内が従業員の安心につながります。
年末調整とは、毎月の給与から源泉徴収された所得税の過不足を年末に精算する手続きです。令和8年分(2026年分)の年末調整では、基礎控除・給与所得控除の上乗せや扶養親族の所得要件緩和など、書き方に影響する改正が2年連続で行われています。
本記事では、扶養控除等申告書・保険料控除申告書・基礎控除申告書の記入例と令和8年分の変更点を整理し、担当者が記入ミスなく年末調整を進めるためのポイントを解説します。
【令和8年分】年末調整の書き方の変更点は?
令和8年分の年末調整では、基礎控除額の上乗せと給与所得控除の最低保障額の引き上げが主な変更点です。令和8年度税制改正により、給与所得者の手取りに影響する項目が令和7年分に続いて改正されています。
年末調整の書き方に影響する主な改正は以下のとおりです。
| 改正項目 | 令和7年分まで | 令和8年分から |
|---|---|---|
| 基礎控除額(本則) | 58万円 | 62万円 (合計所得2,350万円以下) |
| 給与所得控除の最低保障額 | 65万円 | 74万円 (給与収入190万円以下) |
| 扶養親族等の所得要件 | 58万円以下 | 62万円以下 |
| 一般生命保険料控除の限度額(子育て世帯) | 上限4万円 | 上限6万円 (要件あり) |
基礎控除の本則は58万円から62万円に、給与所得控除の最低保障額は65万円から74万円に、それぞれ引き上げられました。あわせて、扶養親族や配偶者の「年収の壁」も給与収入123万円以下から136万円以下に広がっています。
23歳未満の扶養親族がいる世帯に限り、新生命保険料に係る一般生命保険料控除の適用限度額が4万円から6万円に拡充されました。ただし、一般・介護医療・個人年金の3区分を合わせた適用限度額は、改正後も12万円のまま変わりません。該当する従業員がいる場合、保険料控除申告書の記入方法が変わるため注意が必要です。
また、19歳から22歳の子どもなど「特定親族」を扶養する場合に段階的な控除を受けられる特定親族特別控除も、対象範囲が給与収入136万円超197万円以下に広がりました。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
扶養控除等申告書の書き方は?
扶養控除等申告書は、年末調整で最初に提出する書類であり、記入の基本となる申告書です。正式名称は「給与所得者の扶養控除等(異動)申告書」で、扶養家族の情報や各種控除の適用を申告します。
この書類は他の年末調整書類と違い、その年最初の給与を受け取る日の前日までに提出する「翌年分の事前申告」という性質を持ちます。そのため令和8年12月の年末調整では、令和8年分の記載内容を確認する一方で、令和9年分以後の源泉徴収に使う申告書もあわせて配布・回収するのが実務上の一般的な流れです。従業員へ案内する際は、どちらの年分を記入してもらう書類なのかを明記すると、混同を防げます。
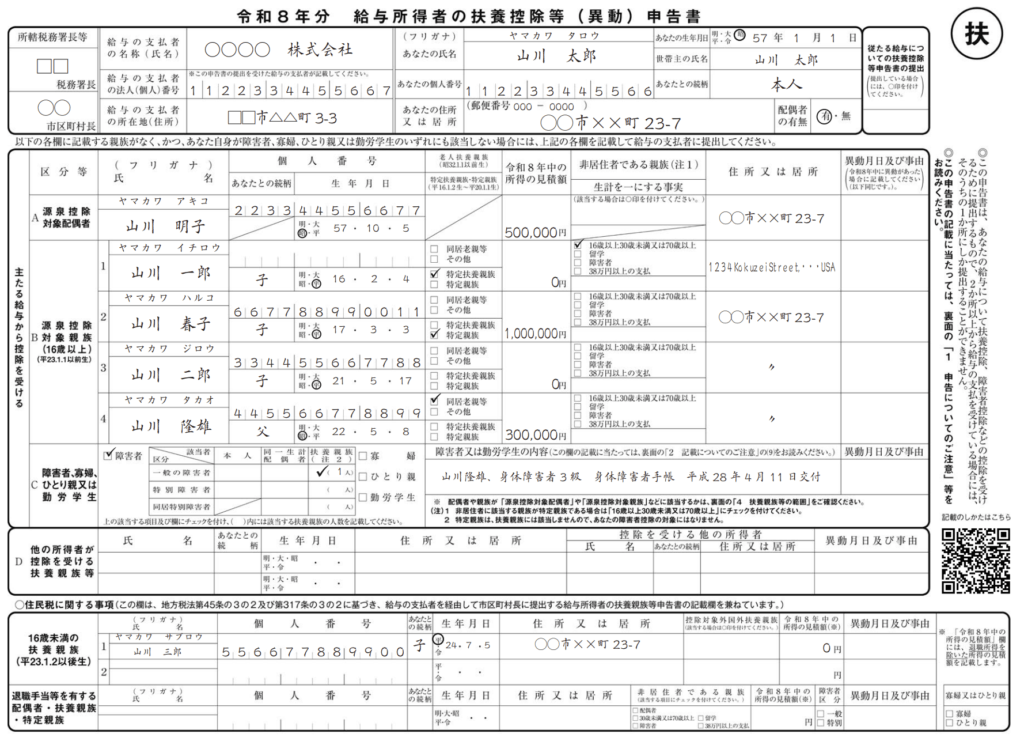
出典:令和8年分 給与所得者の扶養控除等(異動)申告書 記載例|国税庁
氏名・住所など
用紙上部の本人情報欄には、氏名・住所・生年月日・マイナンバー(個人番号)を記入します。世帯主欄には住民票上の世帯主の氏名と続柄を書きましょう。
一人暮らしの場合は世帯主が本人になるため、続柄欄には「本人」と記入します。実家暮らしで父が世帯主なら、続柄は「父」です。
源泉控除対象配偶者
源泉控除対象配偶者欄には、本人の合計所得金額が900万円以下で、生計を一にする配偶者の合計所得金額が95万円以下の人を記載します。配偶者の収入が給与のみの場合、令和8年分の給与収入の上限は169万円です。
この欄への記載の有無にかかわらず、実際に配偶者控除や配偶者特別控除の適用を受けるには、別途「配偶者控除等申告書」の提出が必要です。
記入時のポイントは、配偶者の「年収」ではなく「所得金額」を書く欄がある点です。給与収入から給与所得控除を差し引いた金額が所得金額になり、給与収入190万円以下の場合は最低保障額74万円が適用されます。配偶者のパート年収が100万円の場合、給与所得控除74万円を差し引いた所得金額は26万円です。
源泉控除対象親族
源泉控除対象親族欄には、合計所得金額が62万円以下の扶養親族(16歳以上)に加え、19歳以上23歳未満で合計所得金額が62万円超100万円以下の「特定親族」も記載します。
令和8年分からは扶養親族の合計所得金額の上限が62万円以下に広がったため、従来より幅広い親族を記載できます。
障害者・寡婦・ひとり親又は勤労学生
本人や扶養親族が障害者に該当する場合、用紙下部の「障害者、寡婦、ひとり親又は勤労学生」欄にチェックを入れます。障害者控除は一般障害者で27万円、特別障害者で40万円の控除を受けられます。
ひとり親控除(令和8年分の控除額は35万円)は、生計を一にする子がいて合計所得金額が500万円以下の場合に適用されます。寡婦控除とは要件が異なるため、該当する控除を正確に選びましょう。なお、ひとり親控除の額は令和9年分から38万円に引き上げられる予定です。
参考:No.1160 障害者控除|国税庁、No.1170 寡婦控除|国税庁、No.1171 ひとり親控除|国税庁、No.1175 勤労学生控除|国税庁
住民税に関する事項
16歳未満の扶養親族がいる場合は、「住民税に関する事項」欄に氏名・生年月日などを記載します。16歳未満の扶養親族は所得税の扶養控除の対象にはなりませんが、住民税の非課税判定などに使われるため記載が必要です。
退職手当等を受け取った配偶者・扶養親族・特定親族がいる場合や、扶養親族等が非居住者(国外居住親族)に該当する場合も、この欄に必要事項を記載します。年の途中で記載内容に異動があったときは、「異動月日及び事由」欄に異動日と事由(例:「令和8年〇月〇日 結婚」)を記入しましょう。
保険料控除申告書の書き方は?
保険料控除申告書は、生命保険料・地震保険料・社会保険料などの控除を申告する書類です。正式名称は「給与所得者の保険料控除申告書」で、保険会社から届く控除証明書の内容を転記して記入します。国税庁の記載例では、氏名・住所などの記入、生命保険料控除額の記入、地震保険料控除額等の記入という3つの区分で説明されているため、この記事でも同じ順序で確認していきます。
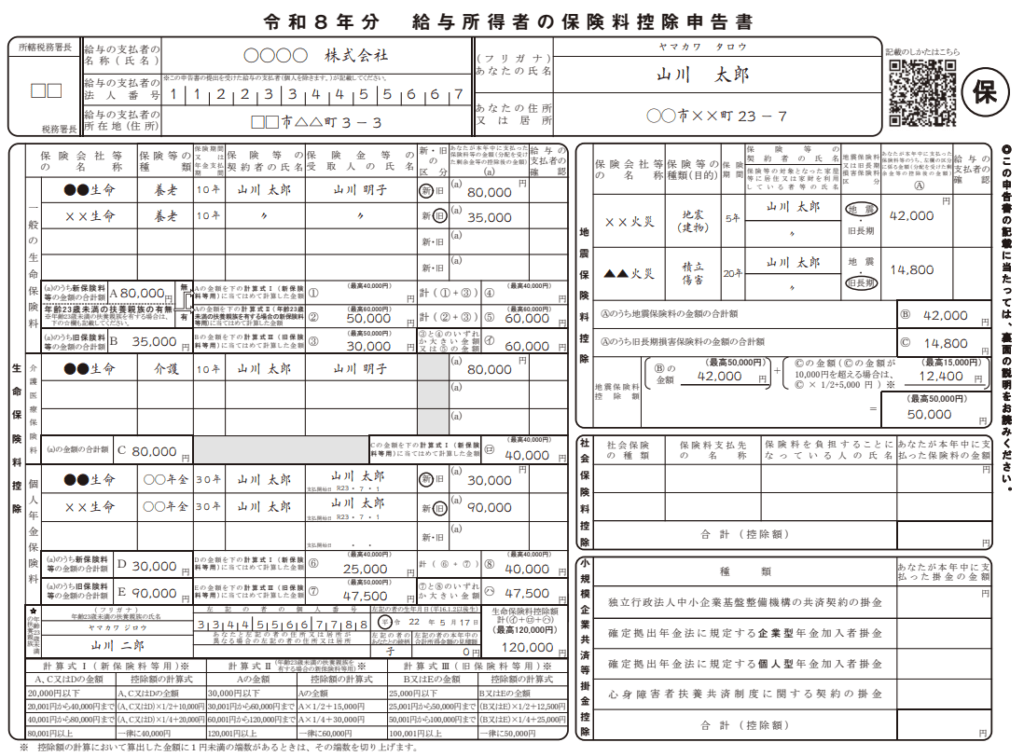
出典:令和8年分 給与所得者の保険料控除申告書 記載例|国税庁
氏名・住所など
用紙上部には、所轄税務署長・給与の支払者の名称や所在地・法人番号などを記入します。給与の支払者の情報はあらかじめ会社側で印字されているケースが多く、従業員本人は氏名・住所欄を記入します。
生命保険料控除額
生命保険料控除は、契約日が2012年(平成24年)1月1日以降なら「新制度」、それ以前なら「旧制度」に区分されます。新制度と旧制度で控除額の計算方法が異なるため、控除証明書に記載された区分を必ず確認しましょう。
| 区分 | 対象契約 | 控除上限額 |
|---|---|---|
| 新制度(一般) | 2012年1月1日以降の契約 | 4万円 |
| 新制度(介護医療) | 2012年1月1日以降の契約 | 4万円 |
| 新制度(個人年金) | 2012年1月1日以降の契約 | 4万円 |
| 旧制度(一般) | 2011年12月31日以前の契約 | 5万円 |
| 旧制度(個人年金) | 2011年12月31日以前の契約 | 5万円 |
新制度の3区分を合わせた控除限度額は12万円ですが、23歳未満の扶養親族がいる世帯は、「☆年齢23歳未満の扶養親族」欄に子の氏名・個人番号・生年月日を記載すると、新生命保険料に係る一般生命保険料控除の上限だけが6万円に広がります(3区分合計の上限は12万円のまま)。この特例は令和9年分まで延長されています。
地震保険料控除額等
地震保険料控除は、支払った保険料の全額(上限5万円)が控除されます。旧長期損害保険料に該当する契約がある場合は、上限1万5千円として別途計算が必要です。控除証明書に記載された金額をそのまま転記し、合計額を「地震保険料控除額」欄に記入しましょう。
社会保険料控除の欄には、給与天引き以外で支払った社会保険料(国民年金保険料、国民健康保険料など)を記入します。家族の国民年金保険料を代わりに支払った場合も、支払った本人が控除を受けられます。
小規模企業共済等掛金控除の欄には、iDeCo(個人型確定拠出年金)の掛金なども記入します。掛金の全額が所得控除の対象になるため、控除証明書の金額をそのまま転記しましょう。
控除証明書の添付方法
保険料控除申告書には、各保険会社・金融機関が発行する控除証明書の原本を添付する必要があります。電子交付(XMLデータ)で受け取った場合は、紙に印刷して添付するか、電子申告に対応した方法で提出します。
控除証明書を紛失した場合は、保険会社のコールセンターやWebサイトから再発行を申請できます。再発行には通常1〜2週間かかるため、届いていないことに気づいたら早めに手続きしておくと安心でしょう。
基礎控除・配偶者控除等申告書の書き方は?
基礎控除・配偶者控除等申告書は、基礎控除・配偶者控除・特定親族特別控除・所得金額調整控除をまとめて申告する書類です。
正式名称は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です。
令和6年分にあった「年末調整に係る定額減税のための申告書」の記載は、令和7年分以降は不要になっています。
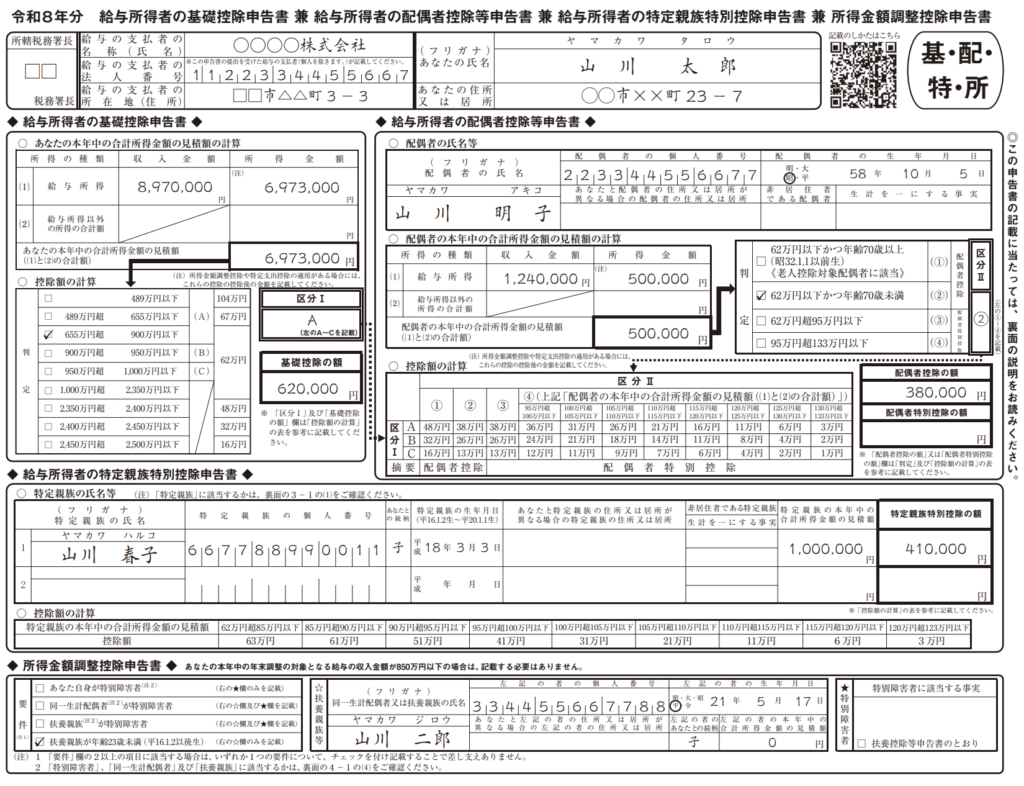
出典:令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 記載例|国税庁
給与所得者の基礎控除申告書
まず「給与所得者の基礎控除申告書」欄に、令和8年分中の合計所得金額の見積額を記入します。給与所得のみの場合、源泉徴収票や給与明細をもとに年間の給与収入を見積もり、そこから給与所得控除を差し引いた金額を記入しましょう。
例えば、国税庁の記載例(山川太郎さんの設例)では、給与収入(賞与含む)の合計が897万円、給与所得控除後の給与等の金額は702万円です。合計所得金額が655万円を超えているため上乗せ特例の対象外となり、基礎控除額は本則の62万円のみが適用されます。合計所得金額が655万円以下の場合は令和8年分・令和9年分限定の上乗せがあり、上乗せ額は所得水準ごとに国税庁が公表する基礎控除額の表で確認できます。
給与所得者の配偶者控除等申告書
配偶者控除または配偶者特別控除を受ける場合は、「給与所得者の配偶者控除等申告書」欄に配偶者の合計所得金額を記入します。配偶者の給与収入を所得金額に換算する際は、以下の速算表が便利です。
| 配偶者の給与収入 | 所得金額 |
|---|---|
| 136万円以下 | 給与収入−74万円 |
| 136万円超〜207万円以下 | 給与所得控除額を差し引いた金額 |
| 207万円超 | 配偶者特別控除の対象外 |
配偶者の給与収入が150万円の場合、給与所得控除の最低保障額74万円を差し引いて所得金額は76万円になります。この金額に応じて配偶者特別控除の額が決まります。
給与所得者の特定親族特別控除申告書
特定親族特別控除は、19歳以上23歳未満の子どもなど「特定親族」がいる場合に、所得水準に応じて段階的な控除を受けられる制度です。特定親族の合計所得金額が62万円超123万円以下(給与収入136万円超197万円以下)の場合に対象となり、控除額は特定親族1人につき上限63万円です。子どものアルバイト収入が増えても控除が急になくなる仕組みではありません。該当する場合は「特定親族特別控除申告書」欄に特定親族の氏名・生年月日・所得の見積額を記入します。
所得金額調整控除申告書
所得金額調整控除は、給与収入が850万円を超える人のうち、以下のいずれかに該当する場合に適用されます。
- 本人が特別障害者に該当する
- 23歳未満の扶養親族がいる
- 特別障害者である同一生計配偶者または扶養親族がいる
控除額は「(給与収入−850万円)×10%」で計算され、上限は15万円です。該当する場合は申告書の「所得金額調整控除申告書」欄に要件区分と扶養親族等の情報を記入します。
年末調整の書き方のミスを防ぐには?
年末調整の記入ミスで多いのは、配偶者の「給与収入」と「所得金額」の混同、保険料控除の計算誤りです。人事・バックオフィス担当者がチェック体制を整えると、差し戻しや修正の手間を減らせます。
配偶者の給与収入と所得額を混同しない
配偶者の収入欄に「年収(額面)」をそのまま書いてしまうケースが毎年多く発生します。給与収入150万円の配偶者の所得金額は76万円ですが、150万円と書いてしまうと控除額の判定が変わり、再計算が必要になるでしょう。
従業員への案内文に「給与収入(額面)と所得金額は異なります。所得金額=給与収入−給与所得控除です」と一文添えるだけで、この種のミスは減らせるでしょう。
1人社長や専従者も年末調整を行う
法人化したばかりの1人社長(役員のみの会社)でも、役員報酬を受け取っており、年末調整の対象者に該当する場合は年末調整が必要です。ただし、給与収入が2,000万円を超える人など、年末調整の対象とならない人もいるため、対象者の要件を確認しましょう。
青色事業専従者として家族に給与を支払っている個人事業主の場合も同様です。専従者給与は給与所得に該当するため、通常の従業員と同じく扶養控除等申告書の提出と年末調整を行います。ただし、専従者は事業主本人の扶養親族にはなれない点に注意しましょう。
従業員向けのチェックリストを配布する
提出前に従業員自身が確認できるチェックリストを配布すると、回収後の差し戻し件数を減らせます。チェックリストに含めたい項目の例は以下のとおりです。
- マイナンバー(個人番号)の記入漏れはないか
- 配偶者・扶養親族の所得見積額は「所得金額」で記入したか(年収ではない)
- 保険料控除証明書の「新制度・旧制度」の区分は正しいか
- 控除証明書の原本を添付したか(コピー不可)
- 住宅ローン控除を受ける場合、年末残高等証明書は添付したか
電子化で回収・チェックを効率化する
紙の申告書を配布・回収・目視チェックしている場合、従業員数が増えるほど担当者の負担は大きくなります。国税庁が提供する年調ソフトやクラウド型の給与計算サービスを導入すると、入力ミスの自動検出や電子データでの一括管理がしやすくなります。
電子化を進めた企業では、紙での運用と比べて回収・確認にかかる時間を大きく圧縮できたという声もあります。従業員数が多い企業ほど、入力ミスの自動検出による確認作業の削減効果を感じやすいでしょう。
年末調整の書き方でよくある質問
年末調整の記入方法で多く寄せられる疑問について、Q&A形式で回答します。
中途入社の従業員の年末調整はどう書く?
前職の源泉徴収票を現在の勤務先に提出し、前職分の給与も含めた年間合計で所得見積額を記入します。前職の給与収入と源泉徴収税額を合算したうえで年末調整を行うため、前職分の源泉徴収票が届いていない場合は年末調整ができません。
扶養控除等申告書は現在の勤務先に提出するものですが、所得見積額の欄には前職分の給与も含めた「年間合計の見込み額」を記入します。前職の給与が不明な場合は、前の勤務先に源泉徴収票の発行を早めに依頼しましょう。
パート・アルバイトも年末調整は必要?
扶養控除等申告書を提出している勤務先では、パート・アルバイトであっても年末調整の対象になります。「甲欄」(扶養控除等申告書を提出した勤務先で適用される源泉徴収税額の区分)で源泉徴収されている従業員が対象で、ダブルワークで別の勤務先にも扶養控除等申告書を出すことはできません。
年収136万円以下で源泉徴収されていないケースでも、扶養控除等申告書の提出自体は求められます。年末調整を通じて正しい税額を確定させる手続きであるため、収入の多寡にかかわらず対応が必要です。
書き間違えた場合はどう訂正する?
修正テープや修正液ではなく、二重線で訂正するのが正式な方法です。誤った箇所に二重線を引き、その近くに正しい内容を書き直します。訂正印(認印)を押すかどうかは勤務先のルールに従いましょう。
すでに勤務先に提出済みの場合は、人事・経理担当者に申し出て再提出するか、訂正を依頼します。 年末調整の計算が終わった後に誤りが判明した場合でも、一定の条件のもとで年末調整をやり直すことができます。 例えば、扶養親族等の異動や申告書の提出漏れなどについては、原則として、その年分の給与所得の源泉徴収票を作成・交付する日までに必要な申告書の提出を受ければ、再計算が可能です。再年末調整を行わない場合は、確定申告によって税額を精算できることがあります。
令和8年分の年末調整を正しく記入するために
令和8年分の年末調整は、基礎控除・給与所得控除の上乗せや扶養親族の所得要件緩和など、記入内容に影響する改正が2年連続で行われています。まず取り組みたいのが、すべての計算のベースになる扶養控除等申告書の記入・回収です。改正後の所得要件(62万円以下)をふまえて配偶者や扶養親族の情報を正確に記入し、各書類の控除証明書は早めに手元に揃えておきましょう。
記入方法で判断に迷う場合は、管轄の税務署に相談できます。国税庁の「年末調整がよくわかるページ」では記載例や計算ツールも公開されているため、早めに確認しておくと手戻りのない年末調整業務につながるでしょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
給与支払報告書と法定調書の違いとは?提出先・対象者・期限・様式変更を徹底比較
給与支払報告書と法定調書の違いは? 最大の違いは提出先で、給与支払報告書は住民税計算のため市区町村へ、法定調書は所得税法などの規定に基づき、支払内容や所得などを税務署へ報告する書類…
詳しくみる -
# 年末調整業務
【2026年・令和8年】給与所得者の扶養控除等(異動)申告書の訂正方法
扶養控除等(異動)申告書の訂正方法とは? 紙なら二重線で正しい内容を記入し、電子申請なら再提出で対応します。 紙の訂正:修正液は不可・二重線で訂正し正しい内容を追記する 電子申請:…
詳しくみる -
# 年末調整業務
年末調整で住所に変更があった場合
引っ越しによって住所が変わった場合、または住民票の住所と居住地が異なる場合には、どの住所を年末調整の必要書類に記入すればいいのでしょうか? また、引っ越し費用は住宅借入金等特別控除…
詳しくみる -
# 年末調整業務
源泉徴収票の再発行は会社以外でもできる?可能なケースや手順など解説
源泉徴収票は会社以外で再発行できる? 発行できるのは勤務先だけで、税務署や役所では受け取れません。 会社が拒否するなら不交付の届出を出す 倒産した場合は破産管財人に依頼する 所得証…
詳しくみる -
# 年末調整業務
外国人に年末調整は必要?必要書類や申告方法を解説
雇用している外国人に年末調整は必要? 居住者と非永住者は対象になり、非居住者は源泉徴収だけで完結するため対象外です。 居住者と非永住者は日本人と同じく実施する 非居住者は20.42…
詳しくみる -
# 年末調整業務
扶養は12月に働いた分も含む?1月支給の給与の場合
扶養は12月に働いた分も含む? 税金は給与の支給日で判定するため、1月支給なら翌年の年収になります。 翌月払いなら12月分は来年に回る 社会保険は見込み年収や契約ベースの年収で判定…
詳しくみる