
- 更新日 : 2026年9月15日
年末調整で医療費控除はできる?会社員の手続きや確定申告を解説

医療費控除は年末調整では申告できず、自分で確定申告する必要があります。
- 会社員も自身で確定申告が必要
- 生計を一にする家族分も合算可能
- 過去5年分まで還付申告できる
Q. 年末調整が終わった後でも医療費控除の申告はできる?
A. できます。年末調整後でも「還付申告」として、対象年の翌年から5年以内であればいつでも申告可能です。
医療費控除は、自分や家族のために支払った医療費の合計額が一定額を超える場合に、所得から差し引いて税金の負担を軽くする制度です。結論からお伝えすると、医療費控除は年末調整では申告できません。会社員の方が医療費控除を受けるには、原則としてご自身で確定申告をする必要があります。
この記事では、医療費控除の正確な対象期間や、年末調整後に確定申告を行う具体的なやり方、さらに労務担当者が従業員へ案内する際のポイントまでをわかりやすく解説します。
年末調整で医療費控除はできる?
医療費控除は、年末調整ではなく確定申告で行わなければなりません。
医療費控除は、一年間の医療費の総額を確定させ、そこから保険金などの補填額を差し引いて控除額を計算する必要があります。この計算と申告は、年末調整の対象になっていないため、会社では行えません。会社員の方も、ご自身で確定申告書に必要事項を記入し、税務署へ提出する手続きで進めることになります。
関連記事|医療費控除とは?確定申告・計算方法や明細書の書き方を解説
関連記事|会社員/サラリーマンの確定申告のやり方!医療費控除・副業など
年末調整で受けられるほかの控除との違い
年末調整は、会社が従業員の「給与所得」に関する税額を年末に精算する手続きで、受けられるのは配偶者控除・扶養控除・生命保険料控除など、給与に紐づく基本的な所得控除が中心です。
一方、医療費控除は給与以外も含む一年間の医療費をもとに計算する制度であり必ず本人が確定申告で手続きします。
対象となる医療費の範囲や家族分の合算、所得に応じた計算式など、個々の事情によって控除額が大きく変わるため、年末調整では処理できません。
関連資料|源泉徴収や年末調整のミスをゼロに! 扶養控除等申告書 取り扱いガイド
関連記事|給与所得者の基礎控除申告書とは? 書類の書き方や記入例を解説
医療費控除の申告は年末調整後でも可能
会社員の場合、通常は会社が年末調整を完了し、源泉徴収票が発行されて年間の所得税が確定します。しかし、医療費控除の申告は、年末調整後でも可能です。
年末調整が終わった後に医療費控除の申告をすることを「還付申告(かんぷしんこく)」と呼びます。還付申告は、本来納めすぎた税金を返してもらうための手続きであり、給与所得者(会社員)は、確定申告期間(原則2月16日〜3月15日)に関係なく、その年の翌年1月1日から5年間いつでも提出できます。
関連記事|年末調整の還付金の仕組みと給与明細の見方
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
医療費控除の対象になる人や範囲は?
医療費控除の対象となるのは、納税者本人だけでなく「生計を一にする家族」の医療費も合算できます。
ここでは、医療費控除の対象となる人や家族の範囲、そして対象になる医療費とそうでない費用の線引きについて具体的に解説します。
医療費控除の対象は生計を一にする家族
医療費控除の対象となる「生計を一にする家族」とは、必ずしも同居している必要はありません。たとえば、遠方に住む親であっても、生活費や学資金などを常に送金している場合は「生計を一にする」と認められます。
この「生計を一にする」家族全員の病院代、入院費、通院費などを納税者本人が支払った場合、本人が支払った医療費と合算して医療費控除の対象にできます。
合算できる費用の例
- 医師または歯科医師による診療費や治療費
- 薬局で購入した医薬品の費用
- 入院の費用、および入院中の食事代(治療に必要な場合のみ)
- 通院のための交通費(電車、バスなどの公共交通機関利用時。自家用車のガソリン代などは対象外)
- あん摩マッサージ指圧師、はり師、きゅう師などによる施術費用(治療目的の場合)
医療費控除の対象になる医療費
医療費控除の対象となるのは、「病気の治療や予防」を目的とした支出に限られます。
| 対象になる医療費の例 | 対象外となる医療費の例 |
|---|---|
| 医師による診療・治療費、薬代 | 健康診断・人間ドックの費用(病気が見つかった場合は対象) |
| 入院時の室料差額(特別室など)のうち、治療に必要な部分 | 差額ベッド代や個室代など、自己都合による部分 |
| 妊娠・出産に伴う検査費用や入院費 | 美容整形など、病気の治療に当たらない費用 |
| 治療のための眼鏡やコンタクトレンズ代(特定の場合) | 健康増進のためのサプリメント、ビタミン剤 |
| 介護保険サービスの自己負担額(特定のもの) | 予防接種の費用 |
高額療養費や保険金で補填された分は医療費控除の対象外
高額療養費や生命保険・医療保険などから支払われた入院給付金・保険金で医療費が補填された場合、その補填された金額は、医療費控除の対象となる医療費の総額から差し引く必要があります。
たとえば、年間の医療費が100万円かかったとしても、そのうち80万円が「高額療養費制度」や加入している保険金で賄われた場合、控除の対象になるのは残りの20万円だけになります。なお、保険金等の補填額は、その給付の元となった医療費(例:入院給付金であればその入院費用)からのみ差し引きます。仮に補填額が該当の医療費を上回っても、余った分を他の医療費から差し引く必要はないことに注意が必要です。
また、高額療養費制度は「高額医療費控除」と誤解されることがあります。高額療養費制度は所得控除の一種である「医療費控除」とは別の、医療費の自己負担額を軽減する公的な制度です。申告の際は、混同しないように注意しましょう。
関連記事|入院給付金は確定申告で医療費控除を受けられる? 控除額の計算
医療費控除の対象期間は?
医療費控除の対象となるのは、毎年1月1日から12月31日までの1年間に実際に支払った医療費です。この期間の医療費を、翌年の確定申告期間(原則2月16日〜3月15日)に申告することになります。たとえば、2026年(令和8年)分の医療費は、2027年(令和9年)の2月や3月に行う確定申告で申告する、という流れです。
医療費控除の還付申告は5年以内ならさかのぼれる
会社員が年末調整を終えた後に医療費控除を申告する場合、それは「還付申告」に該当します。この還付申告は、対象となる年の翌年1月1日から5年間であれば、いつでも税務署に提出ができます。
たとえば、2021年(令和3年)分の医療費控除を申告し忘れていた場合でも、2026年(令和8年)12月31日まではさかのぼって還付申告が可能です。過去の医療費の領収書や明細をまだ保管している場合は、確認してみるとよいでしょう。
セルフメディケーション税制の適用期間
医療費控除には、通常の医療費控除とは別に、「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」があります。
この制度は、健康の維持増進や疾病の予防への取り組みとして、特定のOTC医薬品(スイッチOTC薬)等を年間1万2千円を超えて購入した場合に適用されます。通常の医療費控除との選択適用となり、同時に両方を受けることはできません。なお、控除額の上限は年間8万8,000円(購入費が10万円のとき)です。
セルフメディケーション税制の適用期間は、平成29年1月1日から令和8年12月31日までと期限が設けられています。なお、令和8年3月に成立した令和8年度税制改正により、令和9年分(2027年分)以後は、対象医薬品のうちスイッチOTC医薬品分の適用期限が撤廃され恒久的な制度となる一方、それ以外の医薬品分は適用期限がさらに5年間延長される見込みです。医療費の合計額が通常の医療費控除の基準額に満たない場合でも、OTC薬等の購入額が1万2千円を超えていれば、こちらの税制の適用を検討してみましょう。
医療費控除の計算方法は?
医療費控除の対象となる金額は、年間で支払った医療費の合計から、保険金などで補填された額と、一定の基準額を差し引いて計算します。
ここでは、会社員が「いくらから」医療費控除を申告すると得になるかという目安と、具体的な計算ステップを解説します。
年末調整済み会社員の医療費控除の計算ステップ
医療費控除で所得から差し引ける控除額は、以下の計算式で求められます。
控除額=実際に支払った医療費の合計額-保険金などで補填された金額-10万円 ※その年の総所得金額等が200万円未満の人は、10万円ではなく「総所得金額等の5%」で計算
【計算手順】
- 家族全員の1年間(1月1日〜12月31日)の医療費を合算します。
- 加入している医療保険などから受け取った保険金や給付金を差し引きます。
- 残った金額から、原則として10万円(または総所得金額等の5%)を差し引いた金額が、医療費控除額となります。
| 所得の基準 | 控除額を計算する際の基準額 | 控除額の上限額 |
|---|---|---|
| 総所得金額等が200万円以上 | 10万円 | 200万円 |
| 総所得金額等が200万円未満 | 総所得金額等の5% | 200万円 |
医療費控除として所得から差し引ける金額には、最高200万円という上限が設けられています。
医療費控除でいくら戻る?具体的なシミュレーション例
原則として「年間で支払った医療費から保険金などを引いた残りが10万円(または所得の5%)を超えたら」申告のメリットがあります。
【シミュレーション例(年間所得300万円・所得税率10%の場合)】
年間医療費合計:40万円、保険金等での補填額:0円、所得300万円=控除の基準額が10万円の場合
- 医療費控除額の計算:400,000 – 100,000 = 300,000円
- 所得税の還付額の目安:300,000円 ×10%(所得税率) = 30,000円
このケースでは、3万円程度が還付される見込みとなり、申告するメリットがあることがわかります。
関連資料|税理士が解説!給与担当者が知っておきたい 税金の基本がよくわかるガイド
関連記事|医療費控除で住民税も安くなる
年末調整後に医療費控除を確定申告する方法は?
年末調整を終えた会社員は、確定申告書と必要書類を準備し、e-Taxや郵送で申告を進めます。
この章では、医療費控除の申告に必要な書類、電子申告の活用方法、そして労務担当者が従業員に案内する際のポイントを解説します。
関連資料|はじめての確定申告もラクラク安心!
関連記事|会社員/サラリーマンの確定申告のやり方!医療費控除・副業など
医療費控除の確定申告に必要な書類と保存期間
医療費控除の確定申告には、主に以下の書類が必要になります。
- 確定申告書
- 源泉徴収票(会社が発行したもの)
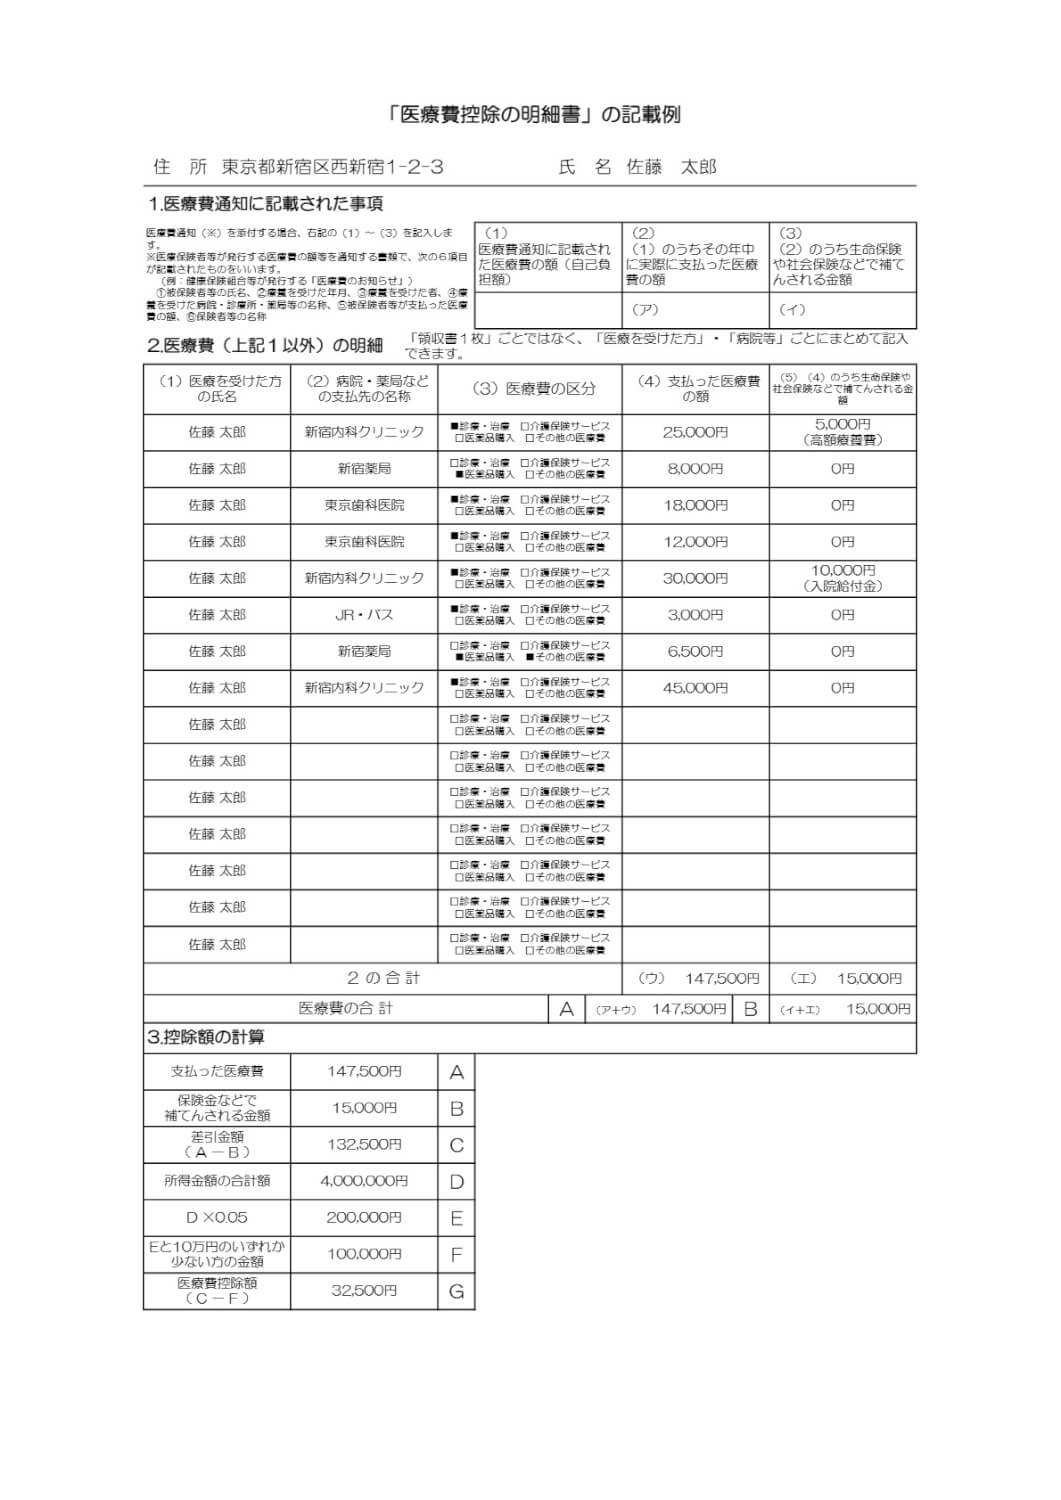
- 医療費控除の明細書(または集計フォーム)
- 医療費通知(加入している健康保険組合などから送付されるハガキ)
以前は領収書の提出が必要でしたが、現在は、領収書を確定申告書に添付するのではなく、「医療費控除の明細書」を作成して提出します。領収書は原則として確定申告期限等から5年間保存する必要があります。ただし、一定の要件を満たす医療費通知を確定申告書に添付する場合は、領収書の保存が不要となることがあります。
e-Tax・スマホ申告で医療費控除をしよう
会社員が医療費控除の還付申告を行う場合、e-Tax(電子申告)を利用するのが最も便利です。
スマートフォンからも、マイナンバーカードを利用したe-Tax申告が可能です。近年はマイナンバーカードそのものをかざす操作に加え、スマートフォンに搭載した「スマホ用電子証明書」による生体認証だけで本人確認・電子署名ができる仕組みも整い、より手軽に申告できるようになりました。慣れていない方も、画面の指示に従って進められるため、ぜひ試してみましょう。
- 国税庁の「確定申告書等作成コーナー」にアクセスします。
- 源泉徴収票の情報、医療費控除の明細書(またはマイナポータル連携で取り込んだ情報)を入力します。
- 申告書が完成したら、マイナンバーカード(またはスマホ用電子証明書)を使ってe-Taxで送信すれば、税務署に出向く必要がありません。
関連記事|スマホで医療費控除の申告をする方法(e-Tax対応)
確定申告を効率化するツールの活用がおすすめ
申告の手間を大幅に減らすために、以下のツールや仕組みを活用しましょう。
- 医療費通知:医療費の合計額が記載されているため、明細書への記載を省略できる場合があります。
- 医療費集計フォーム:国税庁のウェブサイトで提供されており、大量の領収書をパソコンで効率的に集計できます。
- マイナポータル連携:マイナポータルを経由して、保険診療分の医療費通知情報を確定申告書作成コーナーに自動で取り込める仕組みです。この機能はすでに実装されており、直近の申告(令和7年分)では、事前に代理人設定を行うことで家族分の医療費情報もあわせて取得できるなど、連携できる情報の範囲がさらに広がっています。これにより、医療費の集計作業を大幅に減らせます。
企業が医療費控除を案内するときのポイントは?
人事労務担当者の方は、従業員から年末調整で医療費控除を行う方法について問い合わせを受けることが多々あります。その際には、以下のポイントを社内に周知することで、円滑に対応できるでしょう。
- 「医療費控除は確定申告」と伝える:年末調整では受け付けられないことを、繰り返しはっきり伝えます。
- 還付申告は5年さかのぼれることを伝える:「申告期限は過ぎていないか」と心配する従業員に、「5年間さかのぼって還付申告できる」と伝え、落ち着いて手続きを進めてもらうように案内します。
- 「源泉徴収票」の内容を確認するように伝える:確定申告書を作成する際には、給与の支払金額や源泉徴収税額などを確認するため、会社から交付された源泉徴収票を手元に用意してもらいましょう。なお、源泉徴収票を確定申告書に添付・提出する必要はありません。
- マイナポータル連携やe-Taxの活用を推奨する:集計の手間を省くために、国税庁の便利なサービス活用を社内FAQなどで推奨します。
関連資料|もう繁忙期でも残業しない! 年末調整業務を効率化するための5つのポイント
年末調整と医療費控除のポイントを押さえ確定申告を進めよう
医療費控除は年末調整ではなく、1月1日から12月31日までの医療費を対象に自分で確定申告する必要があります。また、生計を一にする家族分も合算でき、所得に応じた計算で一定額を超えた部分が控除されます。
過去5年分までさかのぼって還付申告できるため、会社員や人事労務担当者は、従業員へ早めに案内しつつ、期間や必要書類を正しく整理しておくことが重要です。
関連資料|従業員の「わからない」はコレで解決! 年末調整でよくある質問&回答集
関連記事|所得税丸わかりハンドブック
よくある質問
医療費控除とはなんですか?
1年間で一定額以上の医療費を支払った場合受けられる所得控除です。対象となる医療費には、診察費のほか通院のためのバス・電車等の交通費も含まれます。自己および生計を共にする家族・親族の医療費が対象です。詳しくはこちらをご覧ください。
年末調整で医療費控除をうけることができますか?
年末調整で受けられる所得控除には、医療費控除は含まれません。そのため、年末調整を受ける会社員の場合、年末調整後、翌年の2月から3月の確定申告で医療費控除を申告する必要があります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整の還付金の仕組みと給与明細の見方
年末調整の還付金はなぜ発生する? 年末調整の還付金は、毎月天引きされた源泉所得税の合計が、各種控除を適用した本来の税額を上回った場合に差額として戻るお金です。 還付金=源泉徴収合計…
詳しくみる -
# 年末調整業務
アルバイトの給与支払報告書を提出しないとどうなる?バレる理由と会社の義務を解説
アルバイトやパートの給与支払報告書について、どこまでの範囲で提出すべきか判断に迷うことはありませんか。雇用形態が多様化する現代において、給与支払報告書の適正な提出は、企業のコンプラ…
詳しくみる -
# 年末調整業務
年末調整で申請できない控除は?確定申告が必要なケースを解説
年末調整で所得税が還付になり、12月の給料が楽しみという方も多いのではないでしょうか。1年間に生じた収入や支出によって、「控除」を受けられると聞いたことがあるかもしれません。控除に…
詳しくみる -
# 年末調整業務
給与支払報告書が提出不要になる条件は?30万円以下の場合や提出しないリスクなどを解説
給与支払報告書は、すべての従業員について必ず提出が必要というわけではありません。年間の支払額が少ない退職者など、特定の条件下では提出が不要となるケースが存在します。 この記事では、…
詳しくみる -
# 年末調整業務
年末調整で雑所得は処理できる?書き方と確定申告の要否を解説
年末調整で雑所得はどう扱えばよい? 給与以外の所得は勤務先では精算できないため、確定申告で対応します。 勤務先が計算するのは給与にかぎられる 申告書の所得見積額には副収入も書き入れ…
詳しくみる -
# 年末調整業務
給与所得者の扶養控除等(異動)申告書とは?提出対象者や書き方、注意点など解説
給与所得者の扶養控除等(異動)申告書とは? 所得税の税率区分と各種控除を決定するための必須書類です。 提出は全従業員(雇用形態不問)に義務あり 未提出は乙欄適用で税額が数倍に増加 …
詳しくみる