
- 更新日 : 2026年9月15日
年末調整の収入金額とは?所得金額との違い・計算方法を解説

年末調整の収入金額とは、社会保険料・税金控除前の総支給額であり、そこから給与所得控除を引いた金額が所得金額です。
- 収入金額=手取りではなく総支給額
- 令和8年分は給与所得控除の最低保障額が74万円に引き上げ
- 基礎控除申告書の様式も令和8年分から変更
Q. 令和8年分で所得税がかかり始める年収の目安は?
A. 基礎控除104万円と給与所得控除74万円の合計により、年収178万円が目安です。
年末調整の申告書には「収入金額」を記入する欄がありますが、総支給額や所得金額と混同しやすいポイントです。さらに令和8年分は基礎控除や給与所得控除の見直しが行われ、収入金額から所得金額を求める計算方法にも変更があります。本記事では収入金額の意味と所得金額との違い、令和8年分の改正点、控除を用いた計算方法までをまとめて解説します。

年末調整の収入金額とは?
年末調整の収入金額とは、社会保険料や源泉徴収税額(所得税額)、特別徴収税額(住民税額)などが差し引かれる前の、給与や賞与の総額を指します。手取り額ではなく、天引き前の総支給ベースの金額である点が重要です。
給与所得者だけでなく、自営業者の売上金額や年金受給者の年金額なども、同様に「収入金額」として扱われます。所得の種類によって収入金額の中身は異なりますが、いずれも税金や社会保険料が控除される前の総額を指す点は共通しています。
収入金額と総支給額は同じ金額を指す言葉
年末調整においては、収入金額と総支給額は同じ金額を指す言葉として扱われます。どちらも社会保険料や源泉徴収税額が控除される前の金額であるためです。
具体的には、次のように整理できます。
| 所得の種類 | 収入金額(総支給額)にあたるもの |
|---|---|
| 給与所得者 | 給与・賞与の総額(社会保険料・源泉徴収税額控除前) |
| 自営業・不動産賃貸業 | 売上金額 |
| 年金受給者 | 振込前の年金支給額(税金・保険料控除前) |
なお、会社が任意で天引きする親睦会費や旅行積立金などは収入金額には含まれません。あくまで給与規程上の支給額が基準となります。
収入金額と所得金額の違い
収入金額と所得金額の違いは、必要経費や控除額を差し引いているかどうかです。所得金額は、収入金額から必要経費や給与所得控除などを差し引いて計算します。所得金額から基礎控除や社会保険料控除などの所得控除を差し引いた金額が、原則として課税所得金額となります。
給与所得者の場合、実際の必要経費の代わりに、収入金額に応じて定められた給与所得控除額を差し引いて所得金額を算出します。式で表すと以下の通りです。
所得金額 = 収入金額 - 必要経費(給与所得者は給与所得控除額)
自営業や不動産賃貸業では売上金額から実際の必要経費を差し引いたものが所得金額となり、年金受給者は年金収入から公的年金等控除を差し引いた金額が所得金額となります。所得税額はこの所得金額を基に計算されるため、年末調整では収入金額と所得金額を混同しないことが重要です。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
令和8年分の年末調整で収入金額の取り扱いはどう変わった?
令和8年分の年末調整では、令和8年度税制改正により基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族等の所得要件の改正が行われます。これらの改正は原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
令和8年11月までの源泉徴収事務(毎月の給与天引き)には変更が生じず、改正内容は令和8年12月に行う年末調整でまとめて精算される点に注意が必要です。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
基礎控除額はいくらに引き上げられた?
基礎控除の本則額は58万円から62万円に引き上げられ、さらに令和8年分・令和9年分に限り所得に応じた特例加算が上乗せされます。合計所得金額489万円以下の人は42万円、489万円超655万円以下の人は5万円が本則62万円に加算されます。
| 合計所得金額 | 令和8年分・9年分 |
|---|---|
| 489万円以下 | 104万円(62万円+特例42万円) |
| 489万円超655万円以下 | 67万円(62万円+特例5万円) |
| 655万円超2,350万円以下 | 62万円(本則のみ) |
給与所得控除の最低保障額はどう変わった?
給与所得控除の最低保障額は本則65万円から69万円に引き上げられ、令和8年分・令和9年分はさらに特例で5万円が上乗せされ、合計74万円になります。適用範囲も給与収入190万円以下から220万円以下に広がりました。
基礎控除の特例加算(合計所得489万円以下の場合104万円)と給与所得控除の最低保障額74万円を合わせると、所得税がかかり始める年収の目安は178万円になります。
扶養親族等の所得要件はどう変わった?
配偶者控除や扶養控除の対象となる同一生計配偶者・扶養親族の合計所得金額要件は、58万円以下から62万円以下に引き上げられました。給与収入のみの場合の目安では、年収123万円以下から136万円以下への引き上げにあたります。
この改正により新たに扶養控除等の対象となる親族が生じる可能性があるため、勤務先への申告内容の見直しが必要になる場合があります。
基礎控除申告書の様式も変わった?
令和8年度税制改正に伴い、基礎控除申告書を含む申告書の様式が前年分から変更されています。年末調整の際は最新の様式を使用してください。
参考:給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁
年末調整の所得金額の計算方法は?
年末調整の所得金額は、収入金額(総支給額)から給与所得控除、所得金額調整控除、特定支出控除の順に控除していくことで算出します。控除の種類によって適用できる人の条件が異なるため、それぞれの内容を順に確認していきましょう。
STEP1:収入金額から給与所得控除を差し引く
まず、その年の収入金額に応じた給与所得控除額を差し引きます。令和8年分は最低保障額の引き上げに伴い、収入区分の境界も見直されています。
| 給与等の収入金額(源泉徴収票の支払金額) | 令和8年分の給与所得控除額 |
|---|---|
| 2,200,000円まで | 740,000円(最低保障額) |
| 2,200,001円から3,600,000円まで | 収入金額×30%+80,000円 |
| 3,600,001円から6,600,000円まで | 収入金額×20%+440,000円 |
| 6,600,001円から8,500,000円まで | 収入金額×10%+1,100,000円 |
| 8,500,001円以上 | 1,950,000円(上限) |
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
例えば収入金額が520万円の場合、520万円×20%+44万円=148万円が給与所得控除額となり、所得金額は次の通りです。
520万円-148万円 = 372万円
なお、収入220万円以下の区分は、令和7年分までの190万円以下・最低保障額65万円から拡大されている点に注意してください。
STEP2:所得金額調整控除額を差し引く
年末調整で適用できる所得金額調整控除は、子ども・特別障害者等を有する者等に対する控除で、収入金額が850万円を超える給与所得者のうち、次のいずれかに該当する人が対象です。
- 本人が特別障害者に該当する
- 年齢23歳未満の扶養親族を有する
- 特別障害者である同一生計配偶者または扶養親族を有する
控除額の計算式は次の通りです。
所得金額調整控除額 =(給与等の収入金額-850万円)×10%(1円未満切り上げ、収入金額が1,000万円超の場合は1,000万円で計算)
例えば収入金額が900万円の場合、控除額は(900万円-850万円)×10%=5万円となり、給与所得の金額は900万円-195万円-5万円=700万円になります。
STEP3:特定支出控除額を差し引く(該当者のみ)
特定支出控除は、通勤費や研修費など職務に直接必要な支出が給与所得控除額の2分の1を超えた場合に、超過分を確定申告で控除できる制度です。年末調整では適用されず、確定申告が必要になる点に注意が必要です。
対象となる特定支出は次の7項目です。
| 項目 | 内容 |
|---|---|
| 通勤費 | 通勤に必要な交通機関利用等の支出 |
| 職務上の旅費 | 勤務地を離れて職務を行うための移動費 |
| 転居費 | 転勤に伴う転居のための支出 |
| 研修費 | 職務遂行に必要な知識習得のための支出 |
| 資格取得費 | 職務遂行に必要な資格取得のための支出 |
| 帰宅旅費 | 単身赴任者などの自宅との往復費用 |
| 勤務必要経費 | 図書費・衣服費・交際費等(上限65万円) |
例えば年収500万円の場合、給与所得控除額は144万円(360万円超660万円以下の区分は令和8年分も同じ計算式です)、適用判定基準額はその2分の1である72万円です。特定支出額が100万円であれば、100万円-72万円=28万円が特定支出控除として認められます。
基礎控除申告書における収入金額・所得金額の記入方法は?
基礎控除申告書には、給与所得の収入金額と所得金額をそれぞれ別欄に記入する必要があります。この申告書は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」という1枚の書類で4種類の申告を同時に行う形式になっており、配偶者控除などを受けない場合でも基礎控除欄への記入と提出が必要です。
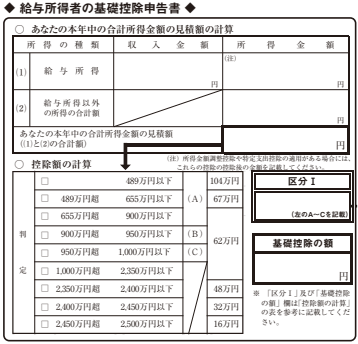
出典:A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告|国税庁、「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」
Ⓐ「給与所得の収入金額」欄
Ⓐ欄には、1月から12月までの給与・賞与の合計額(総支給ベース)を記入します。申告書記入時点で12月分の給与が確定していないことが多いため、概算額で合計を算出して記入します。
Ⓑ「給与所得の所得金額」欄
Ⓑ欄には、Ⓐで記入した収入金額から給与所得控除額を差し引いた所得金額を記入します。控除額の求め方は前掲の給与所得控除額の表と同じですが、端数処理などの細かい計算ルールは国税庁が公表する最新の速算表に従う必要があります。
令和8年分は最低保障額が74万円に、適用範囲が収入220万円以下に変更されているため、令和7年分以前の速算表をそのまま使うと所得金額を誤って算出するおそれがあります。記入の際は必ず最新版の資料を確認してください。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
Ⓒ「給与所得以外の所得の合計額」欄
Ⓒ欄には、給与以外の所得がある場合にその所得金額(収入額ではない)を記入します。対象となるのは事業所得、雑所得、配当所得、不動産所得、退職所得、譲渡所得、山林所得、一時所得、利子所得などです。収入額ではなく所得額を記入する欄である点に注意してください。
Ⓓ「本年中の合計所得金額の見積額」欄
Ⓓ欄には、Ⓑ給与所得の所得金額とⒸ給与所得以外の所得の合計額を合算した金額を記入します。この合計所得金額の見積額が、基礎控除額や配偶者控除の適用可否を判定する基準になります。令和8年分は基礎控除額の判定基準(489万円・655万円・2,350万円など)も見直されているため、あわせて確認しておくと安心です。
収入金額の記入で間違えやすいポイントは?
年末調整の申告書で最も多い記入ミスは、収入金額欄に手取り額や所得金額を誤って書いてしまうケースです。収入金額はあくまで税・社会保険料控除前の総支給額であり、手取り額や課税所得とは異なります。
記入時には次の点を確認すると誤りを防ぎやすくなります。
- 給与明細・賞与明細の支給総額を1月〜12月分すべて合算しているか
- 12月分が未確定の場合は概算額で記入しているか
- 親睦会費など会社独自の任意天引き項目を除外しているか
- 収入金額欄と所得金額欄を混同していないか
- 令和7年分以前の控除額表や様式を使っていないか
令和8年分は控除額や様式が例年以上に変更されているため、勤務先の経理・人事担当者や税務署に最新情報を確認してから記入を進めると安心です。
収入金額を正しく理解して令和8年分の年末調整をスムーズに進めよう
年末調整における収入金額は、社会保険料や税額が控除される前の総支給額を指し、そこから給与所得控除などを差し引いたものが所得金額です。令和8年分は基礎控除や給与所得控除の最低保障額が引き上げられているため、収入金額と所得金額の違いを正しく理解し、最新の控除額表に基づいて基礎控除申告書の各欄を記入することが重要です。
よくある質問
年末調整における収入金額とはなんですか?
年末調整における収入金額とは、給与や賞与などを受けているサラリーマンの場合には、社会保険料や源泉徴収税額、特別徴収税額(住民税額)などが控除される前の金額のことで、総支給額と同じ意味です。詳しくはこちらをご覧ください。
収入金額と所得金額の違いはなんですか?
所得金額と収入金額の違いは、所得金額が「収入金額(総支給額)から必要経費を差し引いた結果の金額である」ことに対して、収入金額は「収入金額から必要経費を差し引いていない状態の金額」になります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整時期に無職の場合は?還付を受ける手続き解説
年末調整時期に無職なら還付の受け方は? 年末調整を受けられないため、払い過ぎた所得税は翌年の確定申告で取り戻せます。 前職の源泉徴収票を用意する 社会保険料控除などを申告する 還付…
詳しくみる -
# 年末調整業務
年末調整で配偶者控除を受けられないケースとは?結婚・共働き・扶養外の手続きを解説
配偶者控除が受けられないのはどんなとき? 配偶者控除は「配偶者の年収超過」「本人の合計所得金額が1,000万円超」「配偶者が税法上の要件を満たしていない」の3ケースに該当する場合に…
詳しくみる -
# 年末調整業務
年末調整のWeb申告のやり方は?国税庁の年調ソフトやスマホで完結する方法も解説
年末調整のWeb申告はどう進める? 国税庁の無料ソフトを使えば、スマートフォンでも申告データを作成できます。 勤務先が電子化に対応しているか確かめる 控除証明書を電子データで受け取…
詳しくみる -
# 年末調整業務
iDeCoの年末調整は必要?手続きや書類の書き方をわかりやすく解説
iDeCoの年末調整では何をすればよい? 掛金を自分の口座から払っている会社員は、勤務先に書類を出すことで所得税と住民税が軽くなります。 給与天引きの人は申告そのものが不要になる …
詳しくみる -
# 年末調整業務
年末調整の未済とは?確認方法と対応をわかりやすく解説
年末調整の未済とは何か? 年末調整の未済とは、年末調整が実施されず所得税の過不足が精算されていない状態です。 退職・複数勤務先・高収入が主な原因 源泉徴収票の摘要欄「年調未済」で確…
詳しくみる -
# 年末調整業務
年末調整はいつまでに対応?会社と個人の手続き時期を解説
年末調整はいつまでに対応する? 会社は10月から準備し、従業員は11月末までに書類を提出するのが基本です。 控除証明書は10月から11月上旬に届く 精算は12月または翌年1月の給与…
詳しくみる