
- 更新日 : 2026年10月21日
個人事業主は収入なし・売上なしの時も確定申告や青色申告すべき?対応を解説
売上ゼロで、ほかに所得がなく所得税額も生じない場合、原則として所得税の確定申告は不要ですが、住民税の申告が必要です。
- 副業の所得が20万円を超える場合は、確定申告が必要になる
- 赤字でも、損益通算や純損失の繰越控除を受けるなら申告を検討する
- インボイス発行事業者は、売上ゼロでも消費税の申告が必要になる
開業届の提出の有無にかかわらず、所得税額が生じる場合は確定申告が必要です。
個人事業主として開業届を提出すると、事業としての活動がほとんどない年でも、確定申告(青色申告)が必要かどうかを気にされる方は多いのではないでしょうか。
この記事では、個人事業主の売上がゼロで収入がない場合や赤字の場合、副業で20万円を超える所得を得た場合など、それぞれのケースで確定申告が必要かどうかを解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
個人事業主は何もしない時でも確定申告が必要?
確定申告の必要性は、開業届の提出の有無だけでなく、所得の種類や金額、所得控除、税額控除、給与所得者に適用される申告不要制度などを踏まえて判断します。
所得税の確定申告義務がない場合でも、源泉徴収税額の還付を受けたい場合や、純損失の繰越控除などを受けたい場合には、確定申告をした方がよいことがあります。
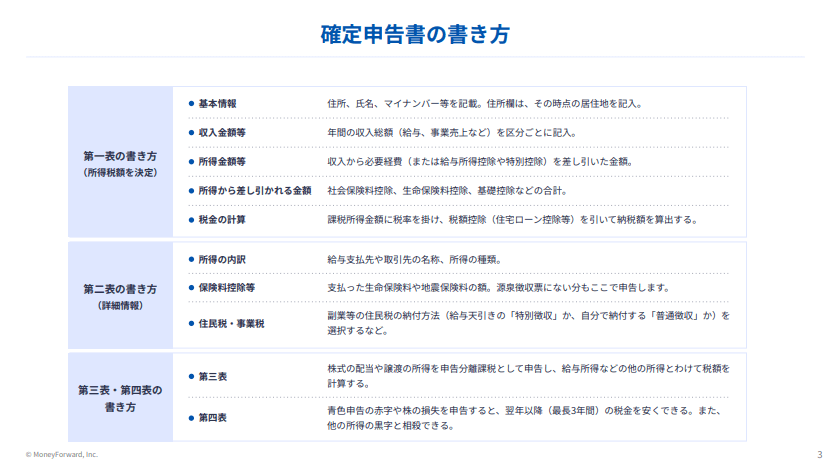
所得税は、事業所得、不動産所得、給与所得、譲渡所得、一時所得などの合計から必要な控除を差し引いて計算します。
大まかな計算手順は、以下の通りです。
- 各種所得の金額を合計する
- 合計金額から所得控除(基礎控除、配偶者控除、医療費控除など)を差し引く
- 算出した課税所得金額に税率をかけて所得税額を求める
上記の計算において税額控除(住宅ローン控除など)があればさらに差し引き、最後に「復興特別所得税(所得税額×2.1%※)」が上乗せされる仕組みです。
※令和9年分以後は、復興特別所得税1.1%と防衛特別所得税1%を加算
最終的に所得税額が生じる方は、原則として確定申告が必要です。
したがって、個人事業主が何もしていなくても、譲渡所得や一時所得などがあれば、課税方法や所得、控除に応じて所得税の確定申告が必要となる場合があります。
ケースごとの扱いは次のとおりです。
| ケース | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 売上ゼロで、ほかに所得もない | 不要 | 必要 |
| 売上ゼロで、給与は年末調整済み | 原則不要 (控除を受けるなら必要) |
不要 |
| 赤字で、ほかに所得がある | 義務はないが、損益通算で還付の可能性 | 確定申告をすれば不要 |
| 副業の所得が20万円超 | 必要 | 不要 |
| 副業の所得が20万円以下 | 不要 | 必要 |
売上がない場合、赤字となった場合、副業がある場合などについて、順に考えていきましょう。
売上ゼロ・収入なしの場合
事業の売上高がゼロの場合でも、必要経費があれば事業所得は赤字として計算されます。ただし、ほかに所得がなく、事業所得が赤字(またはゼロ)で所得税額も発生しない場合は、原則として所得税の確定申告は必要ありません。
一方、雑所得、一時所得、譲渡所得など事業所得以外の所得がある場合は、事業所得の赤字を含めて所得を計算し、所得税額が生じるときは確定申告が必要です。
また、給与所得を受けている人が年末調整を受けていれば、事業の所得がなかった年については基本的に確定申告の必要はありません。ただし、医療費控除などの控除を受ける場合は、確定申告をする必要があります。
所得税の確定申告をすれば、その内容が税務署を通じて市区町村に届くため、住民税の申告は不要です。一方、所得税の確定申告をしない場合は、住民税の申告が必要となることがあります。所得がない場合の取扱いも自治体によって異なるため、お住まいの市区町村に確認しましょう。
住民税の申告をしないと無申告となり、次のような不利益が生じます。
- 国民健康保険料が正しく計算されない
- 第三者から求められた際に非課税証明書を発行できない
赤字の場合
赤字であっても、確定申告をすることで税金が戻ったり、損失を翌年以降に活かせたりします。事業所得や不動産所得などの赤字は、他の所得と相殺できる場合があるためです。
損益通算で他の所得と相殺できる
事業所得以外の所得がある場合は、事業所得の赤字を他の所得と損益通算して全体の所得を減らせます。
事業所得 △50万円 + 給与所得 40万円 = △10万円
損益通算後の所得は切り捨てて0円となり、給与から差し引かれた源泉徴収税額が還付されることがあります。
ここまでは白色申告でもできます。
純損失を3年間繰り越せる
青色申告で純損失の繰越控除をする場合には、上記の△10万円を翌年以後3年間繰り越せます。翌年の所得から、繰り越した損失10万円を差し引けるということです。
したがって、赤字でも確定申告をしたほうがよい場合があります。特に青色申告では、確定申告によって純損失の繰越控除を受けられます。
ただし、白色申告の場合は、変動所得の損失と、災害によって棚卸資産や固定資産などに受けた損失に限り控除できる点に注意が必要です。

この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
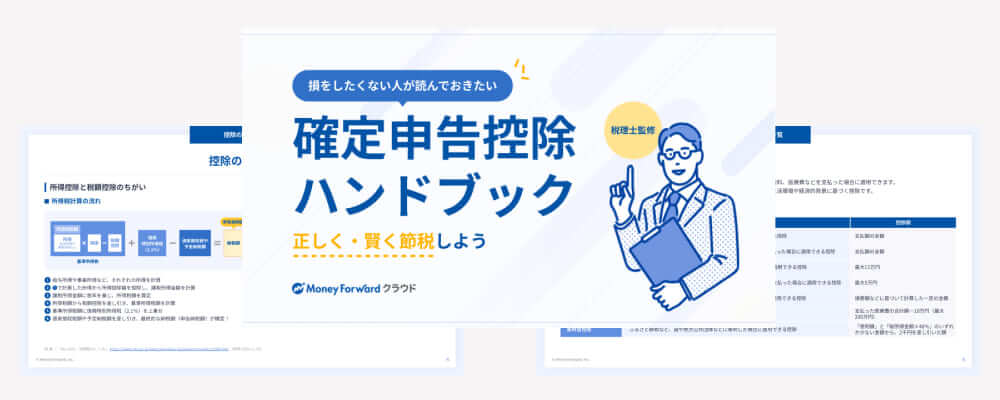
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
売上がない年でも消費税の申告は必要?
所得税とは別に、消費税は課税事業者であるかどうかで申告の要否が決まります。売上がない年でも、課税事業者であれば申告が必要になるケースがあります。
インボイス発行事業者は売上がなくても申告が必要
インボイス発行事業者として登録している場合、基準期間の課税売上高が1,000万円以下でも課税事業者となるため、納付税額がなくても消費税の確定申告が必要です。所得税の確定申告が不要な年でも、消費税の申告義務だけが残る点に注意しましょう。
登録をやめる場合は「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出します。提出した時期によって効力が生じる課税期間が変わるため、余裕をもって手続きしておきたいところです。
2割特例は令和8年分で終了する
インボイス発行事業者の納税額を売上税額の2割とする2割特例は、個人事業主の場合、令和8年分の申告が最後となります。令和9年分と令和10年分は、納税額を売上税額の3割とする3割特例に切り替わります。
3割特例を適用できるのは、基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下で、インボイス発行事業者の登録を受けている場合などに該当する個人事業主です。
売上が少ない年こそ、どの計算方法が有利になるか確認しておきましょう。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

副業の確定申告が必要な20万円ルールとは?
会社員をしながら副業で個人事業を営んでいる場合、確定申告が必要かどうかは所得の金額で決まります。20万円と150万円という2つの基準があり、いずれも令和8年度税制改正による見直しの対象ではありません。
副業の所得が20万円を超えると申告が必要
給与所得がある場合、副業による所得が20万円を超えるときは確定申告が必要です。勤務先でもらった源泉徴収票をもとに、確定申告書に給与所得と事業所得を記載します。
20万円以下でも申告が必要になるケース
副業による所得が20万円以下であっても、医療費控除などの適用を受ける場合には確定申告が必要です。この場合には、20万円以下の副業の所得も含めて申告する必要があるので注意しましょう。
2カ所以上から給与を受けている場合
給与を2カ所以上から受けていて、給与の全部が源泉徴収の対象となる場合は、次の金額の合計が20万円を超えると確定申告が必要です。
- 年末調整されなかった給与の収入金額
- 給与所得・退職所得以外の所得金額(事業所得など)
ただし、給与収入の合計額から、雑損控除・医療費控除・寄附金控除・基礎控除以外の所得控除の合計額を差し引いた金額が150万円以下で、かつ、給与所得・退職所得以外の所得金額の合計が20万円以下の場合は、申告は不要です。
参照:No.1900 給与所得者で確定申告が必要な人|国税庁
個人事業主が確定申告をしないメリットは?
確定申告をしないメリットは、帳簿づけや決算書類の作成にかかる時間と手間を削減できることです。確定申告では、収支の帳簿づけや決算書類の作成、税理士への相談が必要な場合があります。
青色申告では、帳簿づけの方法によって受けられる青色申告特別控除の額が変わります。簡易簿記でも10万円の控除を受けられますが、65万円(令和9年分以後は最高75万円)などの高額な控除を受けるには複式簿記による記帳が必要です。 そのため、控除額を重視する場合は、会計ソフトを導入したり、ある程度の知識を身につけたりする必要があります。
ただし、所得税の確定申告をしない場合でも住民税の申告は必要となるため、全体として手続きが簡略化できるとは言い切れません。
個人事業主が確定申告をしないデメリットは?
一方、個人事業主が確定申告をしない場合のデメリットは、以下のとおりです。
青色申告の特典を受けられない
確定申告をしない場合や白色申告のままの場合は、青色申告特別控除を受けられません。また、確定申告をしなければ、事業所得が赤字になった場合も原則として損失を翌年以降に繰り越せません。
青色申告特別控除の最高額は、令和8年分までは65万円、令和9年分以後は75万円です。控除額は記帳と提出の方法によって変わり、令和9年分以後に書面で提出した場合は10万円まで下がります。
事業の実態が認められない
確定申告書は「継続的に事業を営んでいる」という証明のひとつになります。確定申告をしない状態が続くと、信用力を示すことが難しくなります。
金融機関からの融資が受けられなかったり、クレジットカードやローンの審査に通過できなかったりする可能性があります。
正しい事業計画が立てにくい
確定申告に向けた日々の記帳や決算作業は、事業の状況をつかみ、経営判断を行ううえで大切な作業です。収支をきちんと記録していないと、キャッシュフローの管理がおろそかになります。
いつどこにお金がかかっているのかがわからなくなり、「思ったより経費が多い」といった気づきも得られません。事業計画を修正するタイミングを逃してしまう点もデメリットといえるでしょう。
開業届を出していない個人事業主の確定申告はどうなる?
開業届は、新たに事業所得、不動産所得または山林所得となる事業を始めた場合に税務署へ提出する届出です。所得区分が限定されており、例えば雑所得や一時所得が見込まれる場合には、提出は不要です。
開業届の有無は確定申告の要否に関係ない
開業届を出していなくても、所得税額が発生する場合は確定申告が必要です。確定申告の要否は所得の金額で判断されるためです。
税務署に「届」を提出することは、法律や規則に基づいて国等に一定の事実を知らせる行為であり、基本的に税務署の許可や承認を必要としない手続きです。開業届の提出を失念しても、税務署からのペナルティはありません。
開業届の提出期限は令和8年から変わった
開業届の提出期限は、所得税法第229条の改正により、令和8年1月1日以後の開業分から見直されました。事業を開始した時期によって、期限が次のように分かれます。
| 事業を開始した時期 | 開業届の提出期限 |
|---|---|
| 令和7年12月31日まで | 事業の開始等の事実があった日から1カ月以内 |
| 令和8年1月1日以後 | 事業の開始等の事実があった日の属する年分の確定申告期限まで |
例えば、令和8年6月に事業を開始した場合は、令和9年の確定申告期限までに提出すれば足ります。
ただし、「所得税の青色申告承認申請書」の提出期限は従来どおりです。青色申告をしようとする年の3月15日まで、その年の1月16日以後に開業した場合は事業開始の日から2カ月以内になります。開業届より先に期限が来るため、あわせて提出しておくと確実です。
開業届の控えが役立つ場面
開業直後で確定申告の実績がない時期は、「開業届の控え」が個人事業主であることを証明する資料として使えます。次のような場面で求められることがあります。
- 補助金や助成金の申請で、個人事業主の立場を証明する資料として使われる
- 屋号付きの口座開設で、納税証明書や確定申告書の代わりに認められる場合がある
開業届の提出を忘れて期限を過ぎていても、税務上の不利益はありません。まだ提出していない場合は、この機会に出しておきましょう。
売上や収入がない場合でも、メリットを理解して確定申告しよう
この記事では、個人事業主の売上がゼロで収入がない場合や赤字の場合、副業で20万円を超える所得を得た場合など、それぞれのケースで確定申告(青色申告)が必要かどうかを解説しました。
確定申告しなくてよい場合でも、帳簿づけや確定申告書を通じて事業状況を正確に把握し、将来の節税や信用力の向上につなげることが可能です。自分に合った申告方法を選択し、個人事業を安定的に継続していきましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
個人事業主はいつでも申告は必要?
個人事業主は、所得税の計算において所得税額があれば確定申告が必要です。詳しくはこちらをご覧ください。
赤字の場合の確定申告とは?
赤字の場合、青色申告者が損益通算をしてもなお控除しきれない損失額は繰り越し可能です。翌期以降の節税につながります。詳しくはこちらをご覧ください。
確定申告をしないメリットとは?
確定申告をしないメリットはあまりありません。手順を確認するためにも毎年確定申告を実施しましょう。売上ゼロの場合でも結果を残す決算書や申告書を作成して提出するほうが、後になってわかりやすいです。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
個人事業主の確定申告の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる