
- 更新日 : 2026年10月5日
源泉徴収票は自分で作成できる?作り方・記載項目・令和7年、8年分の変更点を解説
源泉徴収票は、国税庁のテンプレートや給与計算ソフトを使えば自社で作成できます。
- 作成方法は国税庁テンプレート・ソフト等4種類
- 令和7年分から「特定親族特別控除」が新設
- 税務署提出分にはマイナンバーの記載が必須
Q. 源泉徴収票を自分で作成するおすすめの方法は?
A. 給与計算ソフトが最も効率的です。給与データを自動集計し、税制改正にも自動対応するため、ミスを防ぎながら作成できます。
年末調整は、毎月の給与から天引きされた所得税の過不足を調整する手続きです。年末調整後には従業員へ「源泉徴収票」を交付しますが、外部委託せずとも、源泉徴収票は自分で作成することが可能です。当記事では、源泉徴収票を自社で作成する方法と、令和8年分の最新の変更点をあわせて解説します。
源泉徴収票は自分で作成できる?
源泉徴収票は、会計ソフトや国税庁が提供するツールを活用すれば、年末調整から源泉徴収票の作成まで自社内で一貫して行えます。専門知識が必要なため税理士や代行業者にアウトソーシングする企業も多いですが、自社作成にはコスト削減や所得情報を社内で迅速に把握できるメリットがあります。
そもそも「源泉徴収票」とは、1年間に会社が従業員に支払った給与・賞与の総額、納付した所得税額、各種控除額などが記載された書類です。通常は12月の年末調整の計算結果を反映して発行され、翌年1月末までに従業員へ交付されます。年度途中で退職した従業員には、退職日から1ヶ月以内の交付が必要です。
交付された源泉徴収票は、従業員の確定申告や住宅ローン等の所得証明、転職先での年末調整に使用されます。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
源泉徴収票を自社で作成する方法は?
源泉徴収票を自分で作成する方法は、主に次の4種類です。用途や社内のITリテラシーに応じて選びましょう。
- 国税庁のテンプレートを利用する
- インターネット上の無料テンプレートを利用する
- 給与計算ソフトを利用する
- e-Taxを利用する
【無料】源泉徴収票のテンプレートは以下よりダウンロードいただけますので、ご活用ください。
国税庁のテンプレートを利用する場合
国税庁のホームページでは、手書き用と入力用の2種類(PDF形式)の様式が公開されています。自社の運用に合った方を選んでダウンロードできます。PDF形式のため、表示や入力に必要なソフトウェアは最新の状態にしておきましょう。
- 手書き用:ダウンロード後に印刷し、各項目を直接記入します。
- 入力用:PC上でPDFファイルに直接入力し、その後印刷します。ブラウザ上で開いたままでは入力できないことがあるため、一度PCに保存してから作業しましょう。
国税庁のテンプレートは公的機関が公開しているため、改正点が正確に反映され、無料で利用できる点がメリットです。
なお、税務署へ書面で提出する法定調書については、令和8年8月に様式が変更されています。書面提出を行う場合は、国税庁ホームページで最新様式を確認してから使用してください。
インターネット上の無料フォーマットを利用する場合
無料サイトで公開されているフォーマットは、国税庁のテンプレートを基にしたPDFやエクセルなど、複数の形式で提供されている場合があります。作業しやすい形式を選びましょう。
無料で導入コストがかからない点がメリットですが、古い様式であったり、マクロや計算式に誤りがあったりする可能性もゼロではありません。利用する際は、最新の税制に対応しているか、提供元が信頼できるかを必ず確認しましょう。
給与計算ソフトを利用する場合
多くの企業で導入されている給与計算ソフトには、源泉徴収票の作成機能が搭載されています。毎月の給与計算データが蓄積されているため、年末調整から源泉徴収票の作成までをほぼ自動で行える点が最大のメリットで、作業時間の短縮と計算ミスの防止につながります。
また、従業員へ交付する「マイナンバーなし」の様式と、税務署へ提出する「マイナンバーあり」の様式を簡単に作り分けることも可能です。クラウド型ソフトであれば、データを失うリスクが低く、税制改正にも自動でアップデート対応してくれます。
給与計算ソフトには多くの種類が存在するため、自社に合ったソフトを選ぶことが必要です。有償のソフトが多いため、導入コストを含めて総合的に判断しましょう。
e-Taxを利用する場合
e-Taxは、国税に関する申告や納税をオンラインで行える国税庁のシステムです。e-Taxソフト(WEB版)には、源泉徴収票を作成する機能も備わっています。
画面の案内に従って必要事項を入力するだけで作成でき、支払者(会社)の名称や住所といった基本情報は自動で入力されます。作成したデータはそのままオンラインで提出できるため、税務署へ出向く手間を減らせます。
e-Taxの利用には、電子証明書や利用者識別番号があらかじめ必要です。ICカードリーダライタや、マイナンバーカードの読み取りが可能なスマートフォン等が必要となる場合もあるため、併せて準備しておきましょう。
参考:ご利用の流れ|e-Tax(国税電子申告・納税システム)
令和7年分の税制改正で源泉徴収票はどう変わった?
令和7年度税制改正により、大学生の子などを持つ家庭を対象とした「特定親族特別控除」が新設され、源泉徴収票の様式も令和7年12月以降分から変更されています。この改正は、令和7年中の月々の源泉徴収には影響せず、同年12月の年末調整で一括して適用されました。
「特定親族特別控除」とは(大学生の子など)
特定親族特別控除は、大学生の子などがアルバイト収入の増加により扶養控除の対象から外れてしまった場合でも、扶養者の税負担を緩和するための制度です。
対象となる親族は、納税者と生計を一にする年齢19歳以上23歳未満で、年間の合計所得金額が58万円超123万円以下(給与収入のみの場合、年収123万円超188万円以下。令和8年分は、136万円超197万円以下)の人です。学生であることは要件とされておらず、年齢のみで判断されます。
控除額は、親族の所得金額に応じて段階的に変動します。
「控除対象扶養親族の数」欄の変更と基礎控除の見直し
源泉徴収票の「控除対象扶養親族等の数」欄には、従来の「特定」「老人」「その他」に加えて「特親」の区分が新設されました。あわせて、基礎控除額が48万円から58万円(所得に応じ最大95万円)に、給与所得控除の最低保障額が55万円から65万円に引き上げられています。
これに伴い、扶養控除等の所得要件も次のとおり緩和されました。
- 扶養親族および同一生計配偶者の合計所得金額:58万円以下(改正前48万円以下)
- ひとり親の生計を一にする子の総所得金額:58万円以下(改正前48万円以下)
- 勤労学生の合計所得金額:85万円以下(改正前75万円以下)
控除の適用を受けようとする従業員には、十分な説明が必要です。
参考:給与所得の源泉徴収票(同合計表)令和7年12月以後の源泉徴収票|国税庁
令和8年分(2026年分)はどう変わる?源泉控除対象親族の新設
令和8年分以後は、扶養控除等申告書に記載する対象が「控除対象扶養親族」から「源泉控除対象親族」に変わり、月々の源泉徴収事務にも影響します。すでに現在の年分から適用が始まっているため、給与担当者は記載内容の確認が必要です。
源泉控除対象親族とは
源泉控除対象親族とは、従来の控除対象扶養親族に加え、19歳以上23歳未満で合計所得金額が58万円超100万円以下の特定親族を含めたものです。この範囲の親族は、扶養控除等申告書のB欄に記載したうえで「特定親族」欄へのチェックが必要になります。
一方、合計所得金額が100万円超123万円以下の特定親族については、月次の源泉徴収税額の計算には反映されず、年末調整で「特定親族特別控除申告書」を提出することで控除を受ける仕組みです。
給与担当者が確認すべきポイント
給与担当者は、扶養控除等申告書のB欄に記載された人数と、給与計算システム上の扶養人数が一致しているかを月次で確認する必要があります。年度途中で扶養状況に変更があった場合、反映が遅れると所得税額に誤りが生じるおそれがあるため、異動申告書を受け取った際は速やかに処理しましょう。
特定親族欄へのチェック漏れがあると、本来より源泉税が多く徴収される可能性があるため、従業員への案内も徹底することが重要です。
源泉徴収票に記載する項目は?(令和7年12月以降の様式)
源泉徴収票には、給与や控除に関する複数の項目が記載されます。主な項目と内容は次のとおりです。
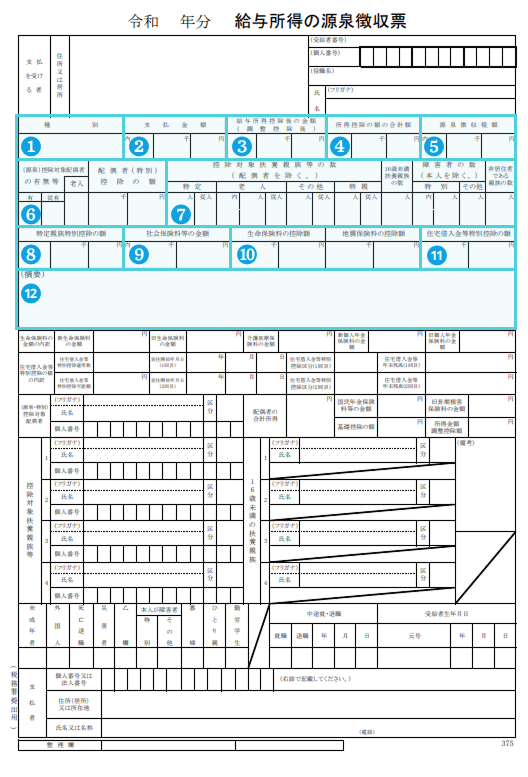
参考:給与所得の源泉徴収票(同合計表)令和7年12月以後の源泉徴収票|国税庁
| 項目 | 内容 |
|---|---|
| 種別 | 支払われた金額の種別。従業員は「給与・賞与」、役員は「役員報酬」等 |
| 支払金額 | 1月1日~12月31日に支払われた給与・賞与等の総額(控除前) |
| 給与所得控除後の金額 | 支払金額から給与所得控除額を差し引いた金額 |
| 所得控除の額の合計額 | 社会保険料控除・生命保険料控除・配偶者控除・扶養控除・基礎控除などの合計 |
| 源泉徴収税額 | 年末調整をした場合は、年末調整後の源泉所得税および復興特別所得税の合計額。年末調整をしない場合は、その年中に源泉徴収すべき所得税および復興特別所得税の合計額 |
| 控除対象配偶者の有無等/配偶者(特別)控除の額 | 控除対象配偶者の有無と控除額 |
| 控除対象扶養親族等の数(特親欄含む) | 特定・老人・特親・その他の区分ごとの人数 |
| 特定親族特別控除の額 | 特定親族特別控除として控除した金額の合計 |
| 社会保険料等の金額 | 健康保険料・厚生年金保険料・雇用保険料等の合計(iDeCo等含む) |
| 生命保険料の控除額・地震保険料の控除額 | 申告書に基づく各控除額 |
| 住宅借入金等特別控除の額 | 住宅ローン控除(2年目以降)の適用額 |
| 摘要 | 扶養親族が書き切れない場合や前職給与を含めた年末調整の場合に使用 |
参考:給与所得の源泉徴収票(同合計表)令和7年12月以後の源泉徴収票|国税庁
源泉徴収票を修正するにはどうすればよい?
交付した源泉徴収票に誤りが見つかった場合は、年末調整を再計算し、正しい内容で再発行することで修正します。従業員への訂正版交付と旧版の回収、税務署等への訂正届の提出が一連の流れです。
従業員への対応と税金の精算
正しい内容で源泉徴収票を再作成し、摘要欄に誤りのあった箇所とともに「再交付」と記載して従業員へ交付します。従業員が誤って古い方を使わないよう、訂正前の源泉徴収票の取扱いについて適切に案内しましょう。
再計算の結果、所得税の過不足が生じた場合は、従業員に説明のうえ給与支払い時に精算(追加徴収または還付)するのが一般的です。
税務署・市区町村への対応
すでに税務署へ法定調書として源泉徴収票を提出している場合は、訂正分を再提出します。同様に、住民税計算のために市区町村へ提出する「給与支払報告書」も、誤りがあれば訂正版を再提出する必要があります。
これらの修正は手間がかかるため、作成段階でのダブルチェックが重要です。
源泉徴収票を自分で作成する際の注意点は?
源泉徴収票は自社で作成することも可能ですが、作成の際にはいくつか注意すべき点があります。項目ごとに見ていきましょう。
記載内容に間違いがないか慎重にチェックする
給与や賞与など従業員に支払われた金銭は、原則として源泉徴収の対象です。ただし、一定額までの通勤手当や、社会通念上相当と認められる範囲の慶弔手当は所得税の対象とならず、源泉徴収は不要です。
非課税となる手当を含めて計算してしまうと、納めるべき所得税額にズレが生じます。内容に誤りがあれば訂正が必要となり、作成者の負担も増えるため、ダブルチェックの体制を取るなどしてミスを防ぎましょう。
税務署に提出する源泉徴収票はマイナンバーを記載する
源泉徴収票は、従業員に交付するだけでなく税務署にも提出が必要です。従業員に交付する源泉徴収票にマイナンバーの記載は不要ですが、税務署へ提出する源泉徴収票にはマイナンバーの記載が求められています。
マイナンバーの提出に抵抗を持つ従業員もいますが、記載が義務であることや用途以外に使用されないことを説明し、提供を求めましょう。従業員交付用の源泉徴収票にマイナンバーを記載すると、郵便事故等による流出につながりかねないため、記載してはいけません。
電子データで交付する場合は電子証明書を添付する
源泉徴収票は、紙媒体のほかに電磁的方法による交付も認められています。電子メールでの交付や社内LANでの閲覧は従業員の利便性を高めますが、電磁的方法による交付は従業員の承諾がある場合に限られる点に注意が必要です。
電磁的な方法で交付する場合には、正規の権限を持つ者から発行されたことを証明するために、電子証明書を添付することが望ましいでしょう。
押印は不要
2021年4月以降、税務署や地方自治体に提出する税務書類には原則として押印の義務がありません。源泉徴収票も同様で、押印は不要です。
ただし、ローン審査のために提出する源泉徴収票には押印が求められることもあるため、提出先に確認しましょう。任意に押印しても効力が否定されることはありません。
注意点を守って効率的な源泉徴収票の作成を
源泉徴収票の作成は外部委託も可能ですが、自分で作成することもできます。国税庁のテンプレートや給与計算ソフトを活用すれば、令和8年分の源泉控除対象親族の新設など最新の制度改正にも対応しながら効率的に作成できます。記入項目が多く正確な金額把握も必要となるため、本記事の注意点を参考に正確な源泉徴収票の作成を心がけましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
年末調整で前職の源泉徴収票は必要?不要なケースや紛失時の対処法を解説
年末調整で前職の源泉徴収票は必要? 転職した年の年末調整では、原則として前職の源泉徴収票の提出が必要です。 転職先が前職分と合算して所得税を計算する義務がある 12月31日退職・翌…
詳しくみる -
# 年末調整業務
年末調整で住所に変更があった場合
引っ越しによって住所が変わった場合、または住民票の住所と居住地が異なる場合には、どの住所を年末調整の必要書類に記入すればいいのでしょうか? また、引っ越し費用は住宅借入金等特別控除…
詳しくみる -
# 年末調整業務
学資保険は年末調整で控除される?条件と書き方を解説
学資保険は年末調整で控除できる? 税制上は生命保険として扱われ、生命保険料控除の対象になります。 受取人が契約者か親族であれば対象 保険料を負担している人が申告する 令和8年分は控…
詳しくみる -
# 年末調整業務
年末調整で申請できない控除は?確定申告が必要なケースを解説
年末調整で所得税が還付になり、12月の給料が楽しみという方も多いのではないでしょうか。1年間に生じた収入や支出によって、「控除」を受けられると聞いたことがあるかもしれません。控除に…
詳しくみる -
# 年末調整業務
【2026年・令和8年】給与所得者の扶養控除等(異動)申告書の訂正方法
扶養控除等(異動)申告書の訂正方法とは? 紙なら二重線で正しい内容を記入し、電子申請なら再提出で対応します。 紙の訂正:修正液は不可・二重線で訂正し正しい内容を追記する 電子申請:…
詳しくみる -
# 年末調整業務
iDeCoの年末調整は必要?手続きや書類の書き方をわかりやすく解説
iDeCoの年末調整では何をすればよい? 掛金を自分の口座から払っている会社員は、勤務先に書類を出すことで所得税と住民税が軽くなります。 給与天引きの人は申告そのものが不要になる …
詳しくみる