
- 更新日 : 2026年9月15日
株で得た利益は年末調整が必要?iDeCoやNISAについても解説

株の利益は年末調整の対象外で、確定申告が必要かどうかは口座の種類や利益額などによって異なります。
- 株の収益は確定申告で申告する
- 特定口座(源泉徴収あり)なら申告不要
- NISAは非課税のため申告不要
Q. 株の利益を年末調整に含めることはできる?
A. できません。株の利益は年末調整ではなく、必要に応じて確定申告で精算します。
株取引で得た売却益には「所得税」と「住民税」が課税されます。通常、給与所得以外の所得を得た場合は確定申告が必要ですが、株の管理口座を「源泉徴収あり」の「特定口座」にすることで省略することが可能です。この記事では株式投資における年末調整、確定申告についてご紹介します。
株の売却や配当で得た収入は、所得税と住民税の課税対象です。給与所得者は、通常毎月の給与から天引きされ、所得税と住民税を納めています。源泉徴収された所得税と実際の税額との差額を清算する手続きが「年末調整」ですが、株取引で得た収益は年末調整が必要なのでしょうか。
実は、株で得た収益は年末調整に含めることはできません。なぜなら、年末調整はあくまで「給与所得」を対象とした手続きだからです。株式の譲渡益や配当所得は年末調整には含めません。確定申告が必要かどうかは、特定口座の源泉徴収の有無、利益額、配当の申告方法などによって異なります。次の章で詳しくご説明します。
株で得た収益については確定申告で対処すべき?
前章で説明した通り、株取引で得た収益や配当は年末調整に含めることができません。
なぜなら、年末調整は「給与所得」を対象とした手続きだからです。それでは、株取引で得た収益はどのように扱えばよいのでしょうか。投資収益や配当金だけでなく、給与以外に他の所得を得た場合は「確定申告」が必要になる場合があります。
投資収益には「譲渡益課税」が、配当金には「配当課税」が課され、税率は所得税および復興特別所得税と住民税を合わせて20.315%です。
【譲渡益課税・配当課税の税率】
※上場株式等の配当について申告分離課税や申告不要制度を前提とした税率
- 所得税:15%
- 復興特別所得税:0.315%
- 住民税:5%
- 計:20.315%
譲渡益課税は、株式取得にかかった取得費と売却手数料を差し引いた収益に、税率を掛け合わせて算出されます。
- 譲渡益=売却金額 – (取得費 + 売却手数料)
- 譲渡益課税額=譲渡益 × 税率
配当課税は配当金にかかる税金です。
- 配当課税額=配当金 × 税率
一般口座や特定口座(源泉徴収なし)の譲渡益など、確定申告が必要な場合は申告して税額を精算します。一方、源泉徴収あり特定口座や一定の上場株式等の配当については、確定申告をしないこともできます。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
株で損をしても確定申告したほうが良い?
株式投資を行っている場合には、確定申告が必要な場合があります。しかし、一定の要件を満たす給与所得者であって、株式投資による利益が20万円以下であれば、確定申告を行う必要はありません。ただし、株式投資による利益が低かったり、損失を出してしまったりした場合でも、控除を受けるためには確定申告が必要です。
サラリーマンなどの給与所得者は原則として年末調整の対象となるため、確定申告は不要です。しかし、医療費控除や寄附金控除、雑損控除など、年末調整では控除されない所得控除を受けるためには、確定申告が必要となります。これらの控除を受けたい場合には、株式投資で損失があっても、確定申告を行ったほうが良いでしょう。なお、20万円以下で本来は確定申告不要であっても、医療費控除などのために確定申告をする場合は、その20万円以下の所得も併せて申告する必要があります。
株の収益を確定申告する場合に知っておくべきことは?
株の収益や配当金には譲渡益課税や配当課税などの税金が課税され、それらを納税するために確定申告が必要です。しかし、特定の条件を満たすことで確定申告を省略することができます。
課税方法は「申告分離課税」と「総合課税」の2種類です。株式の譲渡益については申告分離課税、配当金については申告分離課税と総合課税から選択することになります。
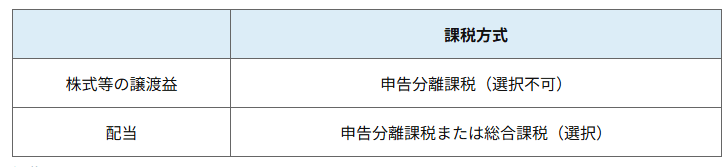
また、株の管理口座の一種である「特定口座」には「源泉徴収あり」と「源泉徴収なし」があり、源泉徴収ありの特定口座を開設した場合は確定申告を省略することが可能です。これらをまとめると下記のようになります。
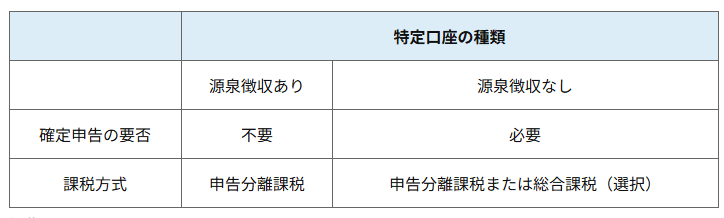
特定口座の詳細については、以下の記事を参考にしてください。
申告分離課税
「申告分離課税」は、株の投資収益を他の所得と分けて計算する課税方式です。
株式の譲渡所得以外にも、下記の所得は申告分離課税の対象となります。
- 株式の譲渡所得等
- 不動産売却による譲渡所得
- 先物取引による雑所得
- 山林所得
申告分離課税の対象所得はそれぞれ分けて課税されます。特定の所得を分離して計算することで、給与所得等のその他の所得に高い税率がかからないようにするための制度です。
申告分離課税の対象である株式の譲渡所得は、基本的には確定申告して納税する必要があります。しかし、冒頭でもお伝えした通り、源泉徴収ありの特定口座を開設することで確定申告を省略することが可能です。
株式の配当所得については原則受け取る際に税金が源泉徴収されるため、確定申告は必要ありません。「源泉徴収なし」の特定口座を選択しても、配当金にかかる税金は源泉徴収されるルールとなっているため注意しましょう。
参考:申告分離課税制度|国税庁
総合課税
申告分離課税が他の所得と分けて税金を計算する課税方法であったのに対し、「総合課税」は会社員の給与所得や個人事業主の事業所得など、他の所得と合算した「総所得金額」に課税する方式です。配当所得以外の総合課税対象所得は以下の項目になります。ただし、それぞれに分離課税となる例外があります。
- 利子所得
- 配当所得
- 不動産所得
- 事業所得
- 給与所得
- 譲渡所得
- 一時所得
- 雑所得
申告分離課税では所得税率が一意に決まっていましたが、総合課税は「累進課税方式」を採用しているため、配当所得を含めた総所得金額によって税率が決まります。住民税は一律10%ですが、所得税は所得に応じて5%から45%に段階的に引き上げられるのです。
総合課税を選択した場合は、年末調整で確定した給与所得等と合算して確定申告を行う必要があります。
参考:総合課税制度|国税庁
「申告分離課税」における「特定口座」と「源泉徴収」
株式の損益を管理する口座は「特定口座(源泉徴収あり)」「特定口座(源泉徴収なし)」「一般口座」の3種類あります。
特定口座とは、証券会社が年間の損益を計算して「年間取引報告書」を作成してくれる口座です。上場株式などの特定の金融商品のみを扱うことができます。
特定口座(源泉徴収あり)は、上場株式の譲渡所得や配当金を受け取る際に税金が源泉徴収されます。源泉徴収によって税務関係が完了しているため確定申告は不要です。一般的に「申告不要制度」と呼ばれています。
特定口座(源泉徴収なし)の株式譲渡益について確定申告をする場合は申告分離課税となります。一方、一定の上場株式等の配当所得を申告する場合は、総合課税または申告分離課税を選択できます。申告分離課税は「損益通算」、総合課税は「配当控除」など税制上の優遇措置を受けることが可能です。一般口座は、非上場株式やストックオプションなど特定口座では扱えない取引も管理することができますが、損益計算は全て自身で行い確定申告しなければなりません。

総合課税と申告分離課税、どちらのほうが安い?
株式の配当金は、受け取る際に税金が源泉徴収されるため、一般的に確定申告は不要です。しかし、確定申告を行うことで税制優遇を受けられる可能性があります。確定申告時に「総合課税」と「申告分離課税」から課税方式を選択することができ、それぞれ異なる税制優遇を受けることが可能です。
総合課税を選択した際は「配当控除」を受けられます。実は配当金には法人税が課税されており、受け取り時に所得税も控除されるため、2重課税の状態になっています。この2重課税分を還元するのが配当控除です。
申告分離課税を選択した場合は「損益通算」することが可能です。損益通算では、1年間の投資収益の利益と損失が相殺されます。利益から損失分を差し引くことで、税金を低く抑えることができるのです。
課税方式と税制優遇の関係をまとめると下記のようになります。

上場株式等の配当所得については、確定申告をする場合、一定の要件のもとで「総合課税」または「申告分離課税」を選択できます。ただし、現在は所得税と個人住民税で異なる課税方式を選択することはできず、所得税の確定申告で選択した課税方式が住民税にも反映されます。
また、源泉徴収ありの特定口座を利用している場合は、原則として確定申告をしないこともできますが、配当控除を受けたい場合や、上場株式等の譲渡損失と配当所得を損益通算したい場合などには、あえて確定申告をすることも可能です。
総合課税と申告分離課税のどちらが有利かは、給与など他の所得の金額、配当額、株式の譲渡損失の有無、配当控除の適用状況などによって異なります。
株の収益について確定申告をする必要がないケース
源泉徴収ありの特定口座を利用していない場合でも、株式投資などによる所得について所得税の確定申告が不要となることがあります。 たとえば、1か所から給与の支払いを受け、その給与収入が2,000万円以下で、給与所得・退職所得以外の所得金額の合計が20万円以下である場合には、原則として所得税の確定申告は不要です。
一方、源泉徴収ありの特定口座では、利益の金額が20万円以下であっても、源泉徴収された税金が自動的に還付されるわけではありません。20万円以下という基準は「所得税の確定申告義務があるかどうか」を判定するためのものであり、その所得自体を非課税にする制度ではないためです。源泉徴収ありの特定口座について確定申告をするかどうかは、他の口座との損益通算や譲渡損失の繰越控除、配当所得の課税方法などを踏まえて判断します。
iDeCoは年末調整で所得控除を受けられる?
iDeCoは、国民年金や厚生年金など、加入が強制された公的年金とは別の私的年金制度のひとつです。公的年金とは異なり、任意で加入し、申込みや掛金の拠出、掛金の運用まですべてを加入者自身が行い、資産を形成する制度となります。一定の要件を満たす場合、掛金は65歳まで拠出することが可能ですが、原則として60歳まで資産の引き出しは不可能であり、受給も60歳以降です。
iDeCoの掛金は小規模企業共済等掛金控除の対象で、支払った掛金は全額所得控除できます。会社員が個人払込をしている場合は、原則として年末調整で保険料控除申告書と控除証明書を提出するか、確定申告によって控除を受けます。
会社員がiDeCoを始めるためには、以前は申込書のほかに「事業所登録申請書兼第2号加入者に係る事業主の証明書」を用意し、会社に必要事項を記入してもらう必要がありました。しかし、法改正により2024年12月2日以降、この事業主の証明書は原則として提出不要となっています。次の項目で詳しく解説します。
iDeCo加入時の「事業主の証明書」は原則不要に
2024年12月2日以降、会社員や公務員がiDeCoに加入・変更手続きを行う際に必要だった「事業主の証明書」は、原則として提出が不要になりました。ただし、掛金を給与天引きで納付する「事業主払込」を選択する場合は、引き続き事業主による証明書の提出が必要です。
これは、企業年金の加入状況について、国民年金基金連合会が企業年金プラットフォームを通じて直接確認できる仕組みが整ったためです。個人口座から掛金を拠出する場合は勤務先への申請なしでiDeCoに加入できるようになり、手続きの負担が軽減されています。
参考:iDeCoがより活用しやすく!2024年12月法改正のポイントをわかりやすく解説|政府広報オンライン
NISAの利益は年末調整・確定申告が不要?
つみたてNISAとは、長期的な資産運用を目的とした投資制度のひとつであり、少額・非課税であることが特徴です。上限額までを非課税で運用できる制度ですが、2023年までは非課税保有期間に最長20年の制限がありました。しかし、2024年以降の新制度では、上限額の引き上げとともに、期間制限が撤廃されています。
つみたてNISA制度は、非課税であるため、原則として年末調整や確定申告は不要です。年末調整は、会社が源泉徴収した源泉所得税を対象として行われるものであるため、非課税であるつみたてNISAは、そもそも対象となりません。ここで、NISA口座で保有する上場株式やETFの配当等について非課税扱いを受けるには、証券会社経由で配当を受け取る「株式数比例配分方式」を選択する必要があります。それ以外の方法で受け取った配当等は課税扱いとなりますが、課税されたからといって必ず確定申告が必要になるわけではありません。
なお、2024年以降のNISAは非課税保有期間が無期限であるため、旧NISAのような「非課税期間満了に伴う課税口座への移管」はありません。
2027年1月から新NISAがさらに拡充される見通し
2025年12月に決定した令和8年度税制改正大綱により、2027年1月から新NISA制度がさらに拡充される見通しです。ただし、2026年8月時点では関連法案の成立が前提であり、内容や実施時期は変更される可能性がある点に留意してください。
主な変更点は次の2つです。
- つみたて投資枠の対象年齢を0歳〜17歳まで拡大(いわゆる「こどもNISA」、年間投資枠60万円・非課税保有限度額600万円)
- つみたて投資枠の対象商品を、株式に加えて公社債を含む投資信託にも拡充
こどもNISAについては、12歳以降であれば教育資金など子のための用途に限り、本人の同意を条件に払い出しが可能となる見込みです。18歳になると自動的に従来からの成人向けNISA制度へ移行します。
株と税金の関係を理解し正しく納税しよう
一般的に、給与以外の所得がある場合には確定申告が必要ですが、源泉徴収ありの特定口座を選択し、申告不要制度を利用した場合は確定申告を省略することが可能です。株式等の譲渡益や配当所得は年末調整に含めることはできないため、申告不要制度を利用しない場合は原則として、確定申告し、正しく納税しましょう。
よくある質問
株で得た収益に年末調整は必要ですか?
株式等の譲渡益や配当所得は年末調整に含めることはできません。詳しくはこちらをご覧ください。
株の収益について確定申告を行わなくてよいケースについて教えてください
源泉徴収ありの特定口座を選択し、申告不要制度を利用した場合は確定申告を省略することが可能です。また、収益が20万円以下の場合も確定申告不要です。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
源泉徴収税額表の税区分「甲乙丙」とは?所得税の違いや年末調整の影響を解説
源泉徴収税額表の甲乙丙の違いとは? 源泉徴収税額表の甲・乙・丙欄は、扶養控除等申告書の提出有無と給与の支払形態によって適用区分が決まります。 甲欄:申告書提出あり、年末調整の対象 …
詳しくみる -
# 年末調整業務
年末調整の必要書類は?回収と提出の書類を一覧で解説
年末調整の必要書類には何がある? 従業員から回収する書類と、会社が作成して行政機関へ提出する書類に分かれます。 申告書は全従業員から回収する 控除証明書は原本で受け取る 提出期限は…
詳しくみる -
# 年末調整業務
年末調整時期に無職の場合は?還付を受ける手続き解説
年末調整時期に無職なら還付の受け方は? 年末調整を受けられないため、払い過ぎた所得税は翌年の確定申告で取り戻せます。 前職の源泉徴収票を用意する 社会保険料控除などを申告する 還付…
詳しくみる -
# 年末調整業務
年末調整で源泉徴収票がないとどうなる?リスクや対処法を解説
源泉徴収票がないと年末調整はどうなる? 前職の源泉徴収票がない場合、企業は年末調整を実施できず、従業員は自分で確定申告する必要があります。 源泉徴収票がなければ年末調整は不可 還付…
詳しくみる -
# 年末調整業務
扶養控除とは?対象となる要件や控除額、メリット・デメリットを解説
扶養控除とは? 扶養控除とは、16歳以上の親族(年収136万円以下)を養う納税者の所得から一定額を差し引き、所得税・住民税を軽減する制度です。 控除額は38万〜63万円(年齢・同居…
詳しくみる -
# 年末調整業務
年末調整における扶養控除とは?扶養親族の条件や控除額、必要な手続きまで解説!
扶養控除の条件と控除額は? 年末調整の扶養控除は、16歳以上で合計所得62万円以下(令和8年分以後)の扶養親族がいる納税者が受けられる所得控除です。 控除額は38万〜63万円(年齢…
詳しくみる