
- 更新日 : 2026年10月8日
年末調整の所得金額とは?給与(収入)との違い【計算シート付】
1年間の給与収入から給与所得控除を引いた残りが、税額計算のもとになる金額です。
- 源泉徴収票の支払金額から計算する
- 令和8年分は最低保障額が74万円になる
- 年収850万円超は所得金額調整控除も差し引く
収入が220万円以下なら一律で差し引けますが、それを超えると計算式が段階的に変わります。
年末調整の書類に書く「所得金額」は、会社から受け取る給与の総額とは違う金額です。額面の年収から給与所得控除を引いた後の数字で、税額や配偶者控除の判定はここを基準に決まります。
令和8年分からは控除額そのものが変わるため、前年と同じ感覚で計算するとずれが出ます。
年末調整でいう所得金額とは?
年末調整の所得金額は、1年間の給与収入から給与所得控除を差し引いた後の金額です。
会社から振り込まれる手取り額や、額面の総支給額(年収)そのものではありません。自営業者でいう「売上から経費を引いた利益」と同じ考え方を会社員に当てはめたものです。
所得金額と収入金額の違い
収入金額は控除を引く前の額面、所得金額は給与所得控除を引いた後の額です。
| 用語 | 意味 |
|---|---|
| 収入金額 | 税金や社会保険料を引く前の総支給額。額面の年収にあたる |
| 所得金額 | 収入金額から給与所得控除を引いた後の金額 |
| 手取り | 税金や社会保険料が引かれ、実際に受け取る金額 |
税金は手取りや総支給額ではなく、所得金額から各種所得控除を引いた課税所得金額をもとに計算します。

源泉徴収票と給与明細で確認する欄
源泉徴収票では「支払金額」が収入金額、「給与所得控除後の金額」が所得金額にあたります。給与明細では、各種控除が差し引かれる前の「総支給額」が収入金額です。
項目名は様式によって表記が変わるため、控除前の総額か控除後の金額かで見分けてください。書類は年額で記入するため、月々の総支給額と賞与を合算します。
所得に含まれるものと含まれないもの
所得金額の計算元となる「収入」には、基本的に毎月の給与や残業代、賞与が含まれますが、すべてが含まれるわけではありません。
非課税となる手当などは、そもそも収入金額(および所得金額)の計算から除外されます。
- 毎月の基本給、時間外・休日・深夜労働などの残業代
- 役職手当、家族手当、住宅手当などの各種手当
- 賞与(ボーナス)
- 金銭以外で支給された現物給与(食事代や商品など、一定の要件を満たすもの)
- 通勤手当(月15万円までの非課税限度額内)
- 出張旅費(通常必要と認められる範囲)
計算を行う際は、給与明細の総支給額から、通勤手当などの非課税分を除外した金額(課税支給額)を集計する必要があります。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
年末調整の所得金額はどの手順で計算する?
年末調整の所得金額は「給与等の収入金額 - 給与所得控除額」で計算します。令和8年分から給与所得控除の最低保障額が74万円に引き上げられたため、前年までと同じ表を使うと金額がずれます。
収入金額に応じて控除額の計算式が変わるため、国税庁が定める速算表を用いて計算するとスムーズです。
1.年間の収入金額を確認する
その年の1月1日から12月31日までに支払いが確定した給与と賞与を合計します。基準になるのは支給日です。12月分の給与が翌年1月に振り込まれる場合は、翌年分の収入として扱います。
支給が確定していない月は見積額を含めます。中途入社の場合は前職の源泉徴収票を取り寄せ、前職分も合算します。非課税の通勤手当を含めていないか再確認しておきましょう。
2.収入金額から給与所得控除を差し引く
給与所得控除は会社員の必要経費にあたるもので、届出をしなくても全員に適用されます。令和8年分(2026年分)以後の控除額は次のとおりです。
| 給与等の収入金額 | 給与所得控除額 |
|---|---|
| 2,200,000円以下 | 740,000円 |
| 2,200,001円〜3,600,000円 | 収入金額×30%+80,000円 |
| 3,600,001円〜6,600,000円 | 収入金額×20%+440,000円 |
| 6,600,001円〜8,500,000円 | 収入金額×10%+1,100,000円 |
| 8,500,001円以上 | 1,950,000円(上限) |
令和7年分までは最低保障額が65万円で、適用範囲も収入190万円以下まででした。なお収入金額が660万円未満のときは、上の表ではなく「年末調整等のための給与所得控除後の給与等の金額の表」(所得税法別表第五)を使います。
この改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。11月までの毎月の源泉徴収に変更はなく、12月の年末調整でまとめて精算します。
3.年収850万円超は所得金額調整控除を差し引く
年収850万円を超え、一定の要件に当てはまる人は所得金額調整控除もあわせて差し引きます。
子育て世帯や介護を行う世帯の負担が増えないようにするための措置で、対象は次のいずれかに当てはまる人です。
- 本人が特別障害者に該当する
- 年齢23歳未満の扶養親族がいる
- 特別障害者である同一生計配偶者または扶養親族がいる
※収入金額が1,000万円を超える場合は一律1,000万円として計算(控除額の上限は15万円)
給与所得控除を引いた金額から、さらにこの控除額を差し引きます。適用を受けるには「所得金額調整控除申告書」の提出が必要です。
参照:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
年収別に見た所得金額はいくらになる?
年収の例で金額感を確かめてみましょう。計算に使う収入金額は、非課税の通勤手当や出張旅費を除いた金額です。総支給額420万円のうち通勤手当が20万円なら、収入金額は400万円です。
年収120万円の場合(パート・アルバイトなど)
収入が220万円以下のため、給与所得控除は一律74万円です。
- 収入金額:1,200,000円
- 給与所得控除額:740,000円
- 所得金額:1,200,000円 - 740,000円 = 460,000円
令和7年分までは所得金額が55万円でしたが、控除額が上がり46万円に下がりました。扶養親族や同一生計配偶者の所得要件も62万円以下(給与収入136万円以下)に広がっています。基礎控除104万円を合わせると、給与収入178万円までは所得税がかかりません。
年収400万円の場合(会社員など)
収入が360万円超660万円以下の区分にあたるため、控除額は計算式で求めます。
- 収入金額:4,000,000円
- 給与所得控除額:4,000,000円 × 20% + 440,000円 = 1,240,000円
- 所得金額:4,000,000円 - 1,240,000円 = 2,760,000円
この区分は令和8年分でも変わっていないため、金額は前年と同じです。
年収1,000万円で23歳未満の子がいる場合
給与所得控除の上限と所得金額調整控除の両方が関わります。
- 収入金額:10,000,000円
- 給与所得控除額:1,950,000円(上限)
- 所得金額調整控除額:(10,000,000円 - 8,500,000円)× 10% = 150,000円
- 所得金額:10,000,000円 - 1,950,000円 - 150,000円 = 7,900,000円
申告書に書く所得の見積額はどう出す?
年末調整では、基礎控除申告書の欄にその年の所得の見積額を記入します。配偶者控除等申告書などと一体の様式で、年末時点の金額が確定していないため見込みの数字を書きます。
基礎控除申告書に記入する給与所得の見積額
収入金額の欄には給与と賞与の見込み合計を、所得金額の欄には給与所得控除を引いた後の金額を記入します。
複数の勤務先から給与を受け取っている場合は、すべて合算して求めます。
- 1月から12月までの給与と賞与の見込み額を合計する
- 速算表または申告書の裏面の計算式で給与所得控除額を求める
- 収入金額から控除額を引いた金額を所得金額の欄に記入する
令和8年分の申告書は前年分から様式が変わります。配布前に最新の様式を確かめておきましょう。
給与以外の所得がある場合の合計所得金額
副業の事業所得や家賃収入などの不動産所得は年末調整の対象外ですが、合計所得金額には含めます。
年末調整は給与所得にかかる所得税だけを精算する手続きで、給与以外の所得がある人は自分で確定申告を行います。
一方、配偶者控除や基礎控除の判定には合計所得金額を使うため、申告書には給与所得と給与以外の所得を合算した見積額を記入します。令和8年分の基礎控除は合計所得金額489万円以下で104万円、489万円超655万円以下で67万円、655万円超2,350万円以下で62万円と段階的に変わります。
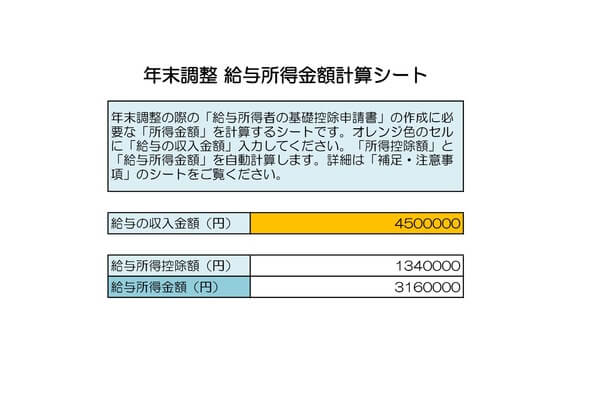
年末調整の所得金額計算に役立つツールは?
手計算でも求められますが、対象人数が増えるほど入力ミスが起きやすくなります。無料で使えるツールを紹介します。
収入金額を入力するだけで自動計算されるため、ぜひご活用ください。
また、国税庁では、給与所得金額だけでなく、配偶者控除や扶養控除の判定に必要な「合計所得金額」の見積もり計算にも対応した「年末調整計算シート」を配布しています。
年末調整の所得金額計算を正確に行うために
年末調整における所得金額は、「収入金額(額面)- 給与所得控除」で算出される、税計算のベースとなる数値です。
この金額は、ご自身の税額決定だけでなく、配偶者控除や基礎控除の区分判定にも用いられます。
計算にあたっては、テンプレートや国税庁の「年末調整計算シート」などのツールを活用することで、複雑な計算式を意識せずとも正確な値を算出できます。
会社側はスケジュールの早期周知を、従業員側は証明書の準備と正確な申告書の記入を行うことで、年末の繁忙期をスムーズに乗り切りましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
休職中の従業員の年末調整はどうする?無給休業者への対応と2026年(令和8年分)の変更点
休職中の従業員も年末調整は必要? 休職・休業中の従業員も在籍している以上、原則として年末調整が必要です。 無給でも年末調整の対象から外れない 傷病手当金・休業補償給付は非課税 会社…
詳しくみる -
# 年末調整業務
妻の生命保険料は年末調整で控除できる?条件を解説!
妻の生命保険料は年末調整で控除できる? 妻の生命保険料は、夫が保険料を負担していれば夫の年末調整で控除できます。 控除の可否は「誰が保険料を払うか」で決まる 引落口座が夫名義でない…
詳しくみる -
# 年末調整業務
年末調整用の封筒の書き方は?書類を郵送する際の注意点を解説
年末調整の書類はどんな封筒で送る? A4が入る角形2号を使い、「年末調整関係書類在中」と朱書きします。 宛名は「〇〇税務署御中」と書く 信書のため宅配便では送れない 消印の日付が提…
詳しくみる -
# 年末調整業務
年末調整は自分でできる?2026年(令和8年分)の変更点・確定申告との違いを解説
年末調整は自分でできる? 年末調整は会社の義務であり、従業員が個人で行うことはできません。 書類の準備は従業員自身が行う必要がある 令和8年分は基礎控除引上げなど改正点多数 ミスや…
詳しくみる -
# 年末調整業務
産休・育休中も配偶者の扶養に入れる?配偶者控除と年末調整・給付金の注意点
産休・育休中でも配偶者控除は使える? 産休・育休中でも、課税所得が62万円以下(給与収入136万円以下)であれば配偶者控除を利用できます。 出産手当金・育児休業給付金は所得に含まれ…
詳しくみる -
# 年末調整業務
アルバイトも年末調整は必要?対象者や書き方、注意点など徹底解説
アルバイトにも年末調整は必要? 扶養控除等申告書を提出し、12月末に在籍していれば雇用形態を問わず対象です。 掛け持ちなら主な1社でのみ手続きする 記入するのは手取りではなく額面 …
詳しくみる