
- 作成日 : 2026年10月23日
フリーランスの青色申告はどう始める?65万円控除とメリット・やり方を解説
白色申告と記帳の手間はほぼ同じで、最大65万円の特別控除を受けられる青色申告はフリーランスに有利な選択です。
- 最大65万円の青色申告特別控除を受けられる
- 赤字を最長3年間繰り越して節税できる
- 承認申請書の提出だけで青色申告に切替可能
Q. 青色申告を始めるには何をすればいい?
A. 所轄の税務署に「青色申告承認申請書」を提出するだけです。新規開業なら開業から2か月以内、切り替えなら3月15日までが期限です。
フリーランスの青色申告は、白色申告と記帳の手間がほぼ変わらないまま、最大65万円の特別控除を受けられる申告方法です。本記事では、確定申告を控えた個人事業主の方に向けて、白色申告との違い、青色申告のメリット、青色申告承認申請書の提出手順に加えて、記帳の効率化、資金調達や法人化の判断材料としての活かし方まで、実務に役立つ視点で解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
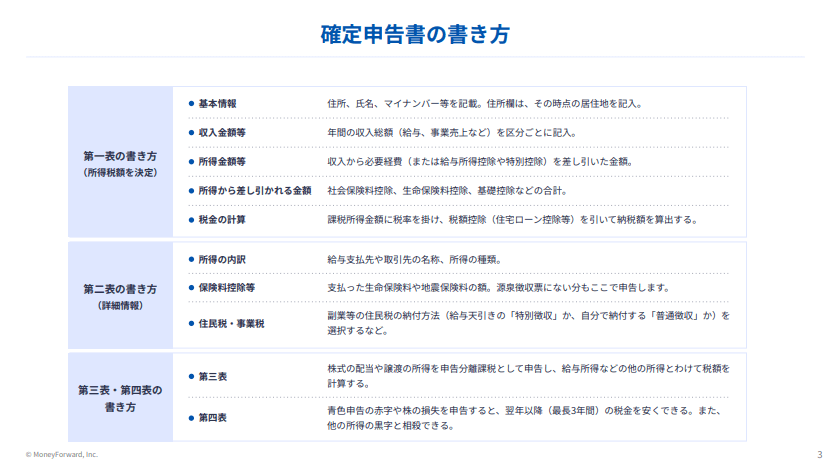
青色申告と白色申告の違いは?
青色申告と白色申告の最大の違いは、特別控除の有無です。青色申告では要件を満たせば最大65万円の所得控除を受けられますが、白色申告には特別控除の制度がありません。
白色申告でも記帳や帳簿書類の保存義務があるため、帳簿をつける手間自体は青色申告とそれほど変わりません。同じ手間をかけるのであれば、控除や特例が充実している青色申告を選ぶメリットは大きいといえます。
青色申告と白色申告の主な違いを整理すると、次のとおりです。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 控除額 | 最大65万円(令和9年分以後は最大75万円) | なし(基礎控除のみ) |
| 記帳方式 | 複式簿記(65万円・55万円控除の場合) | 単式簿記(簡易な帳簿) |
| 提出書類 | 確定申告書+青色申告決算書(貸借対照表含む) | 確定申告書+収支内訳書 |
| 赤字の繰越 | 最長3年間 | 原則不可 |
| 家族への給与 | 届出により全額を経費算入可(適正金額であることが前提) | 事業専従者控除(上限あり) |
白色申告者にも、帳簿および関連書類を原則7年間保存する義務が課されています。帳簿をつける負担という点では両者に大きな差はなく、控除額や特例の充実度で青色申告のほうが有利な仕組みになっています。
参考:No.2080 白色申告者の記帳・帳簿等保存制度|国税庁
すでに白色申告をしている方も、翌年分から青色申告に切り替えが可能です。手順は「所得税の青色申告承認申請書」を所轄の税務署に提出するだけで、提出期限は青色申告を適用したい年の3月15日までとなります。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
フリーランスが青色申告を選ぶメリットは?
フリーランスが青色申告を選ぶ主なメリットとして、特別控除・赤字繰越・専従者給与・少額資産の一括経費化などが挙げられます。いずれも白色申告にはない、またはより有利な条件で使える制度です。
最大65万円の青色申告特別控除を受けられる
青色申告特別控除は、複式簿記で記帳し、e-Tax(国税電子申告・納税システムの略称)による電子申告または一定の電子帳簿保存を行うと65万円が適用されます。この要件を満たさず紙で提出した場合の控除額は55万円に下がります。
複式簿記による記帳、貸借対照表と損益計算書の確定申告書への添付、期限内申告といった条件に加えて、電子申告または電子帳簿保存のいずれかを満たすことが65万円控除の要件です。これらの要件をいずれも満たさない場合は10万円控除となります。
青色申告特別控除は今後どう変わる?
令和9年分(2028年提出分)以後の所得税から、青色申告特別控除の区分が見直される予定です。要件を満たせば控除額が75万円に引き上げられる一方、紙申告を続ける複式簿記の事業者は控除額が大きく下がる見込みです。
国税庁が公表している改正内容を整理すると、次のとおりです。
| 記帳・申告の方法 | 令和8年分まで | 令和9年分以後(予定) |
|---|---|---|
| 複式簿記+e-Tax申告+優良な電子帳簿保存 | 65万円 | 75万円 |
| 複式簿記+e-Tax申告のみ | 65万円 | 65万円 |
| 複式簿記+紙申告 | 55万円 | 10万円 |
| 簡易な簿記(前々年収入1,000万円以下) | 10万円 | 10万円 |
| 簡易な簿記(前々年収入1,000万円超) | 10万円 | 0円(控除対象外) |
紙申告を続けている方ほど影響が大きい改正内容です。控除額を維持・拡大したい場合は、早めにe-Taxへの移行を検討しておくとよいでしょう。
参考:個人の方の所得税の確定申告に関するお知らせ(青色申告特別控除の見直し)|国税庁
赤字を最長3年間繰り越せる
青色申告では、事業で発生した赤字(純損失)を翌年以降3年間にわたって繰り越し、各年の黒字と相殺できます。独立初年度に設備投資などで赤字が出ても、翌年以降の利益と相殺して税負担を抑えられる制度です。
この繰越控除を受けるには、赤字が生じた年だけでなく、その後も連続して確定申告書を提出している必要があります。赤字の年だからといって申告をせずにいると、繰越の権利そのものが失われてしまう点に注意してください。
家族への給与を経費にできる
青色事業専従者給与に関する届出書を提出すれば、生計を一にする配偶者や親族への給与を、適正な金額の範囲で全額経費に算入できます。白色申告にも事業専従者控除がありますが、控除額は配偶者で86万円、その他の親族で50万円が上限です。
青色申告であれば、実際に支払った給与額をそのまま必要経費にできるため、専従者の働きに見合った金額を柔軟に計上できる点が白色申告との大きな違いです。
参考:No.2075 青色事業専従者給与と事業専従者控除|国税庁
40万円未満の資産を一括で経費にできる
中小企業者等の少額減価償却資産の特例を使うと、一定の取得価額未満の資産を、取得した年に全額必要経費として計上できます。令和8年度税制改正により、令和8年4月1日以後に取得した資産については、対象となる取得価額の上限が30万円未満から40万円未満へ引き上げられました。この特例の対象となる取得価額の合計は、年間300万円が上限です。
パソコンや撮影機材など、業務で使う機材を購入した際に、通常の減価償却のように数年に分けて費用化するのではなく、一度にまとめて経費化できるのはフリーランスにとって実務上のメリットが大きい制度です。
参考:中小企業者等の少額減価償却資産の取得価額の必要経費算入の特例|国税庁
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色申告を始めるにはどんな手順が必要?
青色申告を始めるには、所轄の税務署に「所得税の青色申告承認申請書」を提出する必要があります。新規開業の場合は事業開始日から2か月以内、すでに事業を行っている場合は適用を受けたい年の3月15日までが提出期限です。
STEP1 開業届と青色申告承認申請書を準備する
これから独立する場合は、開業届(個人事業の開業・廃業等届出書)と青色申告承認申請書をセットで準備すると手続きがスムーズです。両方とも国税庁のサイトからダウンロードできるほか、e-Taxでの作成にも対応しています。
申請書には、屋号・開業日・事業内容・記帳方式(65万円控除を目指す場合は複式簿記を選択)などを記入します。
STEP2 税務署へ提出する
作成した書類は、所轄の税務署へ窓口・郵送・e-Taxのいずれかの方法で提出します。開業届の提出期限は事業開始日から1か月以内ですが 、青色申告承認申請書は別に期限が定められているため、両者の期限を混同しないよう注意してください。
新規開業の場合は事業開始日から2か月以内、すでに白色申告で事業を行っている方が切り替える場合はその年の3月15日までに提出します。期限を過ぎると、その年は白色申告のままとなり、65万円控除などの特典は受けられません。

STEP3 e-Taxでオンライン提出する
税務署の窓口に出向く時間がない場合は、e-Taxを使えば自宅からオンラインで提出できます。マイナンバーカードとICカードリーダー、またはマイナンバーカード読み取りに対応したスマートフォンがあれば手続きが完了します。
65万円の青色申告特別控除の要件には電子申告が含まれるため、開業や切り替えのタイミングでe-Taxのアカウントを準備しておくと、確定申告時の手続きがスムーズになります。
青色申告の記帳を効率化するには?
記帳作業は、銀行口座・クレジットカードとの自動連携、領収書の電子保存、事業用口座の分離という3つの仕組みを整えることで、日々の作業時間を大きく減らせます。
クラウド会計ソフトで自動仕訳を活用する
クラウド会計ソフトとは、インターネット経由で利用できる個人事業主・中小企業向けの会計処理サービスで、銀行口座やクレジットカードの取引データを自動で取り込み、仕訳の候補を作成する機能を備えています。
最初に勘定科目の推測ルールを設定しておけば、毎月の通信費やサブスクリプション料金などは自動で仕訳されるようになり、手動入力が必要なのは現金払いの少額経費程度に絞られます。
領収書をスマホ撮影で電子保存する
電子帳簿保存法では、スマートフォンやスキャナーで撮影した領収書の画像データを、原本として保存することが認められています。紙の領収書をファイリングする手間がなくなり、検索性も向上します。
電子保存の要件としては、タイムスタンプの付与、または訂正・削除の履歴が残るシステムでの保存が求められます。多くのクラウド会計ソフトはこの要件に対応しているため、撮影した画像をアップロードするだけで保存要件を満たせます。
事業用とプライベート用の口座を分ける
記帳効率を上げるうえで、事業用とプライベート用の銀行口座・クレジットカードを分けておくことは基本の対策です。口座が混在していると、取引のたびに事業用か私的な支出かを判別する手間が発生し、仕訳ミスの原因にもなります。
事業専用の口座を1つ持つだけで、会計ソフトとの連携精度が上がり、月末の残高確認も容易になります。
週1回の確認で記帳漏れを防ぐ
自動仕訳を導入しても、確認作業をまったく行わないと、誤った仕訳が積み重なるおそれがあります。週に1回程度、次の項目を確認するルーティンを取り入れてみてください。
- 自動仕訳された勘定科目が正しいか確認する
- 現金払いの経費を手動で入力する
- 未処理の取引がないかダッシュボードで確認する
年末にまとめて1年分を処理しようとすると、領収書の紛失や記憶違いが起こりやすくなります。週1回のルーティンを習慣化しておくと、確定申告の時期に慌てずに済みます。
マネーフォワード クラウド開業届は、開業を検討されている方に役立つ「開業時に決めることチェックリスト」を無料で用意しております。
このチェックリストは、開業前にやっておくことをリストアップし、初心者の方にも分かりやすくまとめています。個人事業主か法人(株式会社など)か事業形態に悩まれている方にもおすすめの資料です。 一つひとつ確実にクリアしていくことで、スムーズに事業をスタートできます。
青色申告のB/Sが融資や資金調達に役立つ理由は?
青色申告で複式簿記を採用すると、確定申告時に貸借対照表(B/S、バランスシートとも呼ばれる)を作成します。このB/Sは税務書類であると同時に、事業の財務状況を示す資料として、金融機関の融資審査でも活用されます。
決算書はP/LとB/Sで構成される
青色申告の決算書は、一定期間の収益と費用をまとめた損益計算書(P/L)と、ある時点の資産・負債・純資産をまとめた貸借対照表(B/S)の2つで構成されます。白色申告の収支内訳書には、このうちP/Lに相当する部分しかありません。
P/Lが「その年にいくら稼いでいくら使ったか」を示すのに対し、B/Sは「現時点でどれだけの資産と負債を抱えているか」を示す資料です。両方を作成することで、事業の収益性と財務の健全性を合わせて把握できます。
金融機関の融資審査でB/Sが重視される
日本政策金融公庫や銀行の融資審査では、個人事業主にも確定申告書の控えと決算書の提出を求められるケースが一般的です。白色申告の収支内訳書は売上と経費の集計が中心ですが、青色申告の決算書には資産・負債・純資産を一覧にしたB/Sが含まれます。
B/Sがあることで、保有する資産の規模や負債の状況、自己資本の厚みといった財務の健全性を、審査側が判断しやすくなります。融資を検討する場面では、青色申告のB/Sが信用力を裏付ける資料になります。
正確なB/Sが事業の信用力を高める
B/Sを毎年正確に作成し続けることで、資産が増えているか、借入金が減っているかといった事業の財務状況を年ごとに記録していくことになります。取引先との新規契約や事務所の賃貸契約で財務状況の提示を求められた際にも、B/Sがあれば根拠のある説明がしやすくなります。
フリーランスの所得が増えたら法人化すべき?
課税所得が増えてくると、個人の所得税率と法人税率の差が開いていくため、法人化(法人成り)を検討するフリーランスは少なくありません。
法人税率と所得税率の分岐点
中小法人(資本金1億円以下など)の場合、法人税率は年800万円以下の所得部分で15パーセント、800万円を超える部分と大法人では23.2パーセントとされています。個人の所得税率は所得が増えるほど段階的に高くなる累進課税であるため、課税所得が一定の水準を超えると、法人税率のほうが低くなる局面が出てきます。
法人化で検討すべきコストと判断材料
法人化には、社会保険料の負担増や会社設立時の登記費用といったコストも伴います。合同会社は株式会社に比べて設立時の費用を抑えやすいとされていますが、具体的な費用は資本金額や依頼先によって変わります。
青色申告で蓄積してきたB/Sの推移や年間の売上見込みをふまえ、税理士に相談しながら判断するのが現実的です。
副業フリーランスが青色申告で気をつけるべき点は?
会社員の副業でも、事業所得として認められれば青色申告は可能です。ただし、副業収入が「事業所得」と「雑所得」のどちらに区分されるかによって、青色申告の特典を受けられるかどうかが変わります。
事業所得と雑所得はどう区分される?
国税庁の通達では、事業所得と業務に係る雑所得の区分について、帳簿書類の保存の有無を軸に判定する方針が示されています。具体的には、その所得に係る帳簿書類の保存がなく、かつ収入金額が300万円以下の場合は、原則として業務に係る雑所得に区分されます。帳簿書類を保存していれば、原則として事業所得として扱われる可能性が高くなります。
青色申告の65万円(または75万円)控除を受けるには、複式簿記で記帳したうえで事業所得として申告することが前提です。副業であっても、収入規模にかかわらず帳簿の整備を怠らないようにしましょう。
参考:「所得税基本通達の制定について」の一部改正について(法令解釈通達)|国税庁
フリーランスの青色申告でよくある質問
青色申告の実務で疑問が生じやすいポイントを、Q&A形式で整理しました。
青色申告の申告期間はいつからいつまで?
所得税の確定申告期間は、例年2月16日から3月15日までです(期限日が土日の場合は翌平日)。e-Taxを利用すれば、申告期間中は24時間いつでも提出できます。
期限内申告は65万円・75万円控除の適用要件の一つになっているため、申告期限そのものを守ることが控除額の維持にもつながります。
家賃や通信費は経費にできる?
自宅を事務所として使っている場合、家賃や電気代、インターネット料金などを「家事按分」という考え方で経費計上できます。按分の割合は、使用面積や使用時間をもとに、業務で使用している実態に応じて合理的に算出する必要があります。
按分の根拠となる計算方法は帳簿やメモに記録しておくと、税務調査の際にも説明しやすくなります。
フリーランスの青色申告を始めるための第一歩
白色申告でも記帳義務がある以上、フリーランスが青色申告を選ばない理由はほとんどありません。e-Taxと複式簿記を組み合わせれば最大65万円の特別控除を受けられ、赤字繰越や専従者給与といった節税の選択肢も広がります。記帳を仕組み化し、作成したB/Sを資金調達や法人化の判断材料として活かせば、節税以上の価値を引き出せます。まずは国税庁のサイトから開業届と青色申告承認申請書をダウンロードし、クラウド会計ソフトとe-Taxのアカウント開設から始めてみてください。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 青色申告
青色申告が取り消しになることはある?10のケースやデメリットを解説!
青色申告が取り消しになるケースは? 青色申告は帳簿書類の開示拒否や所得の隠蔽など、重大な違反があった場合に承認が取り消されます。 取消理由は大きく10パターン存在 帳簿不備や無申告…
詳しくみる -
# 青色申告
サラリーマン・会社員の青色申告の条件 メリットや副業時の注意点も
サラリーマンも青色申告はできる? サラリーマンでも、副業で事業所得・不動産所得・山林所得があれば青色申告が可能で、最大65万円の特別控除を受けられます。 対象所得は不動産・事業・山…
詳しくみる -
# 青色申告
青色申告者の個人も源泉徴収される?確定申告書への入力方法や仕訳を解説!
青色申告の個人事業主も源泉徴収される? 青色申告の個人事業主でも、報酬・料金など特定の所得は源泉徴収の対象です。差し引かれた税額は確定申告で精算できます。 税率は原則10.21%、…
詳しくみる -
# 青色申告
青色申告の節税術は?メリットや法人化との違いを解説
青色申告で最も節税効果が高い方法は? 青色申告の最大の節税策は、最大65万円(令和9年分以後は要件により最大75万円)の青色申告特別控除です。 特別控除は最大65万円(令和9年〜7…
詳しくみる -
# 青色申告
青色申告特別控除とは?65万円・75万円控除の条件や税金のメリットを解説
65万円控除(令和9年分以後は75万円控除)を受けるには? 所得から最大65万円(令和8年分まで)を差し引ける青色申告特別控除で、令和9年分以後は最大75万円に増額されます。 e-…
詳しくみる -
# 青色申告
青色申告者が損失申告で赤字(純損失)を3年間繰越控除するには?
青色申告者が赤字でも確定申告すべき理由は? 青色申告者は、純損失を翌年以降3年間繰り越せるため、赤字の年も確定申告することで将来の税負担を大きく減らせます。 繰越には損失が出た年を…
詳しくみる