
- 更新日 : 2025年2月25日
車検代は経費にできる?確定申告の仕訳と注意点について解説
車を使用していれば、必ず発生するものが車検代です。個人事業主が仕事のために使っている車に関する費用であれば、その車検代やエンジン代、部品効果費なども経費にできます。
今回は車検代を経費として申告するための仕訳や、その仕訳における勘定項目、車検代を確定申告するための方法などを解説します。車検代の仕訳や確定申告方法がわからなくて不安という方は、ぜひ参考にしてみてください。
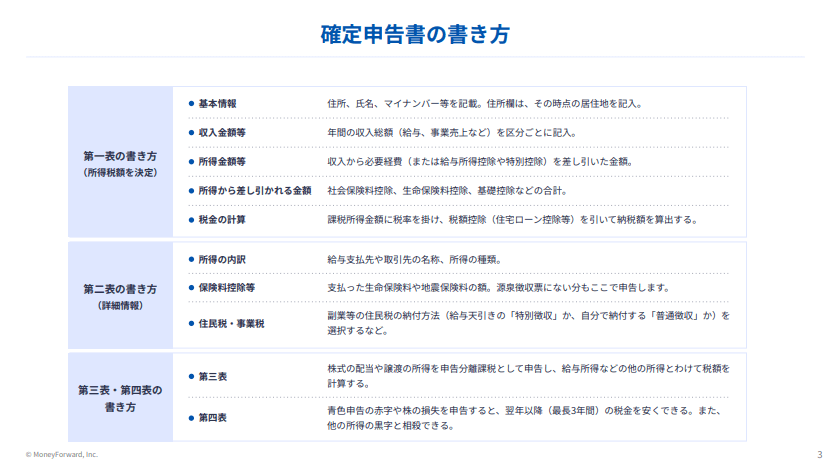
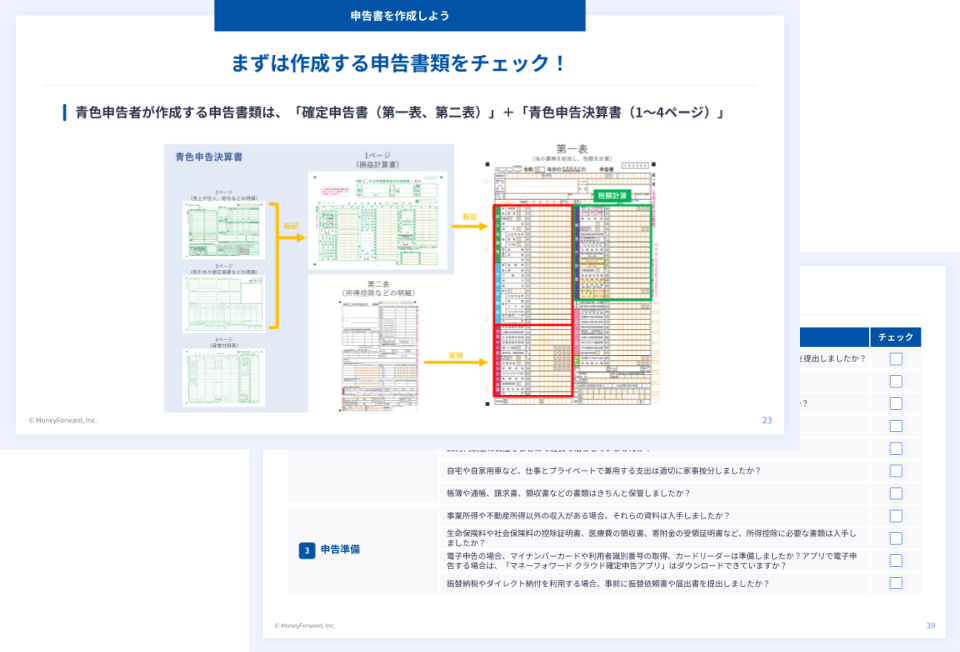
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
車検代は経費にできる
車検代など、事業に必要と認められた車関連の費用は経費に算入できます。
しかしここで重要なのは、車検代の経費算入が認められているのが個人事業主や営業用の車のみであり、会社員が通勤・営業にどれだけ個人の車を使っていたとしても、車検代は経費としては認められないことです。
ただし、個人事業主であれば、必ず車検代が全額経費として認められるわけではありません。経費として認められるのは、あくまでも「事業用」として使われている車の車検代です。つまり、個人事業主が私用でも使っている場合は、事業用の割合とすみ分ける必要があります。
例えば、個人事業主の車を使用している割合が事業用で7割、私用で3割、そして仮に車検代が10万円とすると、車検代は7割の7万円のみが経費として認められるということです。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
車検代の勘定科目
ひと口に車検代と言っても、車検代の仕訳において、自動車重量税と印紙代は「租税公課」、自賠責保険料は「保険料」、それ以外の車検基本料や整備費用などは「車両費」「修繕費」に分類するなど、複数の勘定科目が使われています。
これらの勘定科目は、明確なルールに則って決められているわけではありません。会社によっては「保険料」が「支払保険料」になる場合や、勘定科目名が異なっていることもありますが、本質的には何も変わらないため大きな問題はないでしょう。
車両費
車検における車両費とは、ガソリン代や車検の点検・整備費、部品交換代などの費用のことです。
車に関する多くの費用がこの車両費に含まれています。しかし、会社によっては車両費ではなく修繕費で処理することもあるため、車両費と修繕費の扱いについて混乱しないようにしましょう。
車両費と修繕費は混同されがちです。一般的に車を維持させるための費用が車両費、金額が20万円未満で、3年以内の期間を周期として行われる修理・改良などの費用は修繕費に分類されます。
修繕費
車検における修繕費とは、車検の点検費用や部品交換代など、車両費とほぼ同じ費用が該当する勘定科目であり、会社によっては車両費の代わりに修繕費が使われています。
明確に勘定科目の割り振りが決められているわけではないため、車両費と修繕費で細かく使い分けている会社もあれば、車両費あるいは修繕費のどちらかを全く使っていない会社もあるのが一般的です。
中には車両費と修繕費を使い分けるため、基本的には車両費を使い、その補助科目として修繕費を設け、費用を細かく管理しているという会社もあるでしょう。
租税公課
車検における租税公課とは、収入印紙代や自動車重量税といった税金の支払いが該当します。
租税公課はそれそのものが税金であるため、租税公課の金額には税金がかからないことが特徴です。
租税公課のような税金の支払いもきちんと経費に参入できるため、この勘定科目も忘れずに車検代に含めましょう。
保険料
車検における保険料とは、自賠責保険の保険料支払額が該当する勘定科目です。
また、自賠責保険料だけではなく、車検以外で自動車任意保険や火災保険などに加入している場合は、そちらの仕訳にも使用されます。
保険料の勘定科目を「損害保険料」として処理している会社もありますが、損益計算書では共通して損害保険料に含まれるため注意しましょう。
支払手数料
車検における支払手数料とは、ディーラーやカー用品店などの車検店舗に、車検代行を依頼したときの手続きなどに関する検査手数料のことです。
そのため、車検店舗に代行を依頼せず、自分で検査などを行うユーザー車検の場合には、車検の支払手数料は発生しません。
また、青色申告用の損益計算書には「支払保険料」の項目が設けられておらず、自分で新しく追加する必要があるため、確定申告の際は忘れないよう注意が必要です。
事業主貸
車検における事業主貸とは、個人事業主が同じ車を事業用と私用で使っている場合に、経費に含めない車検代を按分するための勘定科目です。
そのため、ここまで解説した勘定科目の中で唯一「事業主貸」だけは経費に含めない勘定科目となっています。
車検代の按分については、こちらの記事で詳しく解説していますのでご参照ください。

マネーフォワード クラウド確定申告では、個人事業主やフリーランスの方が確定申告する際に知っておきたい基礎知識や、確定申告の準備、確定申告書の作成方法・提出方法などを分かりやすくまとめた「青色申告1から簡単ガイド」を無料で用意しております。
税理士監修で、40ページ以上の情報がギュッと詰まったお得な1冊となっていますので、毎年使える保存版としてご活用ください。
車検代を確定申告する方法
車検代を経費として申請するためには、きちんと確定申告を行わなければなりません。
また、青色申告か白色申告かで、記入・提出する書類も異なるため、当年度の確定申告が青色か白色かをきちんと確認してから記入しましょう。
確定申告のやり方については、こちらの記事で詳しく解説していますのでご参照ください。
青色申告
青色申告は青色申告特別控除などメリットの多い確定申告ですが、損益計算書に「車両費」の項目が設けられていません。そのため、車検代を払った年度は、自分で車両費の項目を追加することを忘れないよう注意する必要があります。
また、車両費の項目追加以外にも、青色申告は白色に比べ、記入項目や提出書類も多いため、間違えないように注意しましょう。
なお青色申告については、こちらの記事で詳しく解説していますのでご参照ください。
白色申告
白色確定申告は青色申告のように10万円か65万円の特別控除を受けられません。しかし、記入する内容や提出書類も少ないため、確定申告を手早く済ませられる点がメリットです。
また、白色申告では青色申告のように複式簿記の記帳を行う必要もないため、損益計算書と貸借対照表も提出する必要がありません。
つまり、白色申告では、青色申告のように車両費や支払手数料などの項目を追加で記入するという作業がないため、車検代の申告漏れが起こらないよう注意する必要がないのです。
白色申告については、こちらの記事で詳しく解説していますのでご参照ください。
消費税の有無
確定申告は主に法人か個人事業主が行うものですが、個人事業主の場合、課税売上が1,000万円を超えていると消費税の納税義務が発生します。
つまり、一定期間内の課税売上高が1,000万円以下の場合は「免税事業者」、1,000万円超の場合は「課税事業者」になるということです。
課税事業者の場合、後から消費税計算を行う必要があるため、仕訳や金額計算を行う際は、税込処理か税抜処理かを確認してから行うようにしましょう。
車検代に関しても、税込処理か税抜処理かによって金額などが変わってくるため、車検代の仕訳を行う際も税込処理か税抜処理かの確認が重要です。
税込処理の場合
課税売上高が1,000万円を超えておらず、課税事業者になっていない場合の個人事業主の仕訳は、通常通り、消費税込みの仕訳となります。
税抜処理の場合は、勘定科目ごとに課税対象と非課税対象があります。税込処理の際に課税対象かどうかは関係ないため、税抜処理と混同して消費税抜きの金額などを記入したりしないように注意しましょう。
税抜処理の場合
課税売上高が1,000万円超であり、消費税の課税義務者となっている個人事業主は「仮払消費税」と「仮受消費税」という勘定科目を設け、車検の車両費勘定などに発生する消費税計算をそれぞれ別立てで計算しなければなりません。
消費税計算の対象となっている勘定科目は、車両費、修繕費、支払手数料などであり、租税公課と保険料は非課税対象となっている点が特徴です。間違えてすべての勘定科目を税抜計算したりしないように気をつける必要があります。
車検代は税抜処理と税込処理のどちらでも処理できます。ただし会社によっては、課税事業者ではないにも関わらず、税抜処理で仕訳を行っていることもあるでしょう。よって、課税売上高が1,000万円を超えているかどうかだけで判断せず、仕訳の前にきちんと税込と税抜のどちらで処理するのかを明確化しましょう。
車検代の確定申告では勘定項目の違いに注意し、正しく申告しよう
今回紹介したように車検代の確定申告では、車両費や支払手数料の項目がない場合や、勘定科目ごとに税抜計算の有無があるなど、間違えやすい要素がたくさんあります。
節税はもちろん、書き直しなどの手間を増やさないためにも、経費や勘定項目の違いを把握し、間違いのないように確定申告を行うことが重要です。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
車検代は経費にできる?
個人事業主の車や、事業用に使っている車の車検なら経費にできます。詳しくはこちらをご覧ください。
車検の仕訳ではどんな勘定項目が使われる?
主に、車両費・修繕費・租税公課・保険料・支払手数料・事業主貸などが挙げられます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
確定申告 経費の関連記事
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる