
- 更新日 : 2026年10月30日
内職・在宅ワークの確定申告はいくらから必要?税金と経費も解説
専業なら所得104万円超、副業なら所得20万円超で確定申告が必要です。
- 所得は収入から必要経費を引いた金額
- 家内労働者等の必要経費の特例の対象であれば経費を69万円にできる
- 所得税の申告が不要でも、住民税の申告が必要な場合がある
申告を忘れると無申告加算税や延滞税がかかるため、収入と経費を月ごとに記録しておきましょう。
内職・在宅ワークの確定申告は、専業なら所得104万円超、副業なら所得20万円超で必要です。メーカーなどから仕事を受ける内職の方は「家内労働者等の必要経費の特例」を使え、経費を69万円として計算できます。
この記事では、内職や在宅ワークで確定申告が必要になる金額の基準や、確定申告書の作成方法、しなかった場合にどうなるかを解説します。さらに、経費にできるものや節税に使える特例についてもお伝えします。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
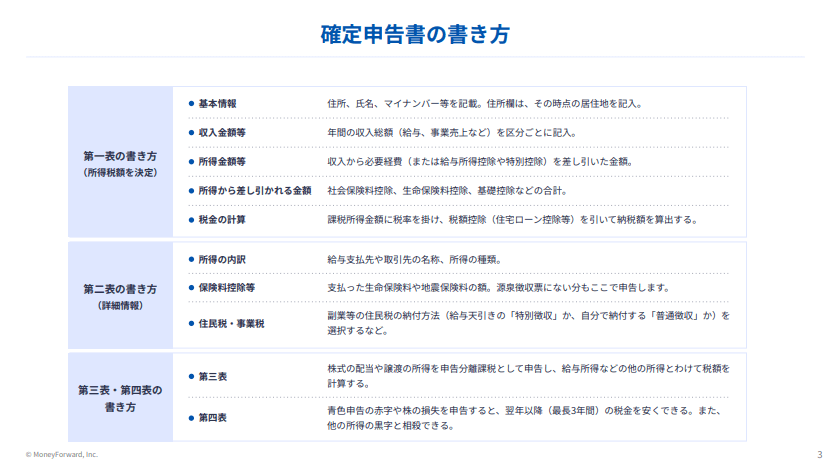
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
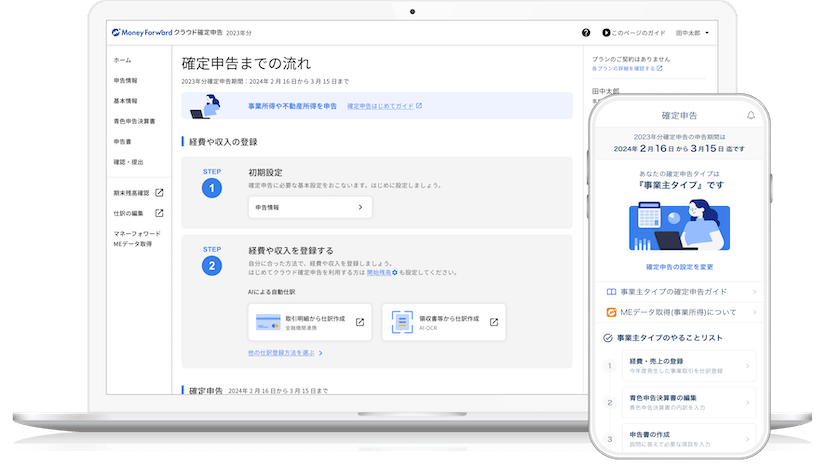
内職・在宅ワークの確定申告はいくらから必要?
令和8・9年分に内職等の所得だけがある場合、所得104万円以下なら基礎控除で所得税はかかりません。104万円を超えても他の所得控除や税額控除後に納税額が残るかで判断します。20万円基準は給与収入2,000万円以下など一定の給与所得者に限られます。
| 働き方 | 確定申告が必要になる基準 |
|---|---|
| 内職・在宅ワークが専業 | 所得が104万円を超える場合 |
| 会社員の副業 | 所得(雑所得)が20万円を超える場合 |
| アルバイトとの掛け持ち | 所得(雑所得)が20万円を超える場合 |
専業なら所得104万円超で申告が必要
所得税には基礎控除があり、令和8年分・令和9年分は最大104万円です。
基礎控除は、納税者本人に対する控除で、合計所得金額が2,350万円以下の納税者なら誰でも所得から差し引けます。
【基礎控除】
| 合計所得金額 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|
| 132万円以下 | 104万円 | 99万円 |
| 132万円超489万円以下 | 104万円 | 62万円 |
| 489万円超655万円以下 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 62万円 | 62万円 |
内職や在宅ワークを専業としている場合、所得が104万円以下なら、基礎控除を差し引いた課税所得は0円になります。104万円を超えると課税される可能性があるため、確定申告が必要です。
なお、令和10年分以後は、所得が132万円以下の場合の基礎控除が99万円になります。専業の方の基準も、表のとおり99万円に変わります。
後述する「家内労働者等の必要経費の特例」を使えば、収入173万円までは所得税がかかりません。
副業なら所得20万円超で申告が必要
会社員が内職や在宅ワークを副業としている場合、所得金額(雑所得金額)が年間20万円を超えると確定申告が必要です。
会社員は毎月の給料から所得税が源泉徴収され、年末に年末調整が行われます。ただし、副業の所得が20万円を超える場合は、年末調整をしていても確定申告をしなければなりません。
判定に使うのは、売上ではなく「売上から必要経費を引いた所得」です。副業の収入が20万円を超えていても、経費を引いた所得が20万円以下なら、所得税の確定申告は不要です。
アルバイトと掛け持ちしている場合
アルバイトと内職・在宅ワークを掛け持ちしている人も、20万円の基準は同じです。内職や在宅ワークの所得金額が年間20万円を超える場合は、アルバイトの給料を年末調整していても確定申告が必要です。
また、2つ以上の会社でアルバイトをしている場合は、年末調整をしなかったほうのアルバイトの給与収入と、内職や在宅ワークの所得金額の合計が20万円を超えると確定申告が必要になります。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
内職・在宅ワークで確定申告が不要な場合は?
確定申告が不要なのは、所得が基準以下の場合と、会社の年末調整で処理が完了している場合です。ただし、所得税の申告が不要でも、住民税の申告が必要になることがあります。
確定申告が必要な条件に満たない場合
専業の方は所得が104万円以下、副業の方は所得が20万円以下であれば、税務署への申告は不要です。
所得金額は「売上から必要経費を引いた残り」で判定します。収入の額ではなく、経費を差し引いた後の金額で見る点に注意しましょう。
ただし、所得税の確定申告をしない場合でも、お住まいの市区町村に住民税の申告が必要になることがあります。 国民健康保険料の計算や各種証明書の発行にも関わるため、市区町村の案内を確認してください。
また、取引先から報酬を受け取る際に所得税が源泉徴収されている場合は、申告が不要な所得でも、確定申告をすると納めすぎた税金が戻ることがあります。
会社を通じて年末調整できる場合
雇用関係等に基づいて使用人として受け取る報酬は給与所得となり、条件を満たせば年末調整の対象です。時間給か出来高払いかだけで所得区分は決まりません。この場合、年末調整で税金についての処理は完了しているため、確定申告は不要です。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

内職の確定申告をしないとどうなる?
内職・在宅ワークでは、基準を超えれば確定申告が必要です。申告しなかった場合は、罰則と追徴課税の対象になる可能性があります。
ここでは、確定申告をしなかった場合にどうなるのかを見ていきましょう。
脱税という犯罪行為になる
故意に確定申告をせず税金を納めない行為は犯罪となります。正当な理由なく故意に申告しなかった場合、所得税法により「1年以下の拘禁刑または50万円以下の罰金(併科あり)」が科される可能性があります。
さらに、隠蔽や仮装など悪質な「偽りその他不正の行為」を伴う脱税とみなされた場合には、「10年以下の拘禁刑または1,000万円以下の罰金(併科あり)」という、より重い刑事罰が科される場合があります。
追徴課税される可能性も
確定申告をせず、後で税務署に把握された場合、本来の税金に加えて追徴課税をされる可能性が高くなります。
確定申告をしなかったことに対する無申告加算税は、原則として納付税額の50万円以下の部分15%、50万円超300万円以下20%、300万円超30%です。なお、自主申告や過去の申告状況等で割合が変わります。
期限までに税金を納めなかったことに対する延滞税は、納付までの暦年ごとの割合で計算し、令和8年は、納期限の翌日から2か月以内は年2.8%、2か月経過後は年9.1%です。
加えて、仮装隠蔽があった場合は重加算税(最大40%)など、状況によって異なる割合の追徴課税が課されます。確定申告を忘れたことに気づいたら、早めに手続きしましょう。

内職や在宅ワークで経費になるもの・ならないもの
確定申告が必要かどうかは所得金額(収入-必要経費)で決まるため、経費を漏れなく計上することが節税につながります。経費になるのは仕事に使う備品や作業場の費用で、プライベートの支出や保険料は経費になりません。
経費になるもの
仕事に使う備品や、作業場にかかる費用は経費にできます。 代表例は次のとおりです。
| 分類 | 具体例 | 扱い |
|---|---|---|
| 仕事に必要な備品 | 作業机、パソコン、はさみやのりなどの事務用品、業界誌など | 1つあたり10万円未満なら全額を経費に計上 |
| 10万円以上の資産 | パソコン、機械類など | 減価償却により耐用年数にわたって経費に計上 |
| 家賃・光熱費・通信費 | 作業場の家賃、水道代、電気代、電話代、インターネット代など | 事業に使う割合分のみ経費に計上 |
10万円以上するもの(確実に1年未満で使用できなくなるものを除く)は、購入金額の全額を一度に経費にできません。固定資産として、種類ごとに決められた耐用年数にわたって少しずつ経費にしていきます。これを減価償却といいます。
なお、青色申告をする一定の中小事業者が、令和8年4月1日から令和11年3月31日までに取得等し、事業に使用した10万円以上40万円未満の対象資産は、年300万円を限度に、その使用年に必要経費算入できます。(少額減価償却資産の特例)。
自宅で作業を行っている場合は、仕事に関係する割合分しか経費に計上できません。
自宅で使う費用の経費計算
作業を行っている部屋の面積や作業時間などを合理的な基準として、私用分と仕事分に按分します。
参照:No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例|国税庁
経費にならないもの
プライベートで使うものは、仕事に関係しない支出であるため経費になりません。
| 分類 | 説明 |
|---|---|
| プライベートの支出 | 個人的な買い物や飲食など |
| 所得税・住民税 | 仕事に関係する一部の税金(事業用車両の自動車税など)を除く |
| 国民健康保険・国民年金 | 経費にはできないが、社会保険料控除の対象になる |
| 生命保険 | 経費にはできないが、生命保険料控除の対象になる |
社会保険や生命保険の保険料は経費にできませんが、所得控除として利用できます。 確定申告では忘れずに控除の適用を受けましょう。
内職・在宅ワークの確定申告の書き方は?
内職や在宅ワークの収入は、働き方によって所得の区分が変わり、確定申告書は毎年作成して税務署に提出します。区分は事業所得と雑所得の2つで、継続的に一定規模の収入があるかどうかで分かれます。
| 区分 | 該当するケース |
|---|---|
| 事業所得 | 毎年一定規模の収入が継続してある場合 |
| 雑所得 | 副業として内職や在宅ワークをしている場合など |
事業所得か雑所得かは、継続性・営利性・規模・帳簿の保存等を総合して社会通念上判断します。副業であることだけでは雑所得と決まりません。後述する家内労働者等の特例は、事業所得と雑所得のどちらでも使えます。
確定申告が必要な場合は毎年確定申告書を作成し、税務署に提出します。
確定申告書の書き方や作成書類などについて詳しくは、次のページをご参照ください。
内職・在宅ワークの節税対策は?
内職・在宅ワークの節税対策には、青色申告の特典と、家内労働者等の必要経費の特例があります。青色申告は事業所得の方が対象で、特例は家内労働者等に当たる方が対象です。
「青色申告」の特典を利用する
内職・在宅ワークの代表的な節税対策として、青色申告の特典利用があります。事業所得の場合、複式簿記を使った帳簿付けをするなどの一定の条件を満たすと、青色申告ができます。
青色申告をすると、最大65万円(令和9年からは最大75万円)の青色申告特別控除を受けることができたり、赤字を翌年に繰り越すことができたりなどの特典があります。これらを活用すると、納める税金を低くできます。
令和9年分以後は書面で提出すると控除額が10万円まで下がるため、e-Taxでの申告を検討しておきましょう。
青色申告の特典については、次のページで詳しく解説しています。
「家内労働者等の必要経費の特例」を利用する
令和8年分以後、対象となる家内労働者等は、実際の必要経費が69万円未満でも総収入金額を限度に69万円まで必要経費を認められます。給与収入がある場合は給与所得控除額との調整が必要です。
令和8年分から、必要経費に算入する最低保障額が65万円から69万円に引き上げられました。給与所得控除の最低保障額の引き上げに連動した改正です。
この特例を使えるのは、家内労働者や外交員、集金人などのことです。「家内労働者」とは、メーカーなどの発注者から材料の提供を受け、原則として自宅を作業場に、同居の親族以外の人を使わずに物品の製造や加工をする人を指します。
データ入力などの在宅ワークの場合は、仕事の実態によって対象かどうかが分かれます。迷う場合は、取引先との契約内容や仕事の進め方をもとに、税務署に確認すると安心です。
家内労働者等の必要経費の特例の計算例
実際の経費が69万円未満の場合は、経費を69万円として所得金額を計算します。
【内職や在宅ワークを専業としている場合】
例1)収入100万円、実際の経費45万円
経費が69万円未満のため、69万円で計算
所得金額 = 100万円 - 69万円 = 31万円
例2)収入100万円、実際の経費75万円
経費が69万円以上のため、実際の経費で計算
所得金額 = 100万円 - 75万円 = 25万円
令和8・9年分にこの特例の対象となる所得だけがある場合、総収入173万円以下なら原則として所得税はかかりません。総収入131万円以下なら所得要件上は配偶者控除・扶養控除の対象となりますが、生計・年齢等の要件も満たす必要があります。
【内職や在宅ワークを副業としている場合】
会社員が副業で内職や在宅ワークをしている場合でも、家内労働者等の必要経費の特例の対象者に該当すれば、特例を利用できる場合があります。
給与の収入金額が69万円以上ある場合は、この特例を利用できません。一方、給与の収入金額が69万円未満の場合は、給与所得控除額を差し引いた残額と、実際にかかった必要経費を比較し、高い方の金額を必要経費とすることができます。
特例を受けるための手続き
事業所得と雑所得の両方がある場合や給与収入がある場合などは、「家内労働者等の事業所得等の所得計算の特例の適用を受ける場合の必要経費の額の計算書」を使うと、必要経費の計算に便利です。また、確定申告書などに次の記載が必要です。
- 確定申告書第一表:
所得金額の欄で、金額の前に「特」の文字を記入して丸で囲む - 確定申告書第二表:
特例適用条文等の欄で「措法27」と記載する - 青色申告決算書または収支内訳書:
「青色申告特別控除前の所得金額」欄または「所得金額」欄で、金額の前に「特」の文字を記入して丸で囲む

※令和8年分以後のものは、上記図の55万円を69万円に読み替えてください。
オンラインの確定申告ソフトを使うと手軽に確定申告ができる
内職や在宅ワークをしている人は原則、確定申告が必要です。確定申告が必要な場合、毎年税務署に確定申告書を作成し提出する必要がありますが、確定申告に慣れていないと、申告書等の作成に多くの時間や手間がかかってしまいます。
そこで便利なのが、オンラインの確定申告ソフトです。マネーフォワード クラウドなら、はじめての確定申告でもラクラク安心です。ぜひ、この機会にマネーフォワード クラウドの利用をご検討ください。
内職・在宅ワークの確定申告は所得の金額で判断しよう
内職・在宅ワークは基本的に確定申告が必要です。しかし、専業でその所得金額が104万円以下であるケースや、副業として内職や在宅ワークをしていて所得金額が年間20万円以下のケースなどでは、確定申告が不要となります。
家内労働者等の必要経費の特例を使えば、実際の経費が少なくても69万円を経費として計算できます。専業で特例を使う場合、収入173万円までは所得税がかかりません。
まずは、自分の所得がいくらになるかを計算し、確定申告が必要かどうかを見極めましょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
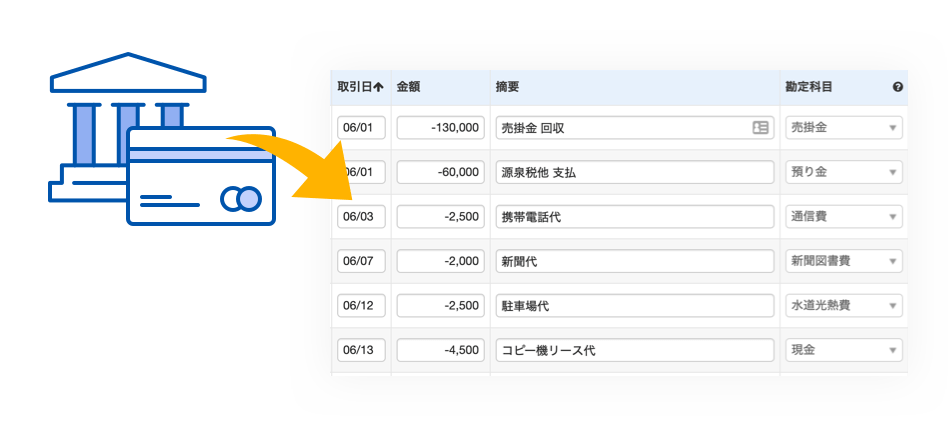
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
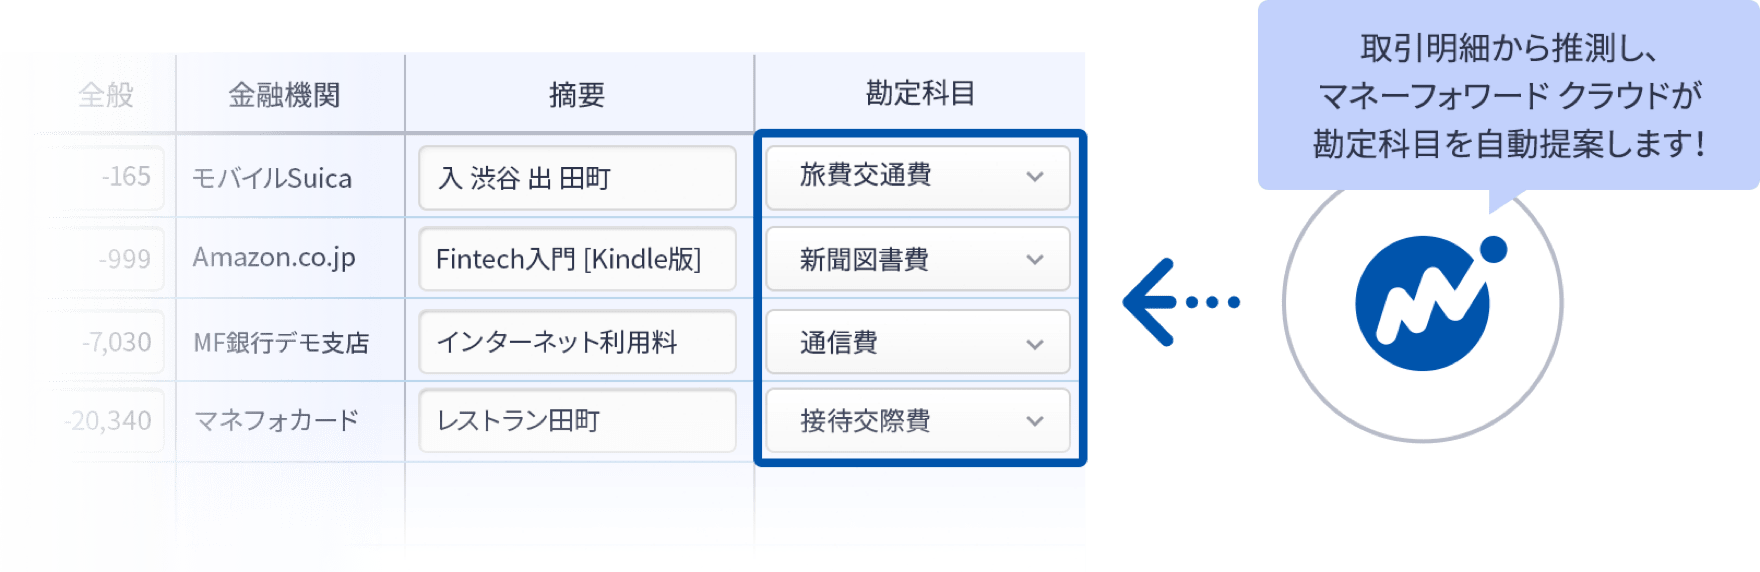
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 職業・ケース別
新聞代は確定申告で経費にできる?仕訳や軽減税率についても解説!
消費税が複数税率になる際、食料品とともに8%の税率になったものに、「新聞代」があります。 個人事業主においても、常時新聞をチェックする習慣のある方は多いと思います。新聞からは、総合…
詳しくみる -
# 職業・ケース別
研究開発費は確定申告で経費にできる?税額控除制度についても解説!
研究開発費は、研究費や試験研究費などの科目で会計処理されることもあります。個人事業主やフリーランスは、確定申告で研究開発費を経費にできます。また、法人は税額控除を受けることもできま…
詳しくみる -
# 職業・ケース別
相続がある場合の確定申告
相続とは、ある人が死亡したときなどに、その亡くなった人の財産を受け継ぐことです。財産とは銀行などにある預貯金や土地・建物などの不動産といった「正の」財産だけでなく、借入金や未納の税…
詳しくみる -
# 職業・ケース別
ピアノ教室の確定申告はいくらから?必要書類や経費の扱いまで解説
個人事業主としてピアノ教室を経営している人は、所得の状況によっては確定申告が必要になるケースがあります。事業所得や副業、勤務先での収入がある場合は、納めるべき税額が発生するかどうか…
詳しくみる -
# 職業・ケース別
俳優の確定申告のやり方は?アルバイトと掛け持ちの場合や職業欄の書き方も
俳優業をしている人の課税関係は、複数考えられます。所属事務所や制作会社等と雇用契約を締結している場合は給与所得者と言えますが、それ以外のケースも多々考えられます。また、本業ではなく…
詳しくみる -
# 職業・ケース別
確定申告を税理士に代行してもらうメリットと費用、教えます
所得税の確定申告において、税理士に依頼するという選択肢はありますか? この記事では、個人が確定申告をするにあたって税理士に代行してもらうメリット、デメリットを解説します。また、税理…
詳しくみる