
- 更新日 : 2026年10月30日
青色申告の貸借対照表はどう書く?個人事業主向けに見方も解説
貸借対照表は、青色申告で最大65万円(令和9年分以後は最大75万円)の青色申告特別控除を受けるために必要な書類です。
- 複式簿記で記帳し期限内に申告を完了する
- 簡易な帳簿による申告では提出は不要
- 令和9年分以後は書面申告だと控除額が下がる
- 貸借対照表を添付しなかった場合は?
A. 複式簿記で記帳していても青色申告特別控除が10万円になります。
個人事業主の方が青色申告によって確定申告をする場合は、青色申告決算書の提出が必要です。その4ページ目に出てくるのが「貸借対照表」です。
青色申告の特別控除を受けるには、55万円・65万円控除(令和9年分以後は65万円・75万円控除)には貸借対照表等の提出が必要です。簡易な帳簿による10万円控除では貸借対照表の提出は不要です。
この記事では、貸借対照表が個人事業主に必要な理由や見方、書き方などについて解説します。

おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
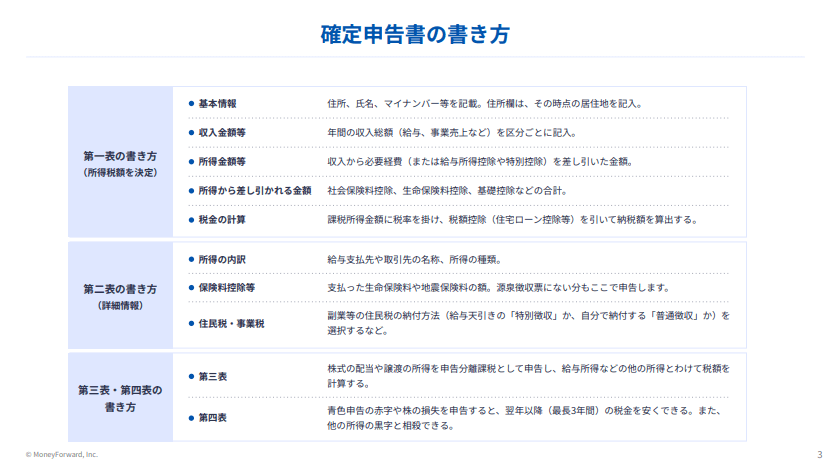
青色申告の貸借対照表とは?

出典:確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)|国税庁
貸借対照表(たいしゃくたいしょうひょう)は決算日時点の財政状態を示す書類です。資産、負債、純資産のバランスを一覧にし、事業の安全性や資金繰りの状況を可視化します。
青色申告を行う際に「青色申告決算書の4ページ目」に記載し、確定申告時に提出します。
決算日時点の財政状態を示す書類
貸借対照表は、一定時点の「資産」を左側に、「負債」と「純資産」を右側にまとめて記載します。左右の合計金額が必ず同じ金額になります。事業の財産がどの資金源でまかなわれているかを対応させるためです。
「B/S(バランスシート)」とも呼ばれます。
貸借対照表では、次のような財産状況を読み取ることができます。
- 次年度の事業資金がいくらあるのか
- 設備投資した金額はいくらか
- 借金として返済する金額がいくらあるのか
日々の収支記録だけで事業の財政状態を読み取るのは簡単ではありません。貸借対照表があれば、事業の財産や負債の状態を確認でき、資金繰りや事業計画を立てやすくなります。
貸借対照表の必要性
個人事業主が青色申告特別控除を最大限に受けるためには、貸借対照表の作成と提出が義務付けられています。令和9年分以後は、正規の簿記・貸借対照表等の期限内e-Tax送信で65万円、さらに優良な電子帳簿の保存またはデジタルシームレス保存と期限内の届出で75万円控除を受けられます。書面で提出すると控除額は10万円に下がります。
簡易な帳簿で10万円の控除を受ける場合、貸借対照表の提出は不要です。簡易な帳簿は資産・負債を網羅的に記録する複式簿記ではないため、貸借対照表を作成できません。
| 帳簿の種類 | 控除額 | 貸借対照表 | 提出方法・主な要件 |
|---|---|---|---|
| 複式簿記 | 55万円以上 | 必要 | 電子帳簿の保存などを満たすと最大控除 ※書面提出は55万円、電子申告は65万円控除(令和9年分以後は65万円・75万円控除) |
| 複式簿記 (令和9年分以後) |
10万円 | 必要 | 書面で提出する場合 |
| 簡易な帳簿 | 10万円 | 不要 | 簡易な帳簿での記録 |
55万円・65万円控除(令和9年分以後は65万円・75万円控除)には法定申告期限内の申告が必要です。10万円控除には同じ期限内申告の要件はありません。

参照:優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!|国税庁
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
貸借対照表はどこを見ればいい?
貸借対照表では、左側の「資産の部」で持っている財産を、右側上段の「負債の部」で返済が必要なお金を、右側下段の「純資産の部」で事業主自身が出したお金と利益を確認します。 左右の合計は必ず一致します。
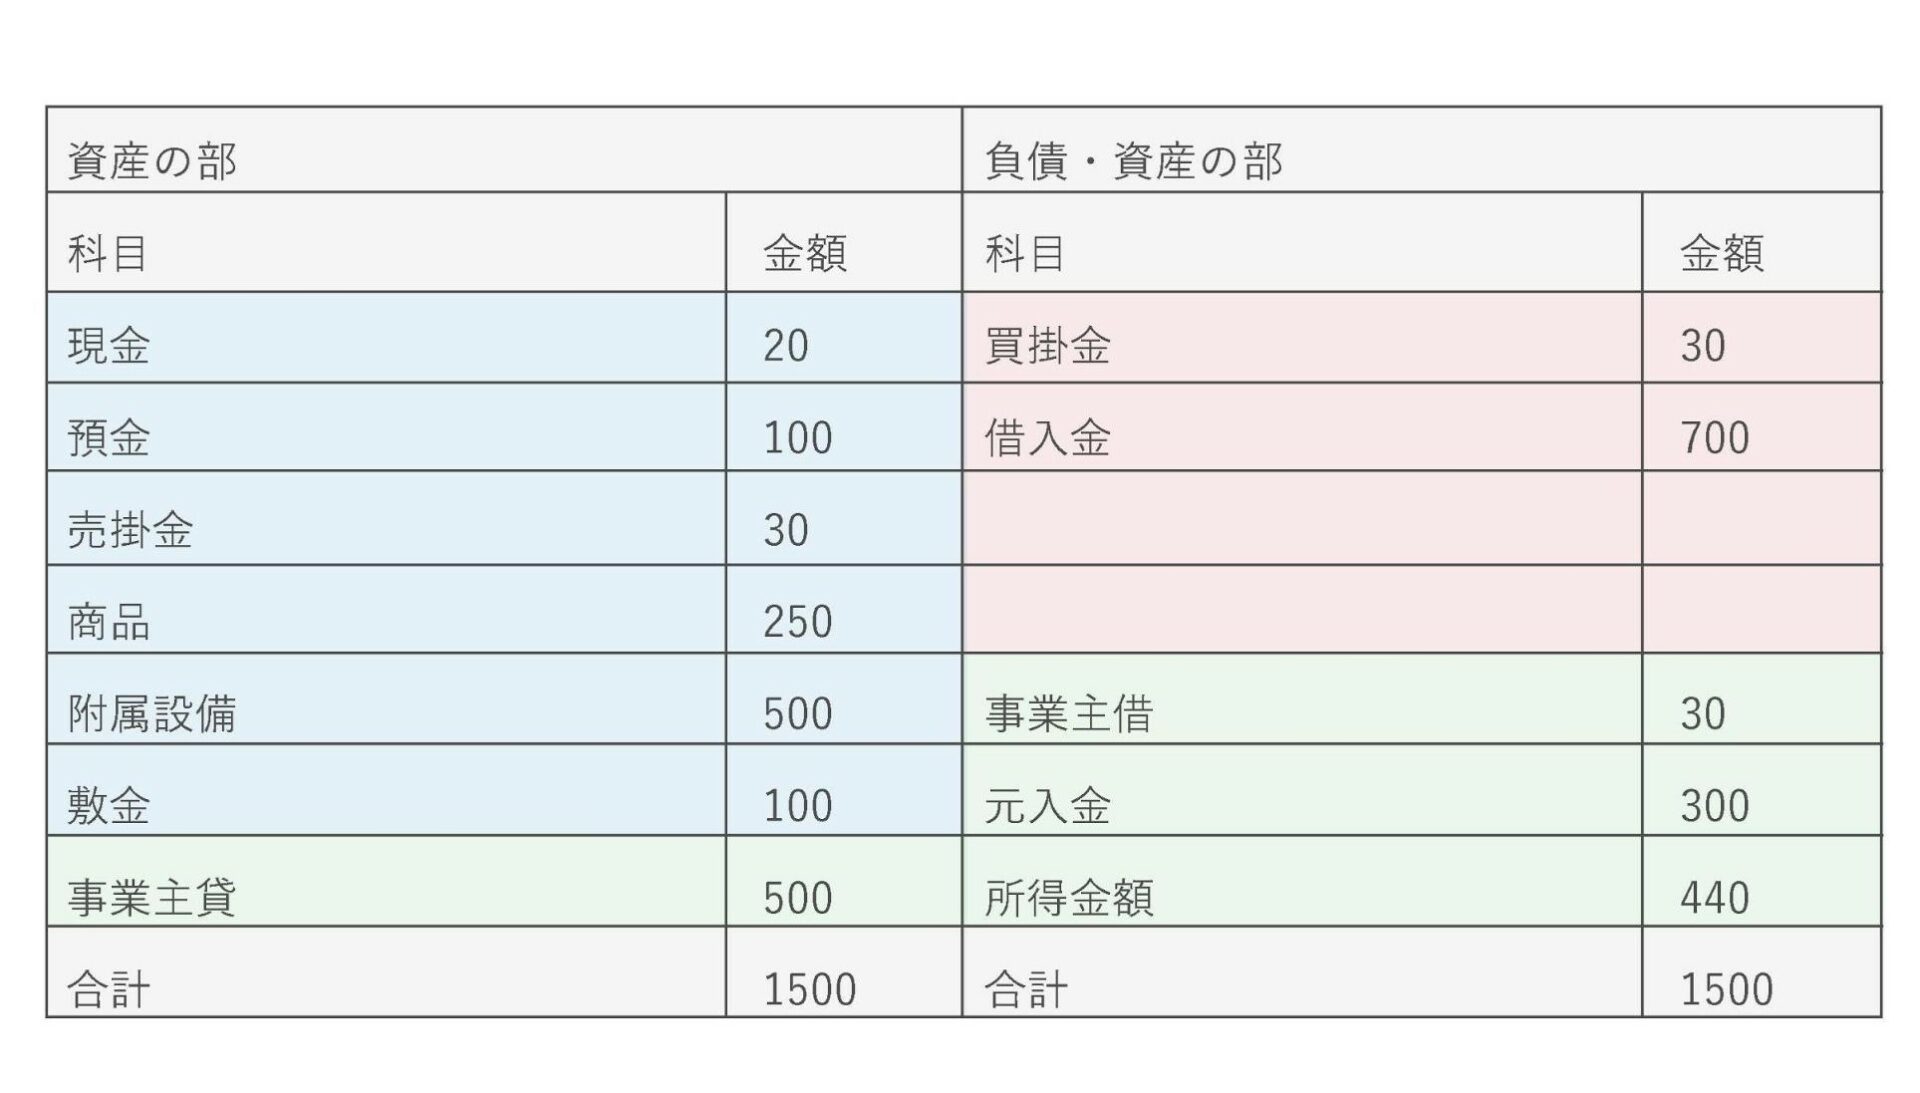
| 左側:資産の部 | 右側:負債の部・純資産の部 |
|---|---|
| 事業で保有する財産 現金、預金、売掛金、棚卸資産、車両運搬具など |
【負債の部】 返済や支払いの義務がある項目 買掛金、借入金、未払金など 【純資産の部】 返済が不要な自己資本 元入金、青色申告特別控除前の所得金額など |
資産の部は、事業で保有している財産
左側の「資産の部」には、事業で保有している財産を記載します。現金や預金のようにすぐ使えるもの、売掛金のように後で受け取るもの、車両や建物のように長く使うものまで含まれます。
青色申告決算書では、現金、普通預金、売掛金、棚卸資産、建物、車両運搬具、事業主貸などの科目が並びます。
負債の部は返済や支払いの義務があるもの
右側上段の「負債の部」には、将来支払わなければならない金額を記載します。
買掛金は仕入れにかかった金額をまだ支払っていない代金、借入金は金融機関などから借りたお金、未払金は経費などのまだ支払っていない代金です。
純資産の部は返済が不要な自己資本
右側下段の「純資産の部」には、事業主自身が出したお金と、その年の利益を記載します。主な科目は、元入金・青色申告特別控除前の所得金額です。
元入金は、事業に投じた資金であり、法人でいう資本金にあたります。ただし、毎年変動します。前年の元入金に、前年の所得金額と事業主借を足し、事業主貸を差し引いて計算するためです。
青色申告特別控除前の所得金額は、その年に稼いだ利益であり、損益計算書の所得金額と一致します。
左右の合計額が合わない場合は、帳簿記入に何らかの問題があります。事業に使っている財産が、どこから調達したお金でまかなわれているかを左右で対応させて示すためです。
参照:個人で事業を行っている方の記帳・帳簿等の保存について|国税庁
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色申告の貸借対照表の作り方は?
初めて貸借対照表を作成する際に迷うのが、その作り方ではないでしょうか。ここではエクセルと確定申告ソフトの方法を解説します。
| 項目 | エクセル | 確定申告ソフト |
|---|---|---|
| 費用 | 無料で始められる | 利用料金がかかる |
| 必要な知識 | 簿記とパソコンの知識がある程度必要 | 高度な簿記知識は不要 |
| 帳簿との連携 | 連携が難しく入力ミスが起きやすい | 仕訳から自動で集計される |
エクセルで作る
エクセルによる貸借対照表の無料テンプレートが、多くのウェブサイトで公開されています。ダウンロードしたテンプレートに数値を入力するだけで作成できます。
メリットは、初期投資がかからずコストを抑えられることと、後から自分で調整できることです。一方、ある程度の簿記とパソコンの知識が必要で、帳簿と連携しにくいため入力ミスが起きやすい点には注意が必要です。
確定申告ソフトで作る
日々の取引を確定申告ソフトで仕訳すると、各項目の金額が自動的に集計されます。そのため、貸借対照表などの決算書類を手計算で入力する必要がなく、効率的に作成できます。
マネーフォワード クラウド確定申告でも、記帳を行うだけで、貸借対照表や損益計算書、青色申告決算書などを自動で作成・エクスポートが可能です。
青色申告の貸借対照表の書き方
貸借対照表は、仕訳帳と総勘定元帳から試算表を作り、その残高を転記して完成させます。手書きやExcelなどで貸借対照表を書く際の基本的な流れを解説します。
流れは次のとおりです。
- 取引を仕訳帳に記録し、総勘定元帳に転記する
- 決算で試算表を作り、貸借が一致するか確認する
- 試算表の残高を貸借対照表に転記する
STEP1. 仕訳帳や総勘定元帳に記録
取引が発生したら、勘定科目を選んで「仕訳帳」に記録し、「総勘定元帳」に転記します。仕訳は、取引を「借方」と「貸方」の両面から記録する方法です。
例として、次の3つの取引を考えます。
- 開業にあたり、事業用の預金口座に100万円を入金した
- 商品30万円を仕入れ、代金は現金で支払った
- 商品を50万円で販売し、代金は後日受け取る約束とした
【仕訳帳】
| 取引 | 借方 | 貸方 |
|---|---|---|
| 事業用口座に入金 | 普通預金 100万円 | 元入金 100万円 |
| 商品を現金で仕入れ | 仕入高 30万円 | 現金 30万円 |
| 商品を掛けで販売 | 売掛金 50万円 | 売上 50万円 |
その後、仕訳帳の内容は、「総勘定元帳」に転記します。 「普通預金」「売掛金」といった勘定科目ごとに、増減と残高がわかる状態にしておきます。
STEP2. 試算表を作成し貸借の一致を確認する
決算を迎えたら、総勘定元帳の各勘定科目から残高を抽出して「試算表」を作ります。貸借の金額が一致しているかを確認するための表です。
先ほどの3つの取引を集計すると、次のようになります。
【試算表】
| 勘定科目 | 借方残高 | 貸方残高 |
|---|---|---|
| 普通預金 | 100万円 | |
| 売掛金 | 50万円 | |
| 仕入高 | 30万円 | |
| 現金 | 30万円 | |
| 売上 | 50万円 | |
| 元入金 | 100万円 | |
| 合計 | 180万円 | 180万円 |
借方と貸方がどちらも180万円で一致しています。 一致しない場合は、仕訳の入力ミスや転記漏れを探します。
この試算表をもとに科目名などを調整して作成するのが貸借対照表です。
STEP3. 貸借対照表に試算表の残高を転記する
試算表をもとにして、貸借対照表と損益計算書を作成します。
「資産・負債・純資産」にあたるものを貸借対照表に転記し、売上や仕入高のような「収益・費用」の科目は、損益計算書に移します。
その差額である利益が、貸借対照表の「青色申告特別控除前の所得金額」になります。
利益 = 売上50万円 - 仕入高30万円 = 20万円
先ほどの例で貸借対照表を作ると、次のようになります。
【貸借対照表】
| 資産の部(左側) | 金額 | 負債・純資産の部(右側) | 金額 |
|---|---|---|---|
| 普通預金 | 70万円 | 元入金 | 100万円 |
| 売掛金 | 50万円 | 青色申告特別控除前の所得金額 | 20万円 |
| 合計 | 120万円 | 合計 | 120万円 |
この例では仕入代金30万円を普通預金から支払うものとし、仕訳・試算表・貸借対照表を普通預金70万円、現金0円に統一します。売掛金50万円と合わせた資産合計は120万円です。一致しない場合は、STEP2の試算表に戻って原因を探します。
テンプレートを使う場合は、「資産の部」「負債の部」「純資産の部」ごとに用意された科目の金額欄に数字を入力します。必要に応じて科目を追加し、金額が0の科目は削除しましょう。
マネーフォワード クラウド開業届は、開業を検討されている方に役立つ「開業時に決めることチェックリスト」を無料で用意しております。
このチェックリストは、開業前にやっておくことをリストアップし、初心者の方にも分かりやすくまとめています。個人事業主か法人(株式会社など)か事業形態に悩まれている方にもおすすめの資料です。 一つひとつ確実にクリアしていくことで、スムーズに事業をスタートできます。
個人事業主の青色申告・貸借対照表の作成は「マネーフォワード クラウド確定申告」で簡単に
個人事業主の方の確定申告にはクラウド確定申告ソフト「マネーフォワード クラウド確定申告」をおすすめします。
貸借対照表だけでなく、確定申告書、青色申告決算書など、確定申告の必要書類が自動で簡単に作成できるため、初めての青色申告でも安心です。
入力から申告まで確定申告に必要な機能が揃っており、今回紹介した青色申告特別控除にも対応しています。
スマホアプリでも仕訳や申告書作成そして電子申告まで完結できるため、貸借対照表の作り方や青色申告で悩んでいる方はぜひ導入を検討してみてください。
個人事業主が貸借対照表でチェックすべきポイント
貸借対照表は控除を受ける以外にも活用できます。事業の状態を読み解く代表的な指標を見ていきましょう。
自己資本比率
自己資本比率からは、事業の安全性を読み取れます。
「自己資本」とは、個人事業主の場合は基本的に貸借対照表の「純資産の部」を指し、「総資本」とは「負債の部及び純資産の部の合計」を指します。
自己資本比率が高いほど、総資本に占める自己資本の割合が高く、一般的には財務の安定性が高いと考えられます。ただし、適切な目安は業種や業態によって異なります。また、事業を拡大させたい際には借入金を利用したほうが効率的な場合もあるため、高ければ高いほどよいとは限りません。
流動比率
流動比率からは、短期的な支払能力を読み取れます。
100%以上であれば、1年以内に現金化できる資産が返済すべき負債を上回っており、短期的な支払いに対応できる状態です。
一方で100%以下であれば、1年以内に現金化できる資産よりも返済すべき負債のほうが多いため、支払いができなくなる可能性が高くなります。
また、100%をぎりぎり上回る程度だと、現金化と支払いのタイミングのずれにより資金が足りなくなることがあります。そのため、流動比率の理想は200%といわれることがあります。
当座比率
当座比率からも、事業の安全性を読み取れます。
当座資産は、流動資産のうち1年以内に現金化できる可能性が高い資産を指し、基本的に流動資産から棚卸資産を除いたものです。
当座比率が100%以上の場合は、短期の債務返済能力があることを意味します。一般的に120%程度であれば安全とされています。
一方、100%未満であれば短期債務返済能力が十分でないことを指し、少し資金繰りが悪化しただけで支払いが滞る可能性があるため、早めの改善が必要です。
元入金の推移
元入金が前年より増えていれば、事業として資産が積み上がっていると判断できます。
元入金は、前年の所得金額や事業主借を足し、事業主貸を差し引いて計算します。つまり、利益が出て、生活費の引き出しがそれを下回れば増えていく仕組みです。
逆に、元入金が減り続けている場合は、利益以上に生活費を引き出している可能性があります。マイナスになること自体は誤りではありませんが、事業の資金が不足しやすい状態といえます。
売掛金と棚卸資産の残高
売掛金が増え続けている場合は、回収できていない代金がないか確認しましょう。
売上が伸びていても、売掛金として残ったままでは手元に現金が入りません。前年と比べて売掛金が大きく増えているときは、取引先ごとの入金状況を見直します。
棚卸資産も同様です。在庫が増えると、その分の資金が商品に姿を変えて固定されます。 売れ残りが多くないか、仕入れの量が適切かを確認する手がかりになります。
貸借対照表を正しく作って青色申告に備えよう
貸借対照表は、最大65万円(令和9年分以後は最大75万円)の青色申告特別控除を受けるために必要な書類です。複式簿記で記帳し、損益計算書とあわせて確定申告書に添付します。ただし、青色申告で10万円の特別控除を受ける場合、確定申告での貸借対照表の作成・提出は不要です。
令和9年分以後は、書面で提出すると控除額が10万円まで下がり、65万円と75万円の控除にはe-Taxでの送信が要件になります。
最大75万円の控除を受けるには、複式簿記による記帳や貸借対照表・損益計算書の添付などの要件に加え、優良な電子帳簿の保存またはデジタルシームレス保存など、所定の要件を満たす必要があります。
控除額は、記帳方法や申告方法、電子帳簿保存等の要件を満たすかどうかによって異なります。
貸借対照表は控除のためだけの書類ではありません。自己資本比率や流動比率から事業の状態を読み取れるため、確定申告ソフトで日々の記帳を進めながら、正確な作成を心がけましょう。
マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 青色申告
郵送で青色申告の必要書類を提出する方法は?手順や期限について解説!
青色申告を含む確定申告書の提出は、直接窓口に提出する方法のほか、郵送により提出する方法、e-Taxにより提出する方法があります。中でも、「e-Taxはなんだか難しそう」「窓口提出は…
詳しくみる -
# 青色申告
青色申告で節税対策!特別控除や専従者給与を活用しよう
独立したばかりのエンジニアやデザイナーなどのフリーランス、少人数で営む小売業や飲食業のほか、確定申告をする立場の経営者にとって、確定申告を「白色のままでいくか、青色申告にするか」の…
詳しくみる -
# 青色申告
農業の確定申告で青色申告を選ぶべき理由や白色申告との違いは?兼業農家も必見!
農業の確定申告で青色申告を選ぶべき理由は? 農家の所得は事業所得にあたり、青色申告を選択することで最大65万円(令和9年分以後は最大75万円)の特別控除や収入保険加入など、多くの節…
詳しくみる -
# 青色申告
青色申告特別控除の10万円控除とは?65万円・75万円との違い
青色申告特別控除で10万円控除を受ける条件は? 青色申告特別控除の10万円控除は、簡易簿記で記帳する事業者が受けられます。 簡易簿記でよく、貸借対照表の作成も不要 令和9年分以降、…
詳しくみる -
# 青色申告
青色申告の帳簿・複式簿記のつけ方から保存期間まで解説
不動産所得または事業所得、山林所得のある方が正しい申告をすることによって優遇される制度である「青色申告」は、原則として正式な簿記によって記帳を行わなければなりません。 簿記には単式…
詳しくみる -
# 青色申告
【画像付き】青色申告の書き方を簡単に解説!個人事業主・フリーランス向け
青色申告の書き方は? 青色申告は「青色申告決算書(4ページ)」と「確定申告書(第一表・第二表)」の2種類を作成し、翌年3月15日までに税務署へ提出します。 決算書は2・3ページの内…
詳しくみる