
- 更新日 : 2025年11月18日
賃金支払基礎日数の算出方法について紹介!

支払基礎日数とは賃金や報酬の支払対象の日数のことです。賃金支払基礎日数が原則11日以上の月が2年間のうち12ヵ月以上あると、雇用保険の基本(失業)手当が支給されます。数え方は完全月給制、時給制など給与形態ごとに異なる点が特徴です。有給休暇はカウントされ、休職は入りません。今回は、賃金支払基礎日数の数え方などについて解説します。
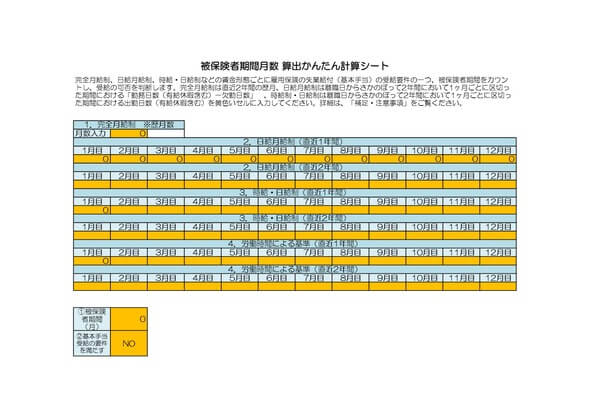
賃金支払基礎日数の数え方
支払基礎日数とは賃金や報酬の支払対象となった日数のことです。賃金支払基礎日数は雇用保険の基本手当(失業手当)の支給要件の基準として用いられます。
基本手当は、賃金支払基礎日数が原則11日以上ある月である「被保険者期間」が、基本的に、離職の日からさかのぼって2年間である「算定対象期間」のうち通算12ヵ月以上であった場合に支給されます。
この賃金支払基礎日数の数え方は、完全月給制、日給月給制、日給制、時給制など賃金形態ごとに異なる点がポイントです。それぞれの数え方について解説していきます。
※雇用保険の計算方法については、以下の記事を参考にしてください。

完全月給制の場合
完全月給制とは、1ヵ月の賃金が決まっており、たとえ欠勤しても減額されない賃金形態のことです。完全月給制の賃金支払基礎日数の数え方は、休んだ日も含め「30日」あるいは「31日」などの暦日数を賃金支払基礎日数とする、というものです。
例えば、4月21日から5月20日までの期間であれば、賃金支払基礎日数は30日となります。
日給月給制の場合
日給月給制の場合、一般的には次のように算出する会社が多いといえます。
日給月給制とは、1ヵ月の賃金が決まっており、欠勤すると欠勤日数に応じた分の減額がなされる賃金形態をいいます。同じ月給制でも、完全月給制とは考え方が異なることに注意しましょう。
時給制もしくは日給制の場合
時給制や日給制の場合、出勤した日数がそのまま賃金支払基礎日数になります。
有給休暇は賃金の支払いの対象となるため、有給休暇で休んだ日があっても賃金支払基礎日数に加算することを忘れないようにしましょう。
時給制や日給制は、1時間や1日あたりの賃金の単価が決められていて、働いた時間や日数によって賃金が支払われるしくみです。パートやアルバイトなどに多く見られます。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
給与計算の「確認作業」を効率化する5つのポイント
給与計算の確認作業をゼロにすることはできませんが、いくつかの工夫により効率化は可能です。
この資料では、給与計算の確認でよくあるお悩みと効率化のポイント、マネーフォワード クラウド給与を導入した場合の活用例をまとめました。
給与規程(ワード)

こちらは、給与規程のひな形(テンプレート)です。 ファイルはWord形式ですので、貴社の実情に合わせて編集いただけます。
規程の新規作成や見直しの際のたたき台として、ぜひご活用ください。
給与計算 端数処理ガイドブック
給与計算において端数処理へのルール理解が曖昧だと、計算結果のミスに気づけないことがあります。
本資料では、端数処理の基本ルールをわかりやすくまとめ、実務で参照できるよう具体的な計算例も掲載しています。
給与計算がよくわかるガイド
人事労務を初めて担当される方にも、給与計算や労務管理についてわかりやすく紹介している、必携のガイドです。
複雑なバックオフィス業務に悩まれている方に、ぜひご覧いただきたい入門編の資料となっています。
賃金支払基礎日数で注意すること
賃金支払基礎日数の算出にあたっては、特別休暇や有給休暇、休職の扱いなどが注意点として挙げられます。その日に労働しないという点では同じですが、賃金の支払対象であるか否かで、賃金支払基礎日数に算入するものとしないものにわかれます。
また雇用保険の基本手当は、賃金支払基礎日数が11日以上ある月が、2年間のうちに通算12ヵ月以上ある場合に支給されるものです。ここからは、賃金支払基礎日数の算出の際の下記の注意点について解説します。
- 特別休暇の扱い
- 休職の扱い
- 雇用保険における取り扱い
特別休暇の扱い
特別休暇や有給休暇、結婚休暇などは賃金支払基礎日数に含まれます。
賃金支払基礎日数に含まれる要件として、現実に労働したかは問われません。賃金支払いの対象となった日であれば算入されることがポイントです。そのため、「休暇」という名称であっても、特別休暇や有給休暇は賃金支払基礎日数に入れるようにしましょう。
休職の扱い
一般的に賃金の支払いがない休職中の期間は、賃金支払基礎日数をカウントする際に含まれません。
休職の事由としては、業務外の事故や病気などが挙げられます。これらを事由とした休職と、前述した特別休暇や有給休暇とは、会社を休んでいるという点では同じですが、賃金支払いの有無において異なります。間違えやすいため注意してください。
雇用保険における取り扱い
賃金支払基礎日数が、雇用保険の基本手当の支給要件の基準として用いられることは、既にお伝えしたとおりです。
具体的には、原則、離職の日からさかのぼった2年間のうち算定支払基礎日数が11日以上ある月が通算12ヵ月以上あれば、雇用保険の基本手当が支給されます。基本手当は、失業等給付のうちの1つです。
さらに2020年8月以降、雇用保険法の改正により、離職日から1ヵ月ごとに区切った期間に賃金支払日数が11日以上なくても、被保険者期間として通算されるようになりました。1ヵ月ごとに区切った期間に「賃金支払の基礎となった労働時間が80時間以上」あれば、カウントされるようになっている点に留意しましょう。
基礎日数の算出方法をいまいちど確認しておこう!
支払基礎日数とは賃金や報酬の支払いの対象となった日のことであり、賃金支払基礎日数とは雇用保険の基本手当の支給要件の基準となるものです。
賃金支払基礎日数のカウント方法は、完全月給制、日給月給制、時給制など賃金形態によって異なります。賃金支払の対象となる有給休暇は算入され、無給の休職期間は除外されるため注意が必要です。この機会に、賃金支払基礎日数の算出方法を確認しておきましょう。
よくある質問
賃金支払基礎日数は、どうやって算出しますか?
完全月給制においては、休んだ日も含め暦日数をカウントします。時給制などは出勤した日を賃金支払基礎日数とします。詳しくはこちらをご覧ください。
特別休暇は、賃金支払基礎日数に含まれますか?
賃金支払の対象である特別休暇や有給休暇は、賃金支払基礎日数に含まれます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 給与計算
退職金前払い制度とは?企業と従業員のメリット・デメリットを徹底解説
退職金は、一括で支払う「退職一時金制度」だけでなく、分割して毎月支払う「退職金前払い制度」もあります。前払いの場合は一度に大きな金額を負担することがないため、企業にとってのメリット…
詳しくみる -
# 給与計算
給与規程を変更したら届出が必要?手続きの流れや書き方、注意点も解説【無料テンプレ付き】
給与規程とは、従業員に支払う賃金について定めた会社規則です。賃金規程とも呼ばれます。給与規程は変更(改定)できますが、法令に従って届出を行い、適正に従業員へ周知しない限り、変更の効…
詳しくみる -
# 給与計算
独身税の正体は?子ども・子育て支援金の仕組みや使い道を徹底解説
独身税の正体と負担額 独身税の正体は、2026年4月から導入される少子化対策の財源「子ども・子育て支援金」の俗称です。 全社会保険加入者が対象:独身者限定ではなく、共働きや高齢者も…
詳しくみる -
# 給与計算
秋田県の給与計算代行の料金相場・便利なガイド3選!代表的な社労士事務所も
秋田県は農業や林業、漁業が盛んで、特に米や日本酒の生産が有名です。また、観光業も成長しており、多様なビジネスが展開されています。こうした地域特有の業種では、給与計算の正確さと効率化…
詳しくみる -
# 給与計算
1on1の最適な頻度は?忙しい現場でも続く設計モデルを徹底解説
1on1は成長支援や離職防止の手法として広がっていますが、現場では「全員に対して週1回30分の時間が取れない」「そもそも意味を感じない」と運用が止まるケースが少なくありません。 と…
詳しくみる -
# 給与計算
定額減税とは?給付金・所得税・住民税についてわかりやすく解説!
2024年は所得税と個人住民税において、一律の金額が控除される定額減税が実施されます。減税額は1人あたり所得税3万円、住民税1万円の合計4万円です。会社は6月給与から減税処理を開始…
詳しくみる