
- 更新日 : 2026年10月5日
源泉徴収の納期の特例を活用するには?対象要件・申請手順・メリットまで徹底解説
源泉徴収の納期の特例とは、給与支給人員が常時10人未満の事業所が、源泉所得税の納付を年12回から年2回にまとめられる制度です。
- 対象は給与支給人員が常時10人未満
- 納付は7月10日・翌年1月20日の年2回
- 申請書を税務署へ提出するだけで適用可
Q. 納期の特例はいつから適用される?
A. 申請書を提出した翌月末日に承認とみなされ、提出翌月に源泉徴収する所得税から適用が始まります。
源泉徴収した所得税は原則として毎月納付が必要ですが、要件を満たせば源泉徴収の納期の特例を利用し、年2回のまとめ納付に切り替えることができます。本記事では、源泉所得税の納期の特例の仕組みや対象要件、申請手順、注意点までを、企業のバックオフィス担当者向けに整理して解説します。
源泉徴収の納期の特例とは?
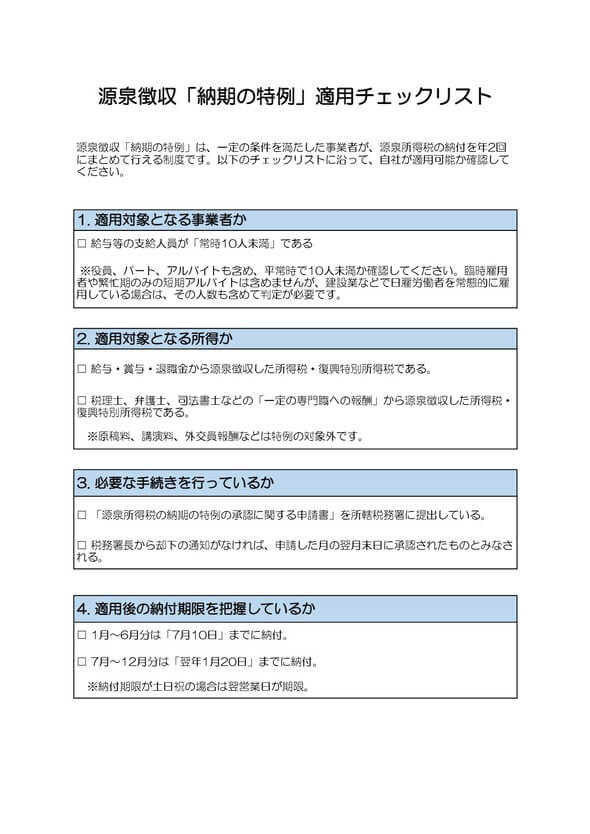
源泉徴収の納期の特例とは、給与の支給人員が常時10人未満の源泉徴収義務者が、毎月納付する源泉所得税を年2回のまとめ納付に変更できる制度です。正式名称は「源泉所得税の納期の特例」で、単に「納期特例」と呼ばれることもあります。
この制度の背景には、源泉徴収制度そのものの仕組みがあります。源泉徴収制度は、納税額を年度末に一括で徴収すると納税者の負担が大きくなるため、給与などの支払時にあらかじめ所得税を天引きし、少しずつ納めてもらう仕組みです。給与等を支払う会社や個人事業主は「源泉徴収義務者」と呼ばれ、給与から控除額を差し引いて算出した所得税および復興特別所得税を、受け取る側に代わって国に納付します。
通常の源泉所得税の納付期限との違い
納期の特例を受けない場合、源泉所得税は給与等を支払った月の翌月10日までに毎月納付しなければなりません。年間では12回の納付事務が発生することになり、特に経理担当者が少ない小規模な事業所にとっては大きな負担になります。納期の特例は、この毎月納付の原則に対する例外的な制度という位置づけです。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
源泉徴収の納期の特例を利用できる条件は?
納期の特例の対象となるのは、給与の支給人員が常時10人未満の源泉徴収義務者です。人数さえ満たしていれば、株式会社や個人事業主など事業形態は問われません。
対象となるかどうかを判断する基準はシンプルで、平常時の給与支払人員が10人未満であることが唯一の要件です。反対に、日雇い労働者を常態的に雇い入れる建設業などの場合は、日雇い分も含めて常時10人未満でなければ特例を受けられません。
常時10人未満の数え方の注意点
常時10人未満かどうかは、平常の状態における給与支払人員で判定します。社長や役員、正社員に加え、常時雇用しているパートやアルバイトもカウント対象に含まれます。一方で、繁忙期のみ一時的に増員した人員は、平常時の判定からは除外できます。
- 平常時は正社員9人でも、繁忙期のみ1か月程度パートを臨時雇用する場合は、そのパート分を除いて判定できる
- 日雇い労働者を常態的に雇い入れる業種は、日雇い分も合算して10人未満かどうかを判定する
- 社長・役員も人数に含まれるため、社長1人と従業員9人で合計10人になると対象外になる
参考:給与等の支払を受ける者が常時10人未満であるかどうかの判定|国税庁
納期の特例の対象になる所得の範囲は?
納期の特例の対象になるのは、給与・賞与・退職手当や、税理士・弁護士・司法書士など一定の資格者へ支払う報酬・料金から源泉徴収した所得税に限られます。
すべての源泉所得税が対象になるわけではない点には注意が必要です。原稿料や講演料、デザイン料など、納期の特例の対象に含まれない報酬・料金に対する源泉所得税は特例の対象外で、これまでどおり支払った月の翌月10日までに納付しなければなりません。
対象になる所得・ならない所得の一覧
| 区分 | 対象になる主な所得 | 対象にならない主な所得 |
|---|---|---|
| 給与関連 | 給与、賞与、退職手当 | ー |
| 士業等への報酬 | 税理士・弁護士・司法書士等への報酬・料金 | 原稿料、講演料、デザイン料など |
参考:No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例|国税庁
源泉徴収の納期の特例を受けるための申請手順は?
納期の特例を受けるには、「源泉所得税の納期の特例の承認に関する申請書」を所轄税務署に提出する必要があります。申請書自体の提出に手数料はかかりません。
税務署から却下の通知がない限り、この申請書を提出した月の翌月末日に承認があったものとみなされ、申請書を提出した月の翌月に源泉徴収する所得税から特例の対象になります。提出時期そのものに明確な期限は定められていませんが、適用を受けたい月の前月末までに提出しておくと手続きがスムーズです。
STEP1 申請書を入手する
申請書は所轄税務署の窓口で受け取るか、国税庁のウェブサイトからPDF形式でダウンロードできます。エクセルなどで自作しても構いません。
STEP2 必要事項を記入する
申請日、給与支払事務所の所在地、申請前6か月間の給与支払人員や支給金額などを記入します。国税の滞納がなければ、該当欄は空欄のままで問題ありません。
STEP3 所轄税務署へ提出する
給与等の支払事務所の所在地を所轄する税務署長宛てに提出します。書面のほか、e-Tax(電子申告・納税システム)を利用してオンラインで提出することも可能です。e-Taxを初めて利用する場合は、事前に利用者識別番号の取得が必要です。
STEP4 適用開始時期を確認する
却下通知がなければ、提出月の翌月末日に承認されたものとみなされ、提出月の翌月に源泉徴収する所得税から適用が始まります。たとえば7月に申請書を提出した場合、8月に支給する給与の源泉所得税から特例の対象になります。
納期の特例の納付期限はいつ?
特例の適用を受けると、1月から6月に支払った給与等に対する源泉所得税は7月10日までに、7月から12月に支払った分は翌年1月20日までに納付します。
後期分の納付期限が1月20日となっているのは、平成24年度税制改正によるものです。この改正以前は翌年1月10日が期限でしたが、7月以後に支払う給与等から適用が広がり、年末調整の事務を考慮して10日間の猶予が設けられました。
前期分・後期分の納付期限一覧
| 対象期間 | 納付期限 |
|---|---|
| 1月〜6月支払分 | 7月10日 |
| 7月〜12月支払分 | 翌年1月20日 |
これらの納付期限が土曜日、日曜日、祝日にあたる場合は、休日明けの日が納付期限となります。また、源泉徴収した所得税額と年末調整で算出した所得税額を比較し、源泉徴収額が上回っている場合は、給与を受け取る従業員側へ還付する必要があります。

源泉徴収の納期の特例のメリットは?
最大のメリットは、年12回だった納付事務が年2回で済むようになり、経理担当者の作業負担が大幅に軽減される点です。
納付回数が減ることで、毎月の納付手続きにかかる時間や振込手数料などの間接コストも抑えられます。また、猶予された源泉徴収税を一時的に事業資金として活用できるため、資金繰りの面でも柔軟性が生まれます。なお、資金繰りに不安がある場合は、特例の承認を受けつつ実際には毎月納付するという運用も可能です。
納期の特例のデメリット・注意点は?
半年分の源泉所得税をまとめて納付するため、1回あたりの納付額が大きくなり、資金繰りへの影響が出やすい点には注意が必要です。
資金繰りへの影響
事業規模が大きくなるほど半年分の合計額も高額になりやすく、計画的に資金を確保しておかないと納付時に資金不足に陥るおそれがあります。特例のメリットを活かすためにも、日頃から納付予定額を見積もり、資金繰り計画に組み込んでおくことが大切です。
不納付加算税などのペナルティ
納期限までに源泉所得税を納付できないと、原則として本税の10%の不納付加算税が課される可能性があります。ただし、税務署から納税の告知を受けることなく自主的に納付した場合は、原則として5%に軽減されます。また、一定の要件を満たす場合には、不納付加算税が課されないことがあります。計算した加算税額が5,000円未満の場合は切り捨てられ、課税されない扱いになりますが、半年分をまとめて納付する納期の特例では本税額が大きくなりやすいため、遅延時の負担も相対的に大きくなりやすい点は理解しておく必要があります。
納期の特例の対象外になった場合の手続きは?
給与の支給人員が常時10人以上になり、納期の特例の要件に該当しなくなった場合は、「源泉所得税の納期の特例の要件に該当しなくなったことの届出書」をすみやかに所轄税務署へ提出しなければなりません。
届出書の提出方法
この届出書の提出に手数料はかかりません。書面での提出のほか、e-Taxソフトを利用した電子提出にも対応しています。届出書を提出した月の属する納期の特例の期間から特例の効力が失われ、それ以降に源泉徴収した税額は原則どおり毎月10日までに納付する扱いに戻ります。
参考:源泉所得税の納期の特例の要件に該当しなくなった場合の届出|国税庁
源泉徴収の納期の特例を正しく理解して業務効率化につなげよう
源泉徴収の納期の特例は、給与支給人員が常時10人未満の事業所であれば、申請だけで年12回の納付事務を年2回に減らせる制度です。対象所得や納付期限、資金繰り上の注意点を押さえたうえで、源泉所得税の納期の特例を上手に活用し、バックオフィス業務の効率化につなげましょう。
よくある質問
徴収された税金はいつまでに納付する?
通常、「源泉徴収義務者」が徴収した税金は、所得が発生した日を含む月の翌月10日までに源泉徴収義務者によって税務署に納付されています。詳しくはこちらをご覧ください。
「納期の特例」とは?
「源泉所得税の納期の特例の承認に関する申請書」を税務署に提出して認可を受ければ、源泉徴収した所得税を毎月ではなく年2回に分けて納付することができ、このことを「納期の特例」といいます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 給与計算
固定残業代のメリットは?やめとけと言われる理由や効果的な導入を解説
労働基準法は、賃金の全額払いを定めており、残業代も例外ではありません。そのため、企業は残業時間を正確に把握し、残業代を計算する必要がありますが、固定額を支払う企業も存在します。 当…
詳しくみる -
# 給与計算
残業60時間超は中小企業も割増率50%に!計算方法や具体例、違法ケースを解説
企業の規模に関係なく、1ヶ月あたりの残業が60時間を超えると、割増賃金率が50%以上に引き上げられています。36協定の特別条項があっても、法的な注意が必要です。 この記事では、残業…
詳しくみる -
# 給与計算
独身税の正体は?子ども・子育て支援金の仕組みや使い道を徹底解説
独身税の正体と負担額 独身税の正体は、2026年4月から導入される少子化対策の財源「子ども・子育て支援金」の俗称です。 全社会保険加入者が対象:独身者限定ではなく、共働きや高齢者も…
詳しくみる -
# 給与計算
【無料テンプレ付き】住宅手当とは?支給条件や相場、制度を見直すうえでのポイントを解説
住宅手当はどんな条件で支給し、税務上はどう扱うのでしょうか? 住宅手当は支給義務のない法定外福利厚生で、原則として所得税・住民税の課税対象となります。 居住形態や扶養家族数、雇用形…
詳しくみる -
# 給与計算
【テンプレート付】出張旅費精算書の記載項目、書き方を解説
出張旅費精算書とは、出張にかかった宿泊費や交通費などの出張旅費を清算するための帳票です。出張旅費には出張に係る日当、いわゆる出張手当も含まれます。出張旅費精算書は経費処理にかかわる…
詳しくみる -
# 給与計算
事前確定届出給与とは?役員賞与を損金算入して節税できる?期限や記載方法は?
事前確定届出給与で役員賞与を損金算入できる? 事前確定届出給与とは、役員賞与等を損金算入するために事前に税務署へ届出をする制度です。 届出内容と支給額・時期が完全一致で損金算入 提…
詳しくみる