
- 作成日 : 2026年11月13日
住宅ローンは年収の何倍まで借りて良い?年収別に解説
住宅ローンは一般的に年収の5倍から7倍が借入額の目安とされています。しかし、この倍率は金融機関や借入れる人の信用度、その他の条件によって異なります。
この記事では、住宅ローンを利用する際の借入額の目安や、年収別の返済額、借入額を決定するポイントについて解説していきます。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
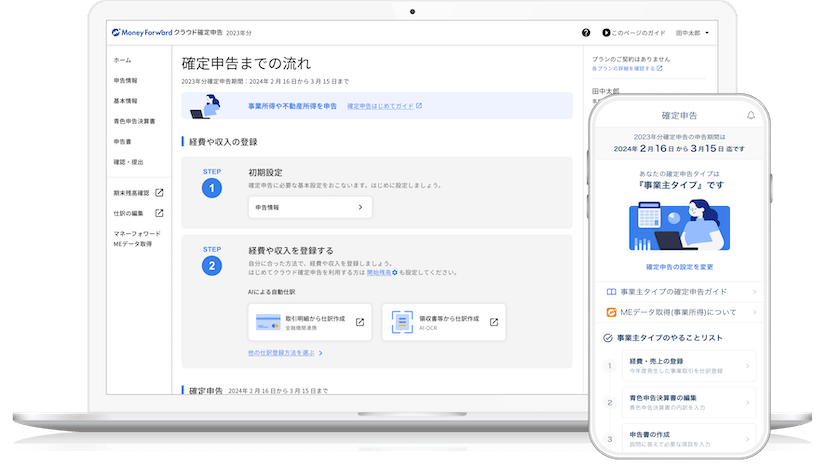
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
住宅ローンの年収倍率
住宅ローンの年収倍率とは、個人が住宅ローンで借り入れることができる金額が、その人の年収の何倍に相当するかを示す指標です。一般的に、住宅ローンの年収倍率は「年収の5倍から7倍」程度が目安とされています。
とはいえ、この範囲はあくまで一般的な目安であり、金融機関や個人の信用状況、返済能力、その他の借入れ条件によって変動することがあります。
住宅ローンの年収倍率を考える際には、以下のような要因を考慮しましょう。
- 返済負担率:年間の返済額が収入に占める割合で、一般的には25%~30%以内が推奨されます。また、年間の返済額には、住宅ローン以外の返済も含みます。
- 金利:固定金利と変動金利があり、金利の高低が最終的な返済額に大きく影響します。
- 返済期間:返済期間が長いほど月々の返済額は減りますが、トータルで支払う利息は増加します。
- 将来の収入見込み:将来的に収入が増加する見込みがあるなら、やや高めの倍率でも借入れができる可能性があります。
住宅ローンの年収倍率は、自分自身の返済能力を考慮した上で適切な値を見極めることが大切です。また、自分だけで判断せず、専門家の意見を参考にすることも有効な手段です。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
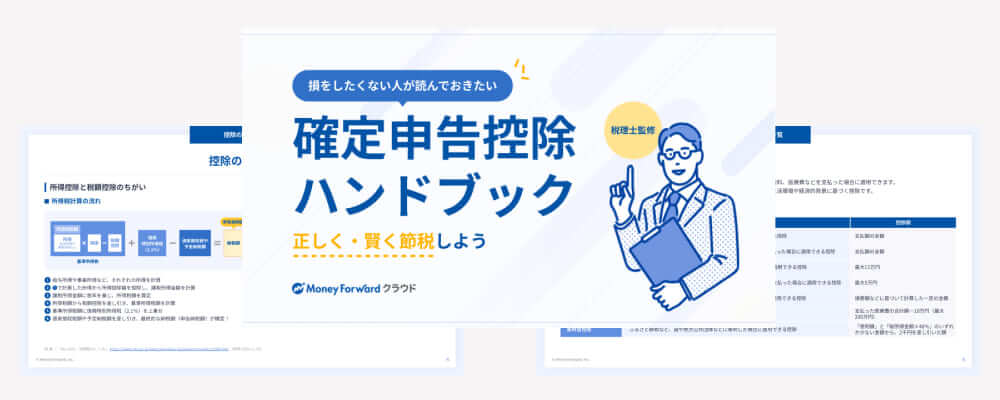
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
【年収別】住宅ローンの借入可能額
金融機関が住宅ローンの承認を判断する際には、借入者の年収が重要な基準となります。以下の表は、年収別の住宅ローンの借入可能額を示しています。借り入れの目安は、おおよそ年収の5~7倍です。
| 年収(万円) | 借入可能額(万円) |
|---|---|
| 400 | 2000~2800 |
| 500 | 2500~3500 |
| 600 | 3000~4200 |
| 700 | 3500~4900 |
| 800 | 4000~5600 |
| 900 | 4500~6300 |
| 1000 | 5000~7000 |
年収別借入可能額のポイント
- 年収が高いほど、借入れ可能な金額も増える:借り入れる金額が多いとそれだけ返済負担も大きくなるため、返済計画を慎重に立てる必要があります。
- 金利と返済期間に注意:借入可能額は、金利や返済期間によっても変動します。金利が低ければ返済額が少なくなり、借入可能額が増える傾向にあります。また、返済期間を長く設定すれば月々の返済額は抑えられますが、トータルの支払い利息は増えることになります。
- 自己資金の有無も重要:住宅購入時には、借入れ以外に自己資金が必要になるケースが多いです。自己資金の額によって、借入可能額や購入できる住宅の選択肢が変わってきます。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

【年収別】住宅ローン年間返済額の目安
住宅ローンを検討する際には、年収に応じた年間の返済額がどのぐらいか知ることが大切です。返済額は、将来の生活設計に大きく影響するため、自分自身の収入に見合った適切な返済計画を立てることが重要です。ここでは、年収別に見た住宅ローンの年間返済額の目安について解説します。
| 年収(万円) | 年間返済額の目安(万円) |
|---|---|
| 400 | 96~120 |
| 500 | 120~150 |
| 600 | 144~180 |
| 700 | 168~210 |
| 800 | 192~240 |
| 900 | 216~270 |
| 1000 | 240~300 |
年収別返済額のポイント
- 返済負担率の理想:一般的に返済負担率は、年収の25%~30%程度が理想とされています。上記の年間返済額は、この返済負担率を基準に算出しています。
- 生活費の確保:年間返済額を決める際には、生活費を圧迫しない範囲で計画することが重要です。将来的な収入の変動や、予期せぬ出費にも対応できるよう、余裕を持った計画を立てましょう。
- 金利変動の影響:変動金利を選択した場合、金利の上昇によって返済額が増えるリスクがあります。固定金利と変動金利、それぞれのメリット・デメリットをよく理解し、自分自身のリスク許容度に合った金利タイプを選択することが大切です。
住宅ローンの借入額を決めるポイント
住宅ローンの借入額を決定する際には、年収と返済能力のバランスを考えることが重要です。できれば年収の25%以内での返済が理想的です。例えば、年収400万円であれば、年間100万円までが返済額の目安になります。借り入れを検討する際には、将来的にも安定した収入が見込めるかを考慮しましょう。以下に、住宅ローンの借入額を決める際の主要なポイントを紹介します。
1. 収入と返済能力の評価
最初に考慮すべきは、自分自身の収入と返済能力です。年収に対する返済負担率は25%~30%の範囲で保つことが理想的とされています。収入の状況を正確に把握し、固定費や生活費を差し引いた後の余裕資金から、無理なく返済できる額を見極めましょう。
また、将来の収入の変動も考慮に入れることも重要です。昇給や転職、家族構成の変化など、収入が増減する可能性を見越して、柔軟な返済計画を立てる必要があります。
2. 自己資金の活用
住宅購入時には、借入れ以外に自己資金の準備も大切です。頭金を多くすることで、必要な借入額を減らし、結果的に支払う利息の総額も抑えることができます。自己資金の額に応じて、適切な頭金額を設定しましょう。
3. 金利の選択
金利のタイプ選択は、住宅ローンの返済計画に大きく影響します。固定金利は、金利変動のリスクを避け、安定した返済計画を立てやすいですが、金利が高めに設定される傾向があります。一方、変動金利は金利が低く設定されることが多いですが、将来的に金利が上昇するリスクがあります。金利の特性を理解し、自分自身のリスク許容度と返済計画に合わせて適切な選択を行いましょう。
4. 返済期間の設定
返済期間をどのくらいに設定するかも、住宅ローンの借入額を決める際の重要な要素です。返済期間が長いと月々の返済額は少なくなりますが、支払う利息の総額は増えます。自分自身のライフプランや将来の収入見込みを考慮し、適切な返済期間を選択しましょう。
5. その他の費用の考慮
住宅購入には、ローンの借入れ以外にもさまざまな諸費用がかかります。登記費用や仲介手数料など、これらの費用も全体の予算計画に含めて考慮する必要があります。
6. 緊急時の備え
万が一のために、失業や病気などで収入が途絶えた場合に備えて、最低でも3カ月、余裕をみるなら6カ月分、返済が可能な資金を預金で確保しておくことも大切です。
住宅ローンの借入れは無理のない範囲で計画を立てましょう
住宅ローンの借入額は年収の5倍から7倍程度が目安とされていますが、これはあくまで一般的なガイドラインです。重要なのは、自分自身の収入や返済能力、将来的な計画を総合的に考慮し、無理のない範囲での借入れを心がけることです。また、頭金の準備や金利タイプの選択、返済期間の設定も、総返済額や月々の返済額に大きく影響します。
住宅ローンを利用する際には、将来の不確実性を考慮し、柔軟性を持った返済計画を立てることが重要です。さらに、住宅ローン控除などの税制優遇措置を利用することで、税金負担を軽減できるでしょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
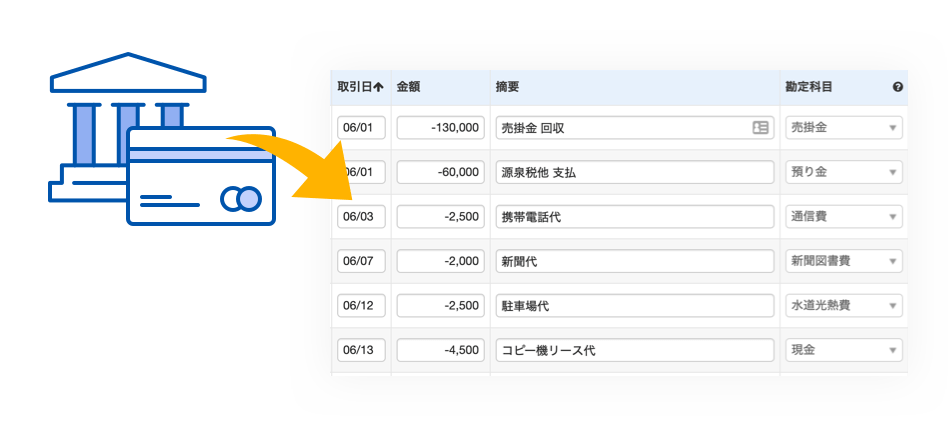
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
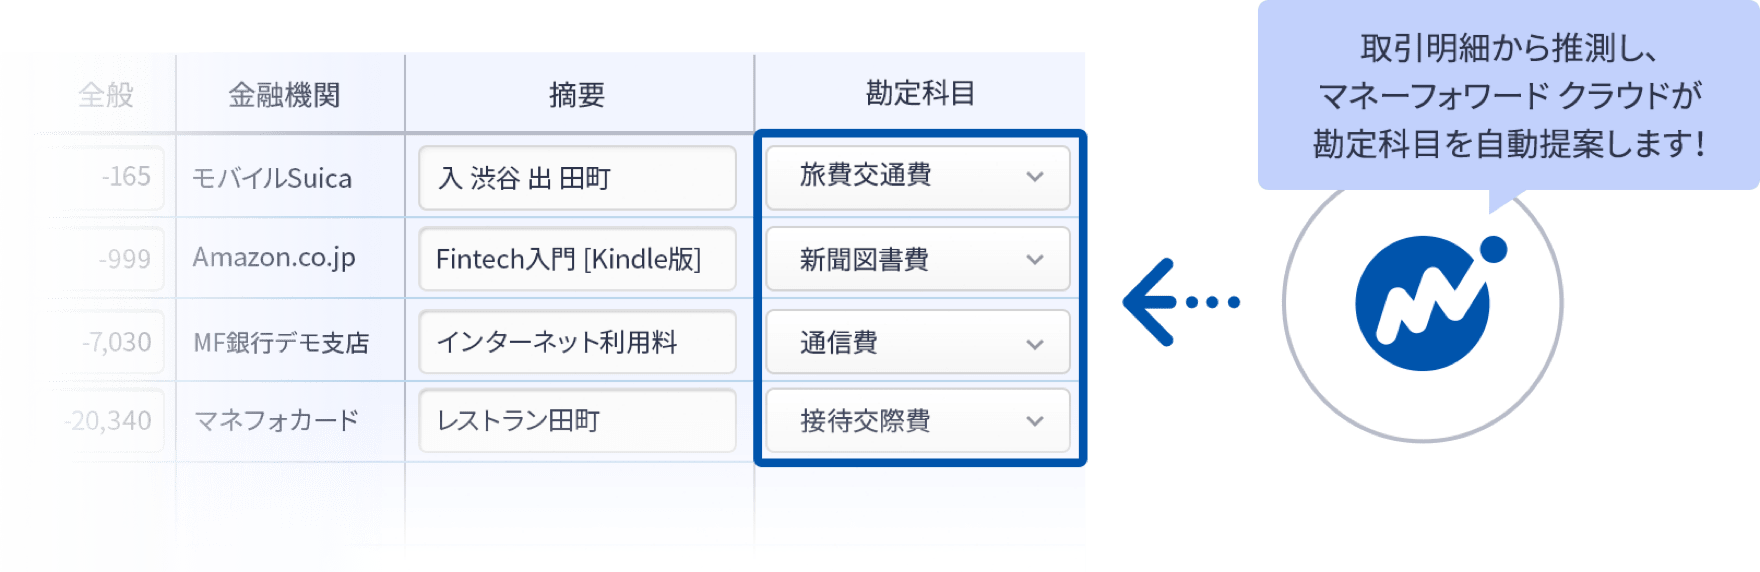
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
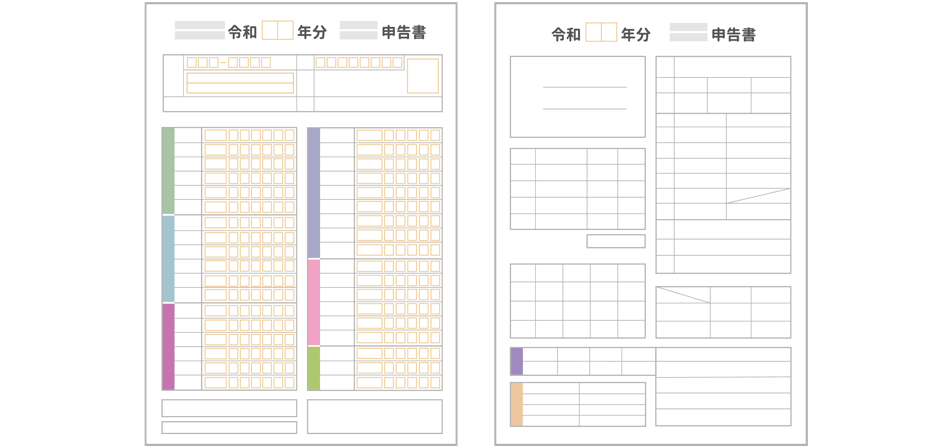
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# お役立ち情報
投資信託のスポット購入とは?売買タイミングはどうする?
投資信託のスポット購入とは、投資信託をまとまった資金で一括して購入する方法で、毎月一定額を購入する積立購入と対になる購入方法です。まとまった資金を最初から運用できるため、複利効果を…
詳しくみる -
# お役立ち情報
たわらノーロード先進国株式とは?配当利回り、おすすめの証券会社を解説
たわらノーロード先進国株式は、アセットマネジメントOneが運用する、購入手数料がかからない(ノーロード)インデックスファンドで、日本を除く先進国の株式に分散投資できる投資信託です。…
詳しくみる -
# お役立ち情報
交通系ICカードはどれを使うべき?主要10種を徹底解説
交通系ICカードは、JRや私鉄などが発行する電子マネーで、Suica、PASMO、ICOCAなど全国10種類が相互利用できます。改札機にタッチするだけで電車やバスの乗り換えができま…
詳しくみる -
# お役立ち情報
不動産投資は個人事業主が有利?法人化のタイミングや融資を受ける方法も解説
サラリーマンを続けながら不動産投資を始めようと考えている人は多いのではないでしょうか。この記事では、不動産投資を個人事業主として始める場合のメリット・デメリットを紹介しています。一…
詳しくみる -
# お役立ち情報
税金計算上の「扶養」とは?知って得するあれこれ
税金計算上の扶養とは何か? 税金計算上の扶養とは、所得税法が定める3要件を満たす場合に配偶者控除・扶養控除などの所得控除を受けられる仕組みです。 扶養の3要件:対象者・生計一・収入…
詳しくみる -
# お役立ち情報
できればお世話になりたくない、被災したら受け取れる災害弔慰金について解説
いくら備えていても避けられないもの、それが自然災害です。 2011年の東日本大震災をはじめとして、熊本の地震や広島の豪雨、巨大台風など、近年は死者・行方不明者を出す自然災害が相次い…
詳しくみる