
- 更新日 : 2026年11月12日
投資信託のスポット購入とは?売買タイミングはどうする?
投資信託のスポット購入とは、投資信託をまとまった資金で一括して購入する方法で、毎月一定額を購入する積立購入と対になる購入方法です。まとまった資金を最初から運用できるため、複利効果を活用しやすい一方、購入・売却のタイミングによって運用成果が左右され、損失が大きくなる可能性もあります。この記事では、スポット購入のメリット・デメリット、積立購入との併用、新NISAでのスポット購入、売買のタイミング、スポット購入と積立購入のどちらを選ぶべきかを解説します。
※本記事の内容は記事作成時点の情報です。最新は、金融庁や各証券会社の公式サイトなどでご確認ください。
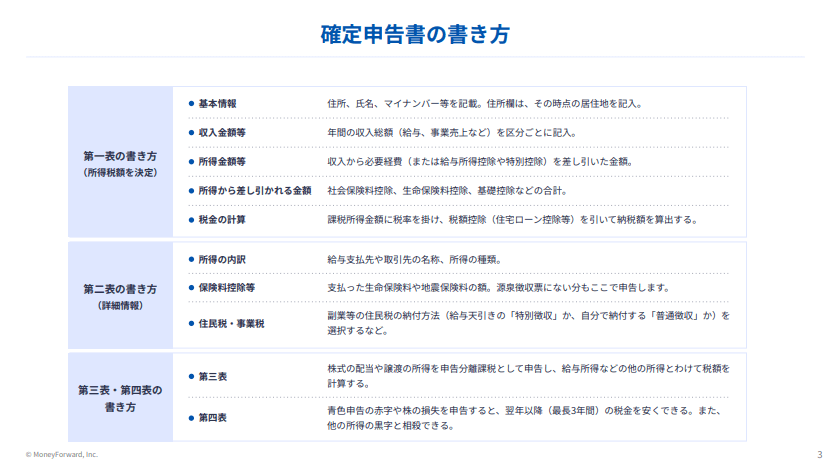
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
投資信託のスポット購入とは
スポット購入とは、投資信託を一括で購入する方法のことです。投資信託を購入する場合は、毎月一定金額を積み立てて運用する「積立購入」と、まとまった金額で投資信託を購入する「スポット購入」の2つの方法があります。
積立購入では、事前に設定した日(毎日や毎月など)に一定金額の投資信託を購入するため、相場などを気にせずに投資が行えます。一方、スポット購入は、まとまった資金で投資信託を購入するため、基準価額が下がっているタイミングを意識する必要があります。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
スポット購入のメリット
スポット購入には、以下のようなメリットがあります。
- 複利効果を最大限に活用できる
- 手元資金を効率的に運用できる
複利効果を最大限に活用できる
複利効果とは、投資により生じた利益を再投資することにより、さらに利益が得られる効果のことです。スポット購入では、まとまった資金が運用できるため、複利効果を最大限に活用できます。
仮に、年利3%で10年間運用した場合、利益推移は以下のようになります。
| 期間 | スポット購入 (1,000万円の一括投資) |
積立購入 (毎年100万円の積立投資) |
|---|---|---|
| 1年後 | 1,030万円 | 101万円 |
| 2年後 | 1,061万円 | 205万円 |
| 3年後 | 1,094万円 | 312万円 |
| 5年後 | 1,161万円 | 536万円 |
| 10年後 | 1,349万円 | 1,159万円 |
※万円以下は切り捨て
スポット購入と積立購入では、10年後に約200万円の利益の差が生じています。ただしスポット購入では、まとまった資金を一括投資するため、安定したリターンが得られるとは限りません。
手元資金を効率的に運用できる
投資信託をスポット購入すれば、退職金や相続によって取得した資金を効率的に運用できます。積立購入する場合は毎月コツコツと運用することになるため、その期間は残った手元資金が運用されていない状況です。しかしスポット購入であれば、まとまった資金で運用が始められるほか、複利効果による利益も見込めます。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

スポット購入のデメリット
スポット購入する際は、以下のようなデメリットに注意しましょう。
- 積立購入と比較して損失が大きくなる可能性がある
- 購入・売却のタイミングで運用成果が左右される
積立購入と比較して損失が大きくなる可能性がある
短期間で大きなリターンを狙う場合は、短期間で大きな損失が生じる可能性もあります。積立購入では短期的に損失が生じた場合でも、毎月資金を積み立てていることから、長期的に見ると損失を補うことができます。
しかしスポット購入の場合は投資信託に一括投資しているため、基準価額が下がった場合は再び元の価額に戻るまで待つしかありません。スポット購入する場合は、リスクが高い投資であることを認識しておきましょう。
購入・売却のタイミングで運用成果が左右される
スポット購入では、購入時と売却時のタイミングを見極める必要があります。積立購入の場合は基準価額を気にせずに投資が継続できますが、スポット購入の場合は、購入時よりも高く売却できないと利益が見込めません。
積立購入と比較して、ある程度の投資経験が必要なため、投資初心者には積立購入をおすすめします。なおスポット購入でリスクを分散したい場合は、まとまった資金を一括投資するのではなく、損失が生じた場合に備えて予備資金の一部を残しておくとよいでしょう。
スポット購入と積立購入は併用できる?
スポット購入は、積立購入と併用できます。スポット購入では、まとまった資金を効率的に運用できますが、基準価額が下がった場合は損失が大きくなってしまう可能性があります。しかし積立購入と併用すれば、基準価額が下がったタイミングでまとまった資金が投入できるため、リスクを抑えて大きなリターンが狙える見込みがあるでしょう。
2024年から始まる新NISA制度と相性が良いため、スポット購入を検討している方は、積立購入との併用を前提としてみてはいかがでしょうか。
つみたてNISAでもスポット購入できる?
2023年に終了するNISA制度では、証券会社でつみたてNISAの積立金額を設定しようとすると、月33,333円(年間40万円)が限度額に定められているため、原則としてスポット購入は行えません。ただし2024年に導入される新しいNISA制度では、積立購入を行いながらスポット購入が行えます。
2023年までのNISA制度は、120万円の非課税投資枠が5年間活用できる「一般NISA制度」と、年間40万円の非課税投資枠が20年間活用できる「つみたてNISA制度」のうち、どちらかを選択する必要がありました。
しかし2024年から始まる新しいNISA制度では、年間120万円の「つみたて投資枠」と、年間240万円の「成長投資枠」が併用できます。非課税保有限度額の総枠は1,800万円までとされていますが、運用により生じた利益が非課税となるため、投資を始めるなら活用したい制度といえるでしょう。
新NISA制度の概要は、以下の通りです。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有期間 | 無期限 | 無期限 |
| 非課税保有限度額 (総枠) |
1,800万円 (うち成長投資枠は1,200万円) |
|
| 投資対象商品 | 長期の積立・分散投資に 適した一定の投資信託 |
上場株式・投資信託など |
| 対象年齢 | 18歳以上 | 18歳以上 |
ただし2023年末までに投資を始める場合は、現行制度における非課税保有期間が適用されます。新NISA制度の非課税保有期間とは異なる点に注意しましょう。
スポット購入の売買タイミングとは
ここからはスポット購入の売買タイミングについて解説していきます。
購入のタイミング
スポット購入のタイミングは、投資信託の基準価額が下がっているときです。リーマンショックやコロナショックなど、金融市場の相場が大幅に下落した際は、企業の業績などに関係なく株価が下がっているため、絶好のタイミングといえるでしょう。ただし底値の判断が難しいため、スポット購入を行う際は複数回に分けることをおすすめします。
売却のタイミング
売却のタイミングは、投資信託の保有期間や、目標金額などは購入する際に決めておきましょう。事前に売却のタイミングを決めておくことで、冷静に判断して投資信託の売却ができます。
保有期間や目標金額を定めずに購入すると、実際に利益が生じた場合に「もっと上がるかもしれない」と考えてしまい、なかなか売却できません。資金が必要な時期や使い道を明確にしておくことで、適切な判断で売却できるようになるでしょう。
ただし基準価額が下がっている場合は、損切りが必要になる場面もあります。含み損のまま保有を続けるか、損失を確定させて別の投資に利用するかの判断が必要となるため、判断に迷う場合は専門家への相談をおすすめします。
スポット購入と積立購入、どちらを選ぶべき?
ここからは、スポット購入と積立購入のどちらを選ぶべきかについて解説します。どちらがよいか迷っている方は、リターンを狙う時期で判断しましょう。
スポット購入が良いケース
投資信託のスポット購入が良いケースは、以下の通りです。
- 投資に慣れていて自分のタイミングで売買したい
- まとまった予備資金を運用に回したい
- 短期間で大きなリターンを得たい
退職金や相続などでまとまった資金を取得した場合は、スポット購入を検討するとよいでしょう。ある程度の投資経験が求められますが、基準価額が相場よりも下がっているタイミングに購入できれば、短期間で大きなリターンが狙えます。
積立購入が良いケース
投資信託の積立購入が良いケースは、以下の通りです。
- 将来のために投資を始めたい
- 少額でコツコツと運用を続けたい
- つみたてNISAの非課税を活用したい
将来に備えて投資を始めたい場合は、積立購入をおすすめします。教育資金や老後の生活費など、時間をかけて運用できる場合は、安定したリターンが期待できます。スポット購入と違って、自動的に投資信託を購入することになるため、投資の知識に自信がない方でも始められます。
投資の目的に応じて購入方法を選択しよう
本記事では、スポット購入のメリット・デメリットや、売買タイミングについて解説しました。スポット購入は短期間で大きなリターンが狙えるため、投資経験がある方におすすめできる投資手法です。ただし損失も大きくなる可能性があるため、複数回に分けて購入できるスポット購入をおすすめします。
これから投資を始める方は、積立購入を選ぶとよいでしょう。毎月コツコツと資金が積み立てられるため、リスクを抑えて安定したリターンが見込めます。スポット購入は、教育資金や老後資金の準備を検討している方に最適な投資なので、NISA制度の活用も視野に入れながら、早いうちから準備を進めてみてはいかがでしょうか。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
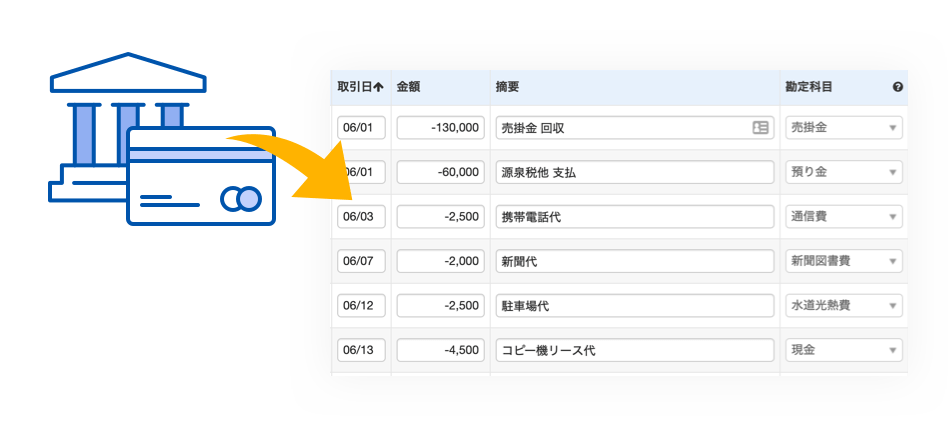
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
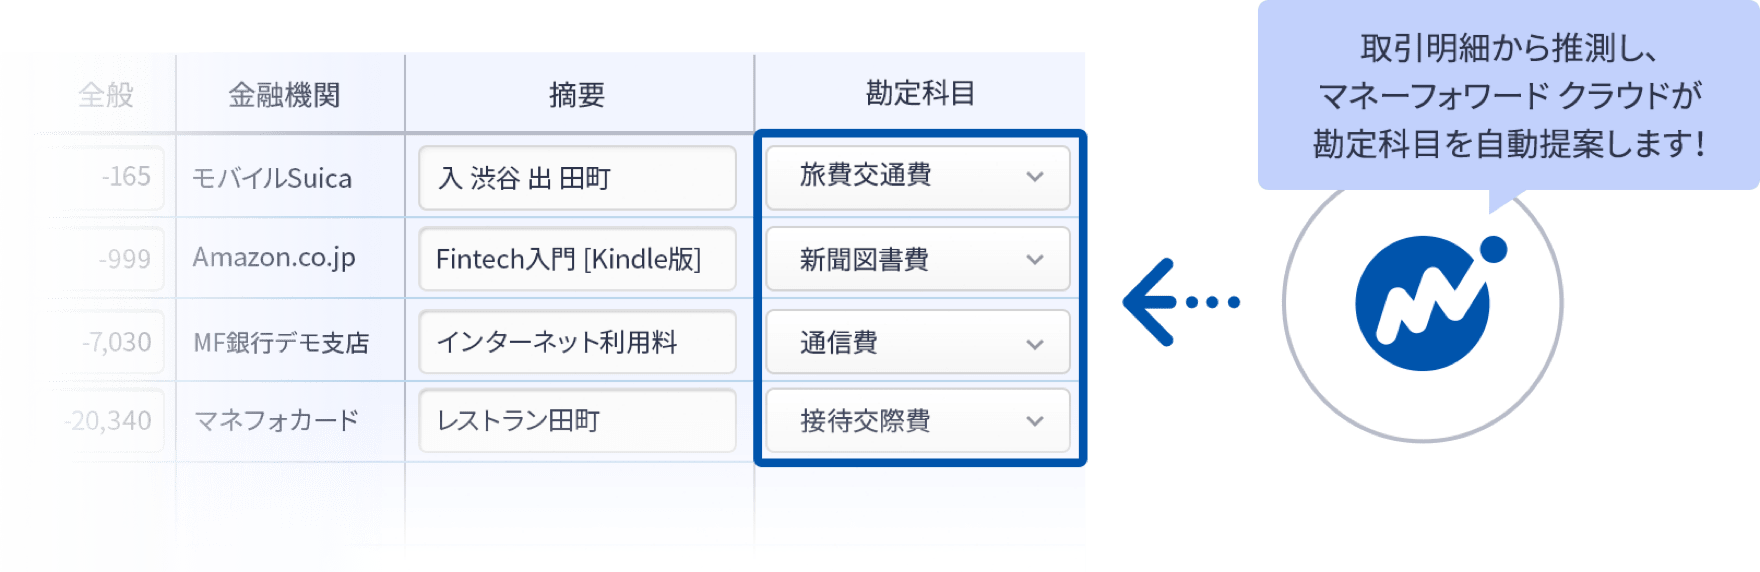
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
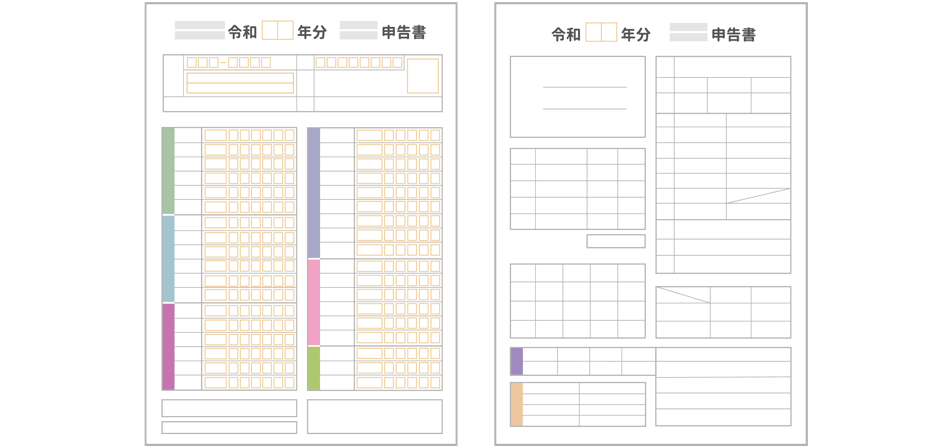
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# お役立ち情報
「住民税は2年目から」は本当?新卒会社員が知っておきたい税のしくみ
給与所得者の場合、住民税は前年の給与所得に対して課税され、その年の6月から翌年の5月にかけて給与から天引きされます。これを特別徴収といいます。 したがって、前年の給与所得がない入社…
詳しくみる -
# お役立ち情報
学生のアルバイト・業務委託の確定申告と勤労学生控除を解説!
学生のアルバイト、所得税や親の扶養はどう変わる? 令和8年度の税制改正で控除が引き上げられ、学生に所得税がかかる年収の目安が上がりました。 源泉徴収されていれば原則不要だが、副業所…
詳しくみる -
# お役立ち情報
年収1,500万円の手取り額は?生活レベルはどれくらい?
年収1,500万円の人の手取り額は、所得税、住民税、社会保険料などを差し引いて、年間で約1,024万円、月額では約85万円になります。また、所得層は全体の約1%と言われています。年…
詳しくみる -
# お役立ち情報
個人事業主は社長を名乗れる?肩書きの違いやルールを解説!
一般的には、会社といえば必ず「社長」がいると考える方が多いでしょう。職種を問わず、名刺などには「代表取締役」「社長」という肩書きが入っているケースがほとんどです。 一人親方で屋号を…
詳しくみる -
# お役立ち情報
年収600万の女性ってすごい?割合や手取り額、生活レベルを解説
年収600万円台の女性の割合は、全体の約3%を占めています。月間の手取り額にすると、約38.6万円になると推定されます。女性の平均年収の約314万円と比べると、かなり高いと言えます…
詳しくみる -
# お役立ち情報
消費税の納付方法は7種類!法人と個人事業主向けに解説
消費税や法人税等、国税の納付方法にはいくつかの選択肢があります。 最近では、現金での納付よりも電子納付が進み、支払方法としては電子納付のほうが選択肢に幅があります。 この記事では、…
詳しくみる