
- 作成日 : 2026年10月23日
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。
- 原因は「正当な還付」か「申告ミス」の2種類
- 支払調書・納付書控えで還付額を検証する
- 自主的な修正申告で加算税を回避できる
Q. 還付金が多すぎた場合、放置するとどうなる?
A. 過少申告加算税(10〜15%)と延滞税が発生します。税務署の調査前に自主的に修正申告すれば、過少申告加算税は原則かかりません。
確定申告後に還付金が想定より多く振り込まれた場合、まず正当な還付か申告ミスかを見分けることが欠かせません。確定申告の還付金が多すぎる原因は「正当な理由」と「申告ミス」に大別され、見分け方を誤ると後日ペナルティにつながる可能性があります。本記事では原因の切り分け方、証憑によるセルフチェック手順、修正申告の進め方を解説します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
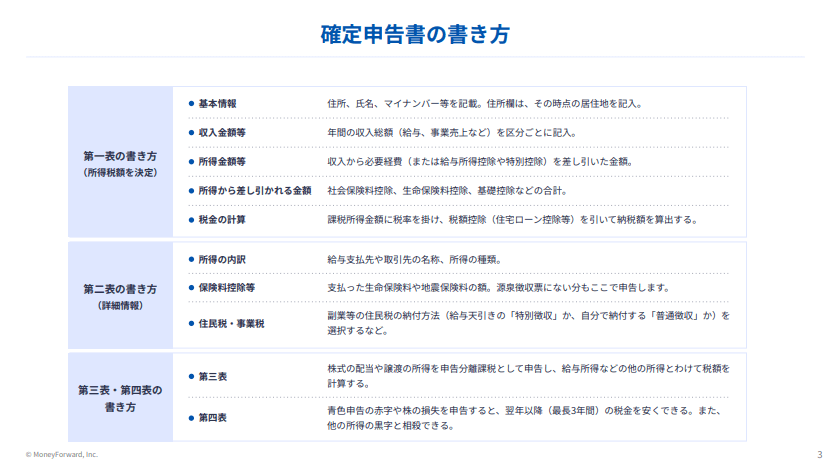
確定申告の還付金が多すぎる原因は?
還付金が想定より多くなる原因は、「正当な理由によるもの」と「申告内容の誤りによるもの」の大きく2系統に分類できます。源泉徴収税額や予定納税額が、最終的に確定した年税額を上回れば、その差額が還付される仕組みであるため、どちらに該当するかの確認がまず必要です。
正当に還付金が増えるケース
還付金が多くなる理由が正当なものであれば、特に対応は不要です。代表的なケースは次のとおりです。
- 医療費控除の適用により、年間の医療費が基準額(所得水準に応じて10万円、または総所得金額等の5%)を超えた分が控除される
- 住宅ローン控除(住宅借入金等特別控除)を初年度に適用し、控除額が大きい
- 年度途中の退職・廃業により、実際の年収よりも源泉徴収額が過大になっている
- 予定納税額が前年実績ベースで設定されており、業績が下がった年は納めすぎの状態になる
医療費控除の具体的な計算方法やスマートフォンでの申告手順については、別記事で詳しく解説しています。
参考:No.1120 医療費を支払ったとき(医療費控除)|国税庁
申告ミスで還付額が膨らむケース
一方、確定申告書の記載ミスや入力ミスによって、還付金が実際より多く計算されてしまうケースもあります。よくあるパターンは次のとおりです。
- 配偶者控除と配偶者特別控除を両方とも適用してしまうなど、控除の重複適用
- プライベート支出を事業経費に含めてしまう経費の過剰計上
- 支払調書の金額を誤って多く入力してしまう源泉徴収税額の転記ミス
ミスによる還付金は本来受け取るべき金額ではなく、税務署の指摘前に気づいて是正することが重要です。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
確定申告で事業者に多い還付金の計算ミスとは?
事業者に多い還付金の計算ミスは、クラウド会計ソフトの自動連携機能による源泉税の二重計上、支払調書と帳簿の売上金額のずれ、予定納税額の仕訳ミス、家族の社会保険料控除の誤適用の4つが代表例です。給与所得者とは異なり、自動取り込みと手動入力が混在する事業者特有の構造がミスを生みやすくしています。
クラウド会計の自動連携で源泉税を二重計上してしまう
クラウド会計ソフトが銀行口座やクレジットカードの明細を自動取り込みした際、源泉徴収税額が二重に計上されるミスが起こりやすくなります。取引先からの入金明細を自動取り込みした後、さらに支払調書の金額を手動で登録すると、源泉徴収税額が二重に記録され、還付金が本来より大きく膨らむことがあります。対策として、自動取り込みと手動入力の対象範囲をあらかじめルール化しておくことが有効です。予定納税額
支払調書と帳簿の売上金額がずれやすい
取引先から届く支払調書の金額と、自社の帳簿上の売上金額が一致しないケースも少なくありません。計上時期のずれ(発生主義と入金ベースの混在)や、消費税の税込・税抜処理の違いが主な原因です。売上が帳簿上で過少になれば所得も過少になり、結果として還付金が多すぎる状態を招きます。
なお、報酬・料金等の支払調書は、支払者から報酬を受け取った人への交付が法律上義務付けられているものではありません。そのため、支払調書が届かない場合でも、確定申告を行う必要があります。支払調書はあくまで確認資料の一つであり、請求書や入金明細、帳簿などをもとに売上金額や源泉徴収税額を確認することが重要です。
予定納税額の仕訳ミスで還付が膨らむ
予定納税を行った事業者が、確定申告書の予定納税額欄に実際の納付額と異なる金額を記入してしまうミスもよく見られます。納付書の控えが手元にないまま記憶で入力すると、過大計上になりがちです。
家族の社会保険料控除を誤って適用してしまう
社会保険料控除は、実際にその保険料を支払った人が控除を受けるルールです。家族が自分自身で支払っている国民健康保険料や国民年金保険料を事業主側で計上すると、過剰控除になってしまいます。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

確定申告の還付金が正しいかセルフチェックする方法は?
還付金額の正確さは、手元の証憑と確定申告書の数字を突き合わせることで検証できます。クラウド会計の画面上だけで完結させず、外部の原始資料との照合が欠かせません。
セルフチェックの手順は次のとおりです。
- 支払調書と源泉徴収税額を突き合わせる:取引先ごとに受領した支払調書の源泉徴収税額を合計し、確定申告書の源泉徴収税額欄と一致するか確認する
- 予定納税額を納付書控えと照合する:税務署から届いた予定納税の通知書や、振替記録・納付書控えの金額と、申告書の記載額が合っているか確認する
- 前年の申告書と控除額を比較する:各種所得控除の金額が前年と大きく変動していないか確認する。生活状況が変わっていないのに金額が急増していれば入力ミスの疑いがある
- 経費合計を通帳の出金記録と照合する:帳簿上の経費合計額と、事業用口座からの出金合計額を比較する。大きな乖離があれば二重計上や私的支出の混入が考えられる
チェック結果を整理するための検算シートの例は以下のとおりです。
| チェック項目 | 証憑・資料 | 確認ポイント |
|---|---|---|
| 源泉徴収税額 | 支払調書 | 取引先ごとの合計と申告書が一致するか |
| 予定納税額 | 納付書控え・振替記録 | 第1期・第2期の納付額が正しいか |
| 所得控除額 | 前年の申告書 | 前年比で異常な増減がないか |
| 経費合計 | 事業用口座の通帳 | 出金額と帳簿額の差が許容範囲内か |
ただし、支払調書と申告書の数字は、実態として正しく取引が記録されていても、制度や運用の仕組み上、必ずしも一致しないケースもあるため注意が必要です。
このクロスチェックで差異が見つかった場合は、該当する勘定科目や控除項目を帳簿にさかのぼって再確認します。差異がなければ、還付金は正当な金額と判断してよいでしょう。
確定申告の還付金の間違いを放置するとどうなる?
還付金が多すぎる状態を放置すると、税額を過少に申告している状態と同じ扱いになり、加算税や延滞税が発生します。税務署の指摘を受ける前に自主的に修正申告を行えば、過少申告加算税は原則として課されません。
過少申告加算税の税率
国税通則法第65条に基づき、過少申告加算税は追加で納める税額の10%(追加税額が当初の申告税額または50万円のいずれか多い額を超える部分は15%)が原則です。ただし、税務署からの調査通知が来る前に自主的に修正申告を行った場合は、この過少申告加算税は課されません。
参考:申告所得税及び復興特別所得税の過少申告加算税の取扱いについて|国税庁
延滞税の税率
延滞税は法定納期限の翌日から納付日までの日数に応じて日割りで発生します。令和8年(2026年)分については、納期限の翌日から2か月以内は年2.8%、2か月を超える期間は年9.1%の割合が適用されます。この利率は毎年見直されるため、最新の割合は国税庁のページで確認してください。
重加算税が課される場合
仮装や隠蔽があったと認定された場合は、過少申告加算税に代えて重加算税が課されます。国税通則法第68条では、過少申告加算税に代わる場合は35%、無申告加算税に代わる場合は40%の税率が定められています。意図的な改ざんがなければこの対象にはなりませんが、悪質なケースでは税負担が大きく増える点に注意が必要です。
例えば、還付金の過大受取り分が20万円だった場合、過少申告加算税だけで2万円(20万円×10%)が上乗せされ、さらに延滞税が加算されます。ミスに気づいた時点で速やかに修正申告を行うほど、負担を抑えやすくなります。
確定申告の還付金が多すぎた場合の修正手続きは?
還付金が多すぎると気づいたタイミングによって、手続き方法が変わります。申告期限前に気づいた場合は訂正申告、期限後に気づいた場合は修正申告で対応します。訂正申告とは申告期限内に正しい内容の申告書を再提出する手続きを指し、修正申告とは申告期限後に税額を増額する方向で申告し直す手続きを指します。
期限内なら訂正申告で再提出する
確定申告の提出期限までに誤りに気づいた場合は、正しい内容で申告書を作り直して再提出するだけで済みます。申告期間中は特段の申し出がない限り、最後に提出された申告書が正式な申告書として取り扱われるため、特別な様式や理由書は不要です。e-Tax(国税電子申告・納税システム)を利用している場合は、オンライン上で修正データを送信するだけで手続きが完了します。
期限後は修正申告書を提出する
申告期限を過ぎてからミスに気づいた場合は、修正申告書を作成して提出します。手順は次のとおりです。
- STEP1 確定申告書等作成コーナーまたは会計ソフトで修正申告書を作成する
- STEP2 修正前と修正後の税額差を算出する
- STEP3 修正申告書を税務署に提出する(e-Taxまたは紙)
- STEP4 差額の税金を納付する(修正申告書の提出日が納付期限となる)
差額の納付方法には、e-Taxからのダイレクト納付、インターネットバンキング、クレジットカード納付、QRコードを利用したコンビニ納付(納付額30万円以下の場合)、金融機関や税務署窓口での現金納付といった選択肢があります。

確定申告の還付金が多すぎた場合の資金管理ポイントは?
還付金が多すぎると感じた段階での資金管理のポイントは、原因不明の還付金を別口座で管理すること、資金繰り表で確定収入と区別すること、追加納税に備えて手元資金を確保すること、早期に専門家へ相談することの4点です。修正申告で追加納税が発生した際に手元資金がないと、資金ショートを招くおそれがあります。
原因不明の還付金は別口座にプールする
原因がはっきりしない還付金は、事業用のメイン口座とは別の口座に移しておくと、誤って使い込むリスクを減らせます。ネット銀行の普通預金口座などを専用口座として開設しておくと管理しやすくなります。
資金繰り表では「確認中」と区分する
資金繰り表やキャッシュフロー計画書に還付金を記載する際は、確定収入ではなく確認中のステータスで管理します。確定するまで売上や収益に組み込まないことで、過大な支出計画を防げます。
追加納税に備えて手元資金を確保する
修正申告で追加納税が発生した場合、還付金の返還に延滞税が上乗せされるケースもあります。前述の延滞税率を踏まえ、本税に加えて延滞税分の余裕を見込んで手元資金を確保しておくと安心です。
顧問税理士への早期相談で対応を明確にする
顧問税理士がいる場合は、還付金が多すぎると感じた時点で早めに相談するのが望ましいでしょう。顧問契約がない場合でも、税務署の電話相談窓口(国税局電話相談センター)で一般的な質問に回答してもらえます。
確定申告の還付金に関するよくある質問
確定申告の還付金に関するよくある質問をまとめました。
Q. 還付金はいつ振り込まれる?
確定申告の還付金は、申告書提出からおおむね1か月から1か月半程度の期間を要します。自宅や税理士事務所等からe-Taxで提出された還付申告は、3週間程度で処理される扱いです。ただし訂正申告など複数回の申告がある場合や、書類不備・別送書類の提出がある場合は、e-Taxで提出した場合でもこの期間の対象外になることがあります。
参考:【税金の還付】|国税庁
Q. 還付金の処理状況はどこで確認できる?
e-Taxの利用者識別番号を持っている場合、税務署に問い合わせることなく還付金の処理状況を確認できます。確認が可能になる目安は、e-Taxで還付申告を行ってから2週間程度、書面で還付申告を行ってから1か月程度経過した日です。
Q. 還付金を使った後にミスが判明したらどうする?
すでに還付金を使ってしまった後でも、修正申告と追加納税は必要です。手元に資金がない場合でも、まず修正申告書を提出して正しい税額を確定させます。納税資金が一度に用意できない場合は、税務署に換価の猶予や納税の猶予を申請する方法があります。原則として1年以内(状況に応じて最長2年まで延長可能)の分割納付が認められ、猶予期間中の延滞税が軽減される場合もあります。
参考:猶予の申請の手引|国税庁
確定申告の還付金が多すぎると感じたら証憑ベースで確認を
確定申告の還付金が多すぎる場合、正当な理由かミスかは支払調書・納付書控え・通帳の出金記録との照合で判断できます。クラウド会計の二重計上や控除の誤適用が原因であれば、税務署の調査前に自主的な修正申告を行うことで過少申告加算税を避けられるケースが多いため、気づいた時点で速やかに対応しましょう。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 確定申告のやり方
国東市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では国東市(大分県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる -
# 確定申告のやり方
消費税申告できる会計ソフトは?一覧つきで機能や選び方のポイントを解説
会計ソフトは、帳簿の記帳や決算書の作成に役立つソフトウェアです。会計処理がメインではあるものの、なかには消費税申告にまで対応した会計ソフトもあります。消費税申告に対応するソフトには…
詳しくみる -
# 確定申告のやり方
確定申告のやり方【業種・職種別まとめ22選】
公務員やクリエイター、フリーランスなど、確定申告の必要性やその方法で迷ったことはないですか? 確定申告しないとどうなるの?と疑問を感じたり、いざ確定申告しようと思っても、方法がわか…
詳しくみる -
# 確定申告のやり方
米子市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では米子市(鳥取県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる -
# 確定申告のやり方
敦賀市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では敦賀市(福井県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる -
# 確定申告のやり方
倉敷市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では倉敷市(岡山県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる