
- 作成日 : 2026年11月12日
27歳の平均貯金額はどれくらい?増やす方法は?
27歳の平均貯金額は、20代全体の金融資産保有状況から、保有世帯の中央値で約120万円(保有していない世帯を含む場合は10万円)と推測されます。単身世帯では中央値103万円で、年収が高いほど貯金額も増える傾向です。理想の貯金額は収入の1〜2割程度が目安で、貯金を増やすには収支の把握、自動積立、節約、副業、新NISAなどの投資が有効です。本記事では、27歳の貯金額の目安、20代の平均年収、貯金を増やす方法を解説します。
※本記事の内容は記事作成時点の情報です。最新は金融広報中央委員会や国税庁の公式サイトなどでご確認ください。
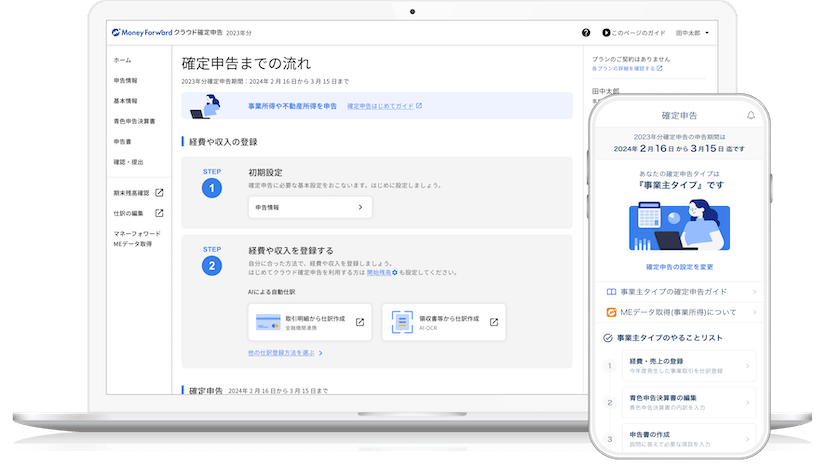
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
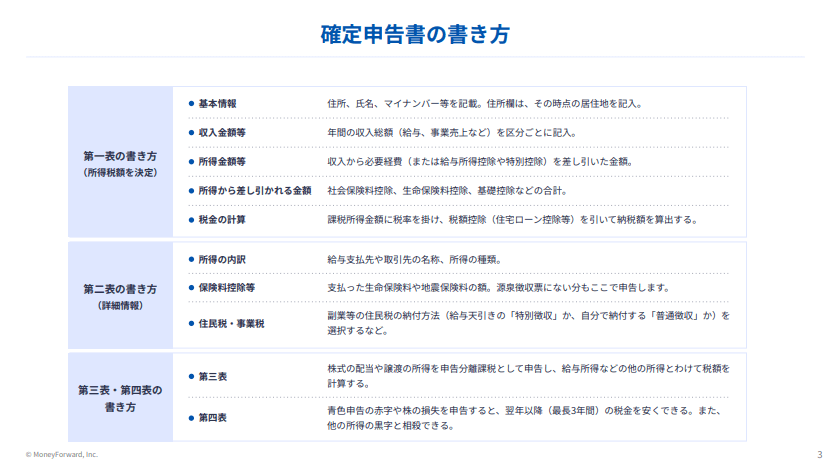
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
27歳の平均貯金額
27歳という年齢は、社会人としてのキャリアを積み重ね、結婚や出産などのライフイベントが増える時期です。そこで、同世代の人々がどれくらい貯金しているのか、気になる方も多いでしょう。
ここでは、金融資産の保有状況をもとに、20代の平均的な貯金額や年収別の貯金額について見ていきます。27歳もその中に含まれますので、一つの目安にしてください。
20代全体の金融資産の保有状況の中央値は、金融資産を保有している場合で120万円、金融資産を保有していない世帯を含む場合で10万円となっています。
これは「家計の金融行動に関する世論調査(令和5年)」の調査にもとづいており、ここでいう金融資産とは、預貯金、株式、債券など、現金に換えられる資産のことを指します。
内訳を見ると、金融資産が100万円未満の割合が約4割を占め、次に100万円〜200万円が約2割を占めています。
一人暮らしの貯金額は、総世帯に比べて少ない傾向にあります。その主な理由は、一人暮らしでは収入源が自身の給与のみであることから収入水準が低く、また家賃などの固定費の占める割合が高いため、余裕資金が少なくなりがちであることが考えられます。
【20代の金融資産保有世帯の場合】
| 世帯 | 平均値 | 中央値 | 預貯金 |
|---|---|---|---|
| 総世帯 | 266万円 | 120万円 | 131万円 |
| 単身(一人暮らし) | 219万円 | 103万円 | 118万円 |
【20代の金融資産を保有していない世帯を含む場合】
| 世帯 | 平均値 | 中央値 | 預貯金 |
|---|---|---|---|
| 総世帯 | 151万円 | 10万円 | 75万円 |
| 単身(一人暮らし) | 121万円 | 9万円 | 65万円 |
参考:令和5年(2023年) 家計の金融行動に関する世論調査[単身世帯調査]|金融広報中央委員会
平均値と中央値の違いは、平均値は、全体の合計を世帯数で割った値で、一般的な「平均」のことを指し、中央値は、金融資産の多い順に並べた時の真ん中の値を表しています。そのため、平均値は大きな値や小さな値の影響を受けやすく、中央値の方が平均により近い値となることが多いです。
また、預貯金とは、銀行や郵便局などに預け入れたお金のことを指します。
20代の年収別の貯金額
年収によっても貯蓄額は大きく変わることがあります。ここでは、年収別の20代の平均貯蓄額について、単身世帯(一人暮らし)と二人以上の世帯に分けて見ていきます。
以下の表は、20代の年収別の金融資産保有額の中央値を示しています。
| 年収 | 二人以上世帯 | 単身(一人暮らし) |
|---|---|---|
| 300万未満 | 8万円 | 5万円 |
| 300万~500万円未満 | 10万円 | 60万円 |
| 500~750万円未満 | 70万円 | 200万円 |
| 750~1,000万円未満 | 260万円 | – |
| 1,000~1,200万円未満 | 3万円 | 3万円 |
| 1,200万円以上 | 700万円 | 220万円 |
この表から、年収が高くなるほど、平均的な貯蓄額も増加していることがわかります。
例えば、年収300万円未満の場合、二人以上世帯の中央値は8万円、単身世帯は5万円となっていますが、年収1,200万円以上になると、二人以上世帯は700万円、単身世帯は220万円と大幅に増加しています。
同じ年収層でも、二人以上世帯の方が単身世帯に比べて平均的な貯蓄額が高い傾向にあります。これは、二人以上世帯の方が収入が多く、支出を抑えられるため、貯蓄に回せる余剰資金が多くなるためだと考えられます。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
27歳の理想の貯金額
27歳は、社会人としてのキャリアが軌道に乗り始め、結婚や出産など、大きなライフイベントに直面する重要な時期です。そのため、この時期に、どのくらいの貯金を持っていることが理想的なのでしょうか。
一般的に、27歳の理想の貯金額は、収入の1〜2割程度と言われています。つまり、毎月の収入が30万円であれば、3万円〜6万円を貯蓄に回すことを目指しましょう。
具体的な貯金額の目安を見てみましょう。以下に、年収別の理想的な貯金額を示します。
- 年収300万円:年間で30万円〜60万円
- 年収400万円:年間で40万円〜80万円
- 年収500万円:年間で50万円〜100万円
これらの数値はあくまで目安であり、個々のライフスタイルや将来の目標によります。
27歳で貯金を「いくら」持っていることが理想的か、というのは一概には言えませんが、平均的には300万円前後が適切な水準だと言えるでしょう。
また、貯金が少ない、あるいは全くない場合でも、まずは自分の収支を把握し、支出を見直すことから始めてみましょう。そして、可能な限りの節約を心がけ、余裕が出てきたら投資を始めることも考えてみてください。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

20代の平均年収
国税庁の民間給与実態統計調査によると、20代全体の平均年収は、約349.3万円です。これは、1年を通じて勤務した給与所得者を対象にしています。
また、平均年収は、20代前半と後半で大きく変わります。20代前半の平均年収は約275.8万円で、20代後半では約391.2万円となります。つまり、20代半ばを境にして年収が急速に上昇する傾向が見られます。
男性と女性の平均年収を見てみると、男性の平均年収が女性を上回っています。
| 年齢層 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 20~24歳 | 275.8万円 | 294.7万円 | 255.9万円 |
| 25~29歳 | 391.2万円 | 423.4万円 | 351.0万円 |
また、転職サイトdoda(デューダ)が実施した調査によれば、27歳女性の平均年収は358万円という結果も出ています。
20代が貯金を増やす方法
20代は、社会人としてのキャリアをスタートさせ、自己投資を行う重要な時期です。しかし、同時に計画的な貯金を行うことで、将来に向けた資産形成につなげることができます。
収支を把握する
収支を把握することは、確実に貯金を増やすための第一歩となります。まずは、自分の収入と支出を詳細に記録する家計簿をつけましょう。これによって、自分のお金の使い道を把握し、どこに無駄な支出があるかを発見できます。
家計簿は、家計管理アプリを活用すると便利です。例えば、「マネーフォワード」を利用すると、銀行口座やクレジットカードと連携することで、自動的に収支を記録し、カテゴリ別に分析することができます。さらに、月々の予算設定も可能です。
無駄な出費を削減する方法としては、例えば、外食費が多い場合は、自炊に切り替えるなどの対策を立てたり、映画やゲームなどの娯楽に使うお金を抑えたりといったことが考えられます。
自分の収入を正確に把握し、それを基に無理のない貯金目標を設定することが重要です。
自動的に貯金する
自動的に貯金するとは、毎月の収入が入ったタイミングで、自動的に一定額を貯金口座に移す設定を行うことを指します。自動的に貯金する設定を行うことで、「貯金をする」という意識的な努力を必要とせずに貯金を増やすことができます。
節約を心がける
節約は日々の生活の中で無駄な支出を削減することです。
例えば、食費の節約が挙げられます。外食やコンビニ利用を控え、自炊を心がけることで、大幅なコスト削減が期待できます。食材の賢い選び方、余った食材の保存方法の工夫なども有効です。
また、光熱費の節約にも取り組みましょう。エアコンや暖房の適切な設定、不要な電気のこまめな消灯、節水シャワーヘッドの使用、洗濯物の自然乾燥など、日々の生活習慣を見直すことで、光熱費を抑えられます。
加えて、日頃の無駄遣いにも注意を払う必要があります。無駄な衝動買いを避けるためにショッピングリストの活用などが効果的です。
仕事の評価を高める
自身のスキルアップに力を入れ、上司や同僚の評価を高めていくことで、昇進の機会が訪れ、給与アップにつながります。収入増加は貯金を増やす上で大きなメリットになります。
積極的にリーダーシップを取る機会を探し、チームやプロジェクトの管理経験を積むことも重要です。また、メンターやロールモデルを見つけ、彼らから学ぶことも有効です。
副業を始める
副業は、本業以外で収入を得るための活動のことを指します。副業を始めることで、収入源を増やし、貯金を増やすことが可能になります。また、自分のスキルや趣味を活かした副業は、自己投資にもつながります。
副業にはさまざまな選択肢があります。自分のスキルや趣味を活かせる仕事を見つけるのがよいでしょう。例えば、WEBライターやデザイナー、プログラミングなどのクリエイティブな仕事、あるいは、配達サービスやタクシードライバーなどの軽作業も人気です。
最近では、タイミーやデイワークスなどのプラットフォームを活用して、短時間でできる「スポットワーカー」としての副業も注目されています。面倒な手続きなく、自由な時間に気軽に始められる点が魅力です。
投資を始める
貯金だけでなく、投資を活用することで、確実に資産を増やしていくことができます。投資とは、現在手元にある資金を使って何らかの商品やサービスに出資し、将来的に利益を得ることを目指します。株式、債券、不動産、仮想通貨など、様々な投資対象があります。
ただし、投資にはリスクも伴いますので、自身のリスク許容度や目標に合わせて適切に行うことが重要です。
まず、投資を始める際は少額から始めるのがおすすめです。例えば、月3,000円程度を投資信託に積み立てるといった具合です。これにより、投資の基本的な仕組みを学びつつ、リスクを抑えて始められます。
また、新NISA(少額投資非課税制度)のつみたて投資枠を活用すると、年間120万円までの投資で得られる利益に税金がかからないため、投資初心者の方にも適しています。定期的に投資信託に一定額を積み立てることで、長期間で資産を成長させることが可能です。
さらに、一つの商品に集中するのではなく、株式や債券など、異なる種類の商品に分散して投資することで、リスクを軽減することができます。
そして何より大切なのは、定期的に投資内容を見直し、市場環境の変化や自身の生活スタイルの変化に合わせて、柔軟に対応していくことです。
まとめ
27歳は、これまでの社会人としての経験を活かし、より専門性を高めたり、新しい分野にチャレンジするなど、キャリア開発の意識が高まる時期といえます。また、経済的な基盤が安定し始める一方で、将来に備えた計画的な資産形成の重要性も高まります。
結婚や出産を控える中で、住宅ローンや教育資金といった、大きな出費も控えているため、この時期の貯蓄が特に重要になってきます。
そのためには、まずは自分の収支を正確に把握し、家計簿をつけて無駄な支出を見つけ出し、節約に取り組みましょう。さらに、給与振込時に自動的に一定額を貯金口座に移す設定をすれば、意識せずに貯金を続けられます。
また、また、自身のスキルアップにも注力し、仕事での評価を高めることで、給与アップにつなげることも重要です。このように長期的な視点で資産形成に取り組むことで、将来の貯金目標を着実に達成できるでしょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
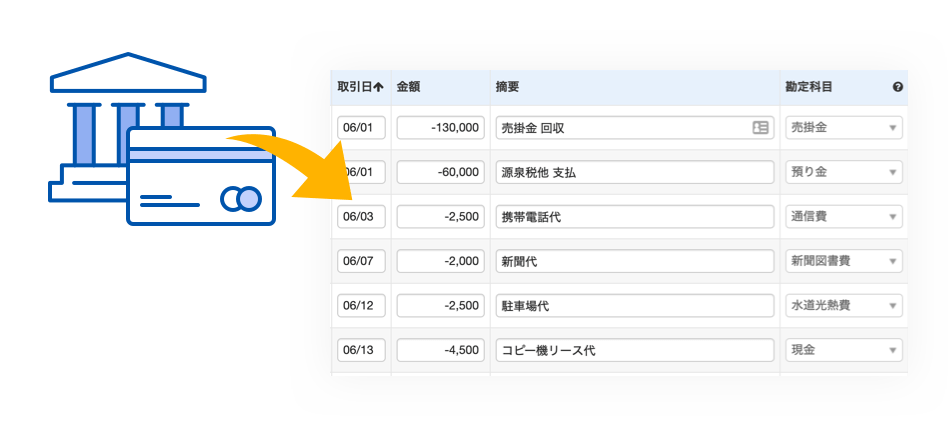
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
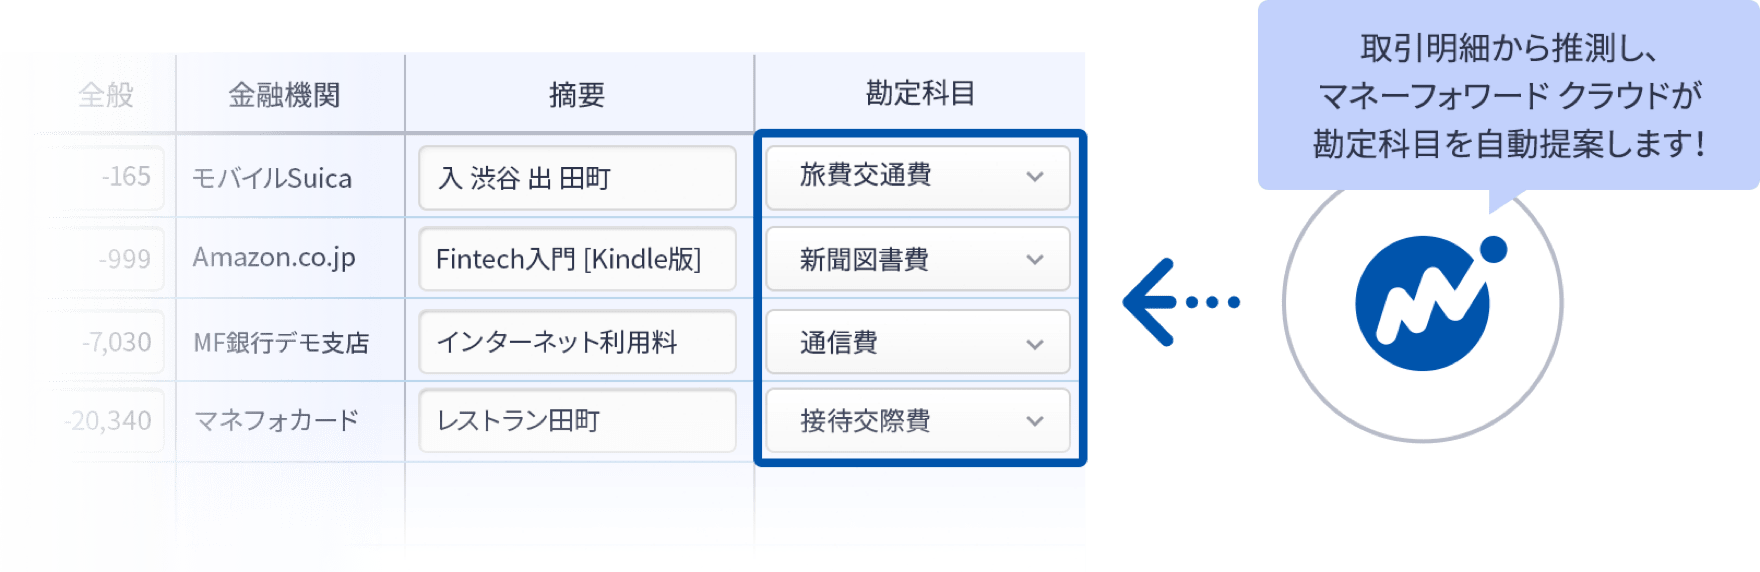
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# お役立ち情報
個人事業主・フリーランスが抑えておきたい経費計上4つのポイント(節税シミュレーション付き)
はじめに 組織や場所に捉われず、働き方の多様化が進む昨今、フリーランス、ノマドという言葉をよく耳にするようになり、そういった働き方をされる人も実際増えているようです。 しかし、企業…
詳しくみる -
# お役立ち情報
確定申告がわかるおすすめの本をご紹介
確定申告は資金的に余裕があれば税理士に頼んで作成してもらうこともできますが、まだそれほど規模が大きくない個人事業主やフリーランスの確定申告は、自分で行なわなければなりません。 そん…
詳しくみる -
# お役立ち情報
損しているかも!?所得金額と収入金額の違いを正しく理解しよう
一般的には「所得」も「収入」もどちらも同じ意味で使いますが、所得税を計算する上で両者を間違えると、まったく別の計算結果になってしまいます。 ここでは実際に間違えて計算するとどうなっ…
詳しくみる -
# お役立ち情報
住宅ローン控除で住民税も安くなる?
住宅ローン控除で住民税は安くなる? 所得税から控除しきれない残額がある場合に限り、住民税からも控除されます。 引ききれない残額は翌年度分から差し引かれる 上限は課税総所得金額等の5…
詳しくみる -
# お役立ち情報
アプリで確定申告!アプリの選び方と申請方法を分かりやすく解説
なにかと手間がかかる確定申告。そこで、スマートフォンでも確定申告の作業を行えるようにと登場したのが「確定申告アプリ」です。本記事では、確定申告アプリでできることや、その使い方につい…
詳しくみる -
# お役立ち情報
不動産投資は個人事業主が有利?法人化のタイミングや融資を受ける方法も解説
サラリーマンを続けながら不動産投資を始めようと考えている人は多いのではないでしょうか。この記事では、不動産投資を個人事業主として始める場合のメリット・デメリットを紹介しています。一…
詳しくみる