
- 更新日 : 2026年10月23日
確定申告で追加納税が発生したらどうする?原因・納付期限・延滞税の回避法を解説
確定申告の追加納税は、源泉徴収不足・副業収入の合算・控除漏れが主な原因であり、期限内に正しく納付することで延滞税や加算税を回避できます。
- 納付期限は申告期限と同日(振替納税は翌月下旬)
- 修正申告は気づいた時点で即提出・即納付が鉄則
- 個人事業主の仕訳は「事業主貸」で処理する
Q. 追加納税が払えない場合はどうすればいい?
A. 税務署に申請し認められれば、原則1年以内の分割納付と延滞税の一部免除が受けられます。納期限から6か月以内に相談してください。
確定申告で想定外の追加納税が生じる背景には、源泉徴収の不足や副業収入の合算、控除の申告漏れといった原因があります。本記事では確定申告の追加納税が起こる原因から、納付期限・延納制度、振替納税やe-Taxダイレクト納付などの納付方法、修正申告時の延滞税・過少申告加算税、仕訳処理まで、バックオフィス担当者向けに体系的に解説します。
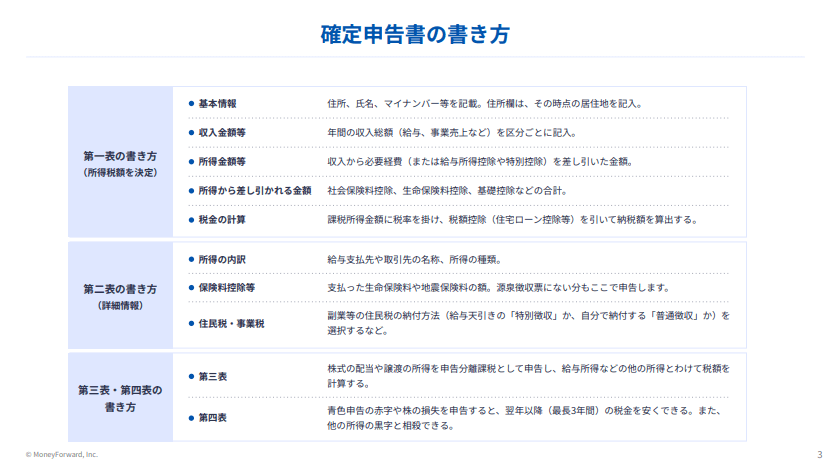
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
確定申告で追加納税が発生する原因は?
追加納税が生じる主な原因は、源泉徴収や年末調整だけでは年間の所得税額をカバーしきれないことにあります。給与所得に副業収入が加わったり、年の途中で控除の対象が変わったりすると、申告段階で税額が不足していたことが判明します。原因を正しく把握しておけば、翌年以降の対策にもつながります。
追加納税が生じる割合
確定申告のうち追加の納税が生じるケースは、申告者全体のおよそ2割にとどまります。国税庁の統計によると、令和6年分の所得税等の確定申告者数23,362千人のうち、申告納税額のあった者は5,158千人、還付申告者は13,527千人となっており、残りは納税額も還付額もない申告です。還付を見込んでいた人が多数派である一方、合算課税の影響で追加納税になる人も一定数存在するため、仕組みを理解しておくことが欠かせません。
源泉徴収や年末調整だけでは税額が不足するケース
給与所得者であっても、年末調整だけで年間の税額が確定するとは限りません。年の途中で昇給や賞与の増額があった場合や、扶養していた配偶者が年の途中で就職して収入要件を超えた場合など、年末調整の時点で反映しきれない変動が生じると、確定申告の段階で不足額が明らかになることがあります。
副業・複数収入の合算で税率区分が上がるケース
本業の給与に副業収入や不動産所得が加わる場合、すべての所得を合算して確定申告する必要があります。副業先で源泉徴収されていても、合算後の所得全体に累進課税の税率が適用し直されるため、追加の納付が生じやすくなります。所得税の税率は5パーセントから45パーセントまでの7段階に区分されており、合算によって税率区分が1段階上がるだけでも納税額は大きく変わります。
控除の申告漏れ・適用誤りによるケース
生命保険料控除や地震保険料控除を年末調整で申告し忘れた場合、確定申告で修正できるものの、漏れに気づかないまま納税してしまう例も少なくありません。医療費控除は支払った医療費から保険金等の補てん額と原則10万円を差し引いて計算するため、保険金の差し引きを忘れると控除額が過少になります。このほか、ふるさと納税のワンストップ特例の適用漏れにも注意が必要です。また、青色申告をしている副業者が申告要件を満たせず特別控除額が想定より縮小するケースもあり、要件の詳細は別途確認しておくと安心です。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
追加納税の納付期限や延納制度は?
所得税の納付期限は原則として確定申告の期限と同じですが、振替納税や延納制度を利用すれば支払い時期を後ろ倒しにでき、資金繰りに余裕を持たせられます。期限を正しく把握しないまま放置すると、延滞税が発生する点に注意が必要です。
通常納付・振替納税・延納の違いを比較する
納付のタイミングは大きく3パターンに分かれます。振替納税は事前に届出をした口座から指定日に自動で引き落とされる方法で、申告期限より1か月程度遅い日に設定されるのが特徴です。
| 納付方法 | 納付時期の目安 | 備考 |
|---|---|---|
| 通常納付 | 申告期限と同日 | 現金・e-Tax等で納付 |
| 振替納税 | 申告期限の翌月下旬(口座引落し) | 事前に届出書の提出が必要 |
| 延納 | 5月末頃まで | 納付税額の2分の1以上を申告期限までに納付 |
振替納税は手数料がかからず、一度届出を提出すれば翌年以降も自動的に引き落とされます。直近の例では、所得税等の確定申告分(第3期分)の振替日は令和8年4月23日に設定されており、申告期限からおよそ1か月の猶予が生まれます。
延納を利用する場合の利子税はどれくらいか
延納を選ぶと、申告期限の翌日から納付日までの期間に対して利子税がかかります。令和7年分の確定申告における延納の利子税の割合は年1.3パーセントです。
ただし延納できるのは納付税額の2分の1以下に限られ、申告期限までに半分以上を納付したうえで、残額を5月31日頃までに納める形になります。全額を先送りすることはできない点に注意しましょう。
参考:確定申告に関するよくある質問(Q33・Q34)|国税庁
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

追加納税の納付方法はどれを選ぶ?
納付方法は手数料・利便性・対応金額がそれぞれ異なります。急いで納付したい場合はe-Taxダイレクト納付やスマホ決済、手数料を抑えたい場合は振替納税が候補になります。
| 納付方法 | 手数料 | 主な条件 |
|---|---|---|
| e-Taxダイレクト納付 | 無料 | 事前に利用届出書の提出が必要 |
| 振替納税 | 無料 | 届出書を税務署へ提出 |
| クレジットカード納付 | 納付額に応じた決済手数料 | 1,000万円未満 |
| コンビニ納付(QRコード) | 無料 | 30万円以下 |
| スマホ決済アプリ | 無料 | 30万円以下 |
| 金融機関・税務署窓口 | 無料 | 金額上限なし |
e-Taxダイレクト納付で手間を減らす
e-Taxダイレクト納付は、確定申告データの送信後にそのまま納付手続きへ進める方法で、二度手間がありません。初めて利用する場合は「ダイレクト納付利用届出書」を税務署へ提出する必要があり、登録完了までに一定の期間がかかるため、早めに準備しておくとよいでしょう。
クレジットカード納付の手数料とポイント還元を比較する
クレジットカード納付は、国税庁が指定する専用サイトを経由して手続きする方法で、納付税額に応じた決済手数料が発生します。国税のクレジットカード納付が開始された際、決済手数料は最初の1万円までが一定額(消費税別)、以後1万円を超えるごとに同額が加算される仕組みとして公表されました。カードのポイント還元率が手数料率を上回るかどうかを事前に確認したうえで利用を判断しましょう。
コンビニ・スマホ決済は少額の納付に向いている
コンビニ納付とスマホ決済アプリは、いずれも30万円以下の納付に対応しています。手数料がかからず24時間いつでも支払えるため、追加納税額が少額の場合に便利です。コンビニ納付にはQRコードの発行が必要で、確定申告書等作成コーナーまたはe-Taxから出力できます。
修正申告で追加納税するときの注意点は?
修正申告で追加納税が発生した場合、納付期限は修正申告書の提出日当日です。提出と同時に納付しなければ、翌日から延滞税が発生します。
延滞税は法定納期限の翌日から発生する
延滞税の起算日は法定納期限(原則として申告期限)の翌日であり、修正申告の提出日ではありません。気づいた時点が遅れるほど延滞税の対象期間が長くなります。
延滞税の割合は次のとおりです。
| 期間 | 令和8年(2026年)分の割合 |
|---|---|
| 納期限の翌日から2か月以内 | 年2.8パーセント |
| 2か月を超えた期間 | 年9.1パーセント |
修正すべき内容に気づいたら、できるだけ早く申告・納付することで延滞税の負担を抑えられます。
過少申告加算税の税率と軽減措置を確認する
過少申告加算税は、修正申告によって増えた税額(増差本税)に対して課されるペナルティです。修正申告のタイミングによって税率が大きく変わります。
| 修正申告のタイミング | 通常分の税率 | 追加で納める税額(増差税額)のうち、①「当初の期限内申告税額」と②「50万円」のいずれか多い金額までの部分 |
|---|---|---|
| 税務署からの調査通知前に自主的に修正 | 課されない | 課されない |
| 調査通知後・更正予知前に修正 | 5パーセント | 10パーセント |
| 調査による更正を予知した後に修正 | 10パーセント | 15パーセント |
税務署から調査通知を受ける前に自主的に修正申告を行えば、過少申告加算税は原則として課されません。調査通知後であっても、更正を予知する前に修正すれば税率が軽減されます。気づいた段階で早めに動くことが、ペナルティを抑える最大のポイントです。

修正申告で追加納税が発生しやすい典型パターン
フリーランスとして青色申告をしていたものの、売上の計上漏れに後から気づくケースは珍しくありません。請求書の発行日と入金日がずれ、年をまたいだ取引を計上から外してしまうことが主な原因です。売上は発生主義で計上するため、入金日ではなく役務提供日や請求日を基準に計上する必要があります。クラウド会計ソフトの売掛金管理機能を活用すれば、こうした計上漏れを防ぎやすくなります。
追加納税の仕訳・経理処理はどうする?
所得税の追加納税は必要経費に算入できません。所得税そのものや住民税は、所得税法上の必要経費として認められていないためです。
個人事業主は事業主貸で処理する
個人事業主が事業用の口座から追加の所得税を支払った場合、勘定科目は事業主貸を使います。事業主貸は事業資金をプライベートに使ったことを示す科目で、損益には影響しません。延滞税や過少申告加算税を支払った場合も同様に事業主貸で処理します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 事業主貸 | 300,000円 | 普通預金 | 300,000円 |
法人役員は役員貸付金として処理する
法人の役員が個人の確定申告で追加納税する場合、法人の経費にはなりません。法人の口座から立替払いをしたときは役員貸付金として処理し、後日、役員個人から回収します。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 役員貸付金 | 300,000円 | 普通預金 | 300,000円 |
役員貸付金を長期間放置すると、税務調査で役員賞与と認定されるリスクがあります。貸付利率と返済期限を明確にしたうえで、速やかに回収しておきましょう。
確定申告の追加納税に関するよくある質問
確定申告の追加納税に関するよくある質問をまとめました。
Q.追加納税が払えない場合はどうすればいい?
A.税務署に申請し認められれば、原則として1年以内の分割納付と延滞税の一部免除が受けられます。事業の継続や生活の維持が困難な場合は換価の猶予、災害など特別な事情がある場合は納税の猶予の対象になり得ます。猶予が認められると、財産の差押えや換価(売却)も猶予されます。申請には納付すべき国税の納期限から6か月以内という期限があるため、支払いが難しいと感じた時点で早めに税務署の窓口へ相談しましょう。
Q.予定納税とはどんな関係がある?
A.前年の確定申告で追加納税が発生し、予定納税基準額が15万円以上になると、翌年に予定納税の対象となります。予定納税基準額は、前年の申告納税額から源泉徴収税額などを除いた金額を基準に計算され、対象者には税務署から6月15日頃までに通知書が届きます。納付は7月と11月の年2回に分けて前払いする仕組みです。当年の所得が大幅に減る見込みがある場合は、予定納税額の減額申請書を提出することで納付額を減らせます。減額申請の期限は、第1期・第2期分をまとめて減らす場合は7月15日、第2期分のみを減らす場合は11月15日です。
Q.還付になるはずが追加納税に変わることはある?
A.一時所得や譲渡所得の申告漏れがあると、還付の見込みが追加納税に転じることがあります。代表的な例は生命保険の満期返戻金で、利益部分は一時所得として課税対象になります。一時所得は特別控除を差し引いたうえで2分の1を他の所得と合算する仕組みのため、控除後の金額が大きいと還付予定が追加納税に変わる場合があります。
同様に、株式や不動産の譲渡益が生じた年は、給与からの源泉徴収だけでは税額が足りなくなるケースが多いため、年間の収入が確定した段階で早めに納税額の見込みを立てておくと安心です。
確定申告の追加納税は原因を知れば対処できる
追加納税の主な原因は、源泉徴収の不足・副業収入の合算・控除の申告漏れなどに大別でき、それぞれに対策があります。納付期限を守ったうえで振替納税やe-Taxダイレクト納付を活用すれば手間とコストを抑えられ、修正申告が必要な場合も気づいた時点で速やかに申告・納付することで延滞税や加算税の負担を最小限にできます。まずは確定申告書等作成コーナーで納税額を試算し、振替納税の届出書を早めに提出しておくと、翌年以降の確定申告の追加納税にも落ち着いて対応できます。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 確定申告のやり方
美馬市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では美馬市(徳島県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる -
# 確定申告のやり方
【ガイド付き】二箇所から給与をもらっている場合の確定申告
最近では、ワークシェアリングのようにさまざまな働き方があり、パートの掛け持ちをする人も増えてきました。会社の役員を兼務したり、会社員や契約社員とパートをかけもちしたりするなど、二箇…
詳しくみる -
# 確定申告のやり方
飛騨市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では飛騨市(岐阜県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる -
# 確定申告のやり方
下呂市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では下呂市(岐阜県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる -
# 確定申告のやり方
福生市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では福生市(東京都)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる -
# 確定申告のやり方
戸田市の確定申告ガイド!税務署や郵送先、会場の情報を網羅的に解説
この記事では戸田市(埼玉県)の確定申告に必要な税務署や申告書等の送付先、会場について解説します。確定申告を行う際は、時間に余裕を持って準備を進め、期限内に行いましょう。 2026年…
詳しくみる