
- 更新日 : 2026年9月15日
年末調整の見積額をざっくり出すには?基礎控除・給与所得控除の計算方法を解説
見積額は控除のボーダーラインから離れていれば概算可、ライン付近なら正確な計算が必要です。
- 給与収入は1月〜12月の支払日ベースで集計
- 令和8年分は給与所得控除が最低74万円に改定
- 基礎控除は所得489万円以下で最大104万円
Q. 合計所得金額の見積額には何を記入する?
A. 給与収入から給与所得控除を引いた給与所得に、副業など給与以外の所得を加算した金額を記入します。
年末調整の書類には、所得が確定していない段階で「本年中の合計所得金額の見積額」や「給与所得の収入金額」を記入する必要があります。この年末調整の見積額はどこまで概算でよいのか、迷う担当者の方も多いはずです。本記事では、給与収入見込み額の計算方法から、令和8年分の税制改正を踏まえた基礎控除申告書の書き方までを解説します。
年末調整の見積額はどこまでざっくりで良い?
結論として、見積額が各種所得控除の適用ラインから明らかに離れている場合は概算で構いませんが、ボーダーライン付近にある場合は正確な金額が必要です。年末調整の合計所得金額の見積額は、基礎控除や配偶者控除の適用可否を左右する数字だからです。
概算で申告してよいケース
見積もった合計所得金額が、基礎控除や配偶者控除の適用ラインから大きく離れていることが明らかな場合は、1円単位まで正確でなくても概算での記入で問題ありません。控除額の判定に影響しない範囲であれば、実務上は大きな支障が出にくいためです。
正確な金額での申告が必要なケース
所得が控除のボーダーライン付近にある場合や、副業など給与所得以外の所得がある場合は、できる限り正確な見積額を出す必要があります。見積額のズレによって基礎控除額が変わったり、配偶者控除の適用が受けられなくなったりする可能性があるためです。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
そもそも年末調整とは?対象となる年収の期間はいつからいつまで?
年末調整とは、1年間に納めるべき所得税を確定させ、毎月の源泉徴収額との過不足を精算する手続きです。対象となる「今年の給与収入」は、その年の1月1日から12月31日までに支払いが確定した給与・賞与の総支給額を、支払日ベースで合計したものになります。
たとえば12月分の給与が翌年1月に支払われる場合、その金額は今年の年収には含まれません。年末調整の年収計算がいつからいつまでかを誤解していると、見積額の計算全体がずれてしまうため注意が必要です。
給与収入見込み額はどうやって計算する?
給与収入見込み額とは、未確定分を含めた年収の概算額のことです。給与明細や源泉徴収票をもとに、確定済みの収入と未確定分の見込みを合算して計算します。
給与収入はいつからいつまで合計する?
年末調整の収入金額は、給与の支給日を基準として、その年の1月1日から12月31日までに支払われた給与・賞与の総支給額(額面)を合計します。12月分の給与が翌年1月支払いの場合は、その分を含めず、それ以前の給与と賞与を合計します。
給与明細・源泉徴収票から年間給与収入を確認する方法
現時点までの確定収入を把握するには、給与明細と前職の源泉徴収票を活用します。次の手順で確認しましょう。
| 確認資料 | 確認する項目 | 用途 |
|---|---|---|
| 当年の給与明細 | 総支給額 | 申告時点までに確定した給与収入の合計 |
| 前職の源泉徴収票 | 支払金額 | 転職前の年間給与収入として現職分に合算 |
| 賞与の支給通知 | 支給(予定)額 | 確定・未確定分の賞与見込みを反映 |
資料がなく年収がわからないときの計算方法
給与明細が手元にそろわない場合は、まず会社の人事・経理担当者に問い合わせるのが確実です。会社は給与計算の記録を保有しているため、正確な数字を確認できます。
自分で概算する場合は、直近数ヶ月の給与明細の平均額に未確定の月数分を掛け合わせて月給分を見積もり、賞与については過去の支給実績や会社からの通達をもとに、最も現実的な金額を計上しましょう。
年末調整における「年収」「収入金額」「給与所得」の違いとは?
年末調整の書類に書く金額は、収入金額・給与所得・所得金額という3つの用語で明確に定義が異なります。この違いを理解することが、見積額を正しく記入するための前提になります。
収入金額・所得金額・給与所得の違い
| 名称 | 定義 | 意味 |
|---|---|---|
| 収入金額 | 1年間の給与・賞与の総支給額(税引前) | いわゆる「年収」 |
| 給与所得 | 収入金額から給与所得控除を差し引いた金額 | 基礎控除申告書に記入する所得 |
| 所得金額 | 給与所得に事業所得・不動産所得など他の所得を合算した額 | 各種控除の判定に使う合計所得金額の見積額 |
参考:給与所得者と税|国税庁
給与所得控除の最新の金額(令和8年分)
給与所得は、年収(収入金額)から給与所得控除を差し引いて計算します。令和8年度税制改正により、給与所得控除の最低保障額が65万円から74万円へさらに引き上げられ、対象となる年収も220万円以下に適用されます。
| 給与収入額 | 給与所得控除額(令和8年分) |
|---|---|
| ~220万円 | 一律74万円 |
| 220万円超~360万円 | 給与収入額×30%+8万円 |
| 360万円超~660万円 | 給与収入額×20%+44万円 |
| 660万円超~850万円 | 給与収入額×10%+110万円 |
| 850万円超~ | 195万円(上限) |
たとえば年収170万円の場合、給与所得控除額は一律74万円となるため、給与所得は170万円-74万円=96万円です。この給与所得の金額が、基礎控除や配偶者控除の適用判定に用いられます。なお190万円超220万円以下は経過的な特例計算があるため、境目に近い場合は国税庁の速算表で確認してください。
参考:令和8年度税制改正による源泉所得税関係の改正のあらまし|国税庁
給与所得者の基礎控除申告書はどう書けばいい?
給与所得者の基礎控除申告書は、納税者本人が基礎控除の適用を受けるために提出する書類です。令和7年分からは配偶者控除等申告書や特定親族特別控除申告書と統合された様式になっています。

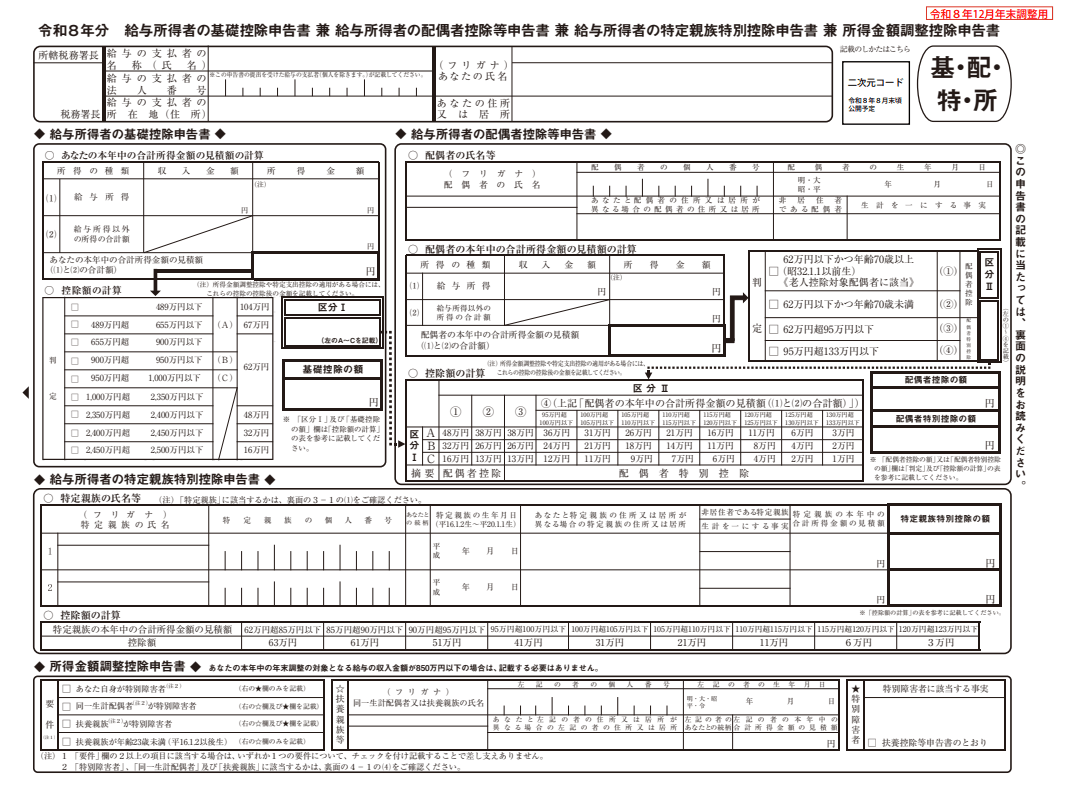
出典:A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告|国税庁、「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」
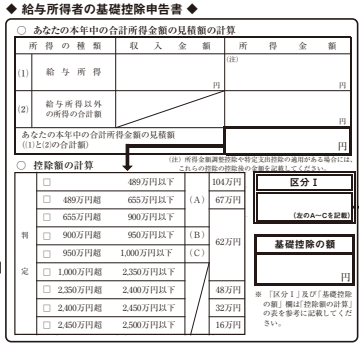
基礎控除申告書の記入内容
出典:A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告|国税庁、「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」
記入する項目は、給与所得の収入金額(見込み年収)、そこから給与所得控除を引いた給与所得の見積額、そして給与以外の所得を合算した合計所得金額の見積額の3段階です。
- 給与所得の収入金額(A):給与収入見込み額を計算して記入
- 給与所得の所得金額(B):収入金額(A)から給与所得控除額を差し引いて記入
- 合計所得金額の見積額:給与所得(B)に、給与以外の所得の見積額を加算して記入
令和8年分の基礎控除額はどう変わった?
令和8年度税制改正により、基礎控除は本則58万円から62万円へ引き上げられたうえ、令和8・9年分に限り所得489万円以下の層で最大104万円まで加算されます。
| 合計所得金額 | 基礎控除額(令和8・9年分) |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
489万円以下の加算措置は令和8・9年分に限った時限的な措置です。令和10年分以降は、2年ごとに物価上昇率を踏まえて控除額が見直される仕組みに移行する予定のため、最新の国税庁公表資料を確認してください。
参考:令和8年度税制改正による源泉所得税関係の改正のあらまし|国税庁
「本年中の合計所得金額の見積額」は何を書けばよい?
記入すべき金額は、基礎控除申告書の表を使って計算した給与所得の見積額に、給与以外の所得(不動産所得、雑所得など)を合算した金額です。この数字が基礎控除額の判定に直結します。
未確定の給与や賞与を含めて計算する必要がありますが、見積額と実際の所得が大きくずれると翌年に再調整が必要になるため、できる限り正確に見積もることが望まれます。
配偶者控除等申告書・扶養控除等申告書の書き方は?
配偶者控除等申告書や扶養控除等申告書にも、本人だけでなく配偶者・扶養親族それぞれの所得の見積額が必要です。いずれも支払日ベースの年間給与収入をもとに計算します。
本人・配偶者・扶養親族それぞれの給与収入見込み額
| 対象者 | 計算方法 |
|---|---|
| 本人 | 今年すでに支給された給与の累計と、今後の支給予定分を合計。所得税法上の非課税手当は除外し、課税対象となる給与・賞与を合計します。なお、複数勤務先がある場合は合算 |
| 配偶者 | 総支給額ベースで複数勤務先分を合算。源泉徴収票がない時期は給与明細で代用可 |
| 扶養親族(学生など) | アルバイト収入を1〜12月の支払日ベースで合計 |
年末調整に関連する「○○万円の壁」はどう変わった?
令和8年度税制改正により、扶養控除等の所得要件や課税最低限のラインがさらに引き上げられました。給与収入見込み額を考えるうえで、代表的な壁の最新ラインを整理します。
| 壁の呼称 | 内容(令和8年分) |
|---|---|
| 136万円の壁 | 扶養控除・同一生計配偶者の所得要件。 給与収入のみなら136万円以下が対象 |
| 106万円の壁 | 短時間労働者の社会保険加入基準の一つ(月額賃金8.8万円以上)。 2026年10月に賃金要件が撤廃予定 |
| 110万円の壁 | 自治体により差はあるが、おおむね給与収入110万円超で住民税が発生する目安 |
| 130万円の壁 | 社会保険の扶養から外れ、本人加入が必要になるライン (19歳以上23歳未満の親族は150万円未満) |
| 178万円の壁 | 所得税がかかり始める課税最低限。 基礎控除104万円+給与所得控除74万円の合計で決まる(令和8・9年分) |
とくに106万円の壁については、2026年10月から月額賃金要件が撤廃され、週20時間以上勤務するなど他の要件を満たせば社会保険加入の対象となる見込みです。企業規模要件も段階的に引き下げられる予定のため、最新の制度動向を確認しておく必要があります。
なお、19歳以上23歳未満の親族については、令和7年分から新設された特定親族特別控除により、扶養親族の所得が62万円を超えても123万円以下(給与収入のみの場合は136万円超197万円以下)であっても、所得金額に応じて段階的に控除を受けられる仕組みがあります。
12月の給与や賞与が確定していないときはどうする?
12月の給与や賞与が未確定なまま申告書を提出するケースは珍しくありません。その場合は、直近の実績をもとに最も合理的な金額で見積もることが基本です。
12月給与・賞与が未確定なときの見込み方
12月給与は、直近の月(11月など)の給与明細の総支給額を参考に、残業代や手当の変動を加味して見込みます。賞与についても、支給予定額や過去の支給実績、会社からの通達をもとに算出しましょう。
支払日が翌年1月になる場合は年末調整の対象になる?
給与は支払日ベースで年収に含まれるかどうかが決まるため、12月分の給与が翌年1月に支払われる場合、その金額は今年の年末調整の対象にはなりません。この点は見積額を計算する際に誤解しやすいため、注意が必要です。
見積額を間違えたときの対処法
見積額を間違えたことに気づいた場合、まずは会社での再調整が可能かどうかを確認します。会社は原則として翌年1月31日までは再年末調整を行うことができるため、税額の過不足が生じた場合は速やかに人事・経理担当者へ相談しましょう。
再調整の期間を過ぎた場合は、自分で確定申告を行う必要があります。納めすぎた税金が戻る場合は、還付申告として確定申告期間とは関係なく、その年の翌年1月1日から5年間、手続きが可能です。
年末調整の見積額を出す際に押さえておきたいポイントは?
見積額の計算は用語や制度が複雑なため、申告前に次のポイントを確認しておくと迷いを減らせます。
- 給与所得控除の基準額を理解する:見込み年収から給与所得控除を引いた額が、控除のボーダーラインを超えていないか確認する
- 給与収入と給与所得の違いを区別する:書類には「収入金額」と「給与所得」の両方を記入するため、定義を混同しない
- 所得税法上の非課税手当を含めていないか確認する:通勤手当など非課税の手当は年収に含めない
- 給与についての不明点は会社に相談する:過去の給与実績や規定に関することは人事・経理に確認する
- 給与所得以外の不明点は税理士に相談する:副業や不動産所得がある場合や複雑な控除の適用を受ける場合は税理士に相談する
年末調整の見積額を正しく理解しよう
年末調整の見積額をざっくりとした金額で申告できるケースもありますが、控除の適用に関わる場合は、給与収入見込み額の計算期間を正確に把握し、給与所得の見積額をできる限り正確に出すことが大切です。
令和8年分の税制改正で基礎控除や給与所得控除の金額がさらに変わっているため、最新の制度内容を踏まえて申告書を作成しましょう。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
源泉徴収税額表の税区分「甲乙丙」とは?所得税の違いや年末調整の影響を解説
年末調整では、会社が従業員に毎月支払う給与から源泉徴収してきた所得税などを、年末に再計算して過不足を精算します。このときの源泉徴収額を決める基準となるのが、国税庁の「給与所得の源泉…
詳しくみる -
# 年末調整業務
【社労士監修】年末調整を忘れたらどうなる?対処法を解説!
年末調整を忘れると何が起きる? 申告が漏れた分は反映されないまま税額が確定し、納めすぎた所得税が戻らない状態になります。 所得税と住民税の負担が重くなる 控除の申告書を会社に出し忘…
詳しくみる -
# 年末調整業務
【2026年】年末調整の配偶者控除とは?書き方や条件、年収の壁をわかりやすく
年末調整で配偶者の収入欄には何を書く? 記入するのは額面の支給総額ではなく、給与所得控除を差し引いた金額です。 申告書には年収でなく所得(年収-給与所得控除)を記入する 給与収入の…
詳しくみる -
# 年末調整業務
【2026年】共働きの年末調整とは?配偶者控除の申告方法と改正ポイント
共働き世帯の年末調整、配偶者控除はどう申告すべき? 配偶者の所得や年収に応じて、年末調整で配偶者控除または配偶者特別控除を申告できます。 配偶者の給与収入136万円以下なら配偶者控…
詳しくみる -
# 年末調整業務
国民年金の追納分は年末調整が必要?いくら戻る?やり方を解説
国民年金の追納は年末調整が必要? 国民年金の追納分は年末調整で社会保険料控除として申告でき、所得税・住民税の負担を軽減できます。 追納額の全額が社会保険料控除の対象 控除証明書を添…
詳しくみる -
# 年末調整業務
12月支給の賞与で年末調整を処理する場合の方法と注意点
12月の賞与で年末調整はできる? その年最後の支給であれば賞与で行い、給与が後にある場合も任意で選べます。 給与の支給日が月前半なら賞与が最後になる 賞与額や12月給与を見積もって…
詳しくみる