
- 更新日 : 2026年9月9日
令和8年(2026年)保険料控除申告書の書き方を図解で解説
支払った保険料を区分ごとに書き分け、決められた式で控除額を出す書類です。
- 会社から届く様式と控除証明書をそろえる
- 生命保険料は一般・介護医療・個人年金に分ける
- 限度額を超える分は書かずにとめる
令和8年分から、生命保険料控除に新しい記入欄が加わりました。
「年末調整の書類を書くぞ!」と意気込んだものの、「……これで合ってる?」「引越したけど、どっちの住所を書けばいいの?」と、不安な気持ちで記入している人もいるのではないでしょうか。
毎年のことながらよくわからずに記入している人も、初めて年末調整を受ける人も、年末調整の書類を自信を持って書けるように、保険料控除申告書の書き方を項目ごとに解説していきます。
保険料控除申告書を書く前の準備は?
保険料控除申告書を書く際に用意するのは、会社から配られる申告書の用紙と、保険会社などから届く控除証明書です。

出典:A2-3 給与所得者の保険料控除の申告「令和8年分給与所得者の保険料控除申告書」|国税庁 を加工して作成
1. 給与所得者の保険料控除申告書
会社から配布された「給与所得者の保険料控除申告書」が必要となります。税制改正は毎年行われるため、様式が変更されている可能性があります。必ず最新の書類であることを確認しましょう。
2. 支払った保険料を証明する書類
あわせて、支払った保険料を証明する書類も必要です。控除証明書の多くは10月ごろから順次届きます。届いていなかったり紛失してしまったりした場合は、発行元に連絡して再発行の手続きをとりましょう。
控除の種類ごとに、用意する書類は次のように分かれます。
| 控除の種類 | 用意する書類 |
|---|---|
| 生命保険料控除 | 生命保険会社等が発行した証明書類 |
| 地震保険料控除 | 損害保険会社等が発行した証明書類 |
| 社会保険料控除 | 国民年金保険料・国民年金基金の掛金は、厚生労働省または各国民年金基金が発行した証明書類 |
| 小規模企業共済等掛金控除 | 中小企業基盤整備機構、国民年金基金連合会、 地方公共団体が発行した証明書類 |
なお、配偶者の収入を確認する書類(給与明細書や源泉徴収票)は、保険料控除申告書ではなく、基礎控除申告書兼配偶者控除等申告書などの別の書類を書くときに使います。年末調整の書類はまとめて配られるため、あわせて手元に置いておくと進めやすいでしょう。
生命保険にも地震保険にも加入しておらず、給与から天引きされる以外の社会保険料もなく、iDeCoなどの掛金も支払っていない場合は、この申告書を提出する必要はありません。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
送付状テンプレ集 36選パック-時候の挨拶×12か月分(上旬・中旬・下旬)

こちらは「送付状テンプレ集 36選パック」です。 12か月分の上旬・中旬・下旬、それぞれの時期に対応した時候の挨拶が含まれています。
季節や時期に応じた送付状を作成する際の参考資料として、ぜひご活用ください。
電子契約にも使える!誓約書ひな形まとめ

誓約書のテンプレートをまとめた、無料で使えるひな形パックです。資料内から任意のひな形をダウンロードいただけます。
実際の用途に合わせてカスタマイズしていただきながら、ご利用くださいませ。
人事・労務の年間業務カレンダー
毎年大人気!人事労務の年間業務を月別にまとめ、提出や納付が必要な手続きを一覧化しました。
法改正やシーズン業務の対応ポイントについて解説するコラムも掲載していますので、毎月の業務にお役立てください。
人事・労務担当者向け Excel関数集 56選まとめブック
人事・労務担当者が知っておきたい便利なExcel関数を56選ギュッとまとめました。
40P以上のお得な1冊で、Excel関数の公式はもちろん、人事・労務担当者向けに使い方の例やサンプルファイルも掲載。Google スプレッドシートならではの関数もご紹介しています。お手元における保存版としてや、従業員への印刷・配布用、学習用としてもご活用いただけます。
令和8年(2026年)分の様式はどこが変わった?
令和8年分の保険料控除申告書では、生命保険料控除の欄に「☆年齢23歳未満の扶養親族」という記入欄が加わりました。該当する人は、一般の生命保険料控除の上限が4万円から6万円に上がります。
対象になるのは、あなたと生計を一にする23歳未満(平成16年1月2日以後生まれ)の親族で、本年中の合計所得金額の見積額が62万円以下(給与収入だけなら136万円以下)の人です。配偶者や事業専従者は含みません。
| 23歳未満の扶養親族がいる | いない | |
|---|---|---|
| 記入する欄 | ②欄・⑤欄 | ①欄・④欄 |
| 一般の生命保険料控除の上限 | 6万円 | 4万円 |
該当する場合は☆欄に扶養親族の氏名などを書き、②欄と⑤欄を使って計算します。なお、生命保険料控除全体の上限は12万円のままで変わりません。
保険料控除申告書の書き方
各欄は、控除証明書に書かれた内容を上から順に書き写していく形になっています。氏名や住所から始めて、生命保険料、地震保険料、社会保険料、小規模企業共済等掛金の順に進めましょう。ミスがあれば控除が受けられない可能性もあるため、確認しながら記入します。
氏名や住所に関する項目の書き方
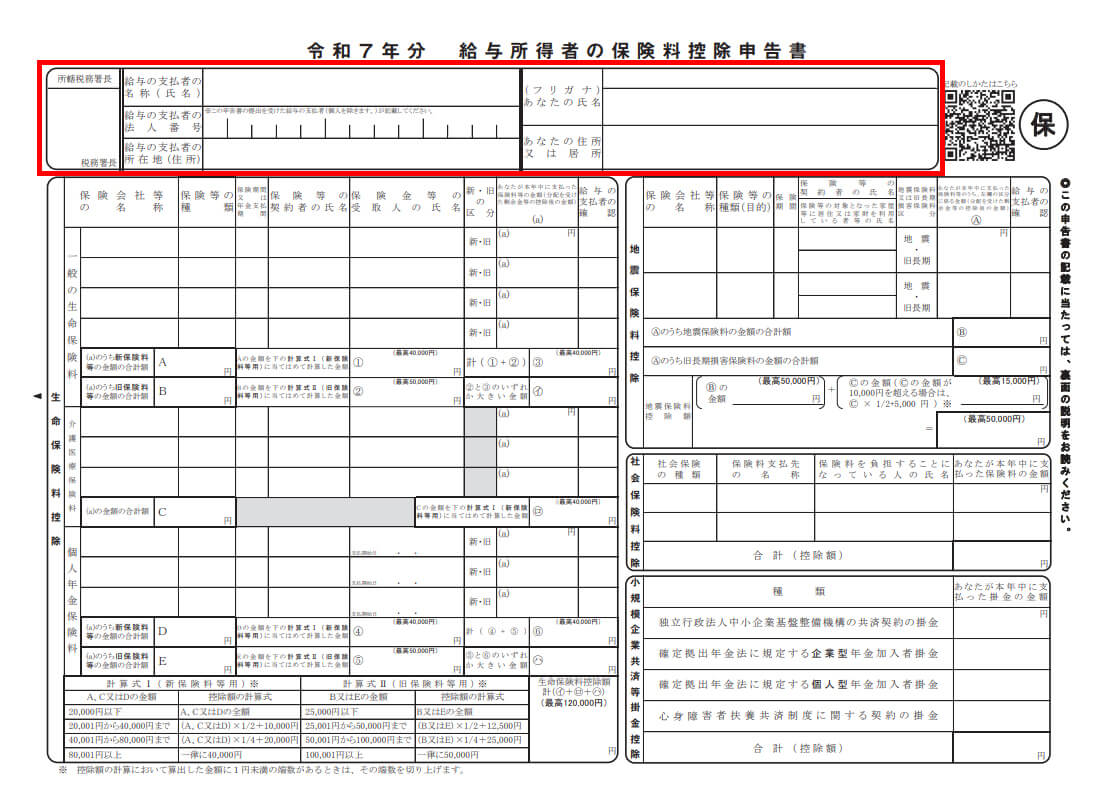
氏名と住所の欄には、給与を受け取っているあなた自身の情報を、提出日時点の住民票にそって書きます。会社が記入する欄と本人が記入する欄が分かれています。
出典:A2-3 給与所得者の保険料控除の申告「令和8年分給与所得者の保険料控除申告書」|国税庁 を加工して作成
税務署、給与支払者の名称(氏名)、給与支払者の所在地(住所)は、原則として会社が記入する箇所なので、あらかじめ印字されていることが一般的です。もしも印字がなければ、書類提出先の総務や人事などに問い合わせてみましょう。場合によっては、本社の住所ではなく事業所での住所を記入することもあります。
なお「給与の支払者」とは会社のことです。所得税法が給与を支払う法人や個人をこのように表しているため、保険料控除申告書ではやや硬い書き方になっています。
本人が記入する欄では、次の点に気をつけましょう。
- 氏名は世帯主ではなく、給与をもらっているあなた自身の名前を書く
- 住所は提出日時点で住民票に記載されている住所を書く
- 引越しが決まっていても、住民票を移していなければ引越し前の住所を書く
- 引越しを終えたら、転居届や住民票を速やかに関連部署へ提出する
年末調整の書類の提出期限は、11月中旬から12月上旬あたりが一般的です。転居日がわかっているのであれば、あらかじめ提出先の部署に知らせておきましょう。
ちなみに、人事異動による転勤などで会社が借り上げるような場合、会社のほうで転居日や転居先を管理していますから、保険料控除申告書に現住所を記入すれば問題ありません。
一般の生命保険料控除に関する部分の書き方
一般の生命保険料の欄は、生命保険料控除証明書に書かれた新旧の区分と保険料の金額を、そのまま書き写します。契約した時期によって区分が分かれるため、証明書の記載を確かめながら進めましょう。
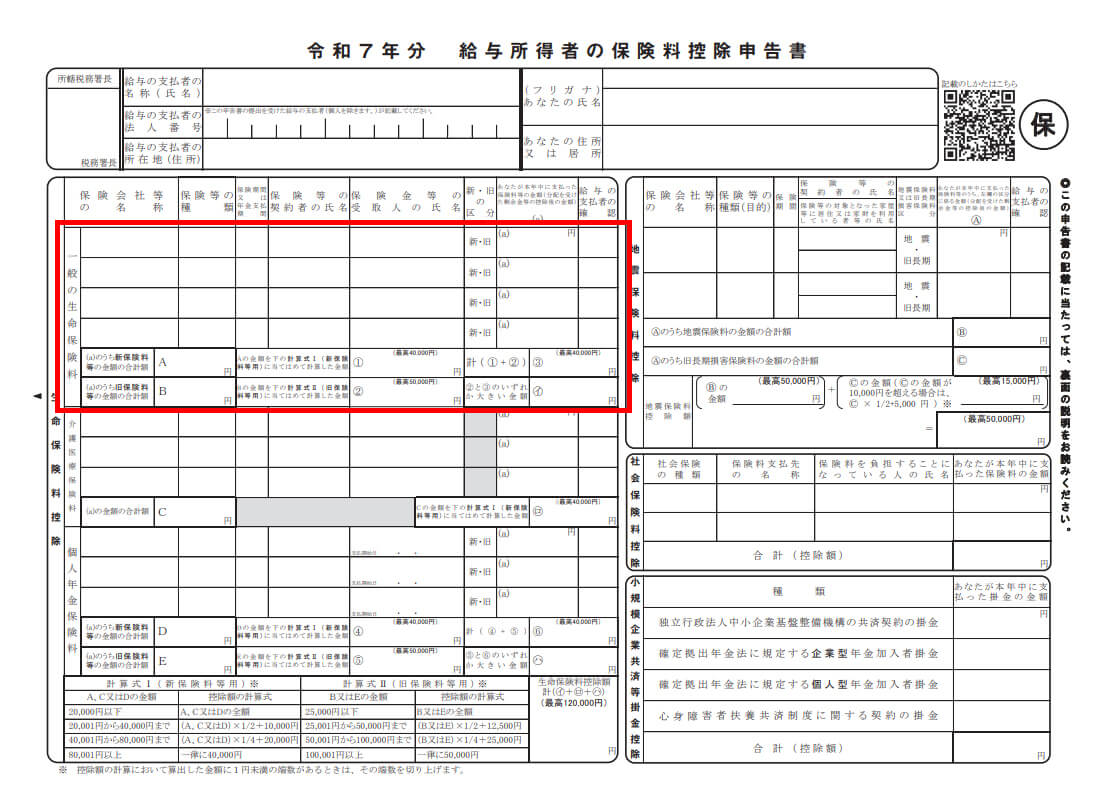
出典:A2-3 給与所得者の保険料控除の申告「令和8年分給与所得者の保険料控除申告書」|国税庁 を加工して作成
あなたが本年中に支払った生命保険料に関するデータを、保険料控除申告書の「生命保険料控除に関する部分」へ記入します。加入している保険会社から送付される生命保険料控除証明書をもとに記入していけば、間違いありません。
証明書が手元にないときは、次のように対応します。
- 送付されていない、または紛失した場合は、保険会社に連絡して再発行の手続きをとる
- 交付が遅れて添付できないときは、令和9年2月1日までに提出することを条件として控除を受けられる
- 勤務先の団体特約などで支払った分は勤務先が管理しているため、勤務先の指示に従う
新旧の区分は、契約を結んだ日で決まります。「新・旧の区分」欄では、どちらか一方を○で囲みます。
| 契約締結日 | 区分 |
|---|---|
| 平成23年12月31日以前 | 旧生命保険料 |
| 平成24年1月1日以後 | 新生命保険料 |
支払った保険料の金額によっては、実際に支払った金額をそのまま記入するのではなく、計算式に当てはめて計算する必要があります。とはいえ、2分の1にしたり、単純な足し算をしたりするだけですから、計算が苦手な人でも問題ありません。
ただ、計算結果が上限金額を超えた場合の書き方には注意が必要です。そのままの金額を書きたくなりますが、超過した額を記入すると修正や再提出が必要となってしまいます。「最高○○円」と書かれていたら、記載されている上限金額を記入しておきましょう。
区分ごとの上限は次のとおりです。
| 区分 | 控除額の上限 |
|---|---|
| 一般の生命保険料(新制度) | 4万円(☆欄に該当する場合は6万円) |
| 一般の生命保険料(旧制度のみ) | 5万円 |
| 介護医療保険料 | 4万円 |
| 個人年金保険料(新制度) | 4万円 |
| 個人年金保険料(旧制度のみ) | 5万円 |
| 3区分を合計した生命保険料控除額 | 12万円 |
証明書類の添付は、旧生命保険料については一契約の保険料が9,000円を超えるものが対象です。それ以外の保険料は、金額の多少にかかわらずすべて必要となります。
介護医療保険料に関する部分の書き方
介護医療保険料の欄には新旧の区分がないため、支払った保険料をそのまま合計して書きます。一般の生命保険料と混ざりやすいので、証明書の区分表示を確かめましょう。
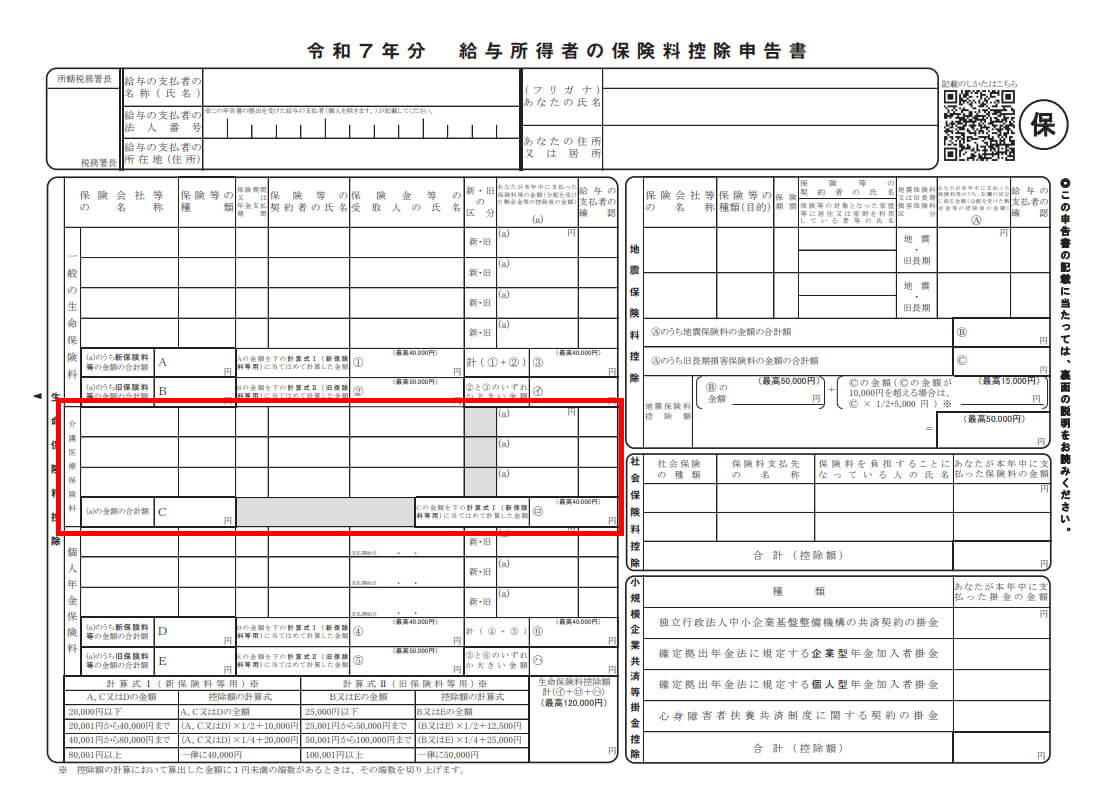
出典:A2-3 給与所得者の保険料控除の申告「令和8年分給与所得者の保険料控除申告書」|国税庁 を加工して作成
あなたが本年中に支払った介護医療保険料に関するデータを、保険料控除申告書の「介護医療保険料に関する部分」へ記入します。「まだ40歳未満だから介護保険なんて加入していない」という人でも、生命保険料の入院や通院に関する部分が介護医療保険料として扱われていることがあるため、確認が必要です。
介護医療保険料の金額を生命保険料と一緒にせずに、払込証明書をよく確認しながら、それぞれ正しく記入しましょう。
介護医療保険料は平成24年1月1日以後の契約に限られた区分のため、「新・旧の区分」欄が設けられていません。合計額を計算式Ⅰに当てはめて計算し、控除額は最高4万円となります。
個人年金保険料に関する部分の書き方
個人年金保険料の欄には、控除証明書に個人年金保険料と記載されている契約の保険料だけを書きます。年金の受取人にも条件があるため、契約内容とあわせて確かめましょう。
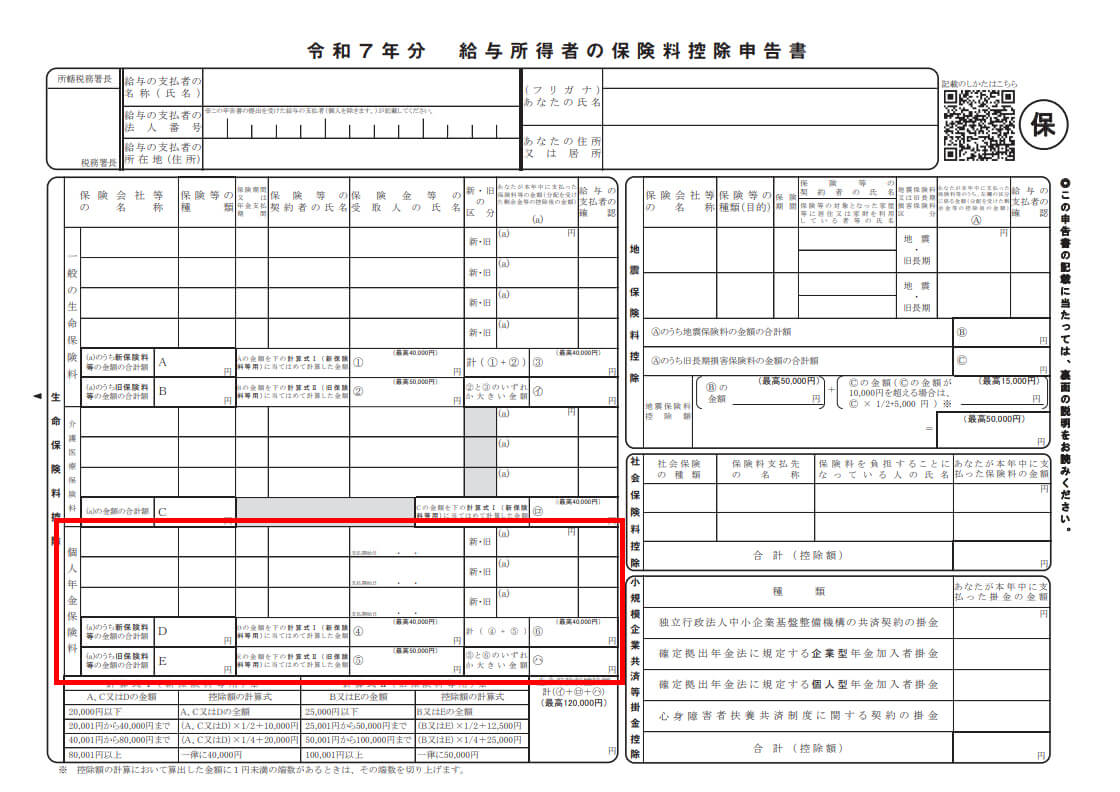
出典:A2-3 給与所得者の保険料控除の申告「令和8年分給与所得者の保険料控除申告書」|国税庁 を加工して作成
あなたが本年中に支払った年金保険料に関する情報を、保険料控除申告書の「個人年金保険料に関する部分」へ記入します。注意すべき点としては、生命保険料や介護医療保険料など別の区分に含めて計算していないか、個人年金保険料の控除対象であるかどうか、などが挙げられます。
控除の対象となるのは、その契約に基づく年金の受取人が、あなた自身か配偶者となっている契約です。この欄には「新・旧の区分」と「支払開始日」を書く欄もあるため、証明書を見ながら埋めていきましょう。
控除額の上限は、新制度の契約だけなら4万円、旧制度の契約だけなら5万円となります。
地震保険料に関する部分の書き方
地震保険料の欄は、地震保険料と旧長期損害保険料を分けて書き、それぞれ別の上限で計算します。「地震保険料又は旧長期損害保険料の区分」欄では、どちらか一方を○で囲みます。
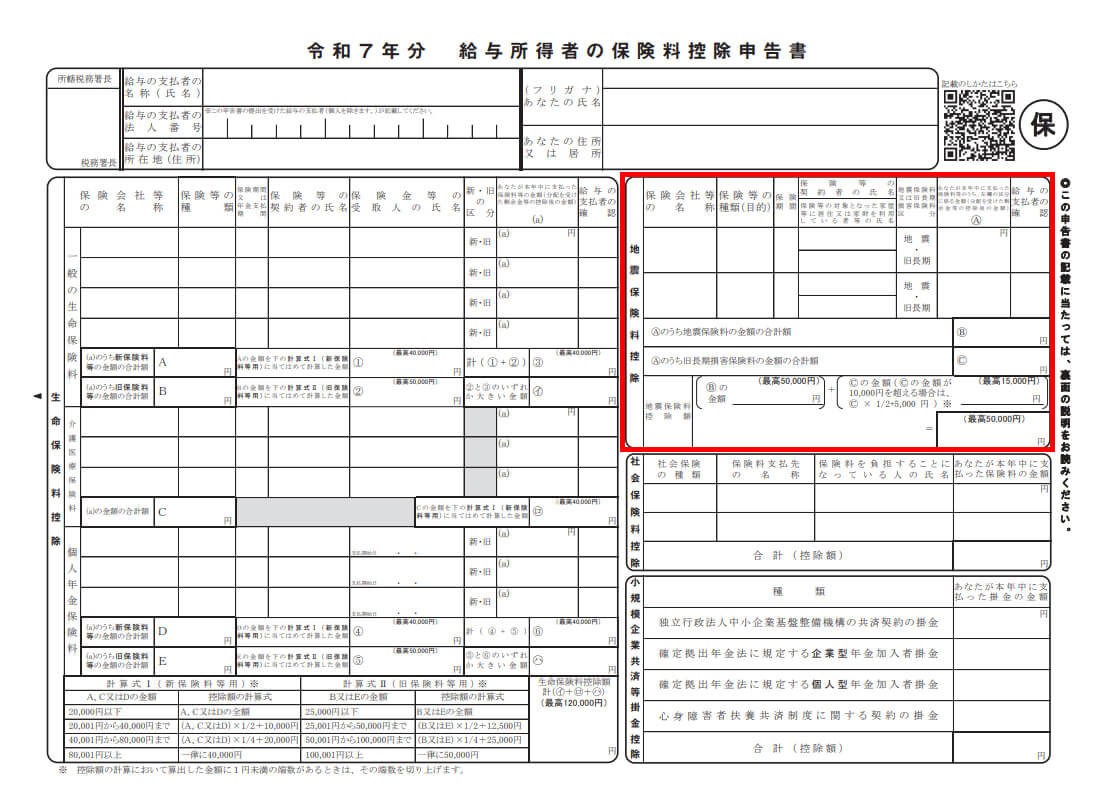
出典:A2-3 給与所得者の保険料控除の申告「令和8年分給与所得者の保険料控除申告書」|国税庁 を加工して作成
あなたが本年中に支払った地震保険料に関する情報を、保険料控除申告書の「地震保険料に関する部分」へ記入します。あなたが実際に居住していなくても、生計を一にする親族の住居の地震保険料をあなた自身が支払っているのであれば控除対象となります。
たとえば、次のようなケースが挙げられます。
- 単身赴任をしている夫が、妻と子どもたちが住むマイホームの地震保険料を支払っている
- 離れて暮らす両親の実家の地震保険料を支払い、仕送りをしている同一生計の事実がある
旧長期損害保険料として書けるのは、平成18年12月31日までに締結した長期損害保険契約等に基づいて支払った保険料です。保険期間または共済期間が10年以上で満期返戻金等の特約があり、平成19年1月1日以後に契約の変更をしていないものに限られます。
控除額の計算は、区分ごとに次のように分かれます。
| 区分 | 控除額 |
|---|---|
| 地震保険料 | 支払った金額の全額(最高5万円) |
| 旧長期損害保険料 | 1万円以下は全額、1万円を超える場合は「支払額×1/2+5,000円」(最高1万5,000円) |
| 地震保険料控除額 | 上記を合計した金額(最高5万円) |
一つの契約が地震保険と長期損害保険のどちらの区分にも当てはまる場合は、選択によりいずれか一方の区分だけに該当するものとして計算します。両方に重ねて書かないよう気をつけましょう。
社会保険料控除に関する部分の書き方
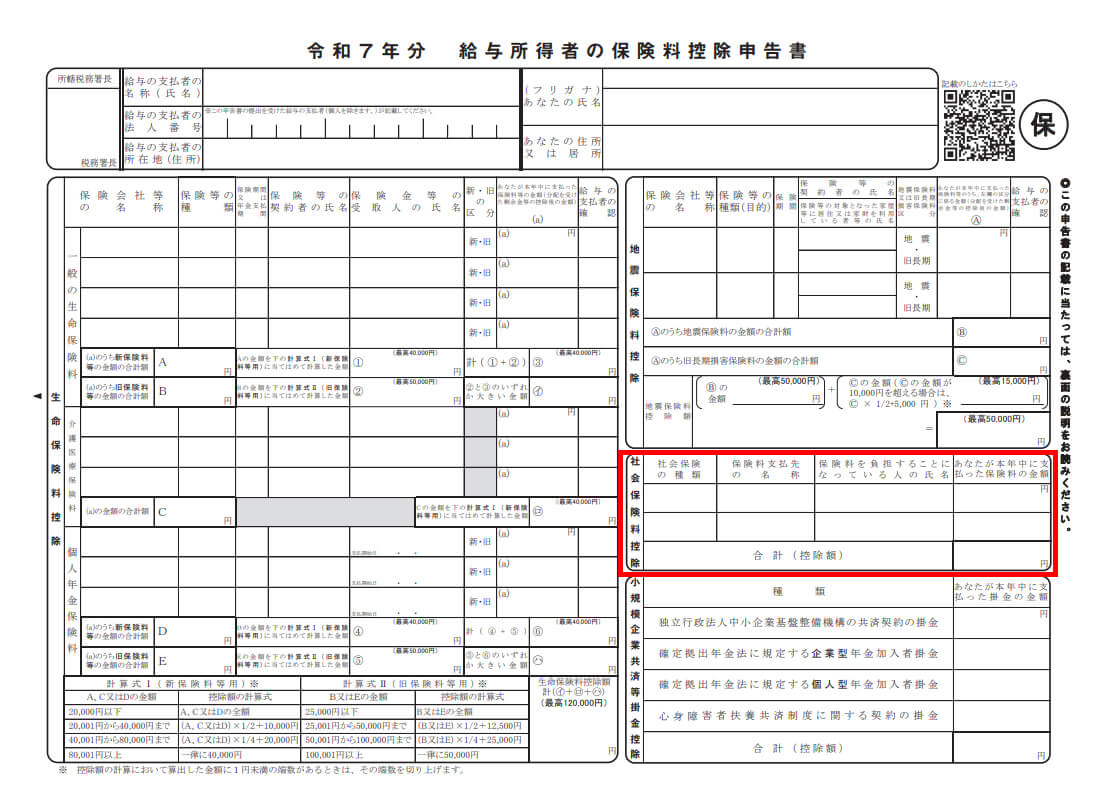
社会保険料控除の欄には、給与から天引きされていない社会保険料だけを書きます。天引き分は会社側で計算に含まれるため、書き写す必要はありません。
出典:A2-3 給与所得者の保険料控除の申告「令和8年分給与所得者の保険料控除申告書」|国税庁 を加工して作成
あなたが本年中に支払った社会保険料に関する情報を、保険料控除申告書の「社会保険料控除に関する部分」へ記入します。原則として健康保険料や厚生年金保険料、雇用保険料などは毎月の給与から控除されているため、記入する必要はありません。それ以外に自主的に支払っている社会保険料がある場合のみ、記入しましょう。
控除の対象となるのは、あなたやあなたと生計を一にする親族が負担することになっている次のような保険料です。
- 国民健康保険の保険料や国民健康保険税
- 健康保険、厚生年金保険や船員保険の保険料(任意継続被保険者の負担すべき分を含む)
- 後期高齢者医療制度の保険料
- 介護保険法の規定による介護保険の保険料
- 国民年金の保険料や国民年金基金の加入員として負担する掛金
- 農業者年金の保険料や雇用保険の労働保険料など
証明書類の添付が必要なのは、国民年金の保険料と国民年金基金の掛金です。金額の多少にかかわらずすべてのものについて必要となる一方、それ以外の社会保険料は添付が求められません。
記入するときは、まだ支払っていないものや、1年を超える前納分を含めていないかも確かめておきましょう。
小規模企業共済等掛金に関する部分の書き方
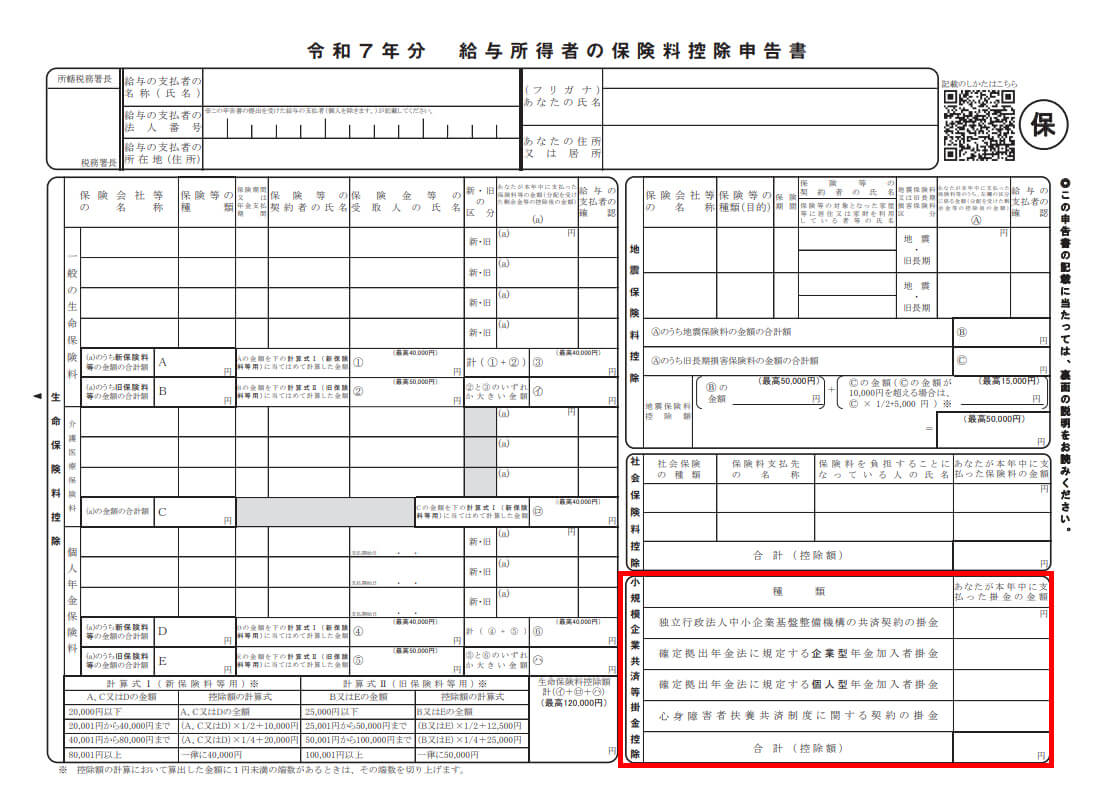
小規模企業共済等掛金の欄には、あなた自身が契約して支払った掛金だけを書きます。親族名義の掛金を支払っていても、この欄の対象にはなりません。
出典:A2-3 給与所得者の保険料控除の申告「令和8年分給与所得者の保険料控除申告書」|国税庁 を加工して作成
あなたが本年中に支払った次の掛金に関する情報を、保険料控除申告書の「小規模企業共済等掛金に関する部分」へ記入しましょう。
- 独立行政法人中小企業基盤整備機構と締結した共済契約に基づく掛金(旧第2種共済契約を除く)
- 確定拠出年金法に規定する企業型年金加入者掛金
- 確定拠出年金法に規定する個人型年金加入者掛金(iDeCo)
- 心身障害者扶養共済制度に関する契約の掛金
給与から差し引かれているものは、記入しなくても自動で控除されます。給与天引き分とは別にiDeCoなどへ加入している場合は、その分だけを記入します。
小規模企業共済等掛金に関して控除を受けたい場合は、金額に関わらず証明書類が必要となります。添付を忘れてしまった場合、控除が受けられないこともあるため注意しましょう。
保険料控除申告書の項目は多いですが焦らず丁寧に記入しましょう
記入する項目の多さに圧倒されてしまった人でも、ひとつひとつの項目をゆっくり見て書き方を確認していけば、「意外と大丈夫かも」と思えるのではないでしょうか。
令和8年分からは生命保険料控除に23歳未満の扶養親族に関する欄が加わったため、該当する人は使う欄と計算式を確かめてから書き始めましょう。
1度で終わらせようとせずに、提出日まで少しずつ仕上げれば、ハードルも低くなります。ぜひお試しください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
自営業や個人事業主の年末調整|従業員がいる場合は必要!
自営業に年末調整は必要? 自分だけで営めば確定申告で完結でき、従業員を雇えば雇用者に対して年末調整を行う必要があります。 人を雇うと法律上の義務として発生する 副業で給与を得ると本…
詳しくみる -
# 年末調整業務
派遣社員は年末調整を自分でするの?しないとどうなる?
年末調整は会社が行うもので、個人が行うことはできません。会社員が勤務している会社で年末調整をしてもらえるのと同じように、派遣社員も会社で年末調整をしてもらえます。派遣社員の年末調整…
詳しくみる -
# 年末調整業務
配偶者控除等申告書の記入例は?注意点や計算方法も解説
配偶者控除等申告書とは? 配偶者の所得をもとに控除額を確認し、年末調整時に提出する書類です。 配偶者控除の対象は所得62万円以下(給与収入136万円以下)※令和8年分以後 所得=給…
詳しくみる -
# 年末調整業務
年末調整とアルバイト・パートの関係
会社によっては、年末調整の対象を正社員のみとし、アルバイト、パートに対してはこれを行わないことがあります。 しかし、アルバイトやパートとして働いていても、労働に対して支払われる給与…
詳しくみる -
# 年末調整業務
年末調整の書類回収を効率化するには?電子化やソフト導入、選び方を解説
年末調整の書類回収を効率化する最善の方法は、年末調整ソフトを導入し電子化することです。そのため、電子化によって、申告書の計算・チェック・データ入力といった手作業が自動化され、担当者…
詳しくみる -
# 年末調整業務
続柄の書き方は大丈夫?記載方法の基本をチェックしよう
公的な書類を記入する際、「続柄」の欄を記入することがあります。しかし、誰を基準に書くのかは書類によって異なるため、書き方に迷うこともあるでしょう。 ここでは、住民票の申請、年末調整…
詳しくみる