
- 作成日 : 2026年11月13日
生活防衛資金とは?計算方法や世帯別目安、貯め方のポイントを解説
不測の事態や将来に備え、安定した生活を維持するためには、「生活防衛資金」が欠かせません。生活防衛資金とは、失業、病気、災害などの不測の事態でも、日々の生活を続けるために備えておく資金です。月々の生活費に、確保したい月数を掛けて計算でき、独身、夫婦のみ、3人家族以上など、家族構成によって目安が変わります。本記事では、生活防衛資金の計算方法、家族構成別の目安、貯め方、預け先を解説します。
※本記事の内容は記事作成時点の情報です。最新は、金融庁や各金融機関の公式サイトなどでご確認ください。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
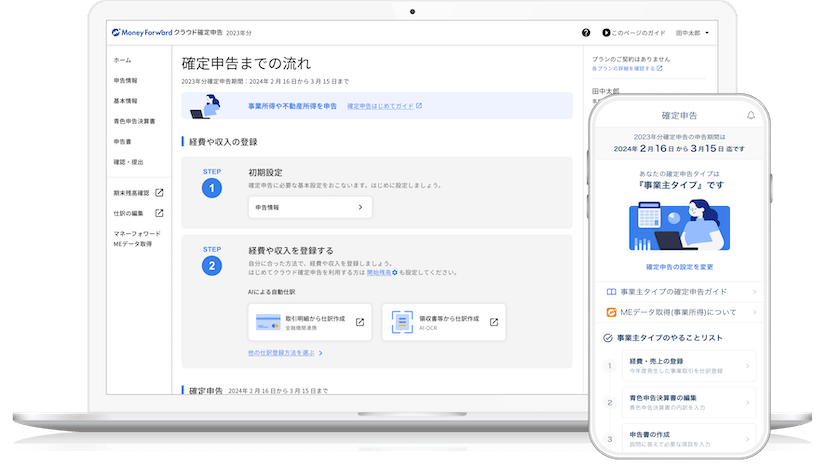
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
生活防衛資金とは
生活防衛資金とは、急な失業や病気の罹患、または災害など普段の生活では不測の事態に遭った際に、日々の生活を一時的に継続させるために必要な資金のことを指します。これは、経済的な困難時においても家計を支え、自分や家族を保護するための安全網となるため、非常に重要な資金とも言えるでしょう。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
生活防衛資金の計算方法
生活防衛資金の計算方法は、不測の事態や経済状況の変化に備え、家計を守るために必要な額の算出です。以下に具体的な計算ステップを紹介します。
基本的な計算式
生活防衛資金の基本的な計算式は以下の通りです。どの程度の資金が生活防衛資金として必要かを把握できます。
生活防衛資金 = 月々の生活費 × 確保したい月数
月々の生活費の把握
まず、継続して要する生活費の総額を計算します。生活費には、住居費、食費、光熱費、通信費、教育費、保険料などが含まれます。
固定費と変動費の区分
- 固定費:毎月同じ金額がかかる費用(家賃、保険料など)
- 変動費:月によって金額が変わる費用(食費、光熱費など)
保存したい月数の決定
通常、生活防衛資金としては3~6カ月分の生活費を推奨しています。しかし、職業や家族構成、ライフステージによって必要な月数は異なるため、個人の状況に合わせて適切な月数を設定してください。
計算例
| 項目 | 金額 |
|---|---|
| 月々の生活費 | 30万円 |
| 確保したい月数 | 6カ月 |
30万円の月々の生活費に対して6カ月分を生活防衛資金として準備する場合、計180万円が必要です。
追加要素:緊急時の支出を加味する
実際の生活では、病気やケガのほか、突発的な大きな出費が発生することがあります。そのため、月々の生活費に加えて、緊急時の支出もある程度見積もり、それを生活防衛資金に上乗せすることが賢明です。
- 医療費
- 突発的な修理費
- 家族の急なサポート必要性
これらの緊急時の支出は、具体的な金額を予想するのが難しいかもしれませんが、可能な限り予備費として生活防衛資金に加えることが大切です。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

個人の状況に合わせた計算
生活防衛資金の計算は、個人のライフスタイルや家族構成、将来計画に大きく依存します。したがって、先述した基本計算に加え、以下の要因も考慮する必要があります。
- 年齢
- 健康状態
- 職業安定性
- 将来の収入見込み
- 家族の将来計画
これらの追加要素を考慮することで、より現実的で個人の状況に合った生活防衛資金を計算することができます。
生活防衛資金の目安
独身の場合
独身者に必要な生活防衛資金は、固定費用を中心に考えて算出します。緊急時でも生活を維持できるよう、月々の生活費に加え、家賃や光熱費などの固定支出から計算します。
夫婦のみの場合
夫婦二人の合計固定費用を基に生活防衛資金を算出し、さらにお互いの生活費を合算したうえで、共同の支出を見積もります。
3人家族以上の場合
家族全員の月々の生活費を合計します。家族が増えると、教育費や予期しない医療費などの出費も見込まれます。これらを含め、より長期間の資金確保が推奨されます。
家族構成別に推奨する生活防衛資金の月数について以下の表にまとめました。参考にしてみてください。
| 家族構成 | 推奨する生活防衛資金の月数 |
|---|---|
| 独身 | 3~6カ月分 |
| 夫婦のみ | 3~6カ月分 |
| 3人家族以上 | 6カ月分 |
生活防衛資金の貯め方
生活防衛資金を効果的に貯めるためには、具体的な行動計画と日常の支出管理が欠かせません。ここでは、実践可能な方法とポイントをいくつか紹介します。
支出の見直し
まず、日々の生活でかかる固定費や変動費の詳細なチェックから始めましょう。特に不要なサブスクリプションサービスの解約、電気やガスなどの公共料金の見直し、通信費用の削減が効果的です。具体的には、スマートフォンや通信プランの見直しを通して、月々の支出を減らす方法があります。この過程で過去数カ月の支出記録を分析し、削減可能な項目を特定することが重要です。
自動積立の活用
給料受取口座から自動で特定額を貯蓄口座へ振り分ける自動積立は、資金を貯める有効な手段です。この方法を利用することで、自動的に生活防衛資金が準備できます。積立金額は、収入と支出を確認したうえで、無理のない範囲で設定しましょう。
副収入の確保
本業以外に収入を得る手段を確保することも重要です。例えば、フリーランスの副業やインターネットを利用した仕事、資産運用などが挙げられます。ただし、副業をする際には、時間管理と税金のバランスを適切に考えることが大切です。
節約と貯蓄のバランス
節約も大切ですが、生活を楽しむことも忘れてはいけません。例えば、食費節約のために自炊を心がける、趣味や娯楽費用は予算内にとどめるなど、賢くお金を使いましょう。節約と貯蓄の両方をバランス良く続けることが、長期的な資金形成につながります。
貯蓄目標の設定
貯蓄を続けるためにも、具体的な目標額を設定しましょう。先にも述べた通り、生活防衛資金の推奨額は、6カ月分の生活費と言われています。自分の生活水準や家族構成を考慮したうえで目標額を設定することが大切です。
適切な預け先の選定
貯めた資金をどこに預けるかは、非常に重要なポイントです。高い利息や利回りを求めてリスクの高い運用を選ぶのではなく、元本保証のある預金や定期預金など、安全性を優先します。また、急な出費にも対応できるようにしておきましょう。
緊急時の備えとしての認識
最後に、生活防衛資金はあくまで緊急時の備えとしてのみ使用します。そのためにも使用する前にはじっくりとその必要性を検討し、他に解決策がないかを考えましょう。
| カテゴリー | 推奨行動 | 目的 |
|---|---|---|
| 支出の見直し | 見直しを実施し、不要な出費を削減 | 無駄な支出を削減し、効率的な資金管理 |
| 自動積立 | 自動積立サービスを活用する | 自動で定期的な貯蓄を実現 |
| 副収入 | 副業や投資で追加収入を得る | 総収入の増加と貯蓄額の加速 |
| 節約と貯蓄のバランス | 賢い消費と節約を心がける | 無理なく継続可能な資金形成 |
| 貯蓄目標の設定 | 現実的な目標額を設定する | モチベーションの維持と目標達成 |
| 適切な預け先の選定 | 安全性と流動性のある預け先を選定 | 貯蓄の安全性と即時性の確保 |
| 緊急時の備えとしての認識 | 必要時以外は使用しない | 緊急時への備えと資金の確保 |
生活防衛資金の預け先
定期預金
定期預金は、一定期間お金を預けることで発生する利息により収入を得られる安全な貯蓄手段です。急な出費や将来の不確実性に備える生活防衛資金には、元本が保証され、予見可能な収益が期待できることから、安心して貯められます。ただし、インフレ率が利息率を上回る場合、実質的な価値の低下が懸念されます。
貯蓄型生命保険
貯蓄型生命保険は、生活防衛資金の管理において、保障と貯蓄を兼ね備えた選択肢として注目されています。万が一のときには保障がついてくるので、貯蓄としての積立が可能です。満期または解約時には保険金または解約返戻金が支払われるため、長期的な貯蓄としても活用できます。
国債・地方債
国債や地方債は、政府または地方自治体が発行する債券であり、投資の対象としては比較的リスクが低く安全性の高い選択肢です。特に長期物の国債は、安定した利回りを求める方に適しています。ただし、市場の利率変動に伴う価格変動リスクや、財政状況によるデフォルトリスクには留意する必要があります。
株式・投資信託
株式や投資信託は、高い利回りを期待できる一方で、市場の変動によるリスクも伴います。生活防衛資金を株式や投資信託に置く際は、資金の一部だけを割り当て、分散投資を意識することが大切です。また、投資に関する知識や情報を常に入手することで、慎重な運用を心がける必要があります。
預け先の選定ポイント
- リスクの許容度:投資に伴うリスクレベルを快適に感じるかどうかを考慮する
- 取り出しやすさ:緊急時に資金を素早く取り出せるかどうかが重要
- 手数料や利率:運用にかかるコストと得られるリターンのバランスを評価する
- 税制面のメリット:利益に対する税負担や非課税のメリットを検討する
比較表
預け先別のリスク、流動性、利回りの比較を以下の表にまとめています。
預け先を考える際に参考にしてみてください。
| 預け先 | リスク | 流動性 | 利回り |
|---|---|---|---|
| 定期預金 | 低 | 中 | 低 |
| 貯蓄型生命保険 | 低 | 低 | 低 |
| 国債・地方債 | 低 | 高 | 低〜中 |
| 株式・投資信託 | 高 | 高 | 高 |
まとめ
生活防衛資金は、不測の事態に備えて絶対に確保しておくべき安全資金です。その計算方法は、月々の生活費に必要な期間を掛け合わせることで求められます。
独身、夫婦のみ、3人家族以上と家庭状況によって必要な金額が異なるため、自分たちの状況に合わせて計算することが重要です。貯め方としては、毎月の収入から一定額を自動的に積立する方法が効果的で、預け先に関しては、安全性が高く、かつ口座引き出しがすぐできる金融商品を選択することをおすすめします。生活防衛資金を確保することで、万が一のときにも安心して生活を継続することができるでしょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
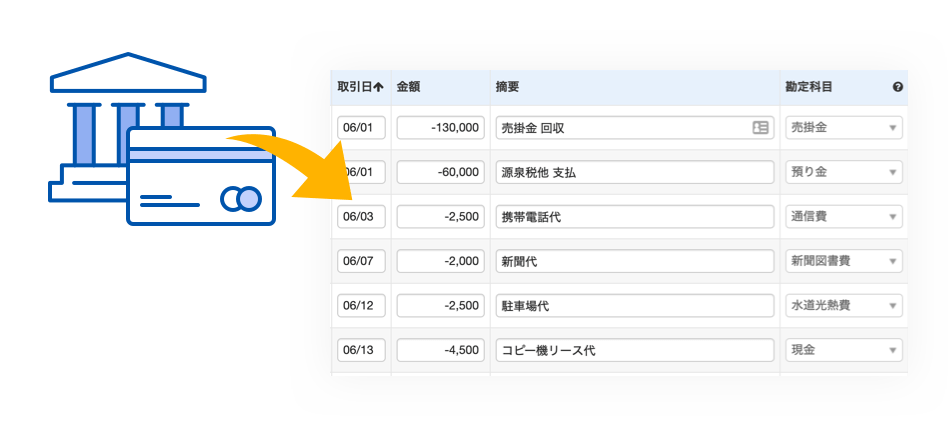
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
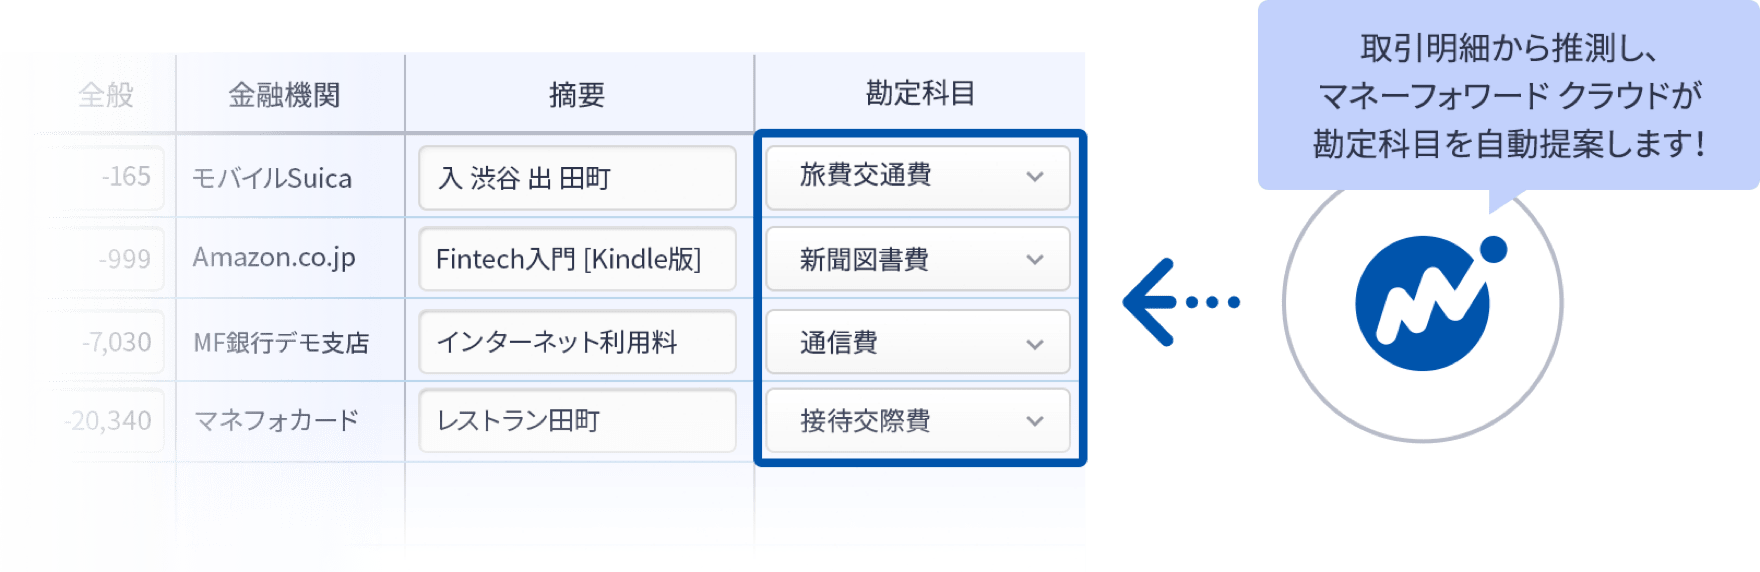
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# お役立ち情報
VISAのタッチ決済とは?対応カードや支払時の伝え方などを紹介
VISAのタッチ決済は、スーパーや交通機関などで使える非接触型の新しい決済サービスです。近年Google PayやApple Payにも対応し、より便利にりようできるようになりまし…
詳しくみる -
# お役立ち情報
楽天カードと三井住友カード(NL)の特徴を比較!自分に合うカードはどっち?
楽天カードと三井住友カード(NL)は、ポイント還元率の高さや利用のしやすさなどから、人気のクレジットカードです。それぞれ異なった特徴があるため、どちらの方がお得に使えるかは利用シー…
詳しくみる -
# お役立ち情報
住宅ローン借り換えの失敗例と成功のポイントを解説
住宅ローンの借り換えは、金利の低下や返済負担の軽減を目指す手続きですが、審査に通らない、諸費用を含めた比較が不十分、審査中に金利が変わるなどの理由で、失敗する場合があります。借り換…
詳しくみる -
# お役立ち情報
確定申告がわかるおすすめの本をご紹介
確定申告は資金的に余裕があれば税理士に頼んで作成してもらうこともできますが、まだそれほど規模が大きくない個人事業主やフリーランスの確定申告は、自分で行なわなければなりません。 そん…
詳しくみる -
# お役立ち情報
フリーランスが知るべき住民税の基本。元会社員なら「何月に退職したか」がポイント
会社員なら、住民税は基本的にお給料から天引きされます。会社が本人に代わって納税してくれるのであまり気にすることもありません。 一方、フリーランスは当然自分で支払わないといけません。…
詳しくみる -
# お役立ち情報
出産育児一時金とは?対象者や金額、手続きを解説!
出産は、人生における一大イベントであり、夫婦にとっては新しい家族の誕生というかけがえのない出来事です。 一方で、出産には一般的な通院や入院と異なり保険が適用されないため、多額の医療…
詳しくみる