
- 更新日 : 2026年11月12日
26歳の平均貯金額はどれくらい?貯金する方法は?
26歳の平均貯金額は、20代全体の金融資産保有状況から、保有世帯の中央値で約120万円(保有していない世帯を含む場合は10万円)と推測されます。理想の貯金額は収入の1〜2割程度が目安で、年収が高いほど貯蓄額も増える傾向です。貯金が苦手な人は、自動振込み、小銭貯金、家計簿、節約、副業など、無理のない方法から始めるのがおすすめです。本記事では、26歳の貯金額の目安、20代の平均年収、貯金を増やす方法を解説します。
※本記事の内容は記事作成時点の情報です。最新は、金融広報中央委員会や国税庁の公式サイトなどでご確認ください。
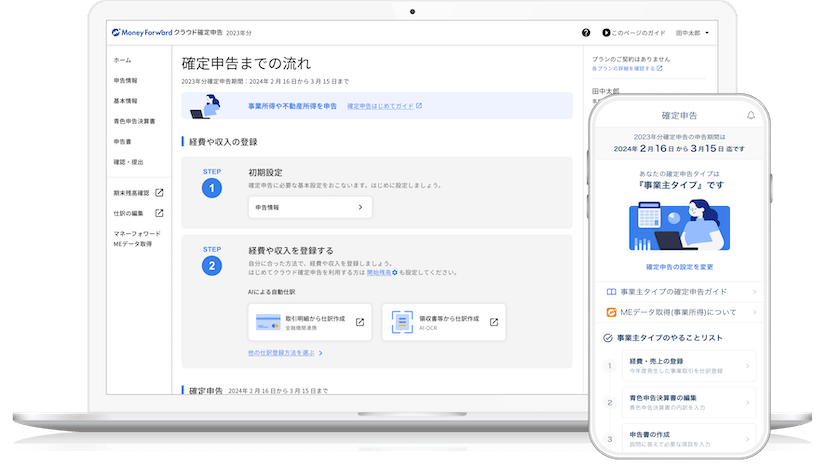
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
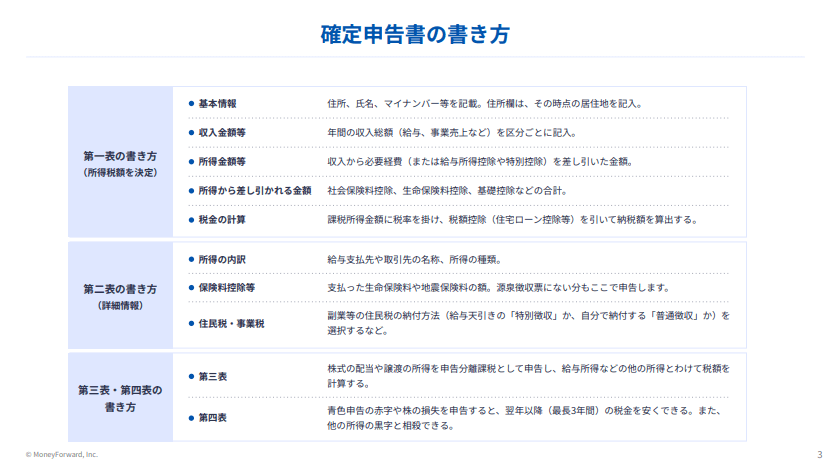
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
26歳の平均貯金額
26歳は、就職して数年経ち仕事にも慣れてきた年頃です。収入も徐々に増えてきている時期であり、貯金面でも変化のある時期と言えるでしょう。そこで、同世代の人々がどれくらい貯金しているのか、気になる方も多いでしょう。
ここでは、金融資産の保有状況をもとに、20代の平均的な貯金額や年収別の貯金額について見ていきます。26歳もその中に含まれますので、一つの目安にしてください。
20代全体の金融資産の保有状況の中央値は、金融資産を保有している場合で120万円、金融資産を保有していない世帯を含む場合で10万円となっています。
これは「家計の金融行動に関する世論調査(令和5年)」の調査にもとづいており、ここでいう金融資産とは、預貯金、株式、債券など、現金に換えられる資産のことを指します。
内訳を見ると、金融資産が100万円未満の割合が約4割を占め、次に100万円〜200万円が約2割を占めています。
一人暮らしの貯金額は、総世帯に比べて少ない傾向にあります。その主な理由は、一人暮らしでは収入源が自身の給与のみであることから収入水準が低く、また家賃などの固定費の占める割合が高いため、余裕資金が少なくなりがちであることが考えられます。
【20代の金融資産保有世帯の場合】
| 世帯 | 平均値 | 中央値 | 預貯金 |
|---|---|---|---|
| 総世帯 | 266万円 | 120万円 | 131万円 |
| 単身(一人暮らし) | 219万円 | 103万円 | 118万円 |
【20代の金融資産を保有していない世帯を含む場合】
| 世帯 | 平均値 | 中央値 | 預貯金 |
|---|---|---|---|
| 総世帯 | 151万円 | 10万円 | 75万円 |
| 単身(一人暮らし) | 121万円 | 9万円 | 65万円 |
参考:令和5年(2023年) 家計の金融行動に関する世論調査[単身世帯調査]|金融広報中央委員会
平均値と中央値の違いは、平均値は、全体の合計を世帯数で割った値で、一般的な「平均」のことを指し、中央値は、金融資産の多い順に並べた時の真ん中の値を表しています。そのため、平均値は大きな値や小さな値の影響を受けやすく、中央値の方が実感により近い値となることが多いです。
また、預貯金とは、銀行や郵便局などに預け入れたお金のことを指します。
20代の年収別の貯金額
年収によっても貯蓄額は大きく変わることがあります。ここでは、年収別の20代の平均貯蓄額について、単身世帯(一人暮らし)と二人以上の世帯に分けて見ていきます。
以下の表は、20代の年収別の金融資産保有額の中央値を示しています。
| 年収 | 二人以上世帯 | 単身(一人暮らし) |
|---|---|---|
| 300万未満 | 8万円 | 5万円 |
| 300万~500万円未満 | 10万円 | 60万円 |
| 500~750万円未満 | 70万円 | 200万円 |
| 750~1,000万円未満 | 260万円 | – |
| 1,000~1,200万円未満 | 3万円 | 3万円 |
| 1,200万円以上 | 700万円 | 220万円 |
この表から、年収が高くなるほど、平均的な貯蓄額も増加していることがわかります。
同じ年収層でも、二人以上世帯の方が単身世帯に比べて平均的な貯蓄額が高い傾向にあります。これは、二人以上世帯の方が収入が多く、支出を抑えられるため、貯蓄に回せる余剰資金が多くなるためだと考えられます。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
26歳の理想の貯金額
26歳という年齢での理想的な貯金額は、それぞれの収入、支出、そして将来の目標によって大きく変わってきます。しかし、一般的な目安としては、収入の1〜2割程度ほどの貯蓄を目指すのがよいとされています。
月収別に具体的な貯金額の目安を見てみましょう。
- 月収15万円の場合:月に5万円~3万円、年間で18万円〜36万円
- 月収20万円の場合:月に2万円~4万円、年間で24万円〜48万円
- 月収25万円の場合:月に5万円~5万円、年間で30万円〜60万円
- 月収30万円の場合:月に3万円~6万円、年間で36万円〜72万円
- 月収35万円の場合:月に5万円~7万円、年間で42万円〜84万円
これらの数値はあくまで目安であり、個々のライフスタイルや将来の目標によります。
26歳で貯金を「いくら」持っていることが理想的か、というのは一概には言えませんが、平均的には300万円前後を目安とするのがよいでしょう。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

20代の平均年収
国税庁の民間給与実態統計調査によると、20代全体の平均年収は、約349.3万円です。これは、1年を通じて勤務した給与所得者を対象にしています。
また、平均年収は、20代前半と後半で大きく変わります。20代前半の平均年収は約275.8万円で、20代後半では約391.2万円となります。
つまり、20代半ばを境にして年収が急速に上昇する傾向が見られます。
男性と女性の平均年収を見てみると、男性の平均年収が女性を上回っています。
| 年齢層 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 20~24歳 | 275.8万円 | 294.7万円 | 255.9万円 |
| 25~29歳 | 391.2万円 | 423.4万円 | 351.0万円 |
また、転職サイトdoda(デューダ)が実施した調査によれば、26歳の平均年収は全体で370万円、男性で395万円、女性で346万円という結果も出ています。
貯金が苦手な人が貯金する方法とは
貯金が苦手な人でも、貯金が全くない人でも、少しずつでも貯金を増やしていくことは可能です。
まず何よりも大切なのは、小さな一歩から始めることです。例えば、給与から1,000円や3,000円を自動的に貯金口座に振り込むなど、無理のない範囲で始めましょう。そして、目標を立て、続けることが何より重要です。毎月継続的に、貯金を続けていくことで、徐々に貯金が増えていきます。無理のない範囲で続けることがカギとなります。
以下に、貯金が苦手な人が貯金を増やすための具体的な例をいくつか紹介します。
自動振込みで貯金する
自動振込みで貯金するとは、給料が入った瞬間に一部を自動的に貯蓄口座に振り込むというものです。銀行やクレジットユニオンが提供しているサービスを活用することで可能になります。
この方法を利用することで、自分で毎回貯金をする手間を省くことができ、貯蓄を習慣化することが可能になります。また、給料が入った瞬間に貯蓄を行うため、使ってしまう前に貯蓄ができるというメリットもあります。
小銭貯金を始める
小銭貯金は、日々の生活で使わなかった小銭を貯金箱に入れていく方法です。一見すると少ない金額に思えますが、長期間続けることで意外と大きな金額になります。
まずは、小銭を入れるための貯金箱を用意します。市販の貯金箱を使うこともできますし空き瓶を利用することも可能です。
次に、財布やポケットに余った小銭を、毎日貯金箱に入れていきます。買い物の際には、できるだけ現金を使い、小銭を増やすように心掛けます。
そして、貯金箱が一杯になったら、銀行に預け入れます。これを定期的に行うことで、貯金が増えていくのを実感できます。
家計簿をつける
自分の収入と支出を把握するために家計簿をつけましょう。
これによって、お金の使い道を把握し、無駄な支出がないかを発見することができます。
家計簿をつける際は、家計管理アプリを活用すると便利です。例えば「マネーフォワード」を使えば、銀行口座やクレジットカードと連携して自動的に収支を記録し、カテゴリ別の分析も行えます。さらに月ごとの予算設定も可能です。
そして、把握した収支情報を基に、無駄な出費を削減する方法を検討しましょう。例えば外食費が多い場合は自炊に切り替える、娯楽費を抑えるなど、状況に応じた対策を立てることが重要です。
節約を心掛ける
日々の生活で無駄な出費を減らすことも、貯金を増やすための有効な方法です。以下に、具体的な節約方法をいくつか紹介します。
- 食費の節約:
外食を控えて自炊をすることで、食費を大幅に節約することが可能です。また、食材は安売りの日にまとめ買いする、余った食材は冷凍保存するなどの工夫も有効です。 - 光熱費の節約:
無駄な電気を消す、節水を心掛ける、冬は重ね着をして暖房の使用を控えるなど、生活の中での小さな工夫で光熱費を節約することができます。 - 通信費の節約:
スマホのプランを見直したり、無駄な通信費を削減することも重要です。必要以上に高いプランに加入している場合は、下げることを検討しましょう。 - 定期的な見直し:
保険やインターネットのプランなど、定期的に見直しを行い、最適なプランに変更することも大切です。 - 不要なサブスクリプションの解約:定期的に利用料が発生するサブスクリプションサービスは、使用していないのに料金が発生している場合があります。不要なサービスは解約しましょう。
このように、生活の中の様々な部分で節約に取り組むことが、着実な貯金につながります。無駄な出費を見つけ出し、継続的に見直していくことが重要です。
副業を始める
確実に貯金を増やすには、副業を始めるのも一つの手段になります。特に、自身のスキルアップを意識しながら副業に取り組むのがおすすめです。
副業を始める際は、例えば、「副業で月に2万円稼ぐ」や「新しいスキルを習得する」など、具体的な目標を立てます。その上で、本業やプライベートの時間をどのように調整するかを計画し、自分のスキルや興味に合わせて、適切な副業を選びましょう。
まとめ
26歳は、就職して数年経ち、収入も徐々に増え、貯金面でも大きな変化が起こる重要な時期です。20代全体の金融資産保有の中央値は、保有している世帯で120万円、保有していない世帯でも10万円となっています。さらに、年収によっても貯蓄額に大きな違いが見られ、年収が高いほど貯金も多くなる傾向にあります。
この26歳の時期には、理想的には年収の1~2割程度を貯金することが望ましいとされています。具体的には、月収15万円の場合は年間18万円~36万円、月収30万円の場合は年間36万円~72万円といった目安になります。ただし、これらはあくまでも一般的な目安であり、個人の生活設計やライフステージによって異なるため、自分に合った貯金目標を立てることが重要です。
一方で、貯金が苦手な人でも、自動振込みの活用や小銭貯金、家計簿の作成、無駄な支出の見直しなどの方法により、着実に貯金を増やしていくことができます。さらに、スキルアップを意識した副業にも取り組むことで、収入の増加にもつなげられるでしょう。26歳は、将来に備えた資産形成の重要性が高まる時期ですが、無理なく続けられる方法を見つけることが肝心です。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
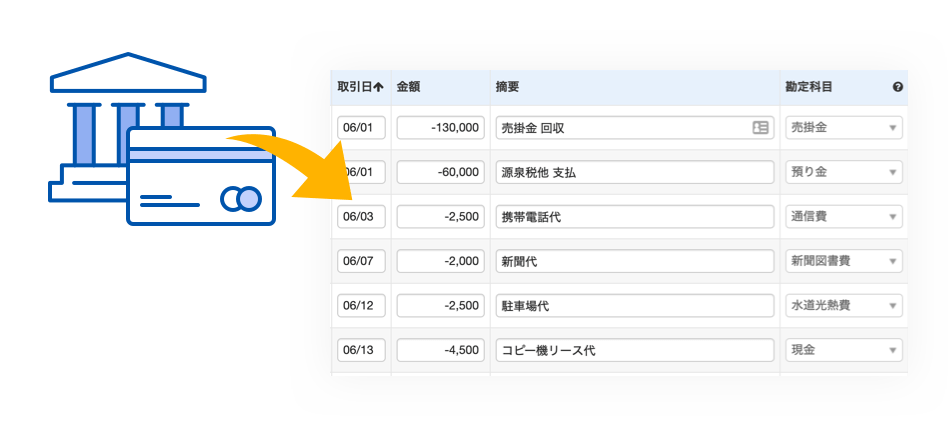
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
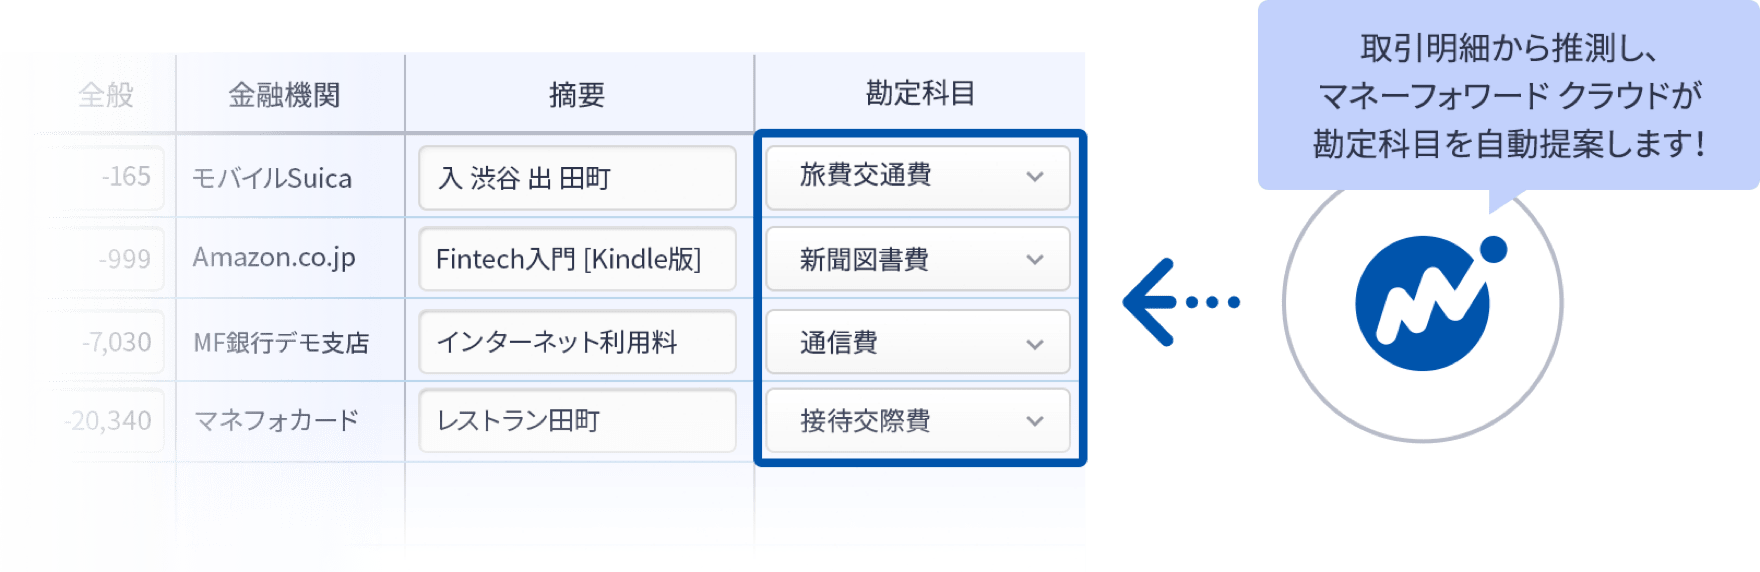
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
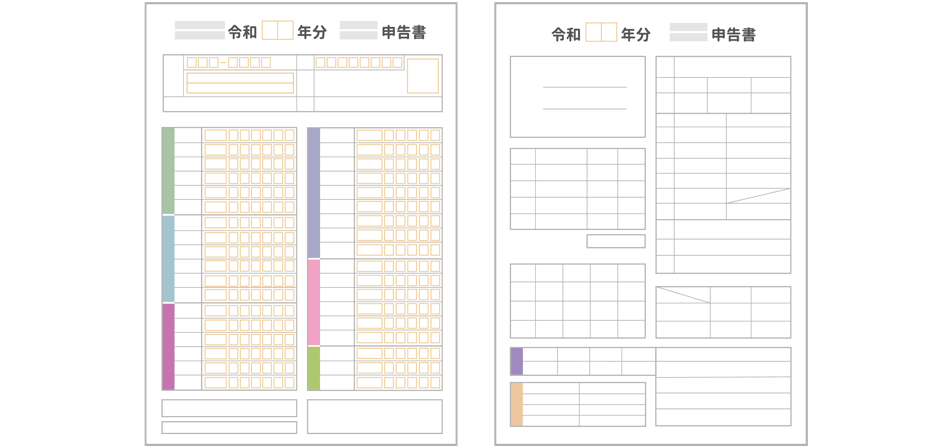
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# お役立ち情報
「住民税は2年目から」は本当?新卒会社員が知っておきたい税のしくみ
給与所得者の場合、住民税は前年の給与所得に対して課税され、その年の6月から翌年の5月にかけて給与から天引きされます。これを特別徴収といいます。 したがって、前年の給与所得がない入社…
詳しくみる -
# お役立ち情報
個人事業主の障害者雇用に使える助成金まとめ
個人事業主も障害者雇用の助成金の申し込みができます。助成金の申請は、ハローワークを通して行うのが一般的です。ハローワーク以外を通して雇用した障害者については支給の対象外となることが…
詳しくみる -
# お役立ち情報
白色申告で税務調査を受ける可能性
自分自身、青色申告事業者ではないので、税務調査なんて関係ないと思っている方もいるのではないでしょうか。 しかし、実は白色申告事業者であろうと申告納税していることに変わりはないため、…
詳しくみる -
# お役立ち情報
コロナ時代の確定申告!その給付金は課税対象?気を付けるポイントは?
コロナ対策のため、多くの給付金や補助金、助成金が支給されました。コロナ対策で支給されたお金の中には、課税対象となるものがあるので注意しておきましょう。本記事では個人事業主が受け取っ…
詳しくみる -
# お役立ち情報
【2026年】住民税における控除の種類と金額まとめ
住民税と所得税で所得控除はどう違う? 控除の種類はほぼ共通しますが、控除額は多くの項目で住民税のほうが低く設定されています。 住民税は約10%の比例税率、所得税は累進税率を採用する…
詳しくみる -
# お役立ち情報
新社会人の疑問「東京都の住民税額は区によって違う?」「新卒1年目は住民税ない?」
新年度が近づいてきました。この春から新社会人になる方は期待半分、不安半分といったところでしょうか。これからは自分でお金を稼ぎ、資産管理をしなければなりませんが、金融や税金の知識がな…
詳しくみる