
- 作成日 : 2026年11月13日
銀行カードローンのおすすめは?金利や選び方を比較して紹介
銀行カードローンは、必要な時に決められた限度額まで低い金利でお金を借りられるサービスです。消費者金融と比べて上限金利が低く、総量規制の対象外である一方、審査に時間がかかる傾向があります。「お金を借りたいけど銀行で借りられるの?」「消費者金融と何が違うの?」と疑問をもたれている方も多いでしょう。
この記事では、銀行カードローンの金利、消費者金融との違い、選び方、おすすめの5行(楽天銀行、みずほ銀行、三井住友銀行、三菱UFJ銀行、住信SBIネット銀行)の比較を解説します。
※本記事の内容は記事作成時点の情報です。最新は、各銀行の公式サイトなどでご確認ください。
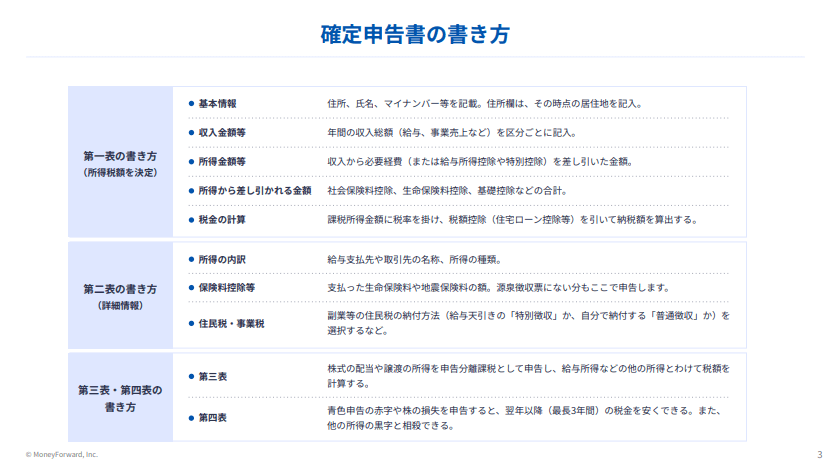
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
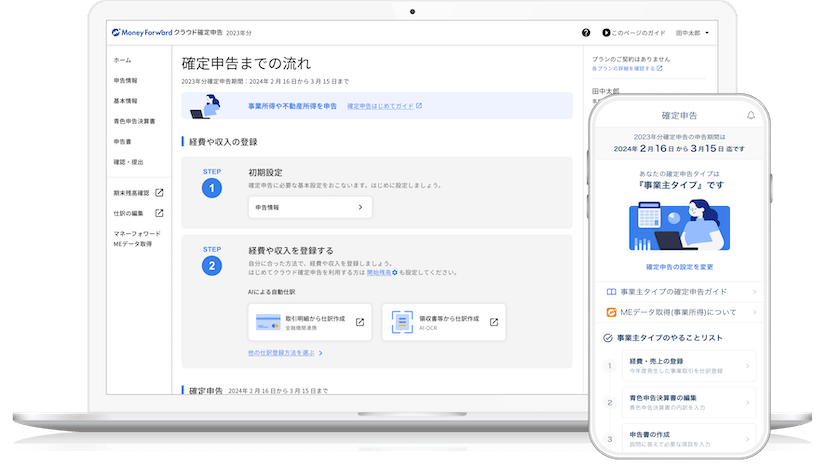
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
銀行カードローンの金利は安い?
銀行カードローンは、メガバンクや地方銀行、ネット銀行からお金を借りられるサービスです。住宅ローンや自動車ローンとは違い、借りたお金の使い道は本人の自由です。
利用上限額内であれば、専用ATMなどでいつでもお金を借りられ、分割で返済できます。
カードローンには、銀行カードローンと消費者金融カードローンがあります。上限金利は銀行カードローンが年14.0~15.0%程度、消費者金融カードローンが年18.0%程度と、一般的に銀行カードローンの方が低く設定されています。
低金利の目安はどれぐらい?
銀行カードローンの金利は、借入金額によって異なります。借入額が低いほど金利は高く、借入額が高いほど金利は低くなります。
最も低い借入額の枠は、10万円~100万円です。100万円未満で借入をした場合に、金利は最も高くなります。
100万円未満の銀行カードローンの年利は14.0~15.0%程度が一般的です。主な銀行のカードローンを比較すると(後述の「銀行カードローンおすすめ5社をランキング形式で比較」参照)、年利14.5%以下であれば、低金利であるといえそうです。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
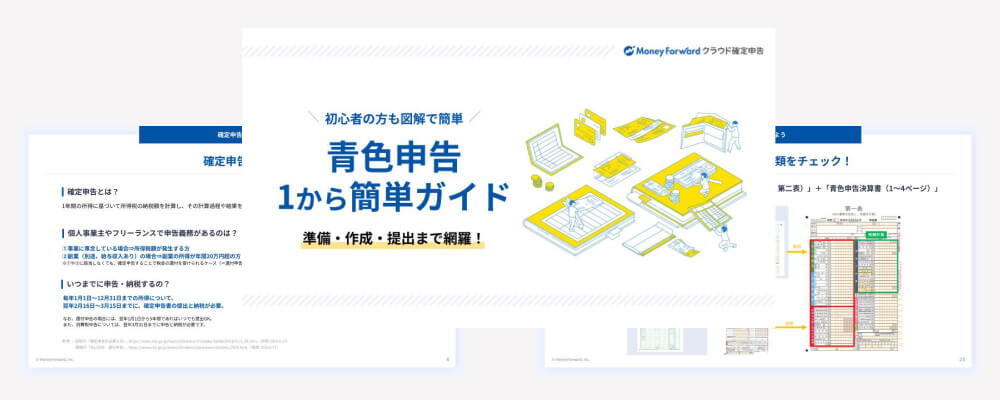
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
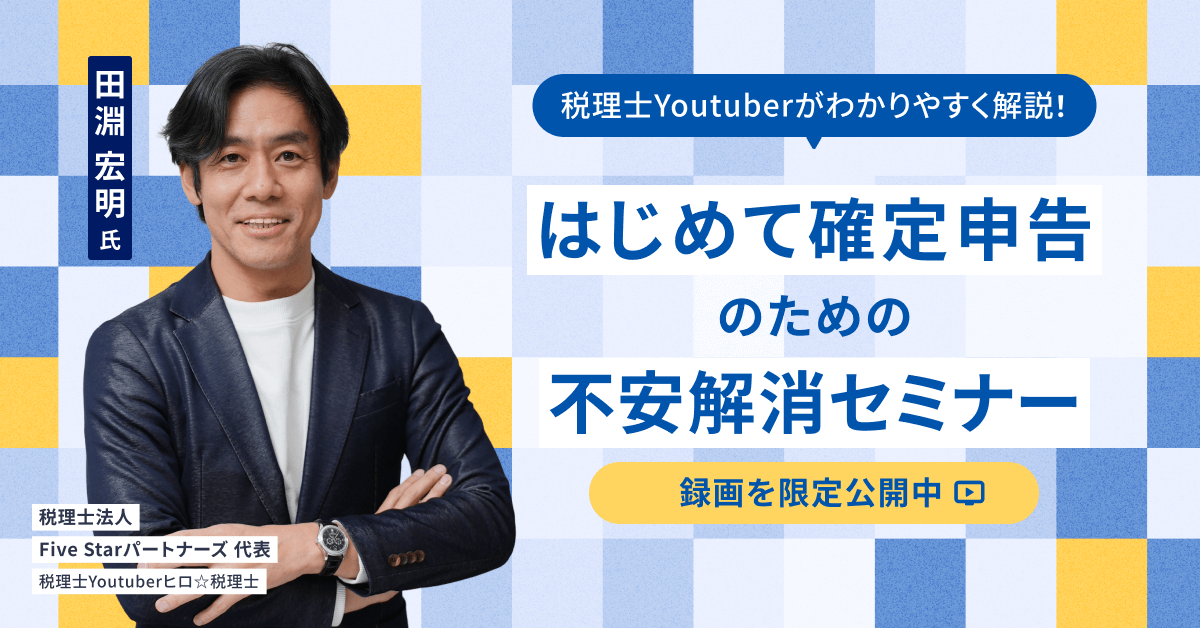
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
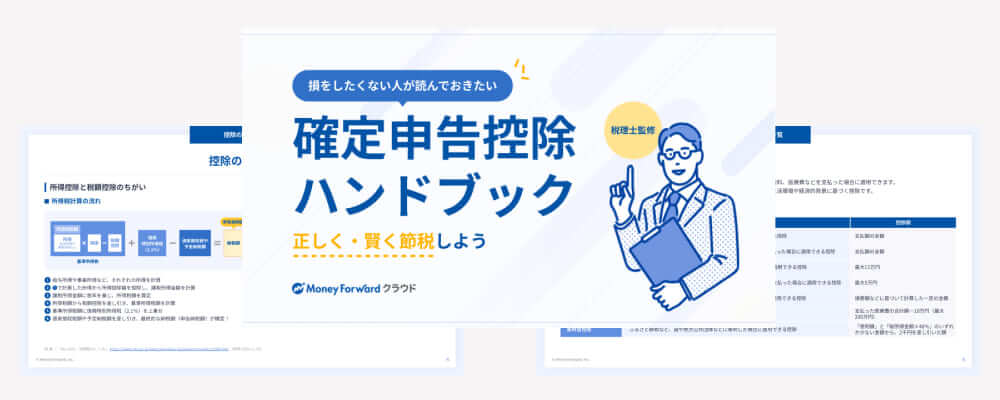
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
銀行カードローンと消費者金融との違い
銀行カードローンと消費者金融はどちらもカードローンですが、両者には大きな違いがあります。
上限金利
カードローンには、法律によって上限金利が定められており、その範囲内で各銀行や消費者金融が設定しています。
銀行カードローンの上限金利は年14.0〜15.0%程度、消費者金融カードローンの上限金利は年18.0%程度に設定されています。銀行カードローンの方が金利が低い傾向にあります。
適用される法律
銀行カードローンは銀行法、消費者金融は貸金業法が適用されます。
貸金業法では、消費者が貸金業者からお金を借り過ぎるのを防ぐために総量規制を設けています。
総量規制とは、利用者の年収の3分の1を超える金額は借りられないことを指します。消費者金融は総量規制の対象ですが、銀行カードローンは対象外です。
例えば、年収400万円の方は消費者金融では133万円(400万円÷3)までしか借りられませんが、銀行カードローンでは133万円を超えても借りられます。
ただし、銀行カードローンは消費者金融よりも厳しい審査が考えられるため、実際の借入額が高く設定できるとは限りません。
審査の厳しさ
銀行カードローンは、消費者金融よりも借入の審査が厳しい傾向にあります。
銀行カードローンは審査に時間がかかるため、最短でも申し込んだ翌営業日以降に借りられる場合が多いです。一方で、消費者金融は審査が30分前後で終わることが多く、申し込んだ当日中に借りられる可能性があります。
また、銀行カードローンから借入を行う場合は保証会社と契約をする必要があります。利用者が返済できなくなった場合は保証会社が代わりに返済し、利用者は銀行ではなく保証会社へ返済をすることになります。銀行カードローンの場合は、保証会社が審査を行います。
一方で、消費者金融は自社で保証業務を行っているため、保証会社を設けていません。保証会社による審査が行われないため、銀行カードローンよりも審査が通りやすい傾向にあります。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

おすすめの銀行カードローンの選び方は?
銀行カードローンを選ぶ際には以下のようなポイントに注目しましょう。
金利の安さ
最も気になるのが金利の安さでしょう。銀行カードローンの金利は、どの銀行を選んでもおおよそ1%以下の金利差になりますが、借入をする金額や返済期間によってはわずかな金利差でも利息が大きく変わってくることがあります。
同じような条件であれば、0.1%でも金利の安い銀行を選ぶといいでしょう。
銀行口座を持っているか
銀行口座を持っているかどうかも大きなポイントです。すでに口座を開設している銀行であれば、カードローンの申込がスムーズだったり、金利が安くなったりするメリットがあります。
まずは自分の利用している銀行がどのようなカードローンのサービスを提供しているかを確認してください。
お金を借りていることが周囲にばれない
銀行カードローンを利用する時には、本人確認や在籍確認が必要です。本人確認は書類提出やネットでの手続ですが、在籍確認は電話で連絡があります。
カードローンの利用が周囲に知られたくない方は、本人の携帯電話に連絡するなど、配慮をしてくれる銀行を選ぶといいでしょう。
銀行カードローンおすすめ5社をランキング形式で比較
以下に、おすすめの銀行カードローン5社をランキング形式でまとめました。銀行カードローン選びの参考にしてください。
| 楽天銀行 | みずほ銀行 | 三井住友銀行 | 三菱UFJ銀行 | 住信SBIネット銀行 | |
|---|---|---|---|---|---|
| 金利 | 年1.9〜年14.5% | 年2.0~年14.0% | 年1.5~年14.5% | 年1.8~年14.6% | 年2.49~年14.79% |
| 審査期間 | 最短当日 | 最短当日 | 最短当日 | 最短即日 | 仮審査通過後、本審査に数日かかる |
| 無利息期間 | 30日間 ※楽天銀行口座と楽天銀行スーパーローンを同時に新規契約した方。初回の借入のみが対象。 |
なし | なし | なし | なし |
| 借入限度額 | 10~800万 | 10~800万 | 10~800万 | 10~500万 | 10~1,000万 |
| Web申込 | 〇 | ○ | ○ | ○ | ○ |
楽天銀行
一番のおすすめは楽天銀行です。
楽天銀行カードローンには以下の特徴があります。
- 30日間利息が発生しない(条件あり)
- 楽天会員のランクにより審査が優遇される可能性あり
- 入会時に楽天1,000ポイントがプレゼントされる
楽天銀行では、借入から30日間は利息が発生しません(※楽天銀行口座と楽天銀行スーパーローンを同時に新規契約した方。初回の借入のみが対象)。1ヶ月程度で完済できる見込みがあれば、借入した分だけを返済するだけで、利息を支払わずに済みます。
また、2024年2月29日まで金利が半額になるキャンペーンを実施しています。2024年1月12日までに新規入会した方は金利が0.95〜7.25%になります。
楽天カードをすでに持っている方は審査が通りやすかったり、楽天ポイントがもらえたりするので、楽天市場などを利用する方におすすめです。
みずほ銀行
次におすすめしたいのが、みずほ銀行です。
みずほ銀行カードローンは以下の特徴があります。
- 100万円までの借入が金利14%
- 提携コンビニATMの利用手数料が無料
- 住宅ローンとの併用で金利0.5%引き
みずほ銀行のカードローンは、10万~100万円の金利が14%と低めに設定されています。数十万円の少額でお金を借りたい人には利息の負担が軽くなるのでおすすめです。
全国の提携コンビニのATMで利用しても手数料がかかりません(みずほマイレージクラブに入会し、月末のカードローン借入残高がある方)。
また、みずほ銀行の住宅ローン契約中の方は、金利が年間0.5%引きになり最大年利13.5%でお金を借りられます。
三井住友銀行
次は三井住友銀行です。
三井住友銀行カードローンは以下の特徴があります。
- 三井住友銀行の口座がなくても利用可能
- 三井住友銀行ATMや提携コンビニATMを通した借入や返済にかかる手数料は無料
三井住友銀行のカードローンは、口座がなくても借入の申込が可能です。
普通預金口座を持っていれば、普段利用しているキャッシュカードでお金を借りることができます。手続の手軽さが便利だといえます。
三菱UFJ銀行
三菱UFL銀行のサービスも特徴的です。
三菱UFJ銀行カードローンには以下の特徴があります。
- 三菱UFJ銀行の口座がなくても利用可能
- 三井住友銀行ATMや、提携コンビニATMを通した借入や返済にかかる手数料は無料
- 月々の返済額は1,000円から設定可能
- 返済期日や返済方法が豊富
返済期日は毎月指定日に返済もしくは35日ごとに返済、返済方法は口座引き落としまたはATM、振込から選べます。毎月の返済額も1,000円から設定可能なので、マイペースにお金を返したい方におすすめです。
住信SBIネット銀行
最後に住信SBIネット銀行を紹介します。
住信SBIネット銀行カードローンは以下の特徴があります。
- 申込から返済までスマホでできる
- 借入限度額は最大1,000万円
- 条件を満たしたら最大金利0.6%引き
住信SBIネットの銀行カードローンは、申込、借入、返済がすべてスマホで手続できます。
ミライノ カード(JCB)を保有し住信SBIネット銀行を引き落とし口座に設定すると、年0.1%金利が引き下げられます。また、SBI証券口座を所有し住信SBIネット銀行の住宅ローン残高がある方は、年0.5%金利が引き下げられます。いずれの条件も満たす方は、最高年利14.19%でお金を借りられます。
銀行カードローンを選ぶ際の注意点
銀行カードローンを選ぶ際には、いくつかの注意点があります。どこから借入をすべきか選ぶに当たって、以下のポイントを押さえておきましょう。
希望どおり借入できるとは限らない
すべての銀行に共通することですが、銀行カードローンの申込をすると、申し込んだ人の返済能力が審査されます。年収、連続勤務年数、年齢などによって借入限度額は左右されます。
また、これまでに他の金融機関で融資を受けており、そこで幾度か延滞したことがあると、融資額が低くなったり、審査に通らなかったりする可能性があります。
銀行によっては、すでに口座開設をしていれば、利用状況によっては審査で優遇してもらえる可能性があるため、お手持ちの口座の銀行を検討してみるといいでしょう。
利息はいつから発生するか
利息がいつの時点から発生するのかを確認しておきましょう。
中には、借入から利息が発生するまでの一定期間に利息が発生しない銀行があります。利息が発生するまでに完済できれば、借りた金額を超えて返済する必要がありません。
無利息期間までに完済ができなくても、利息発生日の時点でいくらか返済しておくことで利息を最小限に抑えることができます。
融資の早さ
借入が必要になっている時は、すぐに支払いをしなければならない状況になっているものです。
その点、即日借入ができるかどうかは、銀行カードローンを選ぶ際の大きなポイントとなるでしょう。
銀行カードローンの金利は安めでも借り過ぎには注意
銀行カードローンは、銀行から担保なしでお金を借りられるサービスです。
消費者金融との違いは、上限金利が低いこと、審査が厳しいこと、適用される法律が異なること、などです。
銀行カードローンの金利やサービス内容は、銀行によっても違いがあります。上限金利は年14.0~15.0%の範囲で、若干の差となっていますが、無利息期間があったり、条件によっては金利が低くなったりと、銀行ごとにサービス内容に特徴があります。
ご自身の状況に応じて、有利な銀行カードローンを選択しましょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
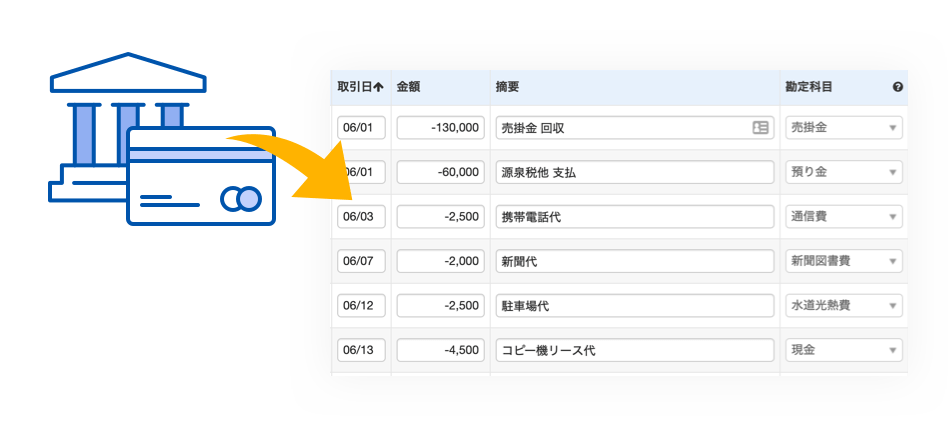
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
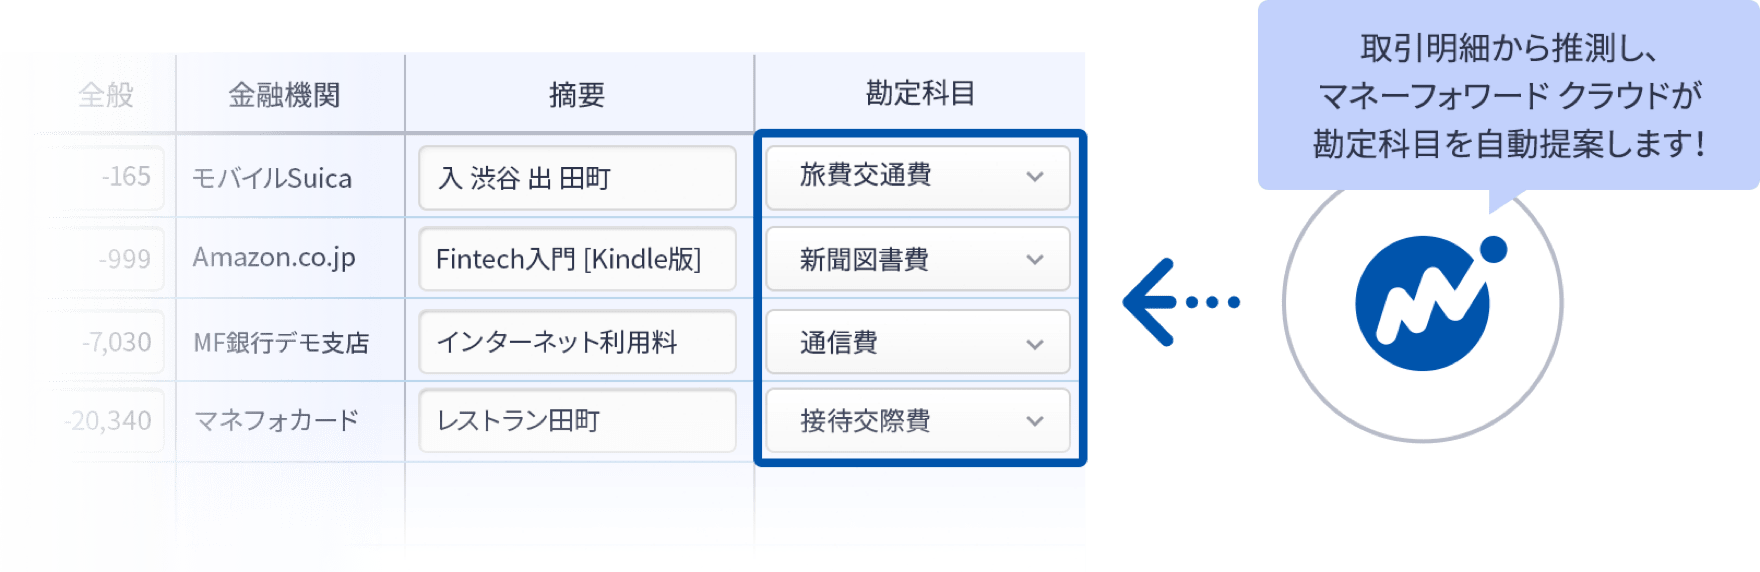
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
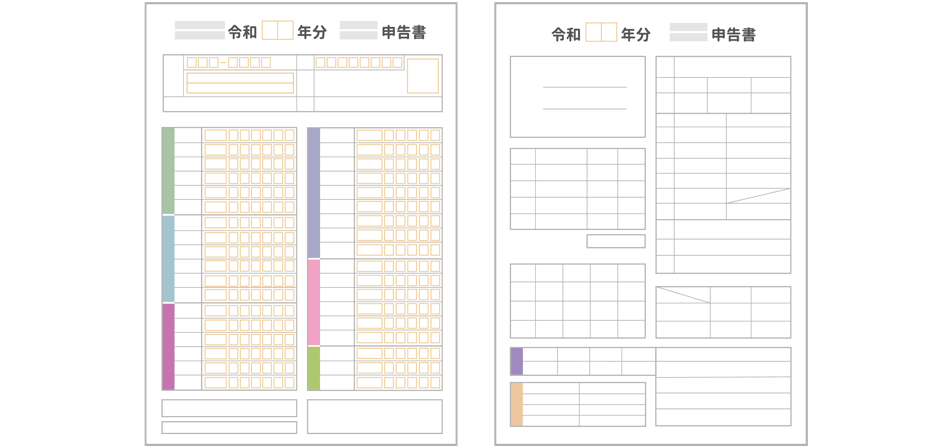
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# お役立ち情報
確定拠出年金とは?個人型(iDeCo)と企業型の違いや制度の活用法を解説
年金と聞くと国民年金や厚生年金が頭に浮かびますが、日本には確定拠出年金(401k)と呼ばれる2001年から運用が開始された個人型( iDeCo)や企業型(DC)の私的年金があります…
詳しくみる -
# お役立ち情報
保険の節税効果とは?個人事業主と法人が節税に活用できる保険まとめ
保険は、非常事態の備えとして必要です。でも、いざというときにしか使えないと思っていませんか?実のところ保険は、節税にも一役買っています。 控除とは、課税所得から差し引くことが認めら…
詳しくみる -
# お役立ち情報
個人事業主が設備投資に使える補助金、助成金一覧まとめ【2025年】
国や自治体から給付される補助金や助成金は、その時々の国の政策に基づくため、年度によって募集状況が変わります。この記事では、設備投資に特化し、2025年において個人事業主が利用できる…
詳しくみる -
# お役立ち情報
学生のアルバイト・業務委託の確定申告と勤労学生控除を解説!
学生のアルバイト、所得税や親の扶養はどう変わる? 令和8年度の税制改正で控除が引き上げられ、学生に所得税がかかる年収の目安が上がりました。 源泉徴収されていれば原則不要だが、副業所…
詳しくみる -
# お役立ち情報
過去の確定申告書の控えを閲覧したい! 紛失して再発行するには?
過去の所得を知りたい場合や、確定申告書の控えを無くしてしまった場合は、確定申告書を提出した税務署に所定の手続きを行うことで、過去の所得情報を入手することができます。 この記事では、…
詳しくみる -
# お役立ち情報
できればお世話になりたくない、被災したら受け取れる災害弔慰金について解説
いくら備えていても避けられないもの、それが自然災害です。 2011年の東日本大震災をはじめとして、熊本の地震や広島の豪雨、巨大台風など、近年は死者・行方不明者を出す自然災害が相次い…
詳しくみる