
- 更新日 : 2026年10月5日
源泉所得税の納付書の書き方とは?記入例・提出期限・2026年9月の様式変更まで解説
源泉所得税の納付書(所得税徴収高計算書)は、所得の種類ごとに様式を選び、支払年月日・人員・本税額・徴収義務者情報を順に記入して期限内に納付します。
- 様式は所得の種類ごとに10種類前後ある
- 原則の納付期限は徴収した翌月10日まで
- 2026年9月24日から様式がA4単票式に変更
Q. 納期の特例を使うと納付はいつになる?
A. 常時10人未満の事業主は年2回(1〜6月分:7月10日、7〜12月分:翌年1月20日)にまとめられます。
源泉所得税は、給与や報酬の支払者が支払額から源泉徴収して国に納付する所得税です。納付の際は、所得の種類ごとに異なる納付書(所得税徴収高計算書)を使用します。本記事では、納付書の種類や書き方、納付期限、そして令和8年9月に予定されている様式変更まで、最新情報を踏まえて解説します。
源泉所得税の納付書(所得税徴収高計算書)とは?
源泉所得税の納付書とは、会社などの給与や報酬の支払者が、支払額の中から源泉徴収した所得税を国に納付する際に使用する書類です。正式名称は「所得税徴収高計算書」で、対象となる所得の種類によって使用する様式が異なります。
この書類は、単に税額を記載するだけでなく、税務署が源泉徴収義務者ごとの納付状況を管理するための重要な資料にもなっています。記載を誤ると照合に時間がかかるため、区分ごとの正しい様式を選ぶことが第一歩です。
所得税徴収高計算書にはどのような種類がある?
所得税徴収高計算書は、源泉徴収の対象となる所得の種類ごとに様式が分かれています。代表的なものは以下の通りです。
| 様式の名称 | 主な対象所得 |
|---|---|
| 給与所得・退職所得等の所得税徴収高計算書(一般用・納期特例用) | 給料、賞与、退職金、税理士・弁護士・社会保険労務士など一定の資格を持つ個人への報酬 |
| 報酬・料金等の所得税徴収高計算書 | 原稿料、翻訳料、デザイン料、講演料など個人への報酬・料金 |
| 利子等の所得税徴収高計算書 | 利子等、一定の投資信託の収益の分配、特定受益証券発行信託の収益の分配、匿名組合契約等に基づく利益の分配など |
| 配当等の所得税徴収高計算書 | 配当等(一定の投資信託等の収益の分配を除く)など |
| 定期積金の給付補てん金等の所得税徴収高計算書 | 定期積金の給付補てん金等 |
このほかにも非居住者・外国法人の所得についての計算書など、合計10種類前後の様式が用意されています。自社が支払う所得の種類に合った様式を選ぶことが、正しい納付の第一歩です。
この記事をお読みの方におすすめのガイド4選
この記事をお読みの方によく活用いただいている人気の資料・ガイドを紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
人事・労務の年間業務カレンダー
毎年大人気!人事労務の年間業務を月別にまとめ、提出や納付が必要な手続きを一覧化しました。
法改正やシーズン業務の対応ポイントについて解説するコラムも掲載していますので、毎月の業務にお役立てください。
所得税・住民税の課税・非課税ルール
所得税や住民税の課税・非課税の判断は、正確な給与計算の根幹となる重要な要素です。
本資料では、給与担当者が実務で迷いやすい項目を中心に、課税・非課税のルールを体系的に整理し、業務上の注意点についても解説します。
扶養人数別の所得税早見表
所得税額は給与額や扶養親族の人数によって細かく変動します。毎月の給与計算で、正しい税額を算出できているか不安になることはありませんか?
計算ミスは給与の修正対応など無駄な業務を生んでしまいます。給与額と扶養人数を照らし合わせるだけで税額がわかる本資料を、計算時の確認用としてお使いください。
賞与の所得税計算早見表
年数回しかない賞与計算は、毎月の給与計算に比べて手続きを間違いやすい業務です。特に所得税は前月の給与額を基準にするなど特殊な算出が必要なため、計算ミスが起こりかねません。
複雑な計算や表の確認作業を効率化できる本資料で、ミスのない正確な賞与計算を行いましょう。検算用としても便利です。
所得税徴収高計算書(一般用)はどう書けばいい?
給与所得・退職所得等の所得税徴収高計算書(一般用)は、支払年月日から徴収義務者情報まで、順を追って記入すれば迷わず作成できます。納期の特例を申請している場合は様式が異なるため注意してください。
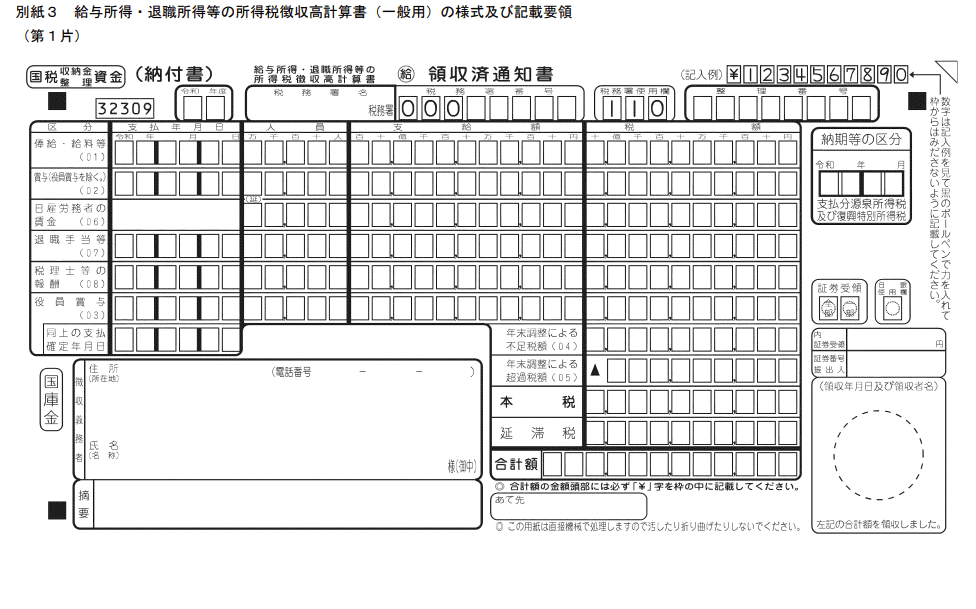
引用:給与所得・退職所得等の所得税徴収高計算書(一般用)の様式及び記載要領|国税庁
STEP1:支払年月日・税務署名・人員
「支払年月日」には、給料や賞与、退職手当、税理士等の報酬・料金など、該当する区分ごとに実際に支払った年月日を記入します。「税務署名」は所轄の税務署名を、「人員」には各月に実際に給与等を支払った人数を記入します。
STEP2:整理番号(お問い合わせ番号)
「整理番号」は、所轄の税務署が会社ごとに割り当てる番号で、税務署から送付された納付書にすでに印字されている場合は記入不要です。新設した会社や納税地を移転したばかりで番号が不明な場合は、税務署に問い合わせて記入します。
なお、令和8年9月24日以降に税務署窓口で配付される新様式では、この欄の名称が「整理番号(8桁)」から「お問い合わせ番号(13桁)」に変わります。お問い合わせ番号も税務署送付分にはあらかじめ印字されるため、基本的に自社で記入する必要はありません。
STEP3:納期等の区分と本税
「納期等の区分」には、給料や賞与、退職手当、税理士等の報酬・料金が実際に支払われた年月を記入します。「本税」には、源泉徴収した所得税と復興特別所得税の合計額を記入します。
平成25年から、給与や賞与には復興特別所得税が上乗せされており、源泉徴収税額は「給与所得の源泉徴収税額表」を使って求めます。この表には月額表、日額表、賞与に対する源泉徴収額の算出率の表があります。
給与が毎月支払われる場合(半月ごとや半年後の支払いも含む)は月額表、日給や週給、日割り計算の場合は日額表、ボーナス支給時は賞与に対する源泉徴収額の算出率の表を使用します。
参考:給与所得の源泉徴収税額表(令和8年分)|国税庁、賞与に対する源泉徴収税額の算出率の表(令和8年分)|国税庁
税額表の甲欄・乙欄はどう使い分ける?
「給与所得者の扶養控除等(異動)申告書」が提出されている場合は甲欄を、提出されていない場合は乙欄(日雇いの場合は丙欄)を使用します。
税額表を参照する際は、給与や報酬の合計額から社会保険料を差し引いた金額を用います。まず扶養控除申告書に記載された扶養人数で横軸を、給与総額から社会保険料を差し引いた金額で縦軸を決定し、交わった箇所が源泉徴収税額です。
令和9年分以後は防衛特別所得税の創設に注意
令和9年(2027年)分以後は、新たに防衛特別所得税(税率1.0%)が創設され、基準所得税額に対して1.0%が課されます。一方、復興特別所得税の税率は2.1%から1.1%へ引き下げられます。合計の付加税率は引き続き2.1%で変わらないため、当面の源泉徴収額そのものが大きく変わるわけではありません。
ただし、納付書の「納期等の区分」欄の表記が「源泉所得税、復興特別所得税及び防衛特別所得税」に変わる予定であり、令和8年12月以前に生じた所得については防衛特別所得税を含まないため「源泉所得税及び復興特別所得税」と読み替える必要があります。実務上は、令和9年分の給与計算開始前に社内の給与計算ソフトや納付書運用を確認しておくと安心です。
合計額と徴収義務者欄の記入方法
本税に延滞税がある場合は、これを含めた金額を「合計額」に記入します。金額の前には円マークを付ける必要があります。「徴収義務者」欄には、源泉徴収義務者の住所・氏名等を記入します。前述の新様式では、この欄に郵便番号とフリガナの記載欄が追加される予定です。
年末調整を行った場合の納付書の書き方は?
年末調整を行った月分の所得税徴収高計算書には、通常の記入に加えて過納額・不足額の精算内容を記載します。
従業員から徴収した不足額が生じたときは「年末調整による不足税額」欄に、所得税を納め過ぎて還付した場合はその金額を「年末調整による超過税額」欄に記入します。年末調整をした月で精算しきれなかった分は、翌月・翌々月に繰り越して精算します。
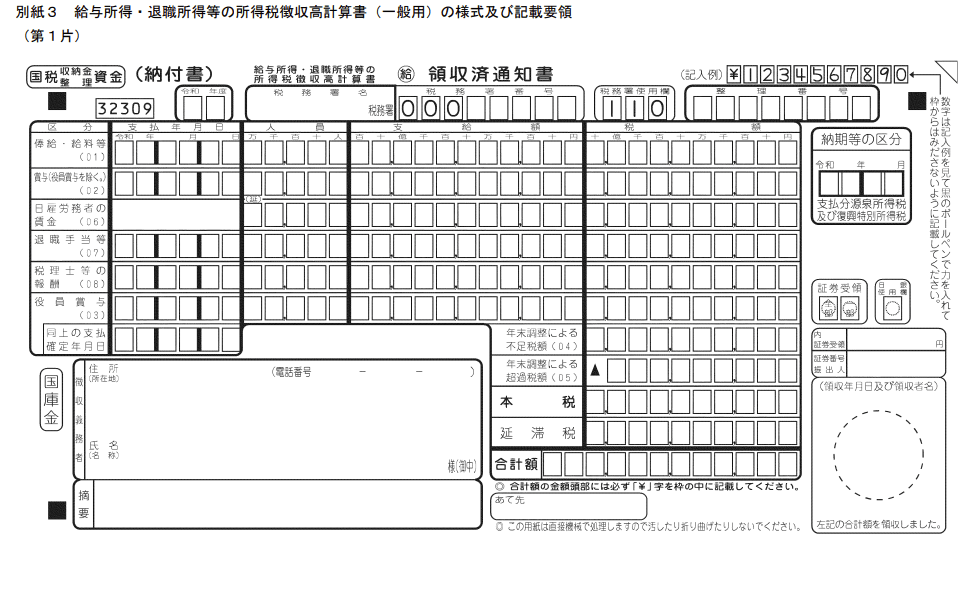
引用:給与所得・退職所得等の所得税徴収高計算書(一般用)の様式及び記載要領|国税庁
源泉所得税の納付期限はいつまで?
源泉所得税は、原則として徴収した月の翌月10日までに納付する必要があります。小規模な事業者には、この負担を軽減する納期の特例制度が用意されています。
原則の納付期限は翌月10日
給与や報酬の支払者が従業員などから徴収した源泉所得税は、原則として徴収した月の翌月10日までに納付しなければなりません。納付期限が土日祝日に当たる場合は、その翌営業日が期限となります。
納期の特例を使うと納付期限はどうなる?
給与の支給人員が常時10人未満の事業主は、税務署に「源泉所得税の納期の特例の承認に関する申請書」を提出することで、納付を年2回にまとめられます。
| 対象期間 | 納付期限 |
|---|---|
| 1月から6月に源泉徴収した分 | 7月10日 |
| 7月から12月に源泉徴収した分 | 翌年1月20日 |
対象となるのは給与・退職手当と、税理士・弁護士・司法書士など一定の資格者への報酬から源泉徴収した所得税に限られます。原稿料やデザイン料などの報酬・料金は特例の対象外のため、毎月納付が必要な点に注意してください。
参考:No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例|国税庁
所得税徴収高計算書(納付書)はどこで入手し、どう提出する?
納付書は所轄の税務署で入手できるほか、e-Taxを利用すれば紙の納付書を使わずに提出・納付が完結します。
納付書の入手方法と金融機関での納付方法
納付の際に使用する所得税徴収高計算書は、管轄の税務署で入手できます。税務署が遠方の場合は郵送で取り寄せることも可能です。記入後は、金融機関または税務署の窓口に持参して源泉所得税を納付します。
e-Taxを使った納付方法
e-Tax(国税電子申告・納税システム)を利用すれば、所得税徴収高計算書を紙で作成することなく、金融機関に出向かずにオンラインで申告と納付を完結できます。スマートフォンやタブレット端末からでも手続きが可能なため、事務負担を軽減したい担当者には特におすすめです。
【2026年9月最新】所得税徴収高計算書の様式はどう変わる?
国税庁は令和8年9月24日以降、税務署窓口で配付する所得税徴収高計算書(納付書)の様式を変更すると発表しています。記載項目とサイズの両面で変更があるため、事前の確認が欠かせません。
記載内容
主な変更点は次の3つです。整理番号(8桁)がお問い合わせ番号(13桁)に変わり、税務署から送付される分にはあらかじめ印字されます。「納期等の区分」欄などに元号の記載欄が追加され、「徴収義務者」欄には郵便番号とフリガナの記載欄が追加されます。
用紙サイズ
税務署窓口で配付される納付書は、現行のA4三つ折りサイズ程度の複写式から、A4サイズの単票式に変更される予定です。ただし、年末調整の時期に税務署から送付される納付書は、引き続き複写式が使用されます。
単票式は複写式ではないため、税額などの記載事項を3片それぞれに記入する必要があります。この負担を軽減するため、国税庁は記載事項を市販のプリンターで一括印字できるツールをホームページに掲載する予定です。新様式左側の二次元コードは税務署内部の手続き用であり、読み取って納付することはできません。単票式の用紙は切り離さずに金融機関等へ提出してください。
いつまで旧様式を使える?
現行様式(整理番号欄付きの複写式)は、令和10年9月頃まで引き続き使用できる見込みです。切り替え時期に社内で混乱が生じないよう、経理・総務担当者間で早めに情報共有しておくとよいでしょう。
源泉所得税の納付手続きを正しく行うために
源泉所得税の納付書(所得税徴収高計算書)は、所得の種類ごとに正しい様式を選び、区分・税額・徴収義務者情報を正確に記入したうえで、期限内に納付することが重要です。令和8年9月24日からは様式が一部変更されるため、整理番号からお問い合わせ番号への変更点や新しい記載欄を早めに確認し、最新のルールに沿って手続きを行いましょう。
よくある質問
所得税徴収高計算書とは?
給料や賞与、税理士や司法書士に支払った報酬等から天引きした源泉所得税を、国に納めるときに使用する納付書です。詳しくはこちらをご覧ください。
支払い内容によって計算書の種類は変わる?
「給与所得・退職所得等の所得税徴収高計算書」「利子等の所得税徴収高計算書」「配当等の所得税徴収高計算書」など、支払い内容に応じた計算書があります。詳しくはこちらをご覧ください。
給料から天引きする所得税の求め方は?
給料の支払サイクルや扶養人数、社会保険料等控除後の給与の支給額などを「月額表」「日額表」にあてはめて求めます。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 給与計算
定額減税には手続きが必要?従業員と担当者両方の観点から解説
令和6年度税制改正に基づき、6月以降に支払われる給与等で所得税や住民税の定額減税が行われます。定額減税にあたり、従業員においては手続きは不要ですが、労務(給与)担当者においては新た…
詳しくみる -
# 給与計算
有給休暇の給料はいくら支払う?賃金3つの計算方法と買取できる例外を解説
有給休暇は給与が発生する休暇のため、正確に給与計算を行い、支給しなくてはいけません。有給休暇の給与の計算方法や付与要件、パートやアルバイトの有給休暇の条件などについてまとめました。…
詳しくみる -
# 給与計算
横浜市の給与計算代行の料金相場・便利なガイド3選!代表的な社労士事務所も
横浜市は日本有数の大都市であり、多様な産業が集積するビジネスの中心地です。そんな横浜市で事業を展開する企業にとって、給与計算は欠かせない重要な業務ですが、正確性と効率性を保つために…
詳しくみる -
# 給与計算
給与計算は初心者でも簡単にできる?基礎知識や重要な3つのポイント!
一見難しそうに思える給与計算ですが、初心者でもポイントを押さえ、全体の流れを把握することで比較的簡単に行うことができるでしょう。今回は、初心者が給与計算をするために必要な基礎知識や…
詳しくみる -
# 給与計算
香川県の給与計算代行の料金相場・便利なガイド3選!代表的な社労士事務所も
香川県でビジネスを展開する企業にとって、給与計算は従業員の満足度と企業の信頼性を左右する重要な業務です。しかし、税務や社会保険の複雑な手続きを自社で管理するのは大きな負担となります…
詳しくみる -
# 給与計算
6月以降に中途入社した従業員の定額減税はどうなる?
定額減税は、従業員の税負担を軽減するための重要な制度です。しかし、6月以降に中途入社した従業員に対しては、月次減税が適用されないため、特別な対応が必要となります。 本記事では、6月…
詳しくみる