
- 更新日 : 2026年10月22日
金融機関の電子契約サービスとは?対象の融資取引や手数料、利用までの流れを解説

金融機関の中には、電子契約サービスを提供している企業もあります。主な金融機関としては、三井住友銀行やみずほ銀行、横浜銀行などです。
本記事では、金融機関が提供する電子契約サービスについて解説します。あわせて、金融機関の電子契約サービスで対象となる融資取引や金融機関の電子契約サービスを利用するまでの流れについて紹介するのでご参照ください。
<関連記事>
▶電子契約システムとは?導入メリットや注意点を種類別に解説
▶電子契約とは?仕組みやメリット、法的有効性について解説
<サービス資料>
▶マネーフォワード クラウド契約の詳細はこちら
▶マネーフォワード クラウドAI契約書レビューの詳細はこちら
金融機関の電子契約サービスとは
金融機関の中には独自の電子契約サービスを提供している企業もあります。導入内容は各金融機関によって異なりますが、法人向けの融資や住宅ローン手続きにおいて電子契約サービスを導入しています。
ここでは、以下の3つの金融機関の電子契約サービスを紹介します。
- 三井住友銀行
- みずほ銀行
- 横浜銀行
三井住友銀行の電子契約サービス
三井住友銀行では、資金調達において電子契約サービスを導入しています。三井住友銀行の提供する電子契約サービスでは、お客様のパソコンから法人向けインターネット窓口「ValueDoor」を通じて、特殊当座借越や証書貸付などの電子契約のほか、契約内容の確認が実施可能です。
ValueDoorを通じて電子契約サービスにログインすることで融資契約手続きを実施します。契約書の受け渡しが不要のため、銀行営業時間に関係なく自分のタイミングで契約手続きが行える点はメリットです。
また、電子署名の暗号技術により署名の偽造ができないようになっているほか、契約内容の改ざんも検知可能で高いセキュリティを誇ります。契約を行った人や契約内容、時間などが電磁的に記録されるため、真正性も確保されるようになっています。
対象になる取引は、金銭消費貸借約定書や特殊当座借越契約書など三井住友銀行の融資取引に関する書類です。
サービス開始にあたっては、申込書に必要事項を記載し銀行担当者に提出するだけです。電子契約サービスの初期契約料・月額基本手数料は無料です。
電子契約サービスを利用するには別途ValueDoorの契約が必要ですが、こちらの利用料金も無料となっています。
【利用可能時間】
月曜日~土曜日 8:00~23:30
日曜日 8:00~18:30
【利用できない時間】
月曜日~土曜日 23:30~翌日8:00
日曜日 18:30~翌日8:00
1月1日 0:00 ~ 1月4日 8:00
5月3日 0:00 ~ 5月6日 8:00
みずほ銀行の電子契約サービス
みずほ銀行でも、法人向けに資金調達に関する支援として電子契約サービスを提供しています。みずほ電子契約サービスは、みずほ銀行と大日本印刷株式会社が共同開発したサービスです。
お客様に融資を実行する際に、お客様の捺印やみずほ銀行との契約書授受をインターネット上で完結させるもので、契約書のペーパーレス化や銀行営業日や営業時間、場所を問わない契約締結が可能になるとしています。
また、みずほ銀行が独自の認証局を立ち上げて、認証局が発行した電子証明書を活用して契約締結を実施する点も特徴です。
対象となる取引は、以下のとおりです。
- 証書貸付
- 特別当座貸越(極度内でのお借入を含む)
- 保証
- 銀行取引約定書 など
サービス開始にあたっては、「みずほ電子契約サービス申込書」に必要事項を記載し取引のあるみずほ銀行担当者に提出するだけです。なお、サービス利用にかかる初期費用・月額利用料は無料となっています。
【利用可能時間】
毎日 8時00分~21時00分
横浜銀行の電子契約サービス
横浜銀行では、事業性融資向けに電子契約サービスを導入しています。電子契約では、お客様の携帯電話番号に届く専用コードを入力するだけで、契約手続きが完了します。また、サービスにログインすれば、時間や場所を問わずに契約書の確認や契約ができる点も魅力です。
電子契約の利用には、以下の3点を満たしている必要があります。
- 個人事業主・営利法人のお客様が対象
- ショートメッセージ(SMS)を利用可能な携帯電話を保持している
- 〈はまぎん〉電子契約サービス利用規定に承諾いただいた方
電子契約サービスの利用開始にあたっては、横浜銀行本支店窓口で電子契約利用申込書の提出が必要です。利用開始時には来店が必要な点には注意してください。
電子契約手数料は、契約金額によって異なります。
- 500万円以下:無料
- 500万円超1千万円以下:5,500円
- 1千万円超~:16,500円
【利用可能時間】
原則、24時間365日
※月曜日から土曜日7:00~23:00の動作保証時間を除き、メンテナンス等で一時停止する場合あり
参考:横浜銀行 〈はまぎん〉電子契約サービス(事業性融資向け)
この記事をお読みの方におすすめのガイド3選
この記事をお読みの方によく活用いただいている人気の資料・ガイドを紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
導入で失敗したくない人必見!電子契約はじめ方ガイド
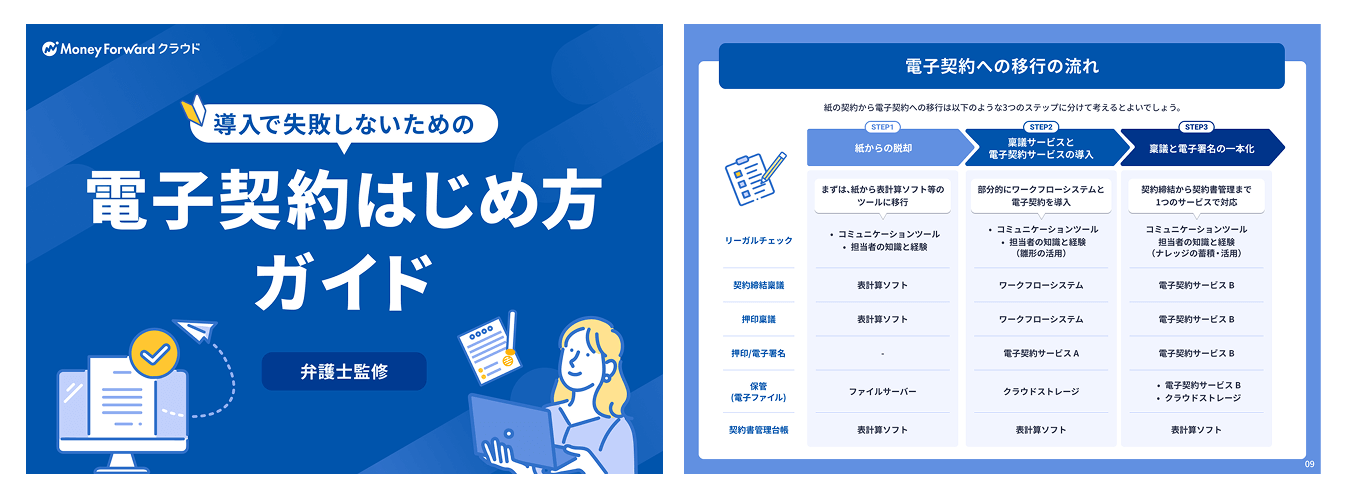
電子契約のキホンからサービス導入の流れまで、図解やシミュレーションを使いながらわかりやすく解説しています。
社内向けに導入効果を説明する方法や、取引先向けの案内文など、実務で参考になる情報もギュッと詰まった1冊です。
初心者必見!【弁護士監修】電子契約まるわかり4点セット
「電子契約ってよく聞くけど正直よくわかっていない・・・」「なんだか難しそう」そのようなお悩みございませんか?
はじめて電子契約を利用することになった方や、電子契約サービスの導入を検討されている方など、煩雑な契約業務に悩まれている方に、ぜひご覧いただきたい入門編の資料をセットにいたしました。
「送信料0円」の電子契約が選ばれる理由
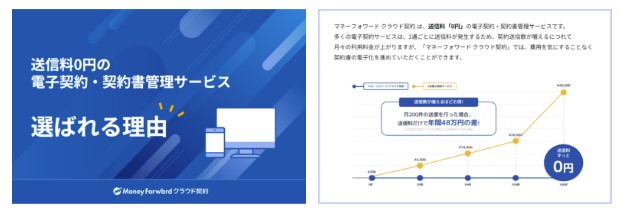
多くの電子契約サービスは送信料がかりますが、近年では「送信料0円」の電子契約サービスへの乗り換え・新規導入が多くなっています。
送信料0円の電子契約サービス導入のメリット・デメリットをまとめていますので、ぜひご活用ください。
金融機関の電子契約サービスで対象となる融資取引
金融機関の電子契約サービスで対象となる融資取引は、金融機関それぞれで違います。利用する前にあらかじめ確認しておきましょう。
| 金融機関名 | 対象となる融資取引 |
|---|---|
| 三井住友銀行 | 金銭消費貸借約定書
特殊当座借越契約書 など |
| みずほ銀行 | 書貸付
特別当座貸越(極度内でのお借入を含む) 保証 銀行取引約定書 など |
| 横浜銀行 | 事業性融資 |
金融機関の電子契約サービスにかかる手数料
金融機関の電子契約サービスにかかる手数料も、金融機関によってさまざまです。
| 金融機関名 | 手数料 |
|---|---|
| 三井住友銀行 | 無料 |
| みずほ銀行 | 無料 |
| 横浜銀行 | 契約金額によって異なる |
金融機関の電子契約サービスを利用するまでの流れ
金融機関の電子契約サービスを利用するまでの流れについて解説します。金融機関によって多少の違いはあるかと思いますが、一般的な流れは以下のとおりです。
- 利用申込書を提出する
- ID・パスワードを登録する
- 電子契約サービスを利用開始する
ここから、順番に見ていきましょう。
利用申込書を提出する
まずは、金融機関の定める利用申込書の内容に従って必要事項を記載していきます。記載が終わったら、本人確認書などと一緒に金融機関担当者に利用申込書を提出しましょう。
ID・パスワードを登録する
金融機関での利用申込書の確認が終わったら、ログインIDとパスワードが利用申込書に記載したお客様のアドレスに届きます。メールを確認後、電子契約サービスのホームページに行き、ID・パスワードを登録してログインしましょう。
電子契約サービスを利用開始する
無事にログインできたら、電子契約サービスを利用できるようになります。あとは、金融機関から送られてきた利用方法の案内などを参考にしつつ、操作してください。
金融機関の電子契約サービスを利用するメリット
金融機関の電子契約サービスを利用するメリットを紹介します。主なメリットは以下の5点です。
- 書類や印鑑が不要になる
- 収入印紙代が不要になる
- 銀行窓口の営業時間外でも手続きができる
- 電子署名によりセキュリティが向上する
- 契約内容の確認方法が簡単になる
それぞれのメリットについて見ていきましょう。
書類や印鑑が不要になる
金融機関の電子契約サービスを利用するメリットのひとつが、書類や印鑑が不要になる点です。電子契約の場合、紙ベースではなく電子ファイルとして契約書を作成します。
そのため、印鑑を押すことが物理的にできないため、代わりに電子署名で契約者の証明を行います。電子署名には暗号化技術が使われており、契約者の情報や契約日時などが組み込まれています。
紙の契約書が不要になるため、保管スペースを確保する必要がなくなったり、印鑑を押し忘れたりなくしたりする心配もありません。
収入印紙代が不要になる
電子契約の場合、収入印紙代が不要になる点もメリットです。紙の契約書の場合は、契約書の内容が印紙税法上の課税文書に該当する場合には収入印紙の貼り付けが必要です。しかし、電子契約にした場合、契約書は法律でいうところの「課税物件に掲げる文書」ではなくなるため、印紙税が不要になります。
大きな取引になるほど税額は高くなるため、電子契約にすることで収入印紙代が節約される点は、大企業にとっては大きなメリットとなるでしょう。
銀行窓口の営業時間外でも手続きができる
電子契約サービスの場合、銀行窓口の営業時間を気にせず手続きができます。銀行は平日の決まった時間にしか開いていないため、どうしても都合が付かずに行けなかったという経験をしたことがある人も多いでしょう。
電子契約サービスなら、銀行の営業時間や営業日を気にせず手続きができるため自分のスケジュールにあわせて対応できます。
電子署名によりセキュリティが向上する
電子契約サービスにおける取引では、電子署名により高いセキュリティが担保されています。電子署名の暗号技術によって署名の偽造を防ぐほか、契約内容が改ざんされれば検知も可能です。また、契約を行った人や契約内容、契約時間などが電磁的に記録されるため、真正性が確保される点も電子契約サービスならではの魅力といえます。
契約内容の確認方法が簡単になる
電子契約サービスに切り替えることで、契約内容の確認も簡単に行えます。書類での契約の場合、書類がどこにあるのか、そして書類の何ページに求めている内容が書かれているのかを探さなければなりません。
電子契約サービスであれば、Webで確認することが可能なため、スピーディーに求めている内容にたどりつけます。
金融機関の電子契約サービスを利用するときの注意点
金融機関の電子契約サービスを利用するときの注意点は、以下の3つです。
- 電子契約手数料が必要となる
- 利用時間が決まっている
- 契約には審査が必要となる
メリットだけでなく注意点もしっかりと把握したうえで、サービスの利用を検討しましょう。
電子契約手数料が必要となる
利用する電子契約サービスによって、電子契約手数料が発生することは理解しておきましょう。今回ご紹介した三井住友銀行とみずほ銀行では手数料がかかりませんが、横浜銀行の場合は利用金額に応じて手数料が発生します。
利用予定の電子契約サービスにおいて、電子契約手数料が必要になるのかはあらかじめ金融機関に確認しておきましょう。
利用時間が決まっている
電子契約サービスのメリットとして、銀行窓口の営業時間外でも手続きができる点を挙げましたが、利用可能な時間帯も金融機関によってそれぞれです。終日利用可能なところもあれば、利用できない日を設定している金融機関もあります。利用したいときに使えるように金融機関に確認しておくことが大切です。
契約には審査が必要となる
契約内容によっては、審査が必要になる場合があります。電子契約サービスの取引において借り入れなどがある場合が該当します。
業種ごとの契約実務にも「マネーフォワード クラウド契約」
業界特有の契約書や、法令上の事前承諾が必要なケースでも、電子契約が認められている取引であればマネーフォワード クラウド契約で締結できます。
承諾書などの関連書類は契約書に添付して一緒に送信でき、多者間での締結や複数契約の一括送信にも対応。締結した契約書は工事・物件・取引先といった自社の管理軸に合わせて項目をカスタマイズして保管でき、閲覧権限も部署単位で設定できます。
紙で締結した契約書もAI-OCRで取り込めるため、現場に紙が残っていても管理を一本化できます。相手方への署名依頼は英語でも設定できます。
詳しくは、マネーフォワード クラウド契約のサービス資料をご覧ください。
電子契約関連のおすすめコンテンツ
電子契約関連記事
▶電子契約とは?仕組みやメリット、法的有効性について解説
▶電子署名とは?仕組みや役割、やり方、活用事例などをわかりやすく解説
▶電子契約の導入の流れは?サービスの導入から契約締結までの進め方を解説
▶電子契約のメリット・デメリットは?導入が進まない理由や関連する法律もわかりやすく解説
▶電子契約システムとは?導入メリットや注意点を種類別に解説
契約・契約書関連記事
▶契約とは?民法における成立要件や契約書の種類などを簡単にわかりやすく解説
▶契約書とは?注意すべきポイントを簡単に解説
▶契約書の書き方をテンプレート・例を用いて解説!
▶契約書はどちらが作成すべき?決め方や契約への影響、押印の順番を解説
おすすめお役立ち資料
▶電子契約サービス比較マニュアル(合計12ページ)
▶電子契約はじめ方ガイド(合計18ページ)
▶電子契約まるわかり4点セット(合計32ページ)
▶マネーフォワード クラウド契約サービス資料
※ 掲載している情報は記事更新時点のものです。
契約の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
電子契約 業界別の関連記事
新着記事
-
# 企業法務
契約書の1次チェックをどう効率化する?AIレビューを活用した業務の進め方
「契約書の1次チェックに時間がかかり、事業部門から『あの件、まだですか?』と急かされてしまう」――このような経験はないでしょうか。 条項の確認や自社基準との照合といった作業に時間を…
詳しくみる -
# 企業法務
契約条件に潜む経営リスクをどう見える化する?4つのリスクと管理方法
契約更新の直前になって、事業部から「この契約、解約できないか」と相談され、確認するとすでに解約通知期限を過ぎていた――。このような経験はないでしょうか。 契約書を管理していても、自…
詳しくみる -
# 企業法務
営業の無断締結を起こりにくくするには?権限設計でつくる契約統制
営業担当者が、社内承認前に契約書へ押印・調印していたことが後から発覚すると、法務や経営陣は不利な条件や想定外の義務への対応を迫られます。その背景には、急ぎ案件の扱いや決裁者、締結権…
詳しくみる -
# 企業法務
法務専任がいない組織の契約管理を10問でチェック|自社の弱点と改善の優先順位
「契約書はきちんと管理できているはず」と思っていても、いざ確認しようとすると「どこに保管されているか分からない」「更新期限を担当者に確認しないと把握できない」といったことはないでし…
詳しくみる -
# 電子契約
マネーフォワード クラウド契約の活用事例をケース別に紹介!
本記事では、マネーフォワード クラウド契約を導入することでどのような効果が期待できるのかを実際の事例も交えながら分かりやすく解説します。 【関連ページ】マネーフォワード クラウド契…
詳しくみる -
# 電子契約
マネーフォワード クラウドAI契約書レビューとは?機能やできること、どんな企業に向いているかを解説
マネーフォワード クラウドAI契約書レビューとは? マネーフォワード クラウドAI契約書レビューは、各分野の専門弁護士が監修したAIが契約書のリスク箇所を識別し、変更条文例と解説を…
詳しくみる