
- 更新日 : 2026年11月12日
年収700万円の手取り額は?生活レベルはどれくらい?
年収700万円の人の手取り額は、所得税、住民税、社会保険料などを差し引いて、年間で約513万円、月額では42万円程度になると考えられています。また、所得層は全体の約4.6%と言われています。年収700万円の手取り額を計算するには、年収から差し引かれる主な項目を知る必要があります。
この記事では、年収700万円の人の手取り額の計算方法や税額、その人々の割合やかかる生活費、年収700万円から収入を上げる方法について解説します。
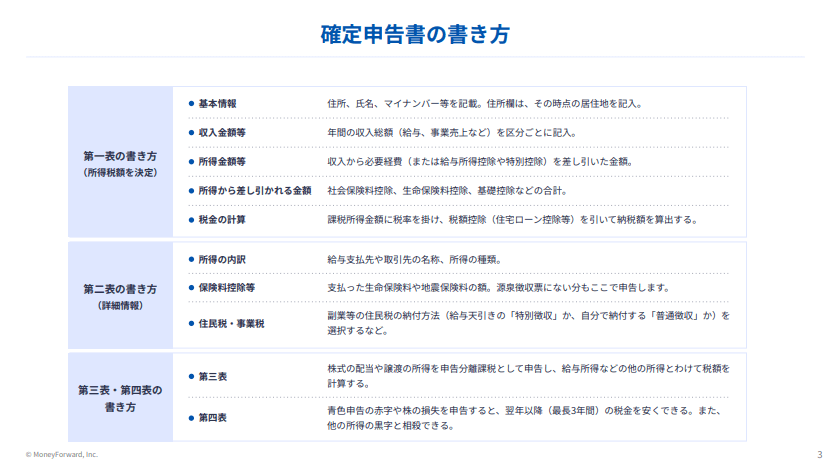
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
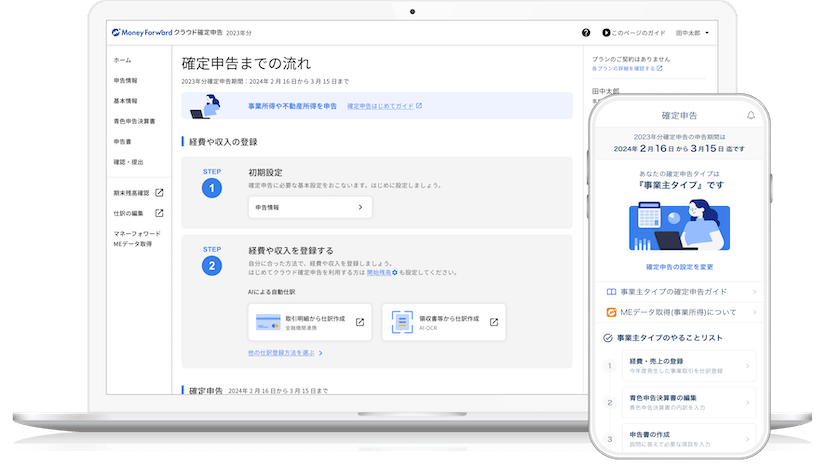
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
年収700万円の人の手取り額
年収700万円の実際の手取り額はどのくらいになるのでしょうか。手取り額とは、年収から税金や社会保険料などを差し引いた後の金額を指します。年収700万円の手取り額を理解するには、まず年収から差し引かれる税金や社会保険料などの主な項目を知る必要があります。これには以下のようなものが含まれます。
- 所得税: 所得税は国税で、年収に応じた税率が適用されます。年収700万円の場合、課税所得にかかる最高税率は20%です。しかし、日本では超過累進税率が適用されているため、課税所得全体に20%を掛けるわけではありません。
- 住民税: 住民税は都道府県税と市区町村税の合計です。前年の所得に基づき計算され、課税所得に対して税率10%をかけて計算します。
- 社会保険料: 社会保険料には、健康保険、介護保険(40歳以上のみ)と厚生年金が含まれます。一般的には給与の15%が社会保険料として天引きされます。
額面年収から控除される主なものは、所得税、住民税、社会保険料などです。額面年収からこれらの税金や保険料が差し引かれた後の金額が、実際に手元に残る「手取り額」となります。これを考慮に入れると、年収700万円の人の手取り額は、約531万円となります。おおよそ月額44万円程度になると考えられます。
ただし、上記の手取り額はあくまで一例であり、個々の状況により変動します。例えば、扶養家族の有無、住宅ローンの利子控除、生命保険料控除などが手取り額に影響を及ぼします。
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
年収700万円の人の税額
年収700万円の人が支払う主な税金は、所得税、住民税、そして社会保険料の3つです。これらの税金は、年収によって異なります。ここでは、各税金の算出方法と実際の支払額について確認しておきましょう。
所得税
所得税は、個人の所得に対して課せられる税金で、税額は年間給与の額面収入から給与所得控除を除いた所得金額からさらに各種所得控除を差し引いた「課税所得」に、課税所得の金額に応じた税率をかけて計算します。
年収700万円の場合、課税所得にかかる最高税率は20%となりますが、超過累進課税の調整をするため、427,500円を控除します。したがって、所得税額は以下のように計算されます(復興特別所得税は無視します)。
- 総収入額:700万円
- 給与所得控除:180万円
- 所得控除:99万円+48万円=147万円(社会保険料控除および基礎控除のみとします)
- 税率:20%
- 控除額:427,500円
これらの値を上記の公式に代入すると、所得税額は以下のように計算できます。
所得税額={(700万円−180万円−147万円)×20%}−427,500円=31.8万円
住民税
住民税は地方税の一種で、住んでいる地域の自治体に支払う税金です。都道府県民税と市町村民税の2つがあり、前年の所得を基に計算されます。
住民税の計算方法は、額面年収から給与所得控除、各種所得控除を差し引いた、課税所得に対して10%の税率をかけて計算されます。
一般的に、年収700万円の場合、住民税は38万円程度になると言われています。
社会保険料
社会保険料には健康保険、介護保険(40歳以上のみ)、厚生年金が含まれます。年収700万円の場合、社会保険料は約98.98万円程度になると言われています。
厚生年金保険料
厚生年金保険料は、給与から天引きされ、その額は給与額(標準報酬月額)によります。厚生年金保険料の保険料率は18.3%です。ただし、厚生年金保険料は従業員と勤務先がそれぞれ半分ずつ負担します。
年収700万円の場合、実際に労働者が支払う厚生年金保険料は以下のように計算されます。
700万円×18.3%÷2=64.05万円
健康保険料、介護保険料(40歳以上のみ)
健康保険料は、給与から天引きされ、その額は給与額(標準報酬月額)によります。健康保険料の保険料率は9.98%(東京都。40歳未満を想定)です。ただし、健康保険料も従業員と勤務先がそれぞれ半分ずつ負担します。
年収700万円の場合、実際に従業員が支払う健康保険料は以下のように計算されます。
700万円×9.98%÷2=34.93万円
したがって、年収700万円の人が支払う社会保険料の合計は、厚生年金保険料と健康保険料を合計した額、つまり約98.98万円となります。
上記に基づき、年収700万円の人が支払う税金の総額は、所得税31.8万円、住民税38万円、社会保険料98.989万円の合計で、約168.78万円となります。
ただし、これらの計算は一般的な計算方法に基づいており、具体的な税額は個々の状況(扶養家族の有無など)や地方自治体による条例により異なる場合があります。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

年収700万円の人の割合
年収700万円の人々が日本全体のどの程度を占めているのか、具体的な割合を見てみましょう。
国税庁の「令和4年分の民間給与実態統計調査」によると、年収700万円超800万円以下の人は、全体の4.8%を占めています。
この範囲に該当する人々は、全体の約20人に1人に相当します。
男性と女性別の割合は、男性で年収700万円超800万円以下の人は7.1%、女性では1.7%です。
年収700万円の人の生活費
一人暮らしの場合
| 項目 | 金額(月額) |
|---|---|
| 住居費(家賃) | 75,000円 |
| 光熱費 | 10,000円 |
| 通信費 | 10,000円 |
| 食費 | 35,000円 |
| その他の生活費 | 50,000円 |
| 合計 | 180,000円 |
住居費(家賃)
一人暮らしの場合、家賃は大きな出費となります。都市部では家賃が高くなる傾向にあります。例えば、東京23区内の一人暮らし向けのアパートの平均家賃は約80,000円と言われています。しかし、郊外や地方都市では、この金額は下がることが多いです。
光熱費
電気、ガス、水道などの光熱費は、季節や生活スタイルにより変動します。エアコンや暖房を多用すると電気代が上がりますし、シャワーの使用時間や料理の頻度によってもガス代や水道代は変わります。一人暮らしの場合、月額10,000円程度が目安となります。
通信費
通信費には、インターネット料金や携帯電話料金が含まれます。インターネットプロバイダーや携帯電話会社のプランにより、料金は大きく異なります。無制限のデータプランや高速インターネット接続を選ぶと、通信費は上がります。一人暮らしの場合、月額10,000円程度が見込まれます。
食費
食事にかかる費用は、自炊と外食のバランスにより大きく変動します。自炊を主にすると食費は抑えられますが、外食が多いと食費は増えます。また、食材の選び方やスーパーマーケットの選び方によっても食費は変わります。一人暮らしの場合、月額35,000円程度が一般的です。
その他の生活費
その他の生活費には、衣服費、交通費、医療費、娯楽費などが含まれます。これらの費用は、個々のライフスタイルや趣味、仕事の状況により大きく変動します。一般的には月額50,000円程度が見込まれます。
これらを合計すると、一人暮らしの場合の生活費は、月18万円程度になると考えられます。
夫婦世帯の場合
年収700万円の夫婦世帯の場合、生活費はどのくらいになるのでしょうか。主な生活費の項目とその目安について見ていきましょう。
| 項目 | 金額(月額) |
|---|---|
| 住居費(家賃) | 110,000円 |
| 光熱費 | 20,000円 |
| 通信費 | 16,000円 |
| 食費 | 75,000円 |
| その他の生活費 | 60,000円 |
| 合計 | 281,000円 |
住居費(家賃)
一人暮らしよりも広い住居を必要とするため、家賃は一般的に高くなります。また、ペットを飼っている場合などは、さらに広い住居を必要とすることが多いです。これらの要素を考慮すると、夫婦世帯の場合の家賃は、一般的には月110,000円程度となります。都市部では家賃が高くなる傾向があります。
光熱費
光熱費は、電気、ガス、水道などを含みます。特に、電気代やガス代は、使用量に応じて増減します。また、洗濯の回数が増えると、水道代も増えることがあります。これらの費用は季節や生活スタイルにより変動しますが、夫婦世帯の場合、月額20,000円程度が目安となります。
通信費
通信費には、インターネット料金や携帯電話料金が含まれます。夫婦二人分の携帯電話料金や、家庭内でのインターネットの利用状況により、通信費は変動します。特に、ビデオ通話や動画視聴などのデータ通信量が多い場合、通信費は増えることがあります。これらの費用はプランによりますが、一般的には月額16,000円程度が見込まれます。
食費
夫婦世帯の場合、食費は増えますが、一緒に食事をすることで、食材のまとめ買いが可能になり、一人当たりの食費を抑えることができます。外食が多いと食費は増えますが、自炊を心掛けると抑えることができます。夫婦世帯の場合、月額75,000円程度が平均的な食費とされています。
その他の生活費
その他の生活費には、衣服費、交通費、医療費、娯楽費などが含まれます。ペットがいる場合や趣味が高額な場合などは、その他の生活費が大きくなることがあります。これらの費用はライフスタイルによりますが、一般的には月額60,000円程度となります。
これらを合計すると、年収700万円の夫婦世帯の場合、月額の生活費は約281,000円となります。
年収700万円の夫婦世帯では、手取り42万円として、月々50,000円の貯金ができれば理想的といえます。そのためには、月々の生活費を37万円に抑えることが必要となってきます。
子連れ(3人家族)の場合
年収700万円の子連れ(3人家族)の場合、生活費はどのくらいになるのでしょうか。主な生活費の項目とその目安について見ていきましょう。
| 項目 | 金額(月額) |
|---|---|
| 住居費(家賃) | 120,000円 |
| 光熱費 | 20,000円 |
| 通信費 | 16,000円 |
| 食費 | 95,000円 |
| 教育費 | 50,000円 |
| その他の生活費 | 70,000円 |
| 合計 | 371,000円 |
住居費(家賃)
子連れの家庭では、より広い住居を必要とするため、家賃は一般的に高くなります。都市部では家賃が高くなる傾向にあります。例えば、東京23区内のファミリー向けのアパートの平均家賃は約12万円と言われています。しかし、郊外や地方都市では、この金額は下がることが多いです。また、子供の成長に伴い、さらに広い住居を必要とすることもあります。年収700万円の場合、家賃は月額120,000円程度が適切とされています。
光熱費
光熱費は、電気、ガス、水道などを含みます。これらの費用は季節や生活スタイルにより変動しますが、3人家族の場合、月額20,000円程度が目安となります。
通信費
通信費には、インターネット料金や携帯電話料金が含まれます。家庭内でのインターネットの利用状況や、家族全員の携帯電話料金により、通信費は変動します。特に、ビデオ通話や動画視聴などのデータ通信量が多い場合、通信費は増えることがあります。これらの費用はプランによりますが、一般的には月額16,000円程度が見込まれます。
食費
食事にかかる費用は、自炊と外食のバランスにより大きく変動します。自炊を主にすると食費は抑えられますが、外食が多いと食費は増えます。また、食材の選び方やスーパーマーケットの選び方によっても食費は変わります。子連れの家庭では、子供の食事も考慮に入れる必要があります。子供の成長に伴い、食事の量も増え、それに伴い食費も増えます。3人家族の場合、月額95,000円程度が平均的な食費とされています。
教育費
子供の教育費は、子供の年齢や学校、習い事などにより大きく変動します。幼稚園や保育園、小学校、中学校、高校と進むにつれて、教育費は増えていきます。また、習い事や塾などの教育関連の費用も含まれます。子供の年齢や教育環境によりますが、一般的には月額50,000円程度が見込まれます。
その他の生活費
その他の生活費には、衣服費、交通費、医療費、娯楽費などが含まれます。これらの費用は、個々のライフスタイルや趣味、仕事の状況により大きく変動します。特に、子供の成長に伴い、衣服費や趣味に関連する費用が増えることがあります。これらの要素を考慮すると、月額70,000円程度が見込まれます。
以上のように、年収700万円の子連れ(3人家族)の場合、月額の生活費は約371,000円となります。これらの費用を考慮に入れ、予算管理を行うことで、安定した生活を送ることが可能です。
年収700万円を狙える業種とは
年収700万円という金額は、多くの人にとって魅力的な目標になります。以下にいくつかの例を挙げてみましょう。
医療・医薬業界
医師や薬剤師などの専門職は、高度な専門知識と技術が求められるため、高収入が期待できる業界です。特に、医師の場合は、専門性や経験年数により年収が700万円を超えることは珍しくありません。薬剤師も、病院や製薬会社など勤務先によっては高収入が望めます。
IT・テクノロジー業界
ITエンジニアやデータサイエンティストなどの職種は、デジタル化の進展に伴い需要が高まっています。特に、スキルや経験が豊富なプロフェッショナルは、年収700万円を超えるケースが多く見られます。また、フリーランスとして活躍する人も増えており、スキル次第で高収入を得ることが可能です。
金融・コンサルティング業界
金融業界では、投資銀行や証券会社などで活躍する専門職が高年収を得ることが可能です。また、ビジネスコンサルタントや公認会計士など、専門的な知識とスキルを要する職業も年収700万円を目指せる分野です。
法律関連の職業
弁護士や弁理士などの法律関連職は、専門的な資格を必要とし、それに見合う報酬が期待できます。経験や実績を積むことで、年収700万円以上を目指すことが可能な職種です。
管理職・エグゼクティブポジション
企業の管理職やエグゼクティブポジションに就くことも、高収入を得る一つの方法です。部門の責任者や経営層としての役割は大きなプレッシャーを伴いますが、それに見合った報酬が設定されています。
これらの業種はいずれも、高度な専門知識やスキル、経験が要求されるため、それに見合った収入が得られる可能性があります。ただし、単に業種を選ぶだけでなく、個人のスキルや適性、市場の需要などを総合的に考慮してキャリアを構築することが重要です。
年収700万円を目指す方法
自分のスキルや経験を最大限に活かすことで、年収700万円を目指すことが可能です。以下の方法を活用していきましょう。ただし、どの方法も一定の努力や時間が必要であり、すぐに結果が出るものではないことを理解しておくことが重要です。
スキルの向上と専門知識の習得
- 継続的な学習:業界の最新トレンドや技術を学習し続けることで、市場価値を高めます。オンラインコースやセミナーを活用して知識を更新しましょう。
- 資格の取得:特定の業界で求められる資格や認定を取得することで、専門性を証明し収入アップを目指します。例えば、IT業界であれば、プロジェクトマネージャーやデータサイエンティストの資格が有効です。
キャリアパスの検討
- 業界分析:高収入が期待できる業界や職種について調査し、自分に合ったキャリアパスを検討します。
- 職務経験の積み重ね:専門性を高め、管理職や高度な技術職へのステップアップを目指すことで、収入アップが見込めます。
ネットワーキング
- 業界のイベント参加:セミナーやカンファレンスへの参加は、最新の情報を得るとともに、貴重な人脈を築く機会となります。
- メンターの獲得:経験豊富なメンターを見つけ、キャリアアドバイスを受けることも有効です。
転職を活用した収入アップ
- 市場価値の評価:定期的に自分の市場価値を確認し、高収入を実現可能な転職市場のチャンスをうかがいます。
- 転職エージェントの活用:転職を考える場合は、専門のエージェントに相談し、自身のスキルや経験に見合った求人情報を提供してもらいましょう。
副業・投資での収入増
- 副業の検討:自分のスキルを活かした副業で追加収入を得ることも一つの手です。ただし、本業に支障が出ないよう注意が必要です。
- 投資活動:余剰資金を有効活用して投資に挑戦することで、収入源を増やすことが可能です。リスク管理に留意しながら、資産形成を図りましょう。
年収700万円を目指すには、これらの方法を組み合わせて、自分に最適なキャリアと収入アップの戦略を練ることが重要です。自己啓発とキャリア開発に対する意欲が、高収入を実現する鍵となります。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
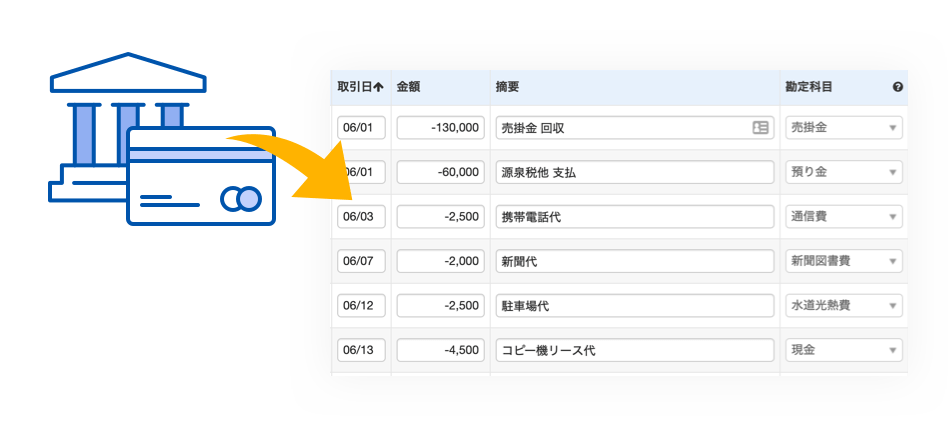
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
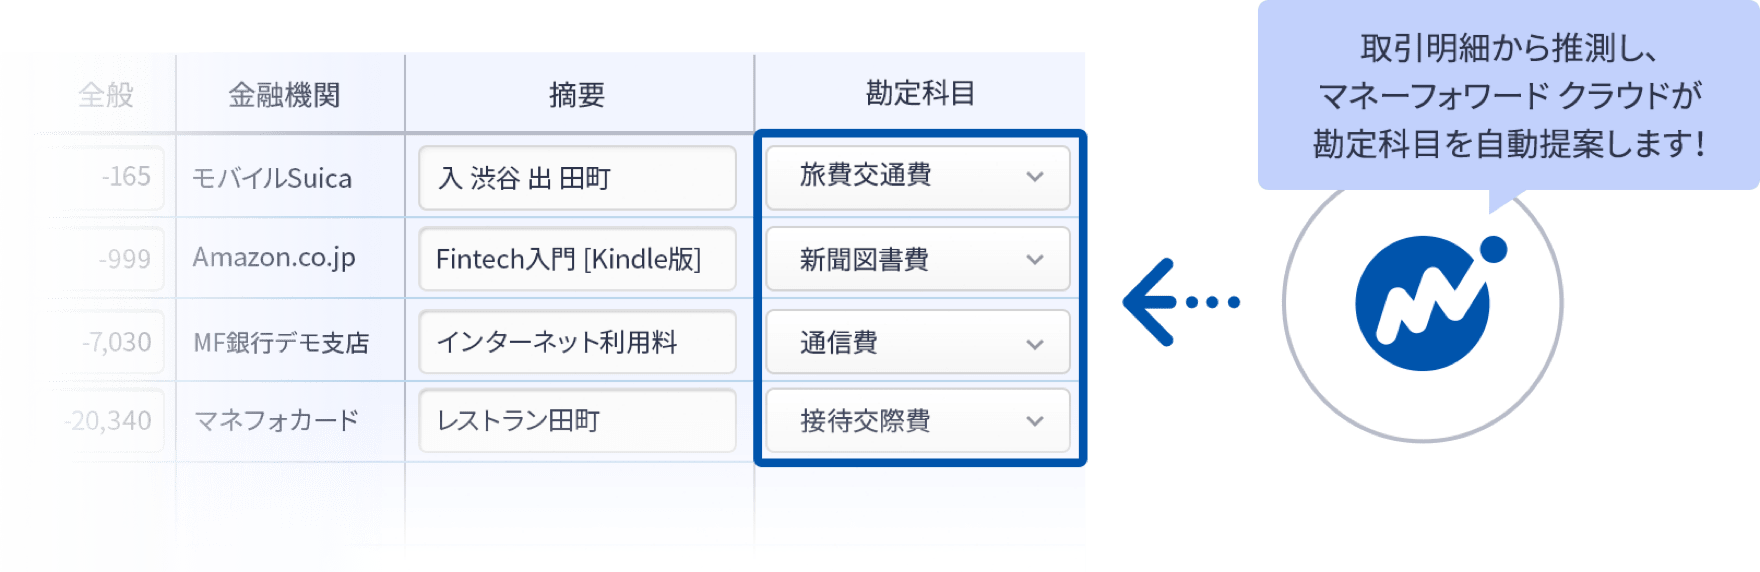
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# お役立ち情報
TQQQとは?株価推移や配当利回り、おすすめの証券会社を解説
外国株投資に興味があっても、どの銘柄を選んだらいいのか分からないし、株価の動きを追うのも難しい、という場合もあるのではないでしょうか。 TQQQ(プロシェアーズ・ウルトラプロQQQ…
詳しくみる -
# お役立ち情報
要注意!個人事業主がクライアントと契約書を結ぶ際に確認すべき3つのポイント
個人事業主のみなさんは、普段から定期的に仕事をしているところから新規の相手先まで、大小さまざまな取引先と仕事をされていると思います。通常は相手との「信頼」によってビジネスが成り立つ…
詳しくみる -
# お役立ち情報
年収600万円の手取り額は?生活レベルはどれくらい?
年収600万円の人の手取り額は、所得税、住民税、社会保険料などを差し引いて、年間で約464万円、月額では38万円程度になると考えられています。また、所得層は全体の約6.5%と言われ…
詳しくみる -
# お役立ち情報
コストコのプリペイドカードとは?特徴やメリットを解説
コストコは会員制倉庫型ショップとして知られています。コストコのプリペイドカードは、コストコの会員が利用できるチャージ式の電子カードで、クレジットカードの使いすぎを防ぎたい方やクレジ…
詳しくみる -
# お役立ち情報
事業主貸と事業主借を正しく使い分けるには?仕訳例でわかりやすく解説!
事業主勘定とは、個人事業主が事業とプライベートなお金のやり取りを区分するために用いられる勘定科目の総称です。個人事業主は事業のお金と生活費などの個人的なお金が混在しやすい傾向にある…
詳しくみる -
# お役立ち情報
確定申告を公認会計士に依頼する費用相場は?仕訳は丸投げできる?
法人や個人事業主の確定申告は日々の記帳や決算処理などに手間がかかり、計算も複雑です。公認会計士や税理士に代行を依頼できれば本来の業務に専念できますが、料金がいくらぐらいになるのか、…
詳しくみる