
- 作成日 : 2026年11月13日
SUSTEN(サステン)とは?特徴やメリット、注意点の解説
2021年に、日本ではこれまで例がなかった「SUSTEN(サステン)」という完全成果報酬型の資産運用サービスが始まりました。原則として利益が出たときに手数料が発生します。一方で、出金手数料がかかるほか、投資のため元本割れの可能性もあります。SUSTENには他にもさまざまな特徴があります。この記事では、SUSTENを利用するメリット・デメリット、注意点や口座開設の方法などを解説します。
※本記事の内容は記事作成時点の情報です。最新は、SUSTENの公式サイトなどでご確認ください。
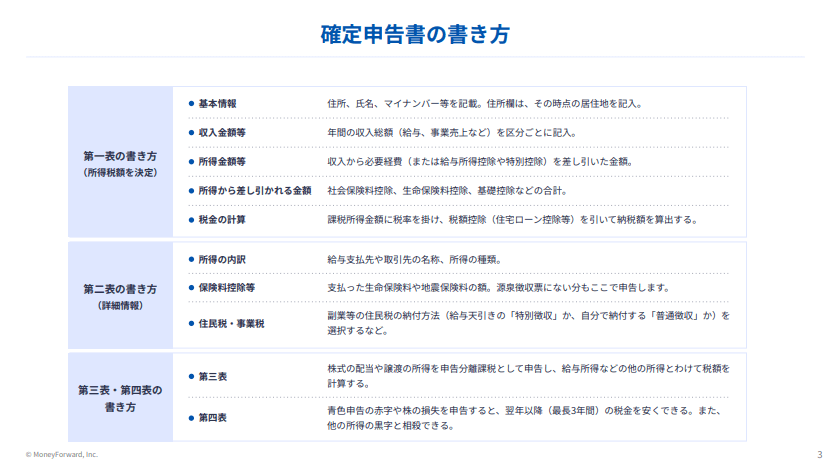
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
SUSTENとは?
SUSTENは、ゴールドマン・サックス・アセット・マネジメントに勤務していた元ポートフォリオ・マネージャーたちが設計や運用を行う資産運用サービスです。2021年2月より完全報酬型のおまかせ資産運用サービスが開始されました。
SUSTENの特徴
SUSTENは、ロボットアドバイザー(資産配分・リスク許容度のアドバイスや提案したポートフォリオで自動買い付けを行うサービス)とファンドラップ(複数ファンドの組み合わせを提案するサービス)を組み合わせた資産運用サービスです。
主な特徴として、直販型ファンドラップであること、完全成果報酬型であることが挙げられます。
直販型ファンドラップとは、投資信託の運用会社が投資家と直接関わるサービスのことです。通常は、証券会社などを通して投資信託の販売が行われますが、SUSTENは直販型であることから低コストでのサービス提供を可能にしています。
成果報酬型は、通常の投資信託は運用成績にかかわらず一定の手数料が発生する仕組みです。一方、プロフィットシェアという名で展開している「完全成果報酬型」のSUSTENは、原則として利益が発生した場合に手数料が発生する仕組みになっています。
SUSTENの基本情報
| 運営会社 | 株式会社sustenキャピタル・マネジメント |
|---|---|
| 運用資産 | グローバル資産分散ポートフォリオ(R) 1,546百万円 グローバル複合戦略ポートフォリオ(G) 1,057百万円 グローバル債券ポートフォリオ(B) 367百万円 グローバル株式インデックスポートフォリオ(M) 69百万円 (2023年9月19日時点の純資産総額) |
| 最低投資金額 | 1万円 |
| 積立金額 | 1万円~ |
| 積立頻度 | 毎月(NISA以外は都度入金可) |
| 投資対象 | Redファンド:主な投資対象は先進国株と新興国株 Greenファンド:主な投資対象はARP(オルタナティブ・リスク・プレミアム、Alternative Risk Premium) Blueファンド:主な投資対象は国債と社債 つみたてNISA:主な投資対象は先進国株と新興国株 |
| 手数料(税込) (運用にかかる手数料) |
成果報酬費用:利益に対し 1.1/6~1.1/9 (別途、受託者報酬年率 0.022~0.099%が必要) |
| 公式サイトURL | https://susten.jp/ |
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
SUSTENのメリットや強み
SUSTENの他のサービスと相違点、メリットや強みを5つ紹介します。
個別のおまかせ投資を利用できる
SUSTENでは、世界のありとあらゆる金融商品に投資する、株式メインのRedファンド、ARPメインのGreenファンド、債権メインのBlueファンドの3つに資金を集約させています。
投資目的別の個別にカスタマイズされた3つのファンドの組み合わせにより資産運用をサポートする仕組みです。おまかせ投資機能を利用することで、個人投資家ではハードルの高い先物などへの分散投資が可能になります。銘柄選定や売買なども全ておまかせでき、スマートフォンで完結できるのも特徴です。
完全成果報酬型でコストを抑えられる
日本初の完全報酬型の手数料を採用しているのもSUSTENの魅力です。通常、投資信託を利用するとさまざまなコストがかかります。
代表的なのが、投資信託購入時の購入時手数料、保有中に発生する信託報酬や監査報酬、売買時の売買委託手数料です。これらの投資信託に関わる費用は、運用がうまくいっておらずマイナスの状況になっていても発生します。
その点、SUSTENは、完全成果報酬型で発生した利益に対してのみコストがかかる仕組みです。運用がうまくいっていない場合は基本的に手数料が発生しないことから、コストを抑えて資産を運用ができます(ただし、別途信託銀行に支払う受託者報酬が投資金額に対し、0.022~0.099%程度発生)。
為替リスクを軽減できる
為替リスクを調整して理想的なグローバル分散投資ができるようにしているのもSUSTENの特徴です。
為替リスクがあると、保有する海外資産で利益が出たとしても、日本円に換金したときに、為替レートにより損をしてしまうこともあります。このような為替リスクを軽減するために用いられるのが為替ヘッジです。
一般的な投資信託でも、為替ヘッジありの商品は、為替の先渡し契約を結ぶことなどによって為替ヘッジしています。しかし、為替リスクは100%ヘッジすることが必ずしも適切とはいえません。リスク分のみヘッジするのが理想とされています。
SUSTENは、ファンドごとにヘッジ方針を策定し、必要に応じて為替ヘッジを組み込んでいるのが特徴です。これにより、為替リスクを抑えながら資産運用ができるように設計されています。
ポイント還元がある
SUSTENでは、SUSTENポイントという投資家還元プログラムもあります。ポイントは、つみたてNISA機能を利用した場合に受託者報酬100%分がポイントで還元されるほか、不定期のキャンペーンなどで付与されます。
付与されたポイントは、おまかせ投資機能の成果報酬より自動減額される仕組みです。ポイント還元により、さらにコストを抑えた資産運用が可能になります。
つみたてNISAを利用できる
SUSTENはつみたてNISAにも対応しています。つみたてNISAは、一定の投資信託への少額分散投資を支援する非課税制度です。新規積立金額年間40万円を限度に、分配金や譲渡益への課税(所得税20.315%)が非課税とされます。
SUSTENは、つみたてNISAに対応しているほか、2024年1月に移行される新NISAにも対応予定です。
つみたてNISAで投資できる投資信託は、内閣府の告示で信託報酬に上限があります。低コストで運用できますが、信託報酬や信託財産留保額などのコストが発生します。一方で、SUSTENは、信託財産留保額が無料なほか、ポイントプログラムにより信託報酬分が100%還元されることから、実質的なコストなしで運用できるのも大きなメリットです。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

SUSTENのデメリットや注意点
SUSTENの利用でデメリットになり得る部分や注意点を3つ取り上げます。
出金手数料がかかる
投資信託を提供する証券会社では、利用する銀行との組み合わせ次第では入出金手数料無料で利用できます。その点、SUSTENではどの銀行を利用した場合であっても手数料がかかる点に注意しておきましょう。
出金する場合は1回あたり440円(税込)の手数料がかかるほか、銀行から入金するときの手数料も利用者負担になります。
ただし、積み立てで運用する場合の引き落とし手数料は無料です。入出金にかかるコストが気になる場合は、まとめて入出金するか、積み立て投資をうまく利用するのがよいでしょう。
最低投資金額に注意する
SUSTENの初回投資に必要な最低投資金額は1万円です。追加で投資する場合も1万円から、積み立てで設定する場合も毎月1万円からの投資となります。
投資信託を提供する証券会社では、百円や千円単位から設定できるところもあるので、毎月1万円以下の設定で積み立て投資をしたい方の中には、SUSTENは使いにくいと感じるかもしれません。
投資のためリスクもある
SUSTENは投資信託の仕組みを採用しています。SUSTENに限ったことではありませんが、投資信託の共通事項として、リターンを期待できると同時に、投資信託に関わるさまざまなリスクを負うことを認識しましょう。
SUSTENは為替ヘッジによって為替リスクを軽減できる設計ですが、多少なりとも為替変動によるリスクは存在するほか、債券の組み入れが多い投資信託は金利変動リスク、株式の組み入れが多い投資信託は株価変動リスクなどにさらされます。
投資信託は預貯金のように元本が保証される金融商品ではないため、利用する際はリスクがあることを理解して余剰資金で運用しましょう。
SUSTENの口座開設方法
SUSTENの口座開設や投資は次の手順で行います。
1.運用タイプを決める
SUSTENでは運用シミュレーションで個々に合った運用タイプの提案をしています。シミュレーションをもとにまずは運用タイプを決めましょう。後で変更することも可能です。
2.口座を開設する
Web上で会員登録と口座開設を申し込みます。SUSTENで開設できる口座の種類は、一般口座、特定口座(源泉徴収なし)、特定口座(源泉徴収あり)、つみたてNISA口座(2024年1月から新NISAに変更予定)の4つです。
つみたてNISAを利用する場合はつみたてNISA口座、おまかせ投資を利用する場合は一般口座か特定口座のいずれかを選択します。納税まで口座内で完結させたい場合は特定口座(源泉徴収あり)が便利です。
口座開設では、本人確認書類と出金先口座の情報が必要になります。
3.はがきを受け取る
口座開設が完了したら、簡易書留ではがきが届きます。
4.入金する
受け取ったはがきに従ってログインして口座に入金します。最低投資金額以上を入金すると自動で運用が開始される仕組みです。積み立てを利用する場合は積み立ての設定をします。
資産運用ならSUSTENも選択肢の一つ
投資信託は銀行や証券会社を通して利用するのが一般的です。SUSTENは直販型のファンドで、かつ日本では珍しい完全成果報酬型を採用しているのが大きな特徴といえるでしょう。通常の投資信託のほか、つみたてNISAの取り扱いもありますので、自分に合ったポートフォリオで資産を運用したい方、低コストでつみたてNISAを利用したい方は選択肢の一つとして、SUSTENを検討してみてはいかがでしょうか。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
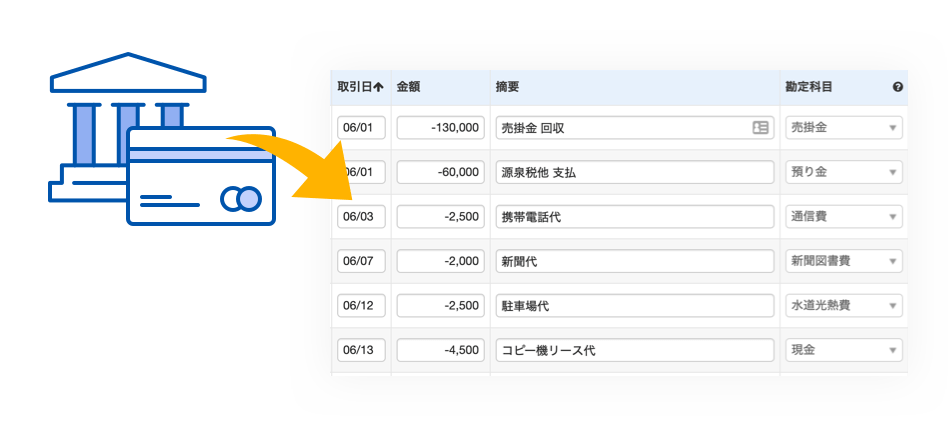
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
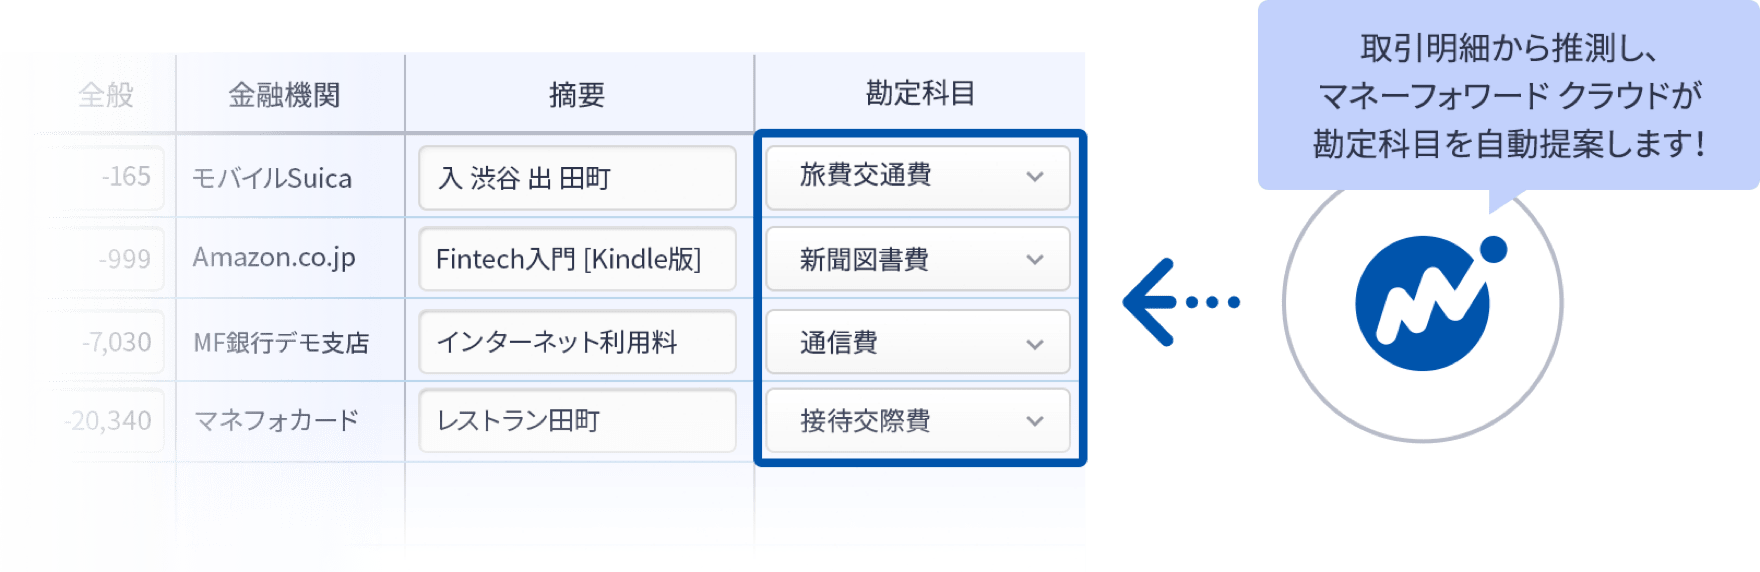
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
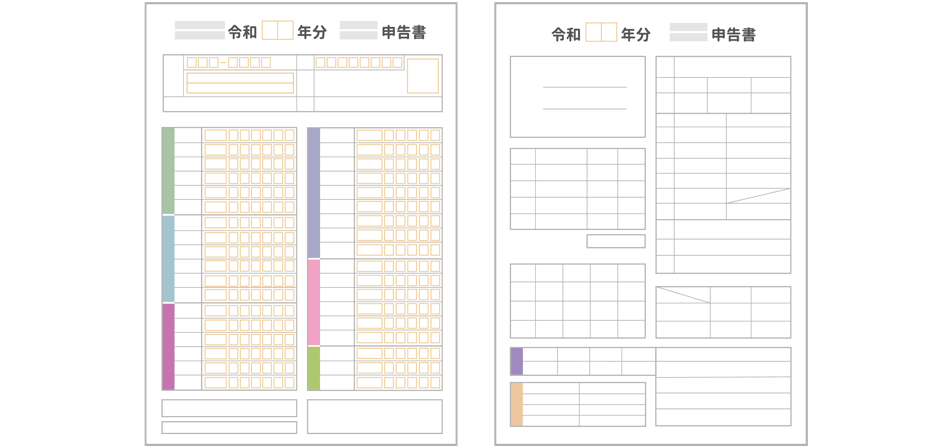
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# お役立ち情報
年収400万の女性ってすごい?割合や手取り額、生活レベルを解説
年収400万円台の女性の割合は、全体の約11.4%を占めています。月間の手取り額にすると、約26.4万円になると推定されます。女性の平均年収の約314万円と比べると、かなり高いと言…
詳しくみる -
# お役立ち情報
楽天ETCカードとは?作り方や年会費、メリットなどを解説
楽天ETCカードは、楽天カードに付随して発行できるETCカードです。楽天ゴールドカードや楽天プレミアムカードを持っている場合や、楽天Point Clubの会員ランクがプラチナ以上の…
詳しくみる -
# お役立ち情報
資産5,000万円を達成するには?実践的な貯金・投資戦略ガイド
資産を5000万円に増やすにはどうしたらよいでしょうか。5000万円の資産は日本でいう「準富裕層」に相当します。この記事では貯金と複利を活用した投資の方法や、短期、中期、長期の計画…
詳しくみる -
# お役立ち情報
高級外車の「売却益」隠し続出 転売の儲けはいくらから申告が必要?
フェラーリなど高級外車の売却益をめぐり、約20の法人と個人が所得隠しや申告漏れを指摘されていたことが分かりました。読売新聞によると、国税当局から指摘を受けた個人らは「申告義務がある…
詳しくみる -
# お役立ち情報
寡婦控除とは?要件やひとり親控除との違いを解説
寡婦控除とはどのような制度? 離婚や死別後に再婚しておらず、一定要件を満たす女性が受けられる所得控除です。 控除額は一律27万円が差し引かれる 合計所得金額が500万円以下の方が対…
詳しくみる -
# お役立ち情報
同じ1億円でも宝くじの当せん金とクイズの懸賞金では税金が違う!?
年末と言えば宝くじの時期ですね。「もし当選したら・・・」と使い道を考えるだけでもワクワクします。ところで、宝くじやクイズの賞金には税金がかかるものなのでしょうか? 今回は知っている…
詳しくみる