
- 更新日 : 2026年11月12日
子育て世帯に年収はいくら必要?人数別に解説
厚生労働省が発表した日本の子育て世帯の平均世帯所得(2022年調査)は、平均785万円で中央値は710万円となっています。子どもが成長するにつれ、どのぐらいの年収が必要なのでしょうか。この記事では、子どもの人数による生活費の変化や必要な教育資金、理想の年収、資産を増やす方法について解説していきます。
※本記事の内容は記事作成時点の情報です。最新は、厚生労働省や総務省の公式サイトなどでご確認ください。
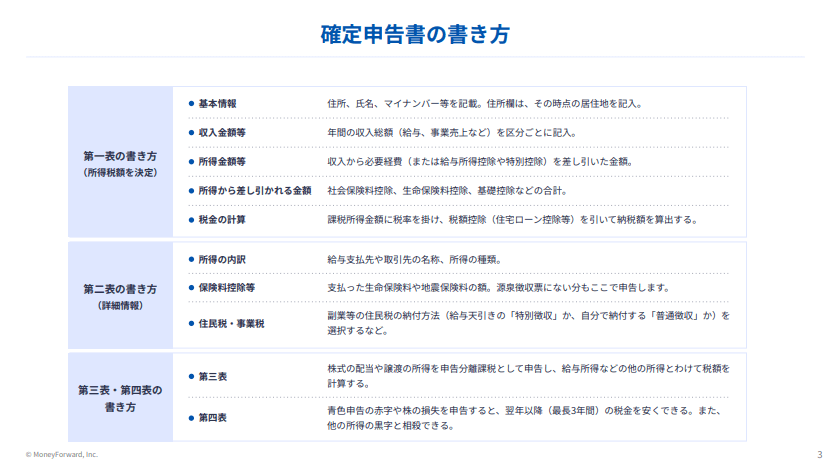
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
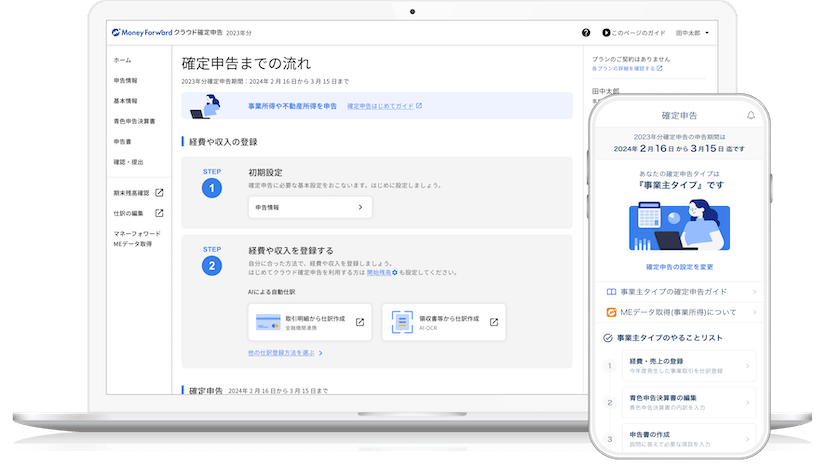
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
子育て世帯の平均年収
子育て世帯の平均年収はどれくらいでしょうか。家族構成や地域、子どもの年齢などによって異なりますが、ここでは厚生労働省が発表した「国民生活基礎調査の概況(2022年)」の調査データをもとに解説していきましょう。
日本の子育て世帯の平均所得は、児童(18歳未満の未婚者)のいる世帯で平均785万円、中央値は710万円という結果です。
一方、全世帯平均所得金額は545.7万円でした。高齢者世帯の平均所得は318.3万円、高齢者世帯以外の世帯では665万円となっています。
子育て世帯の所得水準は全体平均よりも高い傾向にあるようですが、この水準の年収があっても、生活が苦しいと感じる家庭は少なくありません。
その理由として挙げられるのが、子どもの人数や年齢によって生活費に大きな差が出るためです。内閣府「インターネットによる子育て費用に関する調査」よると、子ども1人あたりの年間子育て費用の金額は、未就学児でひと月あたり約8.6万円(年間約104万円)、小学生でひと月あたり約9.6万円(年間約115万円)、中学生でひと月あたり約13.0万円(年間約156万円)となっています。また、成長するにつれて、食費、携帯電話料金、お小遣いなどが増える傾向です。
つまり、子育て世帯の実際の生活費は、子どもの人数や年齢、ライフスタイルなどによってかなり異なっています。単純に年収だけでは子育て世帯の経済状況を正確に捉えられないのが実態といえるでしょう。
参考:2022(令和4)年 国民生活基礎調査の概況|厚生労働省
参考:平成21年度インターネットによる子育て費用に関する調査|内閣府
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
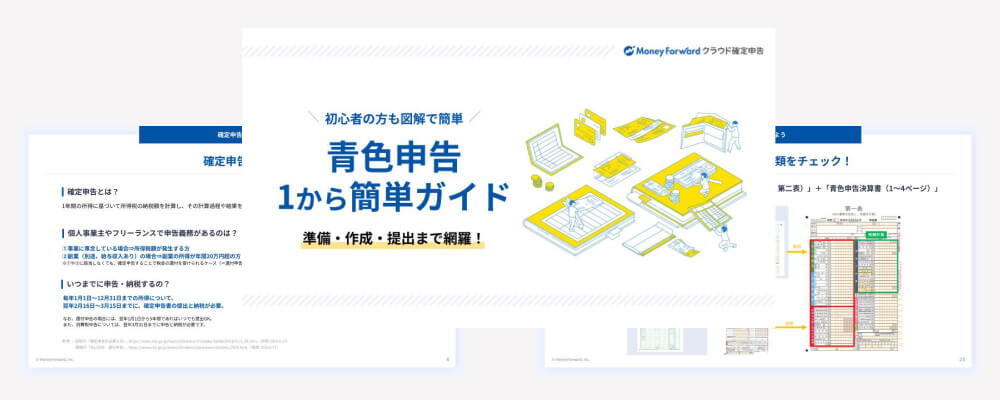
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
子育て世帯の平均生活費と内訳
子育て世帯の場合、生活費や教育費など、さまざまな費用が発生しますが、具体的にどのくらいの費用が必要なのでしょうか。ここでは総務省「家計調査 家計収支編」をもとに目安を解説していきます。
なお、住居費については、国土交通省住宅局の「令和4年度 住宅市場動向調査報告書」の住宅ローン年間返済額をもとに算出しています。3人家族と4人家族の場合は全体平均の約10万円、5人家族の場合は戸建ての割合が多くなるため、注文住宅、分譲戸建て住宅、既存(中古)戸建て住宅の平均である約11万円としました。
子ども1人の場合
3人家族の1カ月あたりの平均生活費は約41.0万円でした。2人家族の食費は約7万円なので、1人増えるだけで1万円以上の増加がみられます。
- 3人家族の生活費(月額)
| 生活費の内訳 | 費用(単位:円) |
|---|---|
| 食料(外食を含む) | 90,244 |
| 住居 | 100,000 |
| 光熱・水道 | 23,707 |
| 家具・家事用品 | 12,454 |
| 被服および履物 | 11,283 |
| 保健医療 | 13,234 |
| 交通・通信 | 54,087 |
| 教育 | 17,830 |
| 教養娯楽 | 28,405 |
| その他の消費支出 | 64,392 |
| 合計 | 415,636 |
出典:国土交通省 2022年度 住宅市場動向調査、総務省統計局 2023年 家計調査 家計収支編 二人以上の世帯 3-1表
子ども2人の場合
4人家族の1カ月あたりの平均生活費は約43.5万円でした。子どもの人数が増えても、光熱費や家具・家事用品などの固定費は大きく変わらないことがわかります。
- 4人家族の生活費(月額)
| 生活費の内訳 | 費用(単位:円) |
|---|---|
| 食料(外食を含む) | 103,588 |
| 住居 | 100,000 |
| 光熱・水道 | 25,219 |
| 家具・家事用品 | 14,051 |
| 被服および履物 | 13,442 |
| 保健医療 | 13,221 |
| 交通・通信 | 51,164 |
| 教育 | 31,840 |
| 教養娯楽 | 33,460 |
| その他の消費支出 | 49,118 |
| 合計 | 435,103 |
出典:国土交通省 2022年度 住宅市場動向調査、総務省統計局 2023年 家計調査 家計収支編 二人以上の世帯 3-1表
子ども3人の場合
5人家族の1カ月あたりの平均生活費は、約48.7万円でした。世帯人数が多くなるにつれ、食費と教育費が特に大きな影響を受けています。
- 5人家族の生活費(月額)
| 生活費の内訳 | 費用(単位:円) |
|---|---|
| 食料(外食を含む) | 117,025 |
| 住居 | 110,000 |
| 光熱・水道 | 27,950 |
| 家具・家事用品 | 13,477 |
| 被服および履物 | 14,549 |
| 保健医療 | 14,442 |
| 交通・通信 | 59,743 |
| 教育 | 41,149 |
| 教養娯楽 | 38,598 |
| その他の消費支出 | 50,369 |
| 合計 | 487,302 |
出典:国土交通省 2022年度 住宅市場動向調査:総務省統計局 2023年 家計調査 家計収支編 二人以上の世帯 3-1表
※5人家族は戸建てに住む割合が高いため、戸建ての住宅ローンに絞った平均返済額としている
※家賃参考:国土交通省 2022年度 住宅市場動向調査
※家賃以外参考:総務省統計局 2023年 家計調査 家計収支編 二人以上の世帯 3-1表
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

子育て世帯の理想の年収
子育て世帯にとって、理想的な年収はどのくらいでしょうか。
子どもに関連する食費や教育費が大きな負担となるため、子育て世帯は変動費の割合が高いのが特徴です。子ども1人あたりの幼稚園から大学までの教育費は、全て公立で約800万円、全て私立で約2,200万円とされています(※下宿費および住居費などを除く)。
最も教育費がかかる大学入学までに300万~500万円は貯めておきたいところですが、大学に関する費用を全て貯蓄でカバーする必要はありません。児童手当を貯めたり、奨学金で補ったりすることも可能なので、国や学校の制度をうまく活用しながら、家計への負担を減らせます。
生活設計を考える際は、単に生活費だけでなく、教育費や緊急時の備え、将来に向けた貯蓄も見据えましょう。
子ども1人の場合
月平均生活費が約41万円です。月に2万円貯蓄(18歳までで432万円の確保が可能)すると、生活費は約38万円で、年間では約516万円必要となります。概算の年収は約688万円です。
子ども1人の場合の理想的な年収は650万円以上と考えられます。
子ども2人の場合
月平均生活費が約43万円です。月に4万円貯蓄(18歳までで432万円×2人分の確保が可能)すると、年間では約552万円必要となります。概算の年収は約736万円です。
子ども2人の場合の理想的な年収は700万円以上と考えられます。
子ども3人の場合
月平均生活費が約48万円です。月に6万円貯蓄(18歳までで432万円×3人分の確保が可能)すると、年間では約600万円必要となります。概算の年収は約800万円です。
子ども3人の場合の理想的な年収は800万円以上と考えられます。
子育て世帯が資産を増やす方法
高額な生活費に加え、予期せぬ出費にも備える必要があるため、子育て世帯にとって、家計管理と資産形成は大きな課題です。着実に資産を築いていくために以下のような方法が考えられます。
家計管理を徹底する
家計の収支を正確に把握することで、無駄な支出を削減できるようになります。具体的には、家計簿をつけることがおすすめです。
家計簿をつけることで、支出の内訳がよくわかるようになります。住居費や光熱費、通信費といった固定費の部分はどの程度かを把握できるほか、食費や予期せぬ出費などの変動費もリアルタイムで確認できるようになるでしょう。
例えば、家計簿アプリ「マネーフォワード ME」では銀行やクレジットカードと連携することで自動で家計簿が作成されるため、手入力の手間を大幅に省けます。また、過去の支出履歴を振り返ったり、家計の傾向を分析したりすることも簡単にできるでしょう。
こうした家計管理の徹底により、無駄な支出を削減できます。食費、光熱費、通信費など、生活に欠かせない費用については、節約できるか検討しましょう。また、保険は解約や減額などをすることで保険料のコストカットが期待できます。ライフスタイルに合った無駄のない保障内容になっているか、定期的に見直すと良いでしょう。
学資保険に加入する
学資保険とは、子どもの教育費を目的とした保険です。契約者が一定の保険料を支払い続けることで、子どもが大学などの高等教育に進学するタイミングで保険金が支払われ、将来の教育費を計画的に準備できます。
保険料は毎月または年間で定期的に支払う必要があるため、適切に貯蓄を確保できるでしょう。なお、学資保険の保険料は、所得控除の対象となるため、節税効果にも期待できます。
新NISA・iDeCoを活用する
長期的な視点で資産を増やすには、貯金だけでなく、投資も有効な手段と言えるでしょう。特に、新NISA(少額投資非課税制度)やiDeCoを活用することで、より効果的な資産形成が期待できます。
新NISAは、一定額までの投資利益が非課税となる制度です。つみたて投資枠は年間120万円まで、成長投資枠なら年間240万円までの投資が対象で、非課税悲観は無期限となっています。
つみたて投資枠の投資対象は、長期積立・分散投資に適した投資信託に限られているため、初心者でも始めやすいでしょう。成長投資枠では、投資信託以外にも国内株式や外国株式も対象となるため、さまざまな金融商品に投資してみたい方に向いています。
iDeCoは、自分で積立額や運用方法を選べる個人型確定拠出年金制度です。掛け金や運用益が非課税で、将来的に安定した収入を得られるのが特徴です。長期的な資産形成を目指す方におすすめの制度です。
このように、新NISAとiDeCoを組み合わせて活用することで、より効果的な投資による資産形成が期待できます。
副収入を確保する
家事や育児に追われがちな子育て世代にも、さまざまな副収入を得る機会が広がっています。
まず考えられるのが、フリマアプリの活用です。不要な家電製品や子ども用品などをオンラインで出品し、収益を得られる場合があります。手間も少なく、自由な時間に行えるのが魅力です。
また、スポットワークも注目されています。仕分けやピッキング、レジ作業や接客、データ入力など、短時間で収入を得られる仕事があります。ご家庭の都合に合わせて、柔軟に働けるでしょう。
専門的な知識や技術を持っている方であれば、コンサルティングや講師、制作業務など、自分のスキルを活かした副業で収益を得るのも一つの手です。子育て中でも効率良く時間を使えるでしょう。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
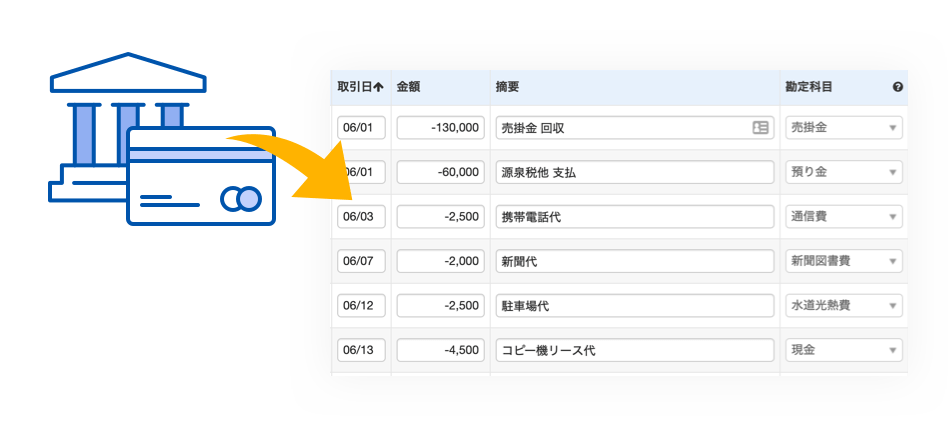
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
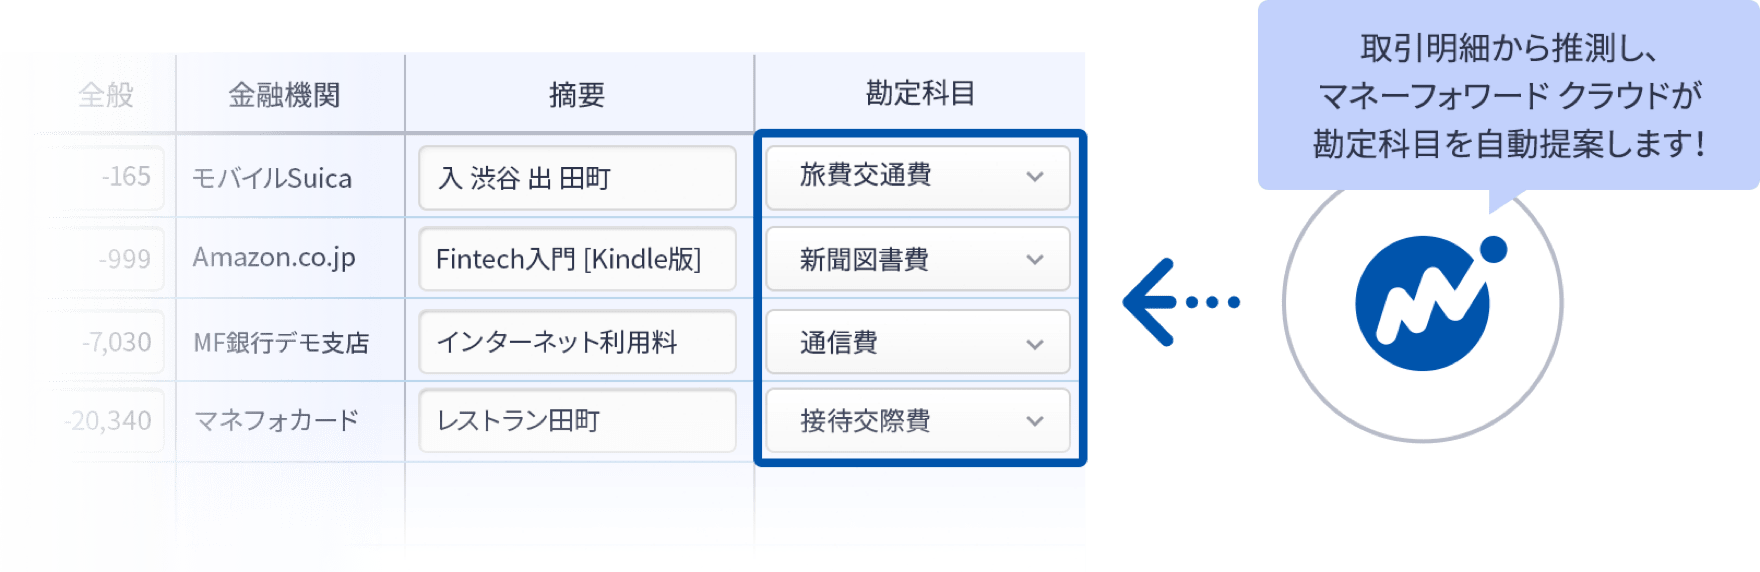
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
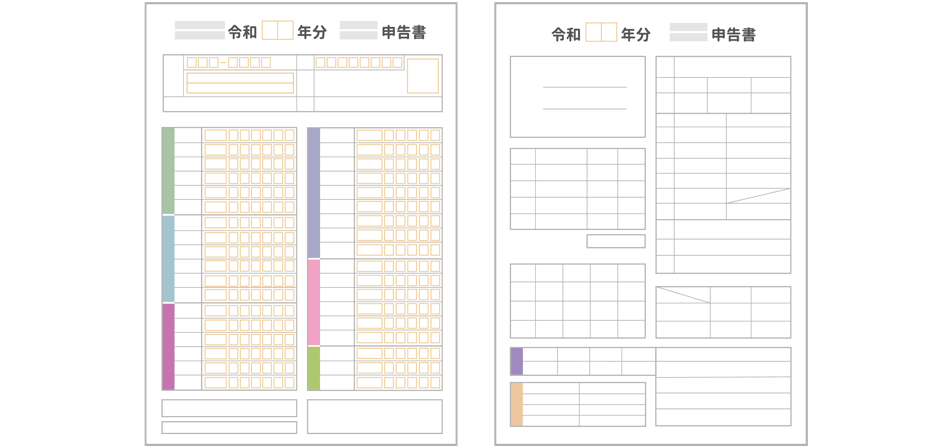
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# お役立ち情報
青色申告事業主がクレジットカード決済をした場合
青色申告でクレジットカード決済した場合の仕訳は? 青色申告事業者は、クレジットカードの「ご利用日」を基準に仕訳し、支払元が個人口座なら事業主借、事業用口座なら未払金で処理します。 …
詳しくみる -
# お役立ち情報
要注意!個人事業主がクライアントと契約書を結ぶ際に確認すべき3つのポイント
個人事業主のみなさんは、普段から定期的に仕事をしているところから新規の相手先まで、大小さまざまな取引先と仕事をされていると思います。通常は相手との「信頼」によってビジネスが成り立つ…
詳しくみる -
# お役立ち情報
税金計算上の「扶養」とは?知って得するあれこれ
税金計算上の扶養とは何か? 税金計算上の扶養とは、所得税法が定める3要件を満たす場合に配偶者控除・扶養控除などの所得控除を受けられる仕組みです。 扶養の3要件:対象者・生計一・収入…
詳しくみる -
# お役立ち情報
PayPayカード ゴールドとPayPayカードは何が違う?比較ポイントと選び方を紹介
PayPayカード ゴールドとPayPayカードの主な違いは、年会費と付帯サービスです。PayPayカード ゴールドは年会費が必要ですが、使い方によっては年会費以上にポイント還元を…
詳しくみる -
# お役立ち情報
これを見れば全てわかる!個人事業主の〇〇は経費にできる?
個人事業主の方が生活や事業で使った費用は、どこまで経費として計上できるのでしょうか? 家賃や生活にかかるお金など、これって経費にできるの?と疑問に感じるものも多いかと思います。 特…
詳しくみる -
# お役立ち情報
利子所得はなぜ確定申告に関係がないのか?
銀行の預貯金などの利子所得は利子を受け取る際、すでに所得税が源泉分離課税方式に従って源泉徴収されています。そのため利子所得については、確定申告をする必要がありません。 源泉分離課税…
詳しくみる