
- 更新日 : 2026年4月23日
【個人事業主向け】青色申告をするメリットは?白色申告との違いとあわせて解説【個人事業主向け】
青色申告は最大65万円(令和9年分以後は最大75万円)の特別控除をはじめ、白色申告にはない節税特典が複数受けられる申告方法です。
- 最大65万円(令和9年以後75万円)の特別控除
- 純損失を翌年以降3年間繰越可能
- 家族への給与を全額経費に算入できる
Q. 青色申告のデメリットは?
A. 事前申請や複式簿記など手間はかかりますが、節税効果がデメリットを上回るケースが多いです。
個人事業主が確定申告をする方法には、青色申告と白色申告の2種類があります。青色申告は白色申告に比べて、特別控除が受けられることや青色事業専従者給与を必要経費に算入できる(※届出・要件あり)など、さまざまな優遇措置があるという点で違いがあります。
青色申告特別控除は帳簿付け(複式簿記等)や期限内申告等の要件により10万円・55万円・65万円に分かれます(令和8年分まで)。なお、令和8年度税制改正大綱により、令和9年分以後の所得税については、区分が10万円・65万円・75万円の3段階に再編される見込みです(詳細は後述)。
これらを上手に利用することで、課税対策はもちろんのこと、労務対策なども考えていけます。ここでは青色申告のメリット・デメリットについて説明します。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
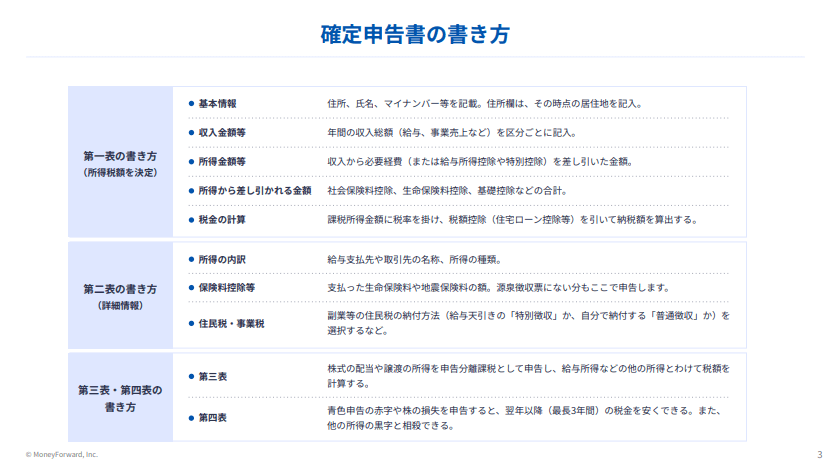
青色申告と白色申告の違いは?
青色申告制度とは、一定の要件を満たしている不動産所得、事業所得、山林所得のある人が、さまざまな特典を得られる制度のことです。
この制度を利用した申告を青色申告といいます。また、青色申告の承認を受けていない場合の申告を白色申告といいます。
青色申告をするための要件や、青色申告と白色申告の違いについては、次のページで詳しく解説しています。こちらをご参照ください。

この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
青色申告のメリット
まず、青色申告のメリットについて見ていきましょう。
メリット1. 青色申告特別控除
青色申告をするうえで最大のメリットといってもよいのが、青色申告特別控除です。
青色申告控除とは、青色申告をするだけで55万円(一定の要件を満たす場合は65万円)または10万円の控除が受けられるというものです。
65万円控除の適用を受けるには、さまざまな要件を満たす必要があります。
具体的には、55万円控除の要件〔正規の簿記=一般的に複式簿記での記帳、貸借対照表・損益計算書の添付、期限内申告等〕に加えて、e-Taxによる申告または優良な電子帳簿保存の要件を満たす必要があります。それ以外の場合は55万円の控除や10万円の控除があります。
青色申告特別控除については、以下の記事で詳しく解説しています。
【令和9年分以後は控除額と要件が見直されます】
令和8年度税制改正大綱において、青色申告特別控除の区分と要件が次のとおり見直されることとされました(令和9年分以後の所得税に適用)。
| 区分 | 主な要件 | 改正前(令和8年分まで) | 改正後(令和9年分以後) |
|---|---|---|---|
| 最大控除 | 複式簿記+期限内e-Tax提出+仕訳帳・総勘定元帳の電磁的記録の保存等(優良な電子帳簿等) | (区分なし) | 75万円(新設) |
| 中間 | 複式簿記+期限内e-Tax提出 | 65万円 | 65万円(維持) |
| 書面提出の場合 | 書面(紙)で確定申告書等を提出 | 55万円 | 10万円(大幅減) |
| 簡易簿記 | 簡易な簿記の方法により記録 | 10万円 | 10万円(ただし前々年の不動産・事業所得の収入金額が1,000万円超の方は対象外=0円) |
ポイントは以下の3点です。
- 紙(書面)で提出する場合、現行55万円から10万円へ大幅減額。引き続き55万円以上の控除を受けたい場合は、期限内のe-Tax提出が必須となる
- 「複式簿記+期限内e-Tax提出」に加えて、仕訳帳・総勘定元帳を電子帳簿保存法が定める方法で電磁的記録として保存する等の要件を満たすと、新たに75万円控除が適用できる
- 簡易簿記で10万円控除を受けている個人事業主のうち、前々年の事業所得または不動産所得の収入金額が1,000万円超の方は、令和9年分以後は10万円控除の対象から除外される(=控除0円)
なお、この見直しは令和9年分以後の所得税から適用されるため、令和8年分の確定申告までは現行制度(10万円・55万円・65万円の3区分)がそのまま適用されます。
メリット2. 純損失の繰越控除と繰戻し還付
事業所得や不動産所得で赤字が発生した場合は、青色申告をしている場合に限り、その赤字を翌年度以降の3年間に繰り越すことが可能です。
繰り越した赤字は翌年以降の黒字を生じた場合に所得から差し引くことができます。
また、今年度が赤字で前年度が黒字だった場合は、青色申告者であれば、今年度の純損失額を前年度の所得から繰り戻して控除し、前年度分の税金の還付を受けることもできます。
メリット3. 家事関連費の必要経費算入
家事関連費とは、簡単にいうと家事に関連のある経費のことです。例えば、事業でも家事でも使っている水道光熱費などです。
家事関連費は、事業に必要な部分を明らかにし、明確な基準のもと事業費を計算することによって経費にすることができます。
白色申告の場合も家事関連費の経費算入は認められていますが、業務に直接必要であることが明らかな部分に限り、経費として計上することができます。
メリット4. 青色事業専従者給与の必要経費算入
個人事業では、生計を一にする親族で、事業に専ら従事している者(事業専従者)に対する給与は、原則として通常の給与として経費にできません。
しかし、青色申告で一定の要件を満たしている場合は、青色事業専従者給与として経費にできます(白色申告の場合は、事業専従者控除として一定額の控除があります)。
一定の要件とは以下の3つです。
- 青色申告者と生計を一にする配偶者または親族であること
- その年の12月31日で15歳以上であること
- その年を通じて、主として(専ら)事業に従事していること
なお、青色事業専従者控除については、以下の記事で詳しく解説しています。
メリット5. 減価償却の特例
耐用年数が1年を超える減価償却資産を取得した場合は、その取得価格を一括で経費にせず、毎年少しずつ経費にしていく必要があります。これを減価償却といいます。
しかし青色申告している中小事業者等の場合は、取得価格が30万円未満(※)であれば、取得した年に一括で経費に計上できます(年間合計300万円まで)。
(※)令和8年度税制改正大綱により、対象となる取得価額が「30万円未満」から「40万円未満」に引き上げられ、かつ適用期限が令和11年3月31日まで3年延長される見込みです。物価上昇を踏まえ、パソコンや事務機器などの対象範囲が広がることが期待されます。なお、年間合計の上限(300万円)に変更はありません。
メリット6. 貸倒引当金の設定
「貸倒引当金」とは、将来、代金が回収できなくなる可能性に備えて、あらかじめ見積もった金額を費用として計上する制度です。
簡単にいうと、回収不能となるおそれのある売掛金などの債権について一定額を見積もり、その分を本年度の所得から減らすことができます。無事に代金が回収された場合は、次年度の決算時に貸倒引当金の戻入処理を行い、所得に加えます。
貸倒引当金を設定できるのは原則として青色申告者に限られます。白色申告の場合は、回収不能であることが確定した時点で、貸倒損失として経費計上することになります。
メリット7. 棚卸資産の低価法による評価の選択
期末時点で販売商品などの在庫が残っている場合には、商品の棚卸しを行う必要があります。商品の棚卸しでは、期末時点に保有している商品の金額を計算しますが、原則として最終仕入原価法などにより算出した原価を用いて、期末商品の価格を計算します。
青色申告の場合は、あらかじめ棚卸資産の評価方法について税務署へ届出を行うことで、低価法により期末商品の価格を計算することもできます。
低価法とは、原価と時価を比較し低い価格で期末商品の価格を計算するというものです。低価法で計算したほうが、時価が原価を下回る場合には、売上原価が増加し、結果として利益を抑える効果があります。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

青色申告のデメリット
青色申告のデメリットは、白色申告よりも手間がかかるということです。
青色申告をするときに申請が必要であったり、一定の帳簿付けや書類の保存が求められるなど、白色申告に比べて条件があります。また、帳簿の未作成や重大な申告違反がある場合には、青色申告の承認が取り消されることもあります。
専従者給与の節税効果シミュレーション
事例:個人事業主の所得が800万円。配偶者が事業を手伝っており、配偶者に350万円の専従者給与を支払います。
この場合の節税効果を、青色申告をした場合と、そうでない場合で計算してみましょう。
白色申告で専従者控除を受けた場合の所得税
(所得800万-専従者控除86万-基礎控除48万(※))×税率20%-控除42万7,500=所得税額90万4,500円
青色申告で専従者給与を経費として計上した場合の所得税
(所得800万-専従者給与350万-基礎控除48万(※))×税率20%-控除42万7,500=所得税額37万6,500円
つまり、所得税だけでも90万4,500-37万6,500=52万8,000円の節税ができるわけです。
ただし、専従者給与を経費に計上すると扶養控除は受けられなくなり、配偶者は所得税等がかかります。一概に青色申告の専従者給与で節税ができるとはいえず、売上規模と専従者の役割、給与金額のバランスを見極めることが重要になってきます。
(※)2020年分以降、所得2,400万円以下で控除額48万円
マネーフォワード クラウド開業届は、開業を検討されている方に役立つ「開業時に決めることチェックリスト」を無料で用意しております。
このチェックリストは、開業前にやっておくことをリストアップし、初心者の方にも分かりやすくまとめています。個人事業主か法人(株式会社など)か事業形態に悩まれている方にもおすすめの資料です。 一つひとつ確実にクリアしていくことで、スムーズに事業をスタートできます。
個人事業主の確定申告には青色申告がおすすめ
個人事業主の青色申告は、白色申告に比べ手間がかかるなどのデメリットがあります。しかし、それ以上に納税者が有利となる特典が多くあります。その特典の多くは、節税につながるものです。
そのため、一定の事業規模があり、継続的に事業を行う個人事業主の場合には、青色申告を選択することで有利になるケースが多いといえます。
なお、青色申告については以下の記事でくわしく解説しています。

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
青色申告制度とどんな制度ですか?
青色申告制度とは、一定の要件を満たしている不動産所得、事業所得、山林所得のある人が、さまざまな特典を得られる制度のことです。詳しくはこちらをご覧ください。
青色申告にはどのようなメリットがありますか?
青色申告特別控除や損失の繰越控除などのメリットがあります。詳しくはこちらをご覧ください。
青色申告にはどのようなデメリットがありますか?
白色申告よりも手間がかかるなどのデメリットがあります。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
新着記事
-
# 確定申告のやり方
マイナ保険証で医療費控除の確定申告はどうする?連携手順・領収書・家族分の注意点
マイナ保険証で医療費控除の申告はどう変わる? マイナポータルと連携すると保険診療の医療費データが自動取得され、領収書の手集計がほぼ不要になります。 医療費データは例年2月9日から取…
詳しくみる -
# 税制・控除
バイトの確定申告はいくらから必要?年末調整・掛け持ち別の判断基準
バイトの確定申告はいくらから必要? バイトの確定申告が必要かどうかは年収額より「年末調整の完結状況」と「掛け持ち・副業の有無」で決まります。 所得税は年収178万円超から発生 1か…
詳しくみる -
# 職業・ケース別
確定申告しなくていい人の条件は?2026年基準の所得ライン・副業20万円・住民税まで解説
確定申告しなくていい人の条件は? 2026年分から基礎控除104万円・給与所得控除74万円に改正され、給与収入178万円以下は申告不要です。 会社員は年末調整済み+副業所得20万円…
詳しくみる -
# 確定申告のやり方
確定申告にマイナンバーカードは必要?e-Taxの手続きとマイナンバー記載の進め方
確定申告にマイナンバーカードは必要? e-Taxでの確定申告はマイナンバーカード方式が事実上の標準で、ID・パスワード方式の新規発行はすでに停止されています。 書面申告でもマイナン…
詳しくみる -
# 確定申告のやり方
確定申告の還付金が多すぎるのはなぜ?原因の見分け方と修正申告の対処法とは?
還付金が多すぎる原因と対処法は? 確定申告の還付金が多すぎる場合、正当な理由か申告ミスかを証憑と照合して判断し、ミスなら速やかに修正申告を行うことが重要です。 原因は「正当な還付」…
詳しくみる -
# 確定申告のやり方
確定申告の書類保存期間は何年?対象者・書類別の早見表と保存ルールを解説
確定申告の書類、何年保存すべき? 確定申告の書類保存期間は、書類の種類と申告方法により5年・7年・10年に分かれます。 帳簿・領収書は原則7年保存が基本 起算日は申告期限の翌日から…
詳しくみる