
- 作成日 : 2026年11月13日
事業計画書の書き方は?必要項目と融資審査に通過するコツを解説
裏付けのある数字と一貫したストーリーで、融資審査での評価が高まります。
- 売上予測は計算式で根拠を明示する
- 節税で利益を圧縮しすぎると返済原資不足に映りやすい
- 提出後は予実管理に活用し経営改善に役立てる
審査担当者は、数字の大きさより根拠とストーリーの一貫性を重視します。
融資申請のために事業計画書を作ろうとしたものの、何をどう書けばよいか迷う経営者は少なくありません。審査担当者が見るのは数字の大きさより、根拠のあるストーリーです。
本記事では、中小企業基盤整備機構が運営するJ-Net21の事業計画書フォーマットの項目分けに沿って、事業計画書の書き方と記入のポイントを解説します。
事業計画書とは?
事業計画書とは、事業の内容・収支見通し・資金計画などを体系的にまとめた書類です。日本政策金融公庫への創業融資の申込では、創業計画書の提出を求められます(創業から時間が経っている事業者は「企業概要書」を提出します)。
ただし、提出先によって求められる内容は異なります。
| 提出先 | 重視されるポイント |
|---|---|
| 融資(銀行・公庫) | 返済能力・資金使途の妥当性 |
| 出資(VC・エンジェル) | 成長性・市場規模・EXIT戦略 |
| 補助金(自治体等) | 政策目的との合致・費用対効果 |
日本政策金融公庫(以下、公庫)が用意している「創業計画書」は、事業計画書の簡易版ともいえるフォーマットです。1枚に主要項目が凝縮されており、初めて作成する方の出発点として適しています。一方、民間銀行やVCへの提出では、市場分析や中期の損益計画など追加の資料が求められるケースが多いでしょう。
事業計画書の書き方の基本
事業計画書は書き始める順番に決まりはありませんが、事業コンセプトを固めてから着手すると、全体の内容が整理しやすくなります。
書く順番に迷ったら事業コンセプトから固める
いきなり白紙に書き始めるのではなく、事業コンセプトを先に固めてから各項目に取り組むと、内容の一貫性を保ちやすくなります。
企業概要・ビジョン・事業内容・現状分析・数値計画・実行計画といった項目を、事業コンセプトを軸につなげていくイメージで書き進めるとスムーズです。すべてを考えてから書き始めるのではなく、書きながら内容を詰めていくやり方でも構いません。
専門用語を避け、わかりやすく書く
事業計画書は、どの項目も「なぜその事業で成功するのか」という一本のストーリーでつながっていることが欠かせません。専門用語やカタカナ用語を並べるだけでは、事前知識のない読み手に伝わりにくくなります。
平易な言葉で表現し、専門用語を使う場合は括弧書きや注釈を添えましょう。図表や写真を加えると、文字だけの計画書よりも格段に読みやすくなります。
参考:事業計画書の作成手順|J-Net21[中小企業ビジネス支援サイト]
Ⅰ. 企業概要の書き方
企業概要・経歴・創業動機は、審査担当者が最初に目を通す項目です。
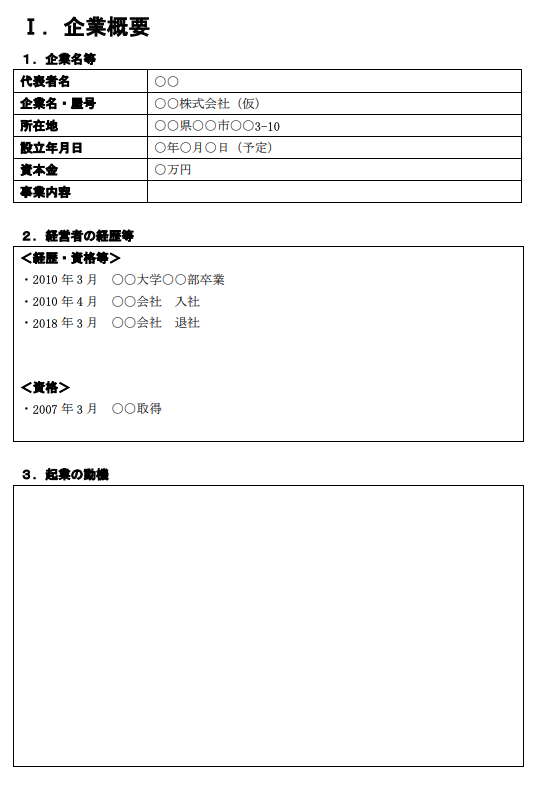
出典:事業計画書の作成手順|J-Net21[中小企業ビジネス支援サイト]
1. 企業名等
企業名等には、代表者名・企業名(屋号)・所在地・設立年月日・資本金・事業内容といった基本情報を過不足なく記載します。
誤字や記載漏れは信頼性を損ねやすいため、登記簿謄本や開業届の記載内容と一致させておきましょう。
2. 経営者の経歴等
経営者の経歴等は、学歴・職歴・保有資格を時系列で並べると、計画を実行できる能力があるかどうかが伝わりやすくなります。
事業と直接関係のない経歴でも、マネジメント経験や専門スキルとして書き添えると、審査担当者の納得感が高まりやすくなります。
3. 起業の動機
起業の動機は、経歴で示した実現可能性に説得力を持たせる項目です。「前職で10年間、飲食店の店長として売上管理と仕入れ交渉を経験した」のように、事業との接点を事実ベースで書くと説得力が増します。
「夢だったから」「社会貢献したい」だけでは動機として弱いと判断されやすいでしょう。経験・スキル・人脈など、自分だからこそ成功できる根拠をセットで示すことが大切です。
記入例:前職の洋食レストランで10年間店長を務め、売上管理・仕入れ交渉・スタッフマネジメントを一貫して経験してきた。店舗運営を任される中で、価格だけでなく「毎日通いたくなる定食屋」のニーズが地域に根強くあることを実感し、独立への思いを強めた。前職で築いた仕入れルートと、現場で培ったメニュー開発力を武器に、地域に根差した定食屋を開業し、これまでの経験を最大限に活かしたいと考え、起業を決意した。
Ⅱ. 事業内容の書き方
ビジョン・目標は、言葉で示す定性的な目標と、数字で示す定量的な目標の両方を書くと、事業の方向性が伝わりやすくなります。
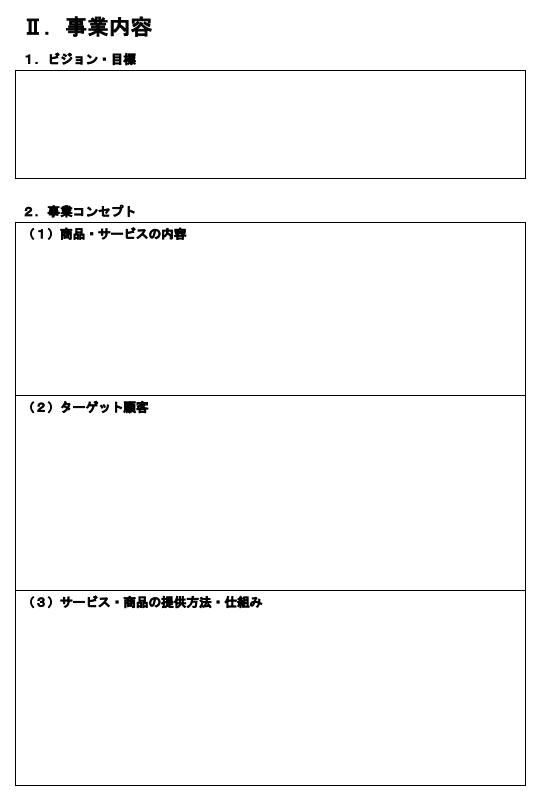
出典:事業計画書の作成手順|J-Net21[中小企業ビジネス支援サイト]
1. ビジョン・目標
定性的な目標は事業の将来像を文章で、定量的な目標は売上高や経常利益などを数字で表現すると、読み手に伝わりやすくなります。
「地域で一番店になる」のような表現に加えて、「5年後に店舗を10店舗展開する」のように、数値や時期をあわせて書くと説得力が増します。市場全体や商圏における占有率、顧客獲得数といった項目も目標になります。
記入例: (定性)地域の会社員・高齢者層から「毎日でも通いたい」と思われる、地域で一番愛される定食屋になる。
(定量)開業1年目に月商150万円、3年後には月商180万円・1日来店客数60人を目指す。将来的には弁当のテイクアウト販売や2店舗目の出店も視野に入れる。
2. 事業コンセプト
事業コンセプトは、ターゲット・商品やサービスの内容・提供方法という視点で整理すると、第三者にも事業のイメージが伝わりやすくなります。
審査担当者は業界の専門家ではないため、専門用語を避け、強みを端的に伝えるのが効果的です。
記入例:ターゲットは近隣の会社員・高齢者層の日常使い。日替わり定食と小鉢を自由に選べるスタイルで、栄養バランスと「飽きのこなさ」を両立させる。競合の大手チェーン店との違いは、地元農家・精肉店との直接契約による食材の鮮度とコスト優位性(原価20%削減)。客単価1,200円・店内20席で、ランチタイムを中心に運営する。
参考:ビジョン・目標の書き方|J-Net21[中小企業ビジネス支援サイト]
3. 現状分析等
業界動向・市場規模・競合分析・自社の優位性は、独りよがりな主張ではなく、データや事実にもとづいて示すことが欠かせません。
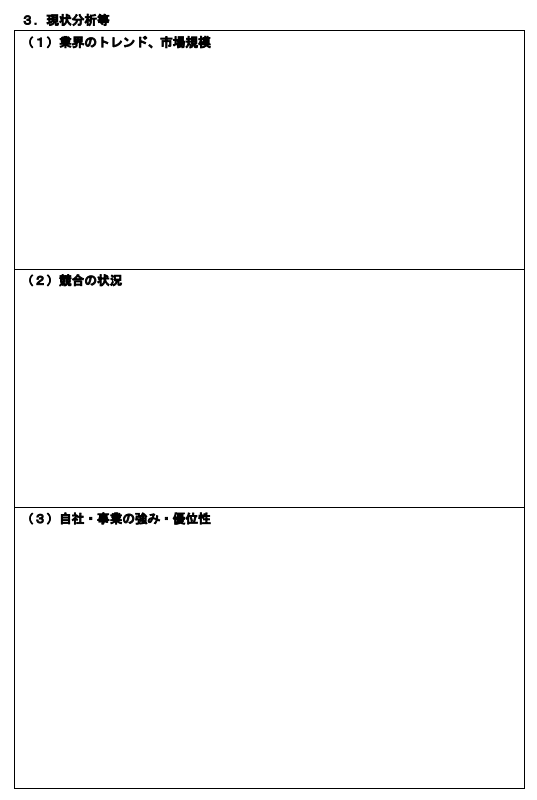
出典:事業計画書の作成手順|J-Net21[中小企業ビジネス支援サイト]
(1)業界のトレンド、市場規模
業界動向や市場規模は、国の統計調査データや業界団体のデータを活用すると、客観性のある記述になります。
該当する業界のデータが見つからない場合は、分類を広げて近い業界のデータを探してみるとよいでしょう。市場規模が拡大傾向にあるなど、事業展開につながる情報を中心に記載します。
記入例:総務省の家計調査や外食産業市場動向調査のデータによれば、節約志向の高まりを背景に、単価1,000円前後の定食・食堂業態への需要は底堅く推移している。テレワークの定着によりオフィス街のランチ需要は変動しているものの、近隣住民や高齢者層の「日常使い」の需要は安定している。
(2)競合の状況
競合分析では、同じような商品・サービスを提供する事業者の特徴を調べ、自社との違いを明らかにします。
Web検索で類似事業を探し、価格帯や販売方法、利用者の評価などを確認しておくと、自社の強みと弱みが見えやすくなります。
記入例:出店予定エリアの半径500m以内には、同業態の定食店が2店舗、チェーン系の牛丼店が1店舗ある。価格帯は900〜1,100円で大きな差はないが、競合は日替わりメニューが1〜2種類にとどまる。自店は日替わり3品+小鉢自由選択というメニューの幅広さで差別化を図る。
参考:業界・競合分析の書き方|J-Net21[中小企業ビジネス支援サイト]
(3)自社・事業の強み・優位性
自社・事業の強みは、ヒト・モノ・カネ・ノウハウの観点で整理すると、競合との違いを説明しやすくなります。
要素をすべて列挙するのではなく、事業を展開するうえで優先度の高いものに絞って記載するとよいでしょう。マイナス要素がある場合も、正直に書いたうえで克服する方法をあわせて示すと、かえって納得感が増します。
記入例:ヒトの面では、前職で培った10年間の店舗運営経験と調理師免許(ノウハウ)が強み。モノの面では、地元農家・精肉店との直接契約による仕入れルート(原価率の低減)が強み。一方、開業初期は知名度がない点が弱みであり、近隣への周知活動(チラシ配布・SNS発信)で補う方針。
4. 販売・仕入計画
販売計画・仕入計画・店舗や施設の計画・人員体制は、事業コンセプトや現状分析で固めた内容を、具体的な数値や体制に落とし込む項目です。
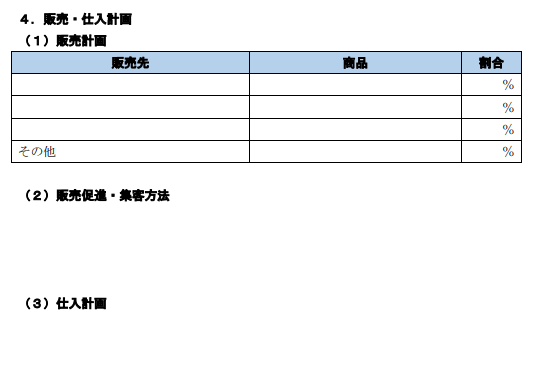
出典:事業計画書の作成手順|J-Net21[中小企業ビジネス支援サイト]
(1)販売計画
販売計画は「平均商品単価×年間販売数」のような計算式をベースに組み立てると、根拠のある数値になります。
取扱商品のアイテム数が少ない場合や顧客数が限定される場合は、主力商品とその他の商品群に分けて積算する方法も有効です。具体的な金額の計算は、後述の「売上・経費予測の作り方」であわせて確認してください。
記入例:客単価1,200円×1日客数50人×月間営業日数25日=月間売上150万円
1日50人の根拠は、店内20席×ランチタイムの回転率2.5回で算出
(2)販売促進・集客方法
販売促進・集客方法には、チラシ・Web広告・SNSなど、どの販促・集客方法でお客さまを集めるのかを具体的に書いておきましょう。集客経路ごとの想定件数が分かれば、販売計画の根拠にもなります。
記入例:近隣オフィスへのチラシ配布(開業前1か月で2,000枚)、Googleマップ・食べログへの登録、開店記念の10%割引キャンペーンを1か月間実施し、新規顧客の獲得とリピート化を図る。
(3)仕入計画
仕入計画は、販売計画に対応して何をいくつ・いくらで仕入れるかを見積もる項目です。
仕入先が決まっている場合は、社名や見積もり金額を記載すると、審査担当者に準備状況が伝わりやすくなります。あわせて、チラシ・Web広告・SNSなど、どの販促・集客方法でお客さまを集めるのかも具体的に書いておきましょう。
記入例:地元の青果店・精肉店2社と仕入契約を締結済み(見積もり月額45万円)。いずれも前職時代からの取引関係があり、価格交渉力と安定供給の両面で優位性がある。
参考:販売・仕入計画の書き方|J-Net21[中小企業ビジネス支援サイト]
5. 店舗・施設計画
店舗や施設をかまえる事業では、出店エリアの状況と店舗・施設概要をあわせて記載します。
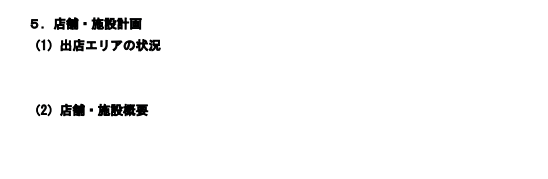
出典:事業計画書の作成手順|J-Net21[中小企業ビジネス支援サイト]
(1)出店エリアの状況
最寄り駅からの距離や周辺の人通り、競合店の有無といった情報を、現状分析で示した市場規模や競合状況と整合性が取れる形で記載します。
記入例:最寄り駅から徒歩5分、周辺はオフィスビルが立ち並び、昼の人通りが多いエリア。半径500m以内の競合は2店舗で、オフィス街のランチ需要を主要顧客層として見込む。
(2)店舗・施設概要
坪数や座席数など店舗・施設の概要を書いておくと、販売計画の数値とのつながりが伝わりやすくなります。オンライン完結の事業など、店舗や施設を持たない業態ではこの項目を省略しても差し支えありません。
記入例:店舗面積15坪、客席数20席(テーブル4卓・カウンター4席)。厨房設備は飲食店の居抜き物件を活用し、内装・設備の初期費用を抑える計画。
6. 実施体制・人員計画
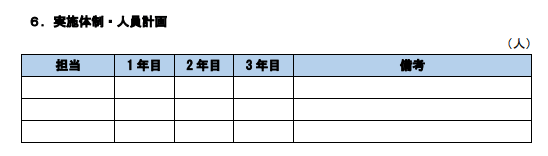
出典:事業計画書の作成手順|J-Net21[中小企業ビジネス支援サイト]
「誰と・どこと取引するか」は事業の実現性を裏付ける項目です。仕入先や外注先が決まっている場合は社名を記載し、従業員の採用予定があれば人数と時期を明記します。
業務を洗い出し、必要な人員数を見積もったうえで、正社員・契約社員・アルバイトといった雇用形態も検討しましょう。例えば、ECサイト運営で物流を外部委託する計画なら、委託先候補の名称と見積もり金額を書いておくと、審査担当者に「すでに準備が進んでいる」という印象を与えられます。
参考:人員計画の書き方|J-Net21[中小企業ビジネス支援サイト]
Ⅲ. 数値計画の書き方
数値計画は、これまでの項目で固めた内容を数字に落とし込み、返済能力を具体的に示す項目です。
1. 投資・調達計画
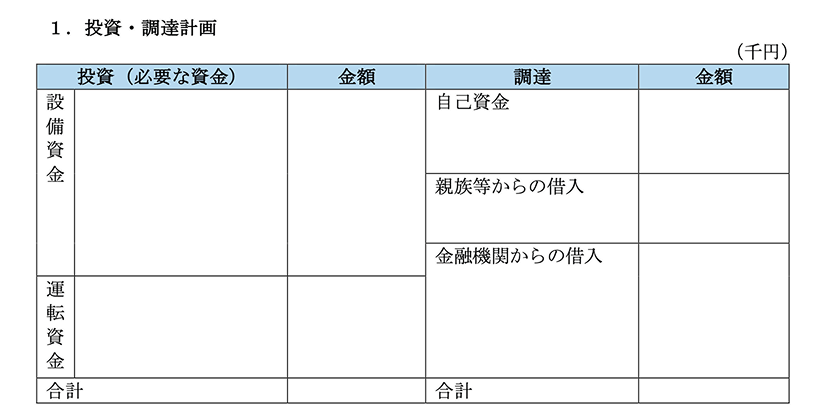
出典:事業計画書の作成手順|J-Net21[中小企業ビジネス支援サイト]
資金は、内装や什器などに使う設備資金と、仕入や人件費などに使う運転資金に分けて考えると、過不足なく見積もりやすくなります。
運転資金は、売上が安定するまでの数か月分を見込んでおくと、資金繰りに余裕が生まれます。
資金調達の方法を明確にする
資金調達は、自己資金・金融機関からの融資・出資・補助金など複数の方法を組み合わせて検討します。
調達方法ごとの特徴は、本記事冒頭の表(融資・出資・補助金それぞれで重視されるポイント)もあわせてご確認ください。
借入状況は隠さず正確に記載する
既存の借入金(住宅ローン・カードローン・車のローンなど)は、正確に記載することが欠かせません。金融機関は信用情報機関を通じて他の借入状況を確認できるため、記載漏れがあると「虚偽申告」と受け取られ、審査が通りにくくなるリスクがあります。
借入がある場合でも、返済計画と事業収益のバランスが取れていれば審査上の問題にはなりにくいでしょう。
参考:投資・調達計画の書き方|J-Net21[中小企業ビジネス支援サイト]
2. 損益計画
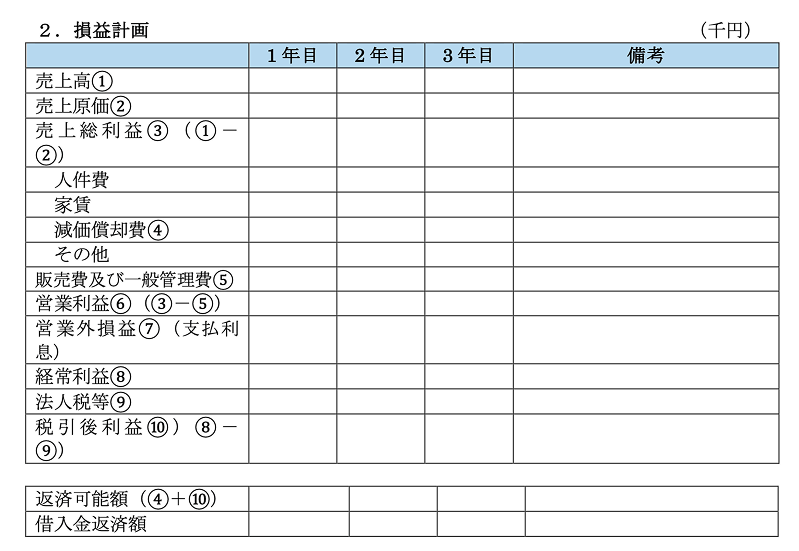
出典:事業計画書の作成手順|J-Net21[中小企業ビジネス支援サイト]
損益計画は、売上高から税引後利益までを売上総利益・営業利益・経常利益・税引後利益の段階ごとに整理すると、金融機関の担当者にも伝わりやすくなります。
売上総利益から税引後利益までを段階的に整理する
利益は、売上高から売上原価・販管費・営業外損益・法人税等を順番に差し引いて段階的に計算します。
販管費(販売費及び一般管理費)には人件費・家賃・減価償却費などが含まれ、人件費は人員計画で算出した数値を転記します。売上原価率の目安が分からない場合は、日本政策金融公庫が公開する小企業の経営指標調査など、業界平均値を参考にする方法もあります。
営業利益 = 売上総利益 - 販管費
経常利益 = 営業利益 + 営業外損益
税引後利益 = 経常利益 - 法人税等
損益分岐点で黒字化のラインを把握する
損益分岐点売上高は「固定費÷(1-変動費率)」で計算でき、利益がゼロになる売上水準の目安になります。
損益分岐点売上高 = 固定費 ÷(1-変動費率)
損益分岐点を把握しておくと、どれだけ売上を積み上げれば黒字化するかが具体的に見えやすくなります。目標とする利益を達成したい場合は、「(固定費+目標利益)÷(1-変動費率)」で必要売上高を逆算できます。
参考:損益計画の書き方|J-Net21[中小企業ビジネス支援サイト]
Ⅳ. 実施スケジュールの立て方
実行スケジュールは、いつ・誰が・何をするかを明確にしておくと、計画と実行のズレをリアルタイムで確認しやすくなります。
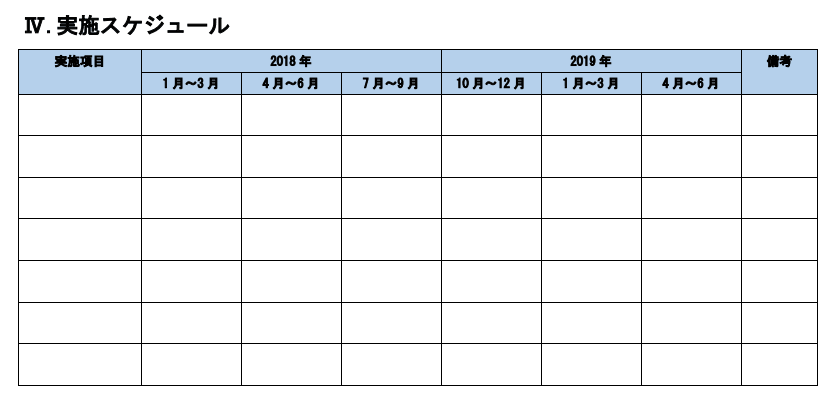
出典:事業計画書の作成手順|J-Net21[中小企業ビジネス支援サイト]
四半期・年次でマイルストーンを設定する
実行スケジュールは、数年程度をめどに四半期や年次でマイルストーンを設定すると、進捗を確認しやすくなります。
実施事項は細かく設定しすぎず、目標とする販売計画の達成や、発案者・経営者がこだわって実現したい項目に絞ると、負担感を抑えられます。
進捗管理の責任者を決めておく
進捗をチェックする責任者をあらかじめ決めておくと、計画が形骸化しにくくなります。
誰が・いつまでに・何を確認するかを具体的に決めておくと、予定と実行のギャップに早く気づけます。
参考:実行計画の書き方|J-Net21[中小企業ビジネス支援サイト]
事業計画書の売上・経費予測の作り方は?
売上・経費予測は、計算根拠を数式で示し、複数のシナリオ(楽観・標準・悲観)で検証すると、審査担当者の信頼を得やすくなります。日本政策金融公庫の審査では、数字の大きさよりも「なぜその数字になるのか」の根拠が重視されます。
店舗型ビジネスの売上を算出する場合
飲食店や美容室など店舗型ビジネスでは、次の計算式で売上予測を立てられます。
月間売上 = 客単価 × 1日あたり客数 × 月間営業日数
例えば、客単価1,200円・1日あたり客数50人・月25日営業であれば、月間売上は150万円です。ここで「1日50人」の根拠として、席数20席×(ランチ回転率2回+ディナー回転率0.5回)=50人、と分解して示すと説得力が高まります。
BtoB型ビジネスの売上を算出する場合
コンサルティングやシステム開発などBtoBビジネスでは、契約件数×単価で売上を組み立てます。
月間売上 = 契約件数 × 契約単価
月額30万円のコンサル契約を5社と結ぶ想定なら、月間売上は150万円です。5社の根拠として「前職の取引先3社から内諾済み+新規開拓2社」のように内訳を添えると、審査担当者の納得度が上がります。
経費は固定費と変動費に分けて積み上げる
経費を固定費(家賃・人件費・リース料など)と変動費(仕入原価・配送費など)に分類して積み上げると、損益分岐点が明確になります。人件費は、人員計画で見積もった人数と賃金をもとに積み上げると、精度が高まります。
| 分類 | 主な費目 | 算出方法の例 |
|---|---|---|
| 固定費 | 家賃・人件費・保険料 | 契約書・求人相場から算出 |
| 変動費 | 仕入原価・販売手数料 | 売上高×原価率で算出 |
| 初期費用 | 内装工事・設備購入 | 見積書ベースで算出 |
複数シナリオのシミュレーションで信頼度を上げる
売上予測を「楽観」「標準」「悲観」のように複数のシナリオで作成しておくと、審査担当者に「リスクを把握したうえで計画を立てている」という印象を与えられます。
例えば、標準シナリオの売上を100%とした場合、楽観を120%、悲観を70%に設定し、悲観シナリオでも返済可能であることを示せれば理想的です。悲観シナリオでの対策(コスト削減策や追加営業施策)もあわせて記載しておくと、計画の完成度が一段と高まるでしょう。
事業計画書で節税と融資対策を両立するには?
節税で利益を圧縮しすぎると、融資審査で「返済原資が足りない」と判断されやすくなります。中小企業庁の2024年版小規模企業白書でも、「事業は好調だが資金繰りは苦しい」「事業が不調で資金繰りも苦しい」と回答した小規模事業者は合わせて4割超にのぼり、財務計画のバランスが融資の可否を分けるケースは少なくありません。
利益の圧縮が審査に与える影響を理解する
経費を多めに計上して利益を抑える節税対策は、税額を下げる効果がある一方で、金融機関からは「返済に回せるお金が少ない」と見えてしまいます。年間返済額が120万円なのに経常利益が100万円しかなければ、返済原資が不足していると判断されるでしょう。
節税に力を入れた決算書で融資を申し込んだ結果、希望額の半分程度に圧縮されるケースは、実務上珍しくありません。原因は「税務上の利益」と「実際の資金繰り」のギャップを説明できなかったことにあります。
減価償却費でキャッシュフローを補足説明する
減価償却費は帳簿上の費用であり、実際にはお金が出ていきません。つまり、税引後利益に減価償却費を足し戻した金額が、実質的な返済原資(簡易キャッシュフロー)になります。
簡易キャッシュフロー = 税引後利益 + 減価償却費
例えば、経常利益が200万円・法人税等が60万円(税引後利益140万円)・減価償却費が150万円なら、簡易キャッシュフローは290万円です。事業計画書の備考欄や別紙にこの計算を添えるだけで、審査担当者の印象は大きく変わります。
役員報酬の設定で返済原資の見え方を調整する
法人の場合、役員報酬は経費として利益を下げる一方、代表者個人の収入として返済原資にもなります。役員報酬を高く設定すると法人の利益は減りますが、個人の所得が増えるため「法人+個人」で見た返済力として説明できます(役員給与の損金算入には法人税法第34条による一定の要件があります)。
融資面談では法人と個人を合算した返済力を説明できるよう準備しておくとよいでしょう。税理士に事前に相談し、節税メリットと融資審査への影響の両面から報酬額を検討するのが実務的な進め方です。
節税と融資を両立するポイントは次のとおりです。
- 税引後利益に減価償却費を足し戻し、簡易キャッシュフローを算出する
- 役員報酬は法人と個人を合算した返済力で説明する
- 節税重視の決算書は資金繰りの説明資料をあわせて準備する
参考:2024年版「小規模企業白書」第2節 小規模事業者の資金繰りの改善に向けた取組|中小企業庁
事業計画書のテンプレート・ツール活用法は?
事業計画書の作成にかかる時間は、テンプレートやツールを活用することで大幅に短縮できます。一から構成を考えるよりも、実績あるフォーマットをベースにカスタマイズするほうが効率的でしょう。
J-Net21のフォーマットを活用する
本記事のⅠ〜Ⅳの構成でも使用したJ-Net21の事業計画書フォーマットは、無料でダウンロードでき、融資審査に限らず事業計画書全般に使える汎用テンプレートです。
企業概要・事業内容・数値計画・実施スケジュールの項目が1つのファイルにまとまっており、本記事の解説とあわせて使うと、どの欄に何を書けばよいかが把握しやすくなります。
参考:事業計画書フォーマット|J-Net21[中小企業ビジネス支援サイト]
日本政策金融公庫のテンプレートを活用する
日本政策金融公庫のWebサイトから無料でダウンロードできる「創業計画書」は、融資審査に必要な項目が網羅されたテンプレートです。洋風居酒屋・美容業・学習塾など複数業種の記入例もあわせて公開されています。
公庫以外の金融機関への提出であっても、この創業計画書の項目をカバーしておけば大きく外れることはありません。民間銀行向けには、市場分析や中期の損益計画を別紙で追加するとよいでしょう。
参考:各種書式ダウンロード 小規模事業者/個人事業主の方【国民生活事業】|日本政策金融公庫
Excel・Wordテンプレートで作成時間を短縮する
Microsoft ExcelやGoogleスプレッドシートで売上・経費のシミュレーションを組んでおくと、数値の修正が容易になります。日本政策金融公庫のサイトでも、月別収支計画書のExcelテンプレートが無料で配布されています。
Word形式のテンプレートは文章中心のセクション(創業動機・商品説明など)に適しており、Excelは数値計画のシートに向いています。両方を組み合わせて使うのが効率的です。
生成AIやクラウド会計と連携して精度を高める
ChatGPTやClaudeなどの生成AIを使うと、SWOT分析(強み・弱み・機会・脅威の分析フレームワーク)の下書きや、競合調査の整理を短時間で進められます。ただし、AIが出力する数値やデータはそのまま使わず、必ず一次情報で裏取りしてください。
クラウド会計ソフトとしてはマネーフォワードなどが代表的です。日々の取引データを事業計画の数値に反映させれば、手入力による転記ミスを防げます。試算表の数字をそのままExcelの計画書シートに取り込む連携機能を備えたサービスもあり、バックオフィスの工数削減に役立つでしょう。
事業計画書は提出後の予実管理でも活用できる
事業計画書は融資審査を通過したら終わりではなく、毎月の経営改善に活かせるツールです。計画と実績のズレを定期的に確認する「予実管理」を行えば、問題の早期発見と軌道修正がしやすくなります。
月次で計画と実績を比較する
月に一度、事業計画書の売上・経費予測と実績を突き合わせます。差異が売上の10%以内であれば概ね計画どおりといえますが、20%以上乖離している項目がある場合は原因分析が必要です。
- 売上が未達の場合は集客施策・価格設定・営業チャネルを再検討する
- 経費が超過した場合は仕入先の見直しや固定費の削減余地を確認する
- 利益率が低下した場合は原価率の上昇要因を特定し改善策を実行する
金融機関への定期報告で信頼関係を築く
融資後に試算表や予実管理表を四半期ごとに金融機関へ共有すると、担当者との信頼関係が深まります。追加融資や条件変更の相談がスムーズになるだけでなく、「経営管理がしっかりしている」という評価につながるでしょう。
報告の際には、計画との差異だけでなく「差異に対してどんな改善策を打ったか」もセットで伝えるのが効果的です。
計画の見直しサイクルを仕組み化する
事業環境は常に変化するため、事業計画書も半年から1年ごとに見直すのが望ましいでしょう。見直しのタイミングをカレンダーに設定し、決算期や半期のタイミングで定期的にアップデートする仕組みをつくっておくと、計画が形骸化するのを防げます。
クラウド上で計画書を管理していれば、過去のバージョンと比較しながら修正でき、チーム内での共有もスムーズです。
事業計画書の書き方についてよくある質問
最後に、事業計画書の書き方についてよくある質問とその回答をまとめました。
事業計画書にフォーマットの決まりはある?
事業計画書に法律上決まったフォーマットはありませんが、提出先や目的に応じたテンプレートを使うと効率的です。
融資を目的とするなら日本政策金融公庫の創業計画書、一般的な構成を押さえたいならJ-Net21などの公的機関が示す項目一覧を参考にすると、必要な項目に過不足が出にくくなります。
事業計画書は何ページが適切?
提出先によって異なりますが、日本政策金融公庫の創業計画書は1枚が基本です。民間銀行やVCへの提出では、別紙を含めて10〜20ページ程度になるケースが多いでしょう。
ページ数よりも「求められた項目に過不足なく答えているか」が重要です。
個人事業主でも事業計画書は必要?
個人事業主でも事業計画書は作成できますし、融資を受ける場合は提出を求められるのが一般的です。法人格の有無にかかわらず、公庫の創業計画書のフォーマットはそのまま使えます。
融資を受けない場合でも、売上目標や資金計画を整理する手段として作成するメリットは大きいでしょう。
計画と実績が大きく乖離したらどうする?
乖離そのものが問題なのではなく、「なぜ乖離したか」「どう修正するか」を説明できるかどうかがポイントです。売上が計画の70%を下回る月が2か月以上続く場合は、商品構成・価格戦略・集客方法の見直しを優先的に検討しましょう。
融資中であれば、金融機関に現状と改善策を早めに報告するのが望ましい対応です。報告が遅れると信頼を損ねる原因になりかねません。改善の方向性を示したうえで相談すれば、返済条件の調整に応じてもらえるケースもあります。
事業計画書の書き方のポイントを押さえておこう
事業計画書は、企業概要から事業コンセプト、現状分析、数値計画、資金調達、実行スケジュールまでを一貫したストーリーでつなげることが基本です。売上予測は「客単価×客数×営業日数」のような計算式で根拠を示し、損益計画は売上総利益から税引後利益までの段階で整理すると、金融機関にも伝わりやすくなります。節税による利益圧縮が返済原資の不足に見えないよう、簡易キャッシュフローも補足しておきましょう。作成した計画書は提出後も予実管理に活用すると、経営判断の基準として機能します。
まずは日本政策金融公庫の創業計画書テンプレートをダウンロードし、企業概要と創業動機の記入から始めてみてください。
※ 掲載している情報は記事更新時点のものです。
会社設立の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 事業計画書
ネイルサロン開業の事業計画書の書き方!テンプレート・記入例を基に解説
ネイルサロンの事業計画書はどう書く? ネイルサロンの事業計画書は、日本政策金融公庫などのテンプレートを活用し、店舗のコンセプトや収支計画を具体的な数値に落とし込んで作成します。 独…
詳しくみる -
# 事業計画書
製造業の事業計画書の書き方は?テンプレートを基に記入例、融資を解説
製造業では原材料費や生産設備などに多額の資金が必要で、その資金を調達するには作りこまれた良質な事業計画書の作成が欠かせません。そこで当記事では製造業を始める方向けに、事業計画書を作…
詳しくみる -
# 事業計画書
【テンプレート付】鍼灸院の事業計画書の書き方を解説!
鍼灸院を開業する際は、事業計画書の作成が必要です。事業計画書は融資を受ける際に必要になるほか、治療理念や開業の目的を明確にして、事業の成功に向けてモチベーションを高める役割がありま…
詳しくみる -
# 事業計画書
民泊開業の事業計画書の書き方は?テンプレートを基に記入例を解説
民泊を開業するときには、事業計画書の作成が必要です。事業計画書は、創業者自身が事業目的や流れを確認するときだけでなく資金調達の際にも必要になります。この記事では、民泊開業に活用でき…
詳しくみる -
# 事業計画書
整骨院向けの事業計画書の書き方は?テンプレートを基に解説
整骨院を開業する際は、融資を受けるために「事業計画書」を作成する必要があります。金融機関から信用を得るためにも、創業の動機や目的、取扱商品やサービスといった項目に具体的で正しい情報…
詳しくみる -
# 事業計画書
プログラミング教室の事業計画書の書き方・無料テンプレート【簡単解説】
プログラミング教室を開業するためには、誰が見てもわかりやすい事業計画書が欠かせません。プログラミング教室への熱意や将来性を明確に示すことにより、金融機関からの融資や投資家からの出資…
詳しくみる