
- 更新日 : 2026年9月17日
税金計算上の「扶養」とは?知って得するあれこれ
税金計算上の扶養とは、所得税法が定める3要件を満たす場合に配偶者控除・扶養控除などの所得控除を受けられる仕組みです。
- 扶養の3要件:対象者・生計一・収入136万円以下
- 16歳未満の子は扶養控除の対象外
- 判断時期は原則その年の12月31日時点
Q. 扶養に入れる給与収入の上限は?
A. 所得税上は年収136万円以下が上限です。社会保険は勤務先の規模により106万円という金額要件がありましたが、2026年10月よりこの金額要件が撤廃されます。
「扶養」というと一見単純に思えますが、具体的にどのような人が扶養の範囲に入るのか、すぐに答えられる人は少ないのではないでしょうか。
一般に、扶養とは「自分の生活を自分で維持できない者に対して、その生活を支援すること」をいいますが、所得税の扶養は所得税法独自に定められており、これにあてはまるかどうかで税金の計算が大きく変わってきます。。
今回は内容を簡略化するため、扶養する方・扶養される方が給与収入のみである場合を前提に所得控除(主に配偶者控除・扶養控除)を通して「扶養」について紹介します。また、本記事の内容は財務省「令和8年度税制改正の解説」をもとにしています。
おかげさまで、確定申告期に多くのユーザーさんにお読み頂いております。 「初心者向け 確定申告書の記入ガイド」は、すでにお持ちでしょうか?
「マネーフォワード クラウド確定申告」に無料登録いただいたのち、「確定申告お役立ち資料集」からダウンロードいただけます。
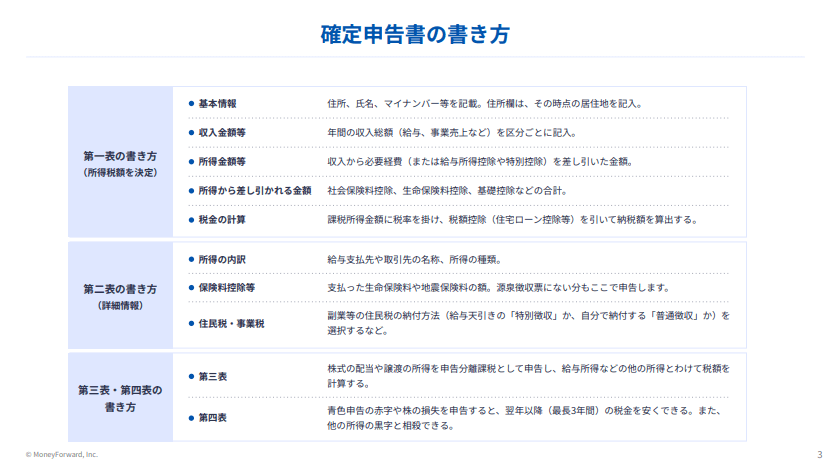
「マネーフォワード クラウド確定申告」なら日々の取引入力→申告書の作成→申告作業が、オンラインで完結します。
取引明細の自動取得と仕訳の自動作成に対応しており、手入力を減らしてカンタンに記帳・書類を作成。来年の確定申告は余裕を持って対応できます。
PC(Windows/Mac)だけでなく、スマホアプリからも確定申告が可能です。
所得税の扶養とは
所得税法上の扶養は課税の公平上問題が生じないよう厳密に定められています。まず、扶養控除について見てみましょう。簡単にまとめると要件は下記の4つです。
所得税法上扶養とされるための要件
- 要件1.扶養対象者であること(控除対象扶養親族)
- 要件2.生計を一にすること
- 要件3.扶養される方の給与収入が一定額以下であること
- 要件4.青色事業専従者等として給与の支払を受けていないこと
要件1.「扶養対象者(控除対象扶養親族)である」
所得控除(配偶者控除・扶養控除等)において、扶養の範囲に制限がなくなってしまうと富裕層をも優遇される制度となってしまい、課税の公平が保てなくなります。したがって扶養される方というのは誰でも良いというものではありません。
扶養控除の対象となる方(控除対象扶養親族)は「配偶者以外の親族(6親等内の血族及び3親等内の姻族をいいます)など」であり、次のいずれかに該当する人です。なお、それぞれの年齢はその年の12月31日時点で判断します。
- 年齢が16歳以上30歳未満の人
- 年齢が70歳以上の人
- 30歳以上70歳未満の人で、次のいずれかに該当する人
- 留学により国内に住所がない人
- 障害者である人
- 納税者からその年に生活費または教育費等の送金を38万円以上受けている人
上記の通り16歳未満の扶養家族は扶養控除の対象外となっています。これは児童手当(子ども手当)の制度が創設されたことを機に、その財源として平成23年から16歳未満の扶養控除が廃止されたことによるものです。
要件2.「生計を一にする」
生計を一にするとは日常の生活の資を共にすること、つまり「同じ財布で生活すること」をいいます。この表現が曖昧で難しいのですが、例えば親族の方が同居している場合には、ほとんど生計を一にするものとして取り扱われます。
また、単身赴任、大学の一人暮らし、療養費などの都合上別居している場合であっても、余暇には帰省することなどを習慣としている場合や、常に生活費、学資金、療養費などの送金が行われている場合には、生計を一にするものとして取り扱われます。
要件3.「扶養される方の給与収入が一定額以下」
前述の通り、扶養は「自分の生活を自分で維持することができない者に対して…支援すること」をいい、扶養する方が扶養される方の生活を維持・支援する必要があります。この生活を維持する必要性の判断基準として、所得税法では扶養される方の給与収入に上限(令和8年税制改正後:136万円)が定められています。
扶養の判断時期
扶養はその年の12月31日の現況で判断します。
ただし、扶養する方・扶養される方が年の中途で死亡したときはそれぞれその死亡時の現況で判断します。
例えば、妻Aを扶養する夫が年の中途に死亡し、その後息子がAを扶養していた場合、その年においてAは夫と息子どちらの扶養となるのでしょうか。
答えはどちらの扶養にも入ることができます。
通常12月31日の現況において、ある1人の方が複数の方の扶養に入ることはできません。しかし、当初扶養する方が年の中途に死亡し、その後他の親族の方が扶養する場合には、扶養の判断時期が異なるのでそれぞれの時期の現況により判断することになります。
扶養控除に係る所得控除の内容
扶養控除における控除額は下記のとおりです。また、配偶者に対する「扶養」である配偶者控除についても解説とともにその控除額を示しています。ただし、配偶者控除については、控除を受ける人の所得金額に制限があります。
扶養控除
| 区分 | 控除額 | |
|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | |
| 特定扶養親族 | 63万円 | |
| 老人扶養親族 | 同居老親等以外の者 | 48万円 |
| 同居老親等 | 58万円 | |
【参考】
No.1180 扶養控除|国税庁
配偶者控除・配偶者特別控除
子どもや親などを対象とするのが「扶養控除」であるのに対し、夫や妻を対象とするのが「配偶者控除」と「配偶者特別控除」です。配偶者については扶養控除の対象にはならず、別の控除が設けられています。
「扶養控除」と「配偶者控除」は、納税者が家族を養うと税金が安くなるという観点では同じですが、両者は大まかに次のような違いがあります。
| 比較項目 | 扶養控除 | 配偶者控除 |
|---|---|---|
| 控除を受ける納税者の所得 | 制限あり | 制限なし |
| 扶養の対象となる人の年齢 | 制限なし | 制限あり |
| 控除を受ける納税者が収入の壁を超えた場合 | 配偶者特別控除が適用される | なし |
配偶者控除および配偶者特別控除の適用要件は以下のとおりです。
- 配偶者控除: 納税者と生計を一にする配偶者のうち、年間の合計所得金額が一定額以下(62万円)の場合に適用される控除
- 配偶者特別控除: 配偶者の合計所得が上記の基準(62万円)を超えて配偶者控除の対象外となった場合でも、その合計所得が一定の範囲内であれば、その金額に応じて段階的に控除を受けられる控除。
配偶者控除及び配偶者特別控除の金額
<配偶者控除>
| 控除を受ける人
の合計所得金額 |
控除額 | |
|---|---|---|
| 一般の控除対象配偶者 | 老人控除対象配偶者
(70歳以上) |
|
| 900万円以下 | 38万円 | 48万円 |
| 900万円超950万円以下 | 26万円 | 32万円 |
| 950万円超1,000万円以下 | 13万円 | 16万円 |
配偶者の場合には、その給与収入が136万円を超えた場合(合計所得が62万円を超えた場合)であっても、給与収入が207万円未満(合計所得が133万円)までは「配偶者特別控除」としてその給与所得金額に応じて下記の金額を控除できます。
<配偶者特別控除>
| 配偶者の状況
(合計所得金額) |
扶養する方の合計所得金額 | ||
| 900万円以下 | 900万円超
950万円以下 |
950万円超
1,000万円以下 |
|
| 62万円超 95万円以下 | 38万円 | 26万円 | 13万円 |
| 95万円超 100万円以下 | 36万円 | 24万円 | 12万円 |
| 100万円超 105万円以下 | 31万円 | 21万円 | 11万円 |
| 105万円超 110万円以下 | 26万円 | 18万円 | 9万円 |
| 110万円超 115万円以下 | 21万円 | 14万円 | 7万円 |
| 115万円超 120万円以下 | 16万円 | 11万円 | 6万円 |
| 120万円超 125万円以下 | 11万円 | 8万円 | 4万円 |
| 125万円超 130万円以下 | 6万円 | 4万円 | 2万円 |
| 130万円超 133万円以下 | 3万円 | 2万円 | 1万円 |
参考:
令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁、「源泉所得税の改正のあらまし」
特定親族特別控除(令和7年分より)
令和7年分より、新たに「特定親族特別控除」が新設されました。
特定親族特別控除とは、納税者と生計を一にする一定の所得金額がある19歳以上23歳未満の親族(配偶者の場合などを除く)がいた場合に受けられる控除です。ただし、特定親族の合計所得金額により、控除額は以下のように変わります。
| 特定親族の合計所得金額 | 特定親族特別控除額 |
|---|---|
| 62万円超 85万円以下 | 63万円 |
| 85万円超 90万円以下 | 61万円 |
| 90万円超 95万円以下 | 51万円 |
| 95万円超 100万円以下 | 41万円 |
| 100万円超 105万円以下 | 31万円 |
| 105万円超 110万円以下 | 21万円 |
| 110万円超 115万円以下 | 11万円 |
| 115万円超 120万円以下 | 6万円 |
| 120万円超 123万円以下 | 3万円 |
参考:
令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁、「源泉所得税の改正のあらまし」
この記事をお読みの方におすすめのコンテンツ4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気のガイドや無料セミナーを簡単に紹介します。無料登録だけでもらえますので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
青色申告1から簡単ガイド
40ページ以上のガイドが無料でお得!図解でカンタン
「青色申告1から簡単ガイド」では、青色申告の基礎知識や、青色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
白色申告1から簡単ガイド

これから初めて白色申告をする方や確定申告に不安がある方は、おすすめの1冊!
「白色申告1から簡単ガイド」では、白色申告の基礎知識や、白色申告のやり方・書類の準備・記載方法、確定申告書の提出方法まで、分かりやすく解説しています。
はじめての確定申告 不安解消セミナー
税理士法人 Five Starパートナーズ 代表「税理士Youtuberヒロ☆税理士」田淵 宏明 氏による、人気のセミナーを特別公開!
1時間以上の充実の内容を無料で公開しております。はじめて確定申告を行う方はもちろん、ご経験者の方にも参考になる内容です。
確定申告控除ハンドブック
確定申告で、正しく「控除」を活用できていますか?
「確定申告控除ハンドブック」では、確定申告の所得控除・税額控除を一覧表や必要書類の見本付きで分かりやすく解説しています
「○○の壁」
「136万円の壁」「106万円の壁」「130万円の壁」という言葉を耳にされることがあるかと思います。これらは所得税と社会保険の扶養の限度額を指しますが、よく「壁」として比喩されます。
「136万円の壁」
所得税の扶養とするための給与収入の限度額を指しています。
扶養される方の給与収入が136万円以下であれば所得税の扶養(扶養控除、配偶者控除等の適用)に入ることができます。なお、この給与収入には所得税法上非課税となる通勤手当などは含まれません。
「106万円の壁」(撤廃)と「130万円の壁」(段階的になくなる)
この2つは社会保険の扶養とするための給与収入の限度額を指しています。
令和8年10月から社会保険の加入要件の一つであった「年収106万円以上」という条件が撤廃されます。これにより、従業員51人以上の企業の場合は、年収にかかわらず「週の労働時間が20時間以上」等の要件を満たすと社会保険の加入義務が発生します。
さらに、現在、従業員50人以下の企業についても、今後段階的に加入対象に変わっていくため、扶養される方の働く時間(週20時間未満にするかどうか)を改めて見直す時期とも言えます。
また、令和8年以降も「130万円の壁」は残りますが、従業員51人以上の企業では「週20時間以上」働いた時点で、年収130万円に達する前に職場の社会保険に加入することになります。また、この適用範囲は段階的に拡大され、最終的に令和17年10月以降には従業員10人以下の企業であっても「週20時間以上」働けば社会保険加入となります。
なお、この社会保険上の給与収入には所得税法上非課税となる通勤手当なども含まれますので注意する必要があります。
扶養される方の給与収入がこの「壁」を超えてしまうと所得税・社会保険の負担額がそれぞれ増えることとなります。扶養をとって給与収入を抑えるか・扶養をとらず給与収入を増やすか、これは扶養する方の所得税率などを加味して考えていく必要があります。
節税を最大限に活用したいなら、まずは「経費にできるもの」の境界線を正しく知ることが不可欠です。
本ガイドでは、PC購入代からカフェでの打ち合わせ費用まで、フリーランスが直面する経費判断の基準を網羅しました。デスクに置いておけば、いつでも辞書代わりに使える保存版の1冊です。

所得税法上の「扶養」を正しく理解し適切に控除を受けよう
所得税法上の扶養はその年の扶養の判断時期の現況で1.扶養対象者の範囲、2.生計一の状況、3.扶養対象者の給与収入を判断することにより確定します。扶養に該当することとなった場合には、それぞれその扶養対象者に応ずる所得控除を適できます。
今回は所得控除の観点から扶養を考えましたが、扶養は所得税のあらゆる規定に影響してきます。この機に一度ご自身の扶養の有無を確認し、所得税で適用できるものがないか確認してみてはいかがでしょうか。
はじめての確定申告もラクラク安心に済ませる方法
確定申告がはじめての方や、簿記の知識に不安がある方、確定申告書類の作成を効率よく行いたい方は、確定申告ソフトの使用がおすすめです。
個人事業主向け会計ソフトの「マネーフォワード クラウド確定申告」は、確定申告の必要書類が自動作成でき、Windows・Macはもちろん、専用アプリも提供しています。
①取引明細は自動で取得
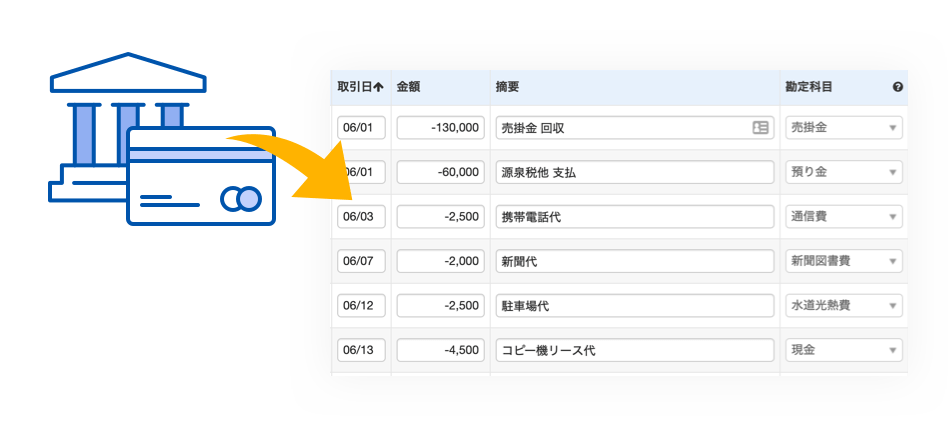
銀行口座やカードを登録すると、取引明細を自動取得します。現金での支払いに関しても、家計簿のようなイメージで、日付や金額などを自分で入力することが可能です。
②仕訳の勘定科目を自動提案
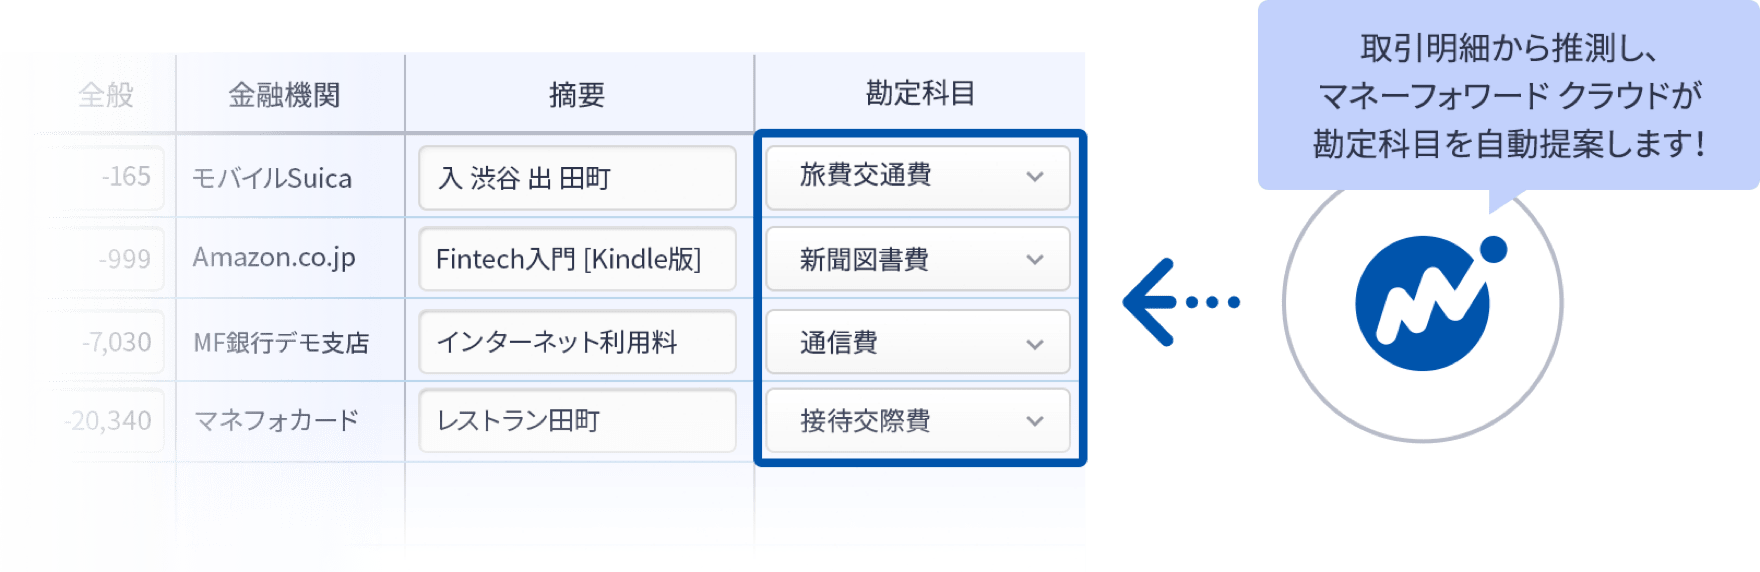
自動取得した取引明細データや、受領後にアップロードした請求書・領収書などの情報をAIが判別し、仕訳を自動で入力します。学習すればするほど精度が上がり、日々の伝票入力が効率化されます。
③確定申告必要書類の自動作成機能
白色申告・青色申告の両方に対応しており、確定申告に必要な書類が自動で作成できます。また、マネーフォワード クラウド確定申告アプリで、スマホから直接の提出も可能です。印刷しての提出やe-Taxソフトでの提出にも対応しています。
追加料金なしで確定申告以外のサービスが使える
有料プラン(パーソナルミニ・パーソナル・パーソナルプラス)に登録すると、基本料金だけで請求書や契約のサービスを含む複数サービスを利用することができます。日々の業務や作業をまとめて効率化しましょう。

合わせて読みたいおすすめ資料
マネーフォワード クラウド確定申告では、さまざまなお役立ち資料を用意しています。 無料登録するだけで資料がダウンロード可能なので、ぜひ読んでみてください。会社員の確定申告 丸わかりガイド

青色申告1から簡単ガイド

個人事業主が知っておくべき経費大辞典

マネーフォワード クラウド確定申告の導入事例
データ連携機能を使って、銀行やクレジットカードの明細データを自動で取り込むようになってからは、会計ソフトへの入力作業が減ったので、作業時間は1/10くらいになりましたね。
ハンドメイド作家・ブロガー 佐藤 せりな 様
 もっと読む
よくある質問
所得税法上扶養とされるための要件は?
「扶養対象者であること」「生計を一にすること」「扶養される方の給与収入が少額であること」の3つがあります。詳しくはこちらをご覧ください。
扶養の判断時期は?
その年の12月31日の現況で判断します。詳しくはこちらをご覧ください。
※ 掲載している情報は記事更新時点のものです。
確定申告の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
扶養控除の関連記事
新着記事
-
# 副業
地味に儲かる副業おすすめ25選!目的別の選び方や安全に稼ぐコツを紹介
将来への備えや、日々の生活にゆとりを持つため、副業に関心を持つ方が増えています。派手な儲け話には警戒しつつ、堅実に収入を増やしたいと考える方が大半ではないでしょうか。 この記事では…
詳しくみる -
# 副業
メルカリで儲けるためには?儲かるためのポイントも合わせて解説
メルカリは、フリマアプリの中でも人気があり、多くの人がメルカリを通して収入を得ています。不要品の販売だけでなく、商品を仕入れて販売したり、ハンドメイド雑貨を販売したりなど、メルカリ…
詳しくみる -
# 副業
男性におすすめの副業10選!副業の選び方や見るべきポイントも合わせて解説
本業の収入にプラスしたい、将来のためにスキルを活かしたいなど、理由を始める理由は様々です。この記事では、男性が自分の強みを活かせるおすすめの副業を、在宅でできるものから、体力・時間…
詳しくみる -
# 副業
IPO投資は儲かる?初心者でも始めやすいIPO投資の仕組みや始め方を解説
未上場企業が新規に株式を公開し、一般投資家がその株式を購入できる投資のことをIPO投資といいます。IPOの価格を決める需要調査のことを指すブックビルディングは、IPO投資で利益を狙…
詳しくみる -
# 副業
ステーブルコインで儲かる仕組みとは?安定資産で利回りを得るポイントを解説
米ドルや日本円などの法定通貨や、金などの資産を裏付けにして価値が安定するように設計されたステーブルコイン。ビットコインのような価格変動の大きい仮想通貨とは異なり、安定した価値を持つ…
詳しくみる -
# 副業
Googleアドセンスは儲からない?その理由と収益化のコツを解説
個人でブログを運営している人や、これからブログを始めようと思っている人の多くは、Googleアドセンスが儲からないという声を一度は聞いたことがあるのではないでしょうか。確かに、簡単…
詳しくみる