
- 更新日 : 2026年9月10日
【チェック付】住宅ローン控除の年末調整・確定申告の書き方は?
2年目以降は書類の転記だけで手続きが終わります。
- 初年度は本人が確定申告をする
- 翌年以降は会社へ必要書類を提出し年末調整で手続きする
- 控除率を掛けて戻る税額を求める
登記事項証明書などは入手に日数がかかるため、早めに集め始めると安心です。
住宅ローン控除(住宅借入金等特別控除)は、1年目は確定申告が必要ですが、2年目以降なら年末調整だけで手続きが完了します。そのため、給与担当者は従業員から提出される申告書の計算が正しいかを確認し、所得税額を精算する業務が発生します。
しかし、この「給与所得者の住宅借入金等特別控除申告書兼住宅借入金特別控除計算明細書」は計算式が複雑で、書き方のミスや添付書類の不足が多発しやすい書類です。
本記事では、年末調整での書き方と担当者の確認手順を中心に解説します。
住宅ローン控除は年末調整と確定申告のどちらが必要?
住宅ローン控除の手続きは、入居した年(1年目)と2年目以降で分かれます。給与所得者であっても初年度は本人が確定申告をする必要があり、勤務先の年末調整だけで完結するのは2年目からです。
住宅ローン控除の仕組みと適用条件
住宅ローン控除は、年末時点の住宅ローン残高に控除率を掛けた金額を、その年の所得税額から差し引ける制度です。正式には「住宅借入金等特別控除」といい、所得税から引ききれない分は翌年度の住民税からも一定額まで控除されます。
適用を受けるには、住宅そのものの要件と、控除を受ける本人の所得要件をどちらも満たす必要があります。
主な条件は以下のとおりです。
- 住宅を取得してから6か月以内に入居し、住宅ローン控除の適用を受ける年ごとにその年の12月末日まで継続して居住していること
- 特別控除を受ける年の分の合計所得金額が、2,000万円以下であること
- 住宅借入金返済期間が10年以上残っていること
- 新築・中古住宅いずれも、(登記簿上で)床面積が50㎡以上あり、その床面積の2分の1以上が居住用に使用されていること
なお、令和8年1月1日以後に入居する場合は、床面積要件が新築住宅・既存住宅ともに40㎡以上へ緩和されました。
ただし、合計所得金額が1,000万円を超える方と、子育て世帯等への借入限度額の上乗せ措置を利用する方は、引き続き50㎡以上が必要です。
また、住宅購入時に入手した家財用具は控除の対象になりません。別荘や賃貸用の物件も対象外です。
参照:No.1210 マイホームの取得等と所得税の税額控除|国税庁、No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合|国税庁
1年目は確定申告、2年目以降は年末調整
住宅ローン控除の適用を受けるには、入居した年の翌年3月15日までに本人が確定申告をします。年末調整では初年度の適用ができないため、相談を受けた担当者は、確定申告が必要である旨を早めに伝えておくとよいでしょう。
| 対象年数 | 手続き方法 | 時期 | |
|---|---|---|---|
| 入居1年目 | 確定申告 | 翌年2月16日〜3月15日 | 本人が税務署へ申告。年末調整では対応できない |
| 2年目以降 | 年末調整 | 当年11月〜12月頃 | 勤務先へ書類を提出すれば完了 |
初年度は、申告書のほかにも登記事項証明書のように入手までに日数がかかる書類があります。手続きを忘れてしまった場合の対応とあわせて、記事後半で解説します。
令和8年度税制改正による主な変更点
令和8年度税制改正により、住宅ローン控除の適用期限が令和12年12月31日まで5年延長されました。関連する税制法は令和8年3月31日に成立しており、令和8年1月1日から令和12年12月31日までに入居した場合が対象です。
主な見直しは次のとおりです。
- 適用期限を5年延長:令和7年12月31日 → 令和12年12月31日
- 控除率:0.7%(維持)
- 省エネ性能の高い既存住宅について、借入限度額の引き上げと控除期間の13年への拡充
- 子育て世帯・若者夫婦世帯(特例対象個人)への借入限度額の上乗せ措置を既存住宅にも適用
- 床面積要件を新築住宅・既存住宅ともに40㎡以上へ緩和(合計所得金額1,000万円超の方、上乗せ措置を利用する方は50㎡以上)
- 建築確認が令和10年以降の省エネ基準適合住宅は適用対象外(登記簿上の建築日が令和10年6月30日までのものは適用対象)
- 令和10年以後に入居する場合、土砂災害等の災害レッドゾーン内の新築住宅は適用対象外(建替え・既存住宅・リフォームは対象)
借入限度額と控除期間の金額区分は、住宅の性能と入居年で細かく分かれます。従業員から個別の金額を尋ねられた場合は、国土交通省の公表資料をあわせて確かめてください。
この記事をお読みの方におすすめのガイド4選
続いてこちらのセクションでは、この記事をお読みの方によく活用いただいている人気の資料・ガイドを簡単に紹介します。すべて無料ですので、ぜひお気軽にご活用ください。
※記事の内容は、この後のセクションでも続きますのでぜひ併せてご覧ください。
年末調整で従業員がやりがちな8つの間違い
年末調整で従業員の方々がやりがちな8つのミスをとりあげ、正しい対応方法についてまとめました。
年末調整業務をスムーズに完了させるための、従業員向けの配布資料としてもご活用いただけます。
扶養控除等申告書 取り扱いガイド
扶養控除等申告書は、毎月の源泉徴収事務や年末調整の計算をするうえで必要不可欠な書類です。
扶養控除等申告書の基礎知識や具体的な記入方法、よくあるトラブルと対処方法などをわかりやすくまとめたおすすめのガイドです。
年末調整業務を効率化するための5つのポイント
「毎年年末調整のシーズンは残業が多くなりがち…」、そんな人事労務担当者の方に向けて年末調整業務をスムーズに行うためのポイントをまとめました。
スケジュールや従業員向け資料を作成する際の参考にしてください。
年末調整のWeb化、業務効率化だけじゃない3つのメリット
年末調整のWeb化=業務効率化のイメージが強いかもしれませんが、実際には労務担当者にしかわからない「もやもや」を解消できるメリットがあります。
この資料ではWeb化により業務がどう変わり、何がラクになるのかを解説します。
年末調整の住宅ローン控除申告書の書き方は?
2年目以降に年末調整で使う「給与所得者の住宅借入金等特別控除申告書」は、上半分が控除額の計算欄、下半分が税務署の記載した証明書欄という構成です。証明書欄の内容と年末残高等証明書の金額を、計算欄へ順に書き写していく流れになります。
年末調整に必要な書類と届く時期
年末調整で提出するのは、税務署から届く申告書と、金融機関が発行する年末残高等証明書の2点です。初年度の確定申告が済むと、後日「給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書」が税務署から本人あてに送られます。
| 書類 | 入手先・備考 |
|---|---|
| 給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書 | 確定申告先の税務署から送られる |
| 住宅取得資金に係る借入金の年末残高等証明書 | 金融機関から送られる (調書方式の場合は添付不要) |
それぞれの書類が届く時期と、届かない場合の対応は次のとおりです。
| 書類 | 届く時期 | 届く単位 | 届かない・ 紛失した場合 |
|---|---|---|---|
| 住宅借入金等特別控除申告書 | 初年度の確定申告後 | 控除の残り年数分をまとめて | 所轄の税務署へ問い合わせる |
| 年末残高等証明書 | 毎年10月頃 | その年の分 | 借入先の金融機関へ問い合わせる |
控除期間は住宅の区分によって10年または13年に分かれるため、届く申告書の枚数もそれに応じて変わります。翌年以降の分もあわせて届くので、なくさないよう保管してもらうことを事前に周知しておきましょう。
記入前に確認する年分と申告書下部の証明書欄
記入を始める前に、用紙上部の「令和◯年分」が今年のものかを確かめます。申告書は控除の残り年数分がまとめて届くため、別の年の用紙を使ってしまう間違いが起こりやすくなっています。
年分を確かめたら、勤務先の名称・所在地と、本人の氏名・住所を記入します。
用紙の下半分にある「年末調整のための住宅借入金等特別控除証明書」は、初年度の確定申告に基づいて税務署が記載した欄です。計算の前提となる次の情報が入っています。
- 住宅や土地等の取得対価の額
- 居住用割合
- 控除率
- 控除の残り年数
この欄がないと控除額を計算できないため、切り取らずにそのまま提出してもらいます。
調書方式の場合は、年末残高と住宅借入金等特別控除額(見込額)があらかじめ記載されています。その内容を計算欄へ転記します。
年末残高から控除額までの記入手順
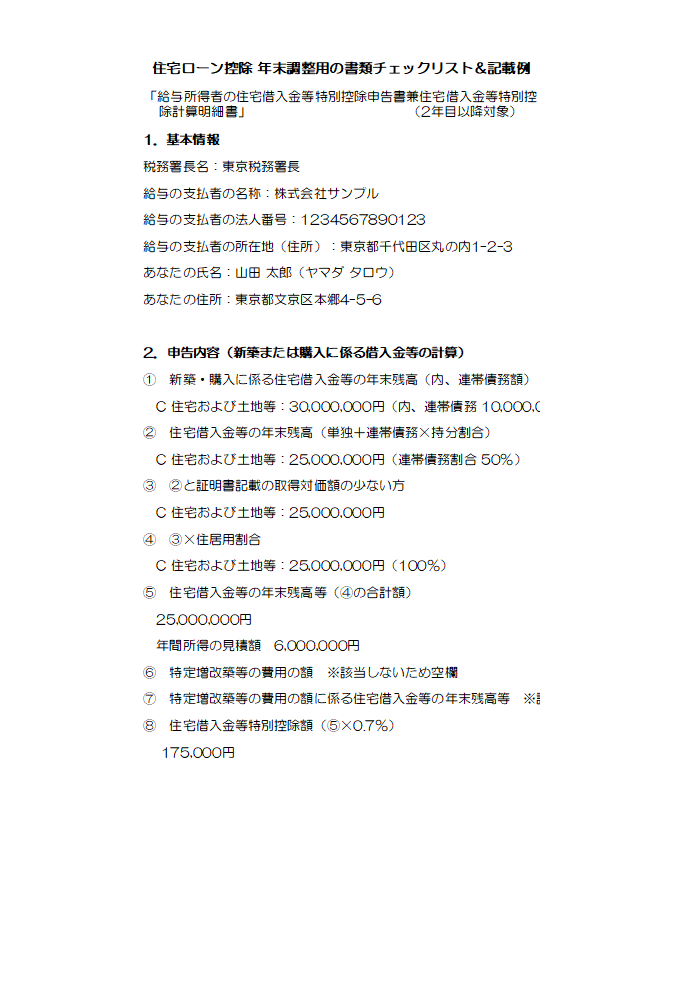
計算欄は①から⑥へ、年末残高を出発点に順番に埋めていきます。実際の様式は次のとおりです。①から⑥の欄の位置を確かめながら読み進めてください。
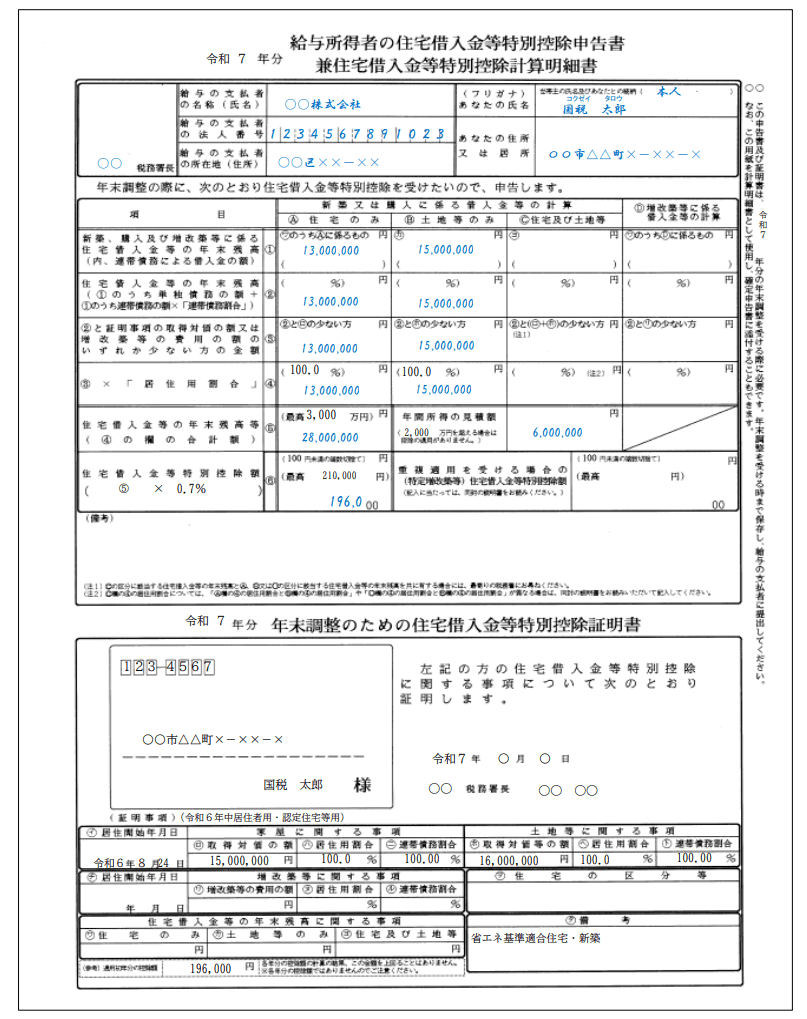
参照:給与所得者の住宅借入金等特別控除申告書の記載例|国税庁
証明書方式の場合の記入手順は次のとおりです。
- ①「年末残高」に、年末残高等証明書の金額を転記します。借入金の内訳に応じて「住宅のみ」「土地等のみ」「住宅及び土地等」の欄を使い分けます
- ②に、連帯債務の負担割合を掛けた金額を記入します。単独名義のローンであれば①と同額です
- ③に、②と証明書欄の「取得対価の額」を比べて、少ないほうの金額を記入します
- ④に、③へ居住用割合を掛けた金額を記入します。自宅すべてが居住用であれば③と同額です
- ⑤に、④の合計額を記入します
- ⑥に、⑤へ控除率を掛けた金額を記入します
※100円未満は切り捨て。最高限度額を超える場合は限度額
複数の金融機関から住宅ローンを借り入れている場合は、①の欄に合算した残高を記入します。「年間所得の見積額」欄には、基礎控除申告書に書いた見積額と同じ金額を記入します。
転記する欄や桁数の取り違えが起こりやすいため、記入後にもう一度見直すよう伝えておくとよいでしょう。
備考欄への記載が必要になるケース
調書方式・借り換え・連帯債務のいずれかに当たる場合は、備考欄への記入が必要です。記入が漏れていると差し戻しになりやすいため、該当しそうな従業員へ事前に周知しておくと手戻りが減ります。
| ケース | 備考欄に書く内容 | 添付書類 |
|---|---|---|
| 調書方式で控除を受ける | 調書方式に対応する金融機関からの借入である旨 | 年末残高等証明書は不要 |
| ローンを借り換えた | 借り換えである旨 | 借り換え後の金融機関の年末残高等証明書 |
| 連帯債務がある | 他に連帯債務者がいることを示す文言 | 通常どおり年末残高等証明書 |
なお、9月以降に繰上返済や借り換えをすると、証明書に記載された残高の予定額と実際の年末残高がずれるケースがあります。該当する従業員には、再発行された証明書かどうかを確かめてもらいましょう。
控除率は初年度に適用されたものが続く
控除率は入居した年の制度が控除期間を通じて適用され、途中で変わりません。入居した年ごとの扱いは次のとおりです。
| 入居した年 | 控除率 |
|---|---|
| 令和3年以前 | 1.0%のケースがある |
| 令和4年以後 | 0.7% |
控除期間は、住宅性能で分かれ、認定住宅・ZEH水準・省エネ基準適合住宅は13年、その他住宅は10年です。年末調整では新旧の制度が混在するため、申告書下部の証明書欄に印字された控除率をそのまま使い、全員を一律の率で計算しないよう注意します。
年末調整の担当者は何をチェックする?
住宅ローン控除の申告書は提出人数こそ多くないものの、年税額への影響が大きい書類です。差し戻しが起こりやすい箇所を先に押さえておくと、年末調整の後半で慌てずに済みます。
提出書類がそろっているかを確かめる
まず、申告書・下部の証明書欄・年末残高等証明書の3点がそろっているかを確かめます。提出時に見つかりやすい不備は次のとおりです。
- 申告書の下半分にある証明書欄が切り取られている
- 前年分の年末残高等証明書が添付されている
- 用紙の年分が今年のものではない
- 氏名や住所が記入されていない
- 修正液で訂正されている
紙の申告書で記載を誤った場合は二重線での訂正が必要になるため、案内の際にあわせて伝えておくとよいでしょう。
電子交付を受けた従業員から、証明書が電子データで提出されることもあります。自社が電子データの受け取りに対応していない場合は、国税庁の「QRコード付証明書等作成システム」で書面に出力して提出してもらう方法があります。
残高と所得の見積額から適用可否を確かめる
申告書の年末残高が証明書の金額と一致しているか、年間所得の見積額が要件内かを確かめます。確認するのは次の3点です。
- 申告書の年末残高と、年末残高等証明書の金額が一致している
- 年間所得の見積額が、基礎控除申告書の記載と一致している
- 合計所得金額が2,000万円以下である
金額に差がある場合は証明書の記載を優先し、本人へ訂正を依頼します。
ただし、居住の実態や持分割合まで書類だけで見分けるのは難しいのが実情です。適用の可否は本人の責任で確認してもらうことを、年末調整の案内時にあわせて伝えておくと、後の訂正が起こりにくくなります。
参照:住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)に関するよくある質問|国税庁
年末残高調書による調書方式はどう進める?
令和4年度税制改正により、金融機関が発行する年末残高証明書を使う「証明書方式」から、金融機関が税務署へ年末残高調書を提出する「調書方式」への移行が進んでいます。当面は両方式が併存するため、従業員の借入先によって必要書類が変わります。
証明書方式と調書方式の違い
大きな違いは、年末残高の情報を誰が税務署へ届けるかという点です。証明書方式では本人が証明書を勤務先へ提出しますが、調書方式では金融機関が税務署へ調書を提出し、その情報が申告書にあらかじめ記載されます。
| 項目 | 証明書方式 | 調書方式 |
|---|---|---|
| 年末残高の届出 | 本人が証明書を提出する | 金融機関が税務署へ調書を提出する |
| 年末残高等証明書の添付 | 必要 | 不要 |
| 事前の手続き | なし | 借入時に「住宅ローン控除の適用申請書」を金融機関へ提出 |
調書方式に対応している金融機関は、国税庁のサイトで一覧が公表されています。年の途中から対応を始める金融機関もあるため、最新の一覧を確かめてください。
参照:年末残高調書を用いた方式(調書方式)に対応した金融機関の一覧|国税庁
調書方式での確定申告と年末調整の進め方
調書方式では、マイナポータル連携によって年末残高の情報を確定申告書へ自動入力できます。借入時から2年目以降の年末調整までの流れは次のとおりです。
- 住宅ローンの借入時に、金融機関へ「住宅ローン控除の適用申請書」を提出する
- 居住を開始した年のうちに、マイナポータルアプリで「e-Taxからの情報取得希望」の手続きをする
- 翌年2月中旬にe-Taxのメッセージボックスへ年末残高情報が届き、確定申告書等作成コーナーで自動入力できる
- 確定申告時に、2年目以降の証明書の交付方法を電子交付(e-Taxによる交付)と書面交付から選ぶ
- 電子交付なら毎年11月頃にe-Taxのメッセージボックスへ、書面交付なら2年目以降分がまとめて税務署から届く
勤務先が電子交付に対応していない場合は書面交付を選ぶ必要があるため、あらかじめ勤務先に確かめてもらいましょう。
いずれの交付方法でも、年末残高と住宅借入金等特別控除額(見込額)が記載されているため、金融機関が発行する年末残高等証明書の添付は不要です。
住宅ローン控除の1年目の確定申告は何をする?
初年度は年末調整で控除を受けられないため、本人が確定申告をします。作成するのは確定申告書と「(特定増改築等)住宅借入金等特別控除額の計算明細書」で、明細書で算出した控除額を確定申告書第一表の「(特定増改築等)住宅借入金等特別控除」欄へ転記する流れです。
主な必要書類は次のとおりです。
- 確定申告書
- (特定増改築等)住宅借入金等特別控除額の計算明細書
- 本人確認書類の写し
- 建物・土地の登記事項証明書
- 不動産の売買契約書(工事請負契約書)の写し
- 控除対象住宅の区分に応じた証明書類
- 源泉徴収票
- 住宅ローンの年末残高等証明書
登記事項証明書のように法務局へ請求しないと入手できないものもあるため、早めに準備を始めるよう案内しましょう。
初年度の申告期間を過ぎても、居住を開始した年の5年後の12月31日までなら還付申告ができます。ただし2年目以降の手続きと重なると誤りが起こりやすくなるため、期限内に済ませておくほうが安心です。
なお、確定申告をする年にふるさと納税をしている場合は、ワンストップ特例ではなく確定申告書への記載で対応します。必要書類の詳細や計算明細書の書き方とあわせて、以下の記事で解説しています。
参照:No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)|国税庁
住宅ローン控除の年末調整は書き方の確認から
住宅ローン控除の年末調整は、税務署から届く申告書と年末残高等証明書を突き合わせ、順に転記していく作業です。
控除率は入居した年のものが続くため、証明書欄に印字された率をそのまま使います。調書方式に対応した金融機関からの借入であれば、残高証明書の添付は要りません。
1年目だけは本人による確定申告が必要で、令和8年度税制改正では適用期限が令和12年12月31日まで延長されました。
差し戻しが起こりやすい箇所を事前に周知し、書き方の確認手順を決めておくと、年末調整の負担を抑えられます。
※ 掲載している情報は記事更新時点のものです。
人事労務の知識をさらに深めるなら
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。
関連記事
-
# 年末調整業務
給与所得者の基礎控除申告書の収入金額がわからない時は?副業・年金の扱いも解説
基礎控除申告書の収入金額が未確定のときはどうする? 配布時点で年収が未確定でも、年末調整書類には「見積額」で記入できます。 1月から直近の総支給額に、残り月分と賞与の見込みを加えて…
詳しくみる -
# 年末調整業務
年末調整を自動化するには?国税庁の無料ソフトやアプリでのやり方を解説
年末調整の自動化はどこから手をつける? 専用システムを導入すると、書類の配布から税額計算、法定調書の提出までを一続きで処理できます。 申告書の回収と検算をツールに任せる 従業員には…
詳しくみる -
# 年末調整業務
扶養控除の廃止はいつから?高校生の子どもを持つ親の扶養控除の縮小案とは?
高校生の扶養控除は縮小される? 高校生の扶養控除縮小は、令和8年度税制改正大綱(2025年12月)に盛り込まれず、現時点で廃止・縮小の実施時期は未定です。 令和8年度大綱で縮小は見…
詳しくみる -
# 年末調整業務
源泉徴収票の対象期間はいつ?発行タイミングや保管期間、2025年分からの変更点を解説
源泉徴収の対象期間はいつからいつまで? 源泉徴収票の対象期間は、1月1日〜12月31日に支払われた給与の1年間です。 対象は「労働期間」でなく「支払日」基準 退職者への発行は退職後…
詳しくみる -
# 年末調整業務
休職中の従業員の年末調整はどうする?無給休業者への対応と2026年(令和8年分)の変更点
休職中の従業員も年末調整は必要? 休職・休業中の従業員も在籍している以上、原則として年末調整が必要です。 無給でも年末調整の対象から外れない 傷病手当金・休業補償給付は非課税 会社…
詳しくみる -
# 年末調整業務
年末調整と副業の関係
今はネットで気軽に副業ができる時代です。副業という感覚ではなく、趣味の延長でネットオークションに出品し、稼いでいる方もおられるでしょう。 「ほんのこづかい稼ぎ」のつもりで楽しくやっ…
詳しくみる