概要
このガイドでは、「事業者」画面で消費税を設定する方法についてご説明します。
消費税を設定すると、設定した消費税の計算パターンに応じて、消費税の申告額を計算できます。
対象ページ
各種設定>事業者
対象のお客さま
マネーフォワード クラウド会計・確定申告をご利用中のお客さま
目次
課税形式
「課税形式」では、消費税の計算パターンを設定します。
選択できる課税形式は以下のとおりです。
| 課税形式 | 特徴 |
|---|---|
| 免税事業者 | 「消費税」機能が利用不可となり、仕訳に税区分を登録できません。 |
| 簡易課税 | 課税売上げが業種区分(第一種〜第六種)に分かれています。 |
| 原則課税 (一括比例配分方式) |
「原則課税(全額控除)」にも対応できます。※ |
| 原則課税 (個別対応方式) |
課税仕入れに関する税区分が「課税仕入」「共通課税仕入」「非課税対応仕入」に分かれています。 「原則課税(全額控除)」にも対応できます。※ |
※「原則課税(全額控除)」の適用については、「消費税申告」機能で自動で判定されます。
会計年度の途中で課税形式を変更する場合の影響
会計年度の途中で課税形式を変更する場合に生じる影響は以下のとおりです。
| 変更前の課税形式 | 変更後の課税形式 | 選択中会計期間の入力済み仕訳への影響 | 他の設定への影響 |
|---|---|---|---|
| 免税事業者 |
|
|
|
|
免税事業者 |
|
税区分と消費税の集計機能が使用できなくなる。 |
| 簡易課税 |
|
特になし | |
| 原則課税(一括比例配分方式) | 原則課税(個別対応方式) | 特になし | |
| 原則課税(個別対応方式) | 原則課税(一括比例配分方式) | 特になし | |
|
簡易課税 | 特になし |
経理方式
「経理方式」では、「仮受消費税」「仮払消費税」の勘定科目を使用して消費税を仕訳登録するか否かを設定できます。
「免税事業者」を選択した場合は表示されません。
| 経理方式 | 仮受消費税・仮払消費税 | 仕訳入力の具体例 |
|---|---|---|
| 税込 | 残高として自動計上する | 借方:仕入 課税仕入10% 110円 /貸方: 買掛金 110円 |
| 税抜 (内税) |
残高として自動計上する | 借方: 仕入 課税仕入10% 110円/貸方:買掛金 110円 借方: 仮払消費税 10円 ※税区分より自動で判別 |
| 税抜 (別記) |
仕訳として手動計上する | 借方:仕入 課税仕入10% 100円/貸方:買掛金 110円 借方:仮払消費税 課税仕入10% 10円 |
経理方式を変更する場合の影響
会計年度の途中で経理方式を変更する場合に生じる影響は以下のとおりです。
| 変更前 | 変更後 | 変更する会計年度中にある入力済み仕訳への影響 | 備考 |
|---|---|---|---|
| 税込 | 税抜(内税) | 影響なし |
|
| 税抜(内税) | 税込 | 影響なし |
|
| 税抜(別記) |
|
|
変更前に手動入力した消費税が二重計上される可能性があるため、入力済み仕訳の見直しが必要。 |
|
税抜(別記) |
|
変更前に自動計上されていた消費税が本体金額として扱われるため、本体価格の見直しと仮払消費税の手動計上が必要。 |
端数処理
「端数処理」では、仕訳登録時に消費税の自動計算において小数点以下の端数をどのように処理するかを設定します。
売上・仕入ごとに、「切り捨て」「切り上げ」「四捨五入」のいずれかを選択してください。
端数処理を変更する場合の影響
「端数処理」を変更すると、対象の会計年度にすでに登録されている仕訳に対しても変更後の端数処理が適用され、消費税額が再計算されます。
具体例
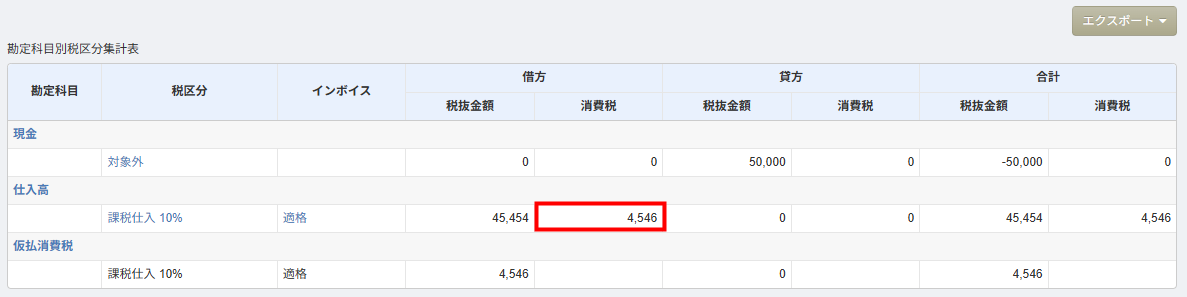
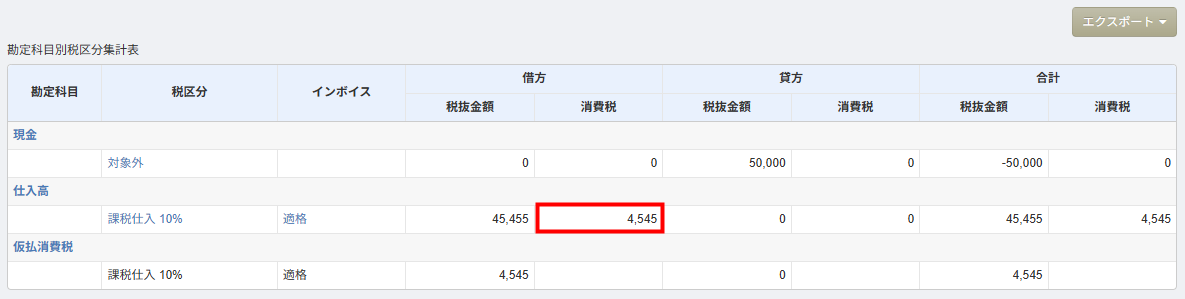
仕訳の税込金額が50,000円の場合に端数処理を「切り上げ」から「切り捨て」に変更すると、消費税額は以下の金額となります。
変更前
「50,000円 ÷ 1.1 × 0.1 = 4,545.45…円」を切り上げるため、消費税額は4,546円となります。
変更後
「50,000円 ÷ 1.1 × 0.1 = 4,545.45…円」を切り捨てるため、消費税額は4,545円となります。
ご注意
「端数処理」の「仕入」が「切り上げ」の場合、「消費税申告」>「申告情報」画面の「仕入処理方法」で「積上げ」を選択するとエラーが発生します。
「事業者」画面で「消費税申告の計算方法」または「端数処理」の設定を変更してください。
詳細は以下のガイドをご参照ください。
Q. 消費税の設定や消費税申告の計算方法を変更しようとしたらエラーになりました。どうすればいいですか?
消費税申告の計算方法
「消費税申告の計算方法」では、消費税申告時における消費税額の計算方法を設定します。
売上・仕入ごとに、「割戻し」または「積上げ」を選択してください。

「積上げ」の場合
インボイス制度の導入により、「消費税申告の計算方法」で「積上げ」を選択している場合は、以下の機能を利用できません。
- 「連携サービスから入力」>「ビジネスカテゴリ」画面の「仕訳の単位」で「日次」を選択し、複数の取引明細を含む仕訳を登録する。
- 「経費・債務支払から入力」>「自動仕訳設定」画面で仕訳の作成単位を「申請」または「集計」に設定する。
- 「家事按分」画面※
※「家事按分」機能は個人事業主のみ利用できる機能です。
詳細は以下のガイドをご参照ください。
Q. 「消費税申告の計算方法」で「積上げ」を選択した場合の機能制限を教えてください。
ご注意
「各種設定」>「事業者」画面や「消費税申告」>「申告情報」画面における消費税設定の組み合わせによっては、エラーが発生する場合があります。
エラー原因等の詳細は、以下のガイドをご参照ください。
Q. 消費税の設定や消費税申告の計算方法を変更しようとしたらエラーになりました。どうすればいいですか?
消費税率10%・軽減税率8%の利用制限
「消費税率10%・軽減税率8%の利用制限」では、2019年9月30日以前の仕訳で新税率の使用を制限するか否かを設定します。

初期値
初期値では「制限する」にチェックが入っているため、2019年9月30日以前の取引日の仕訳登録に新税率の税区分を使用するとエラーメッセージが表示されます。
2019年9月30日以前の取引日の仕訳に新税率を利用する場合は、「消費税率10%・軽減税率8%の利用制限」で「制限する」のチェックを外してから仕訳を登録してください。

ご注意
2019年9月30日以前の取引日の仕訳に新税率を使用したあと、「消費税率10%・軽減税率8%の利用制限」の「制限する」にチェックを入れても、該当の仕訳は削除されません。
また、該当の仕訳を編集しようとすると【税区分:「課売 10%」は2019/10/01より前の取引日には使用できません。】というエラーメッセージが表示されます。
該当の仕訳は、一時的に「消費税率10%・軽減税率8%の利用制限」で「制限する」のチェックを外してから編集してください。
インボイス経過措置の利用制限
「インボイス経過措置の利用制限」にチェックを入れると、取引日時点で施行されていない控除割合を選択した仕訳の登録を制限できます。

施行前の控除割合について
取引日時点で施行されていない控除割合を選択して仕訳を登録する場合は、「インボイス経過措置の利用制限」で「制限する」のチェックを外してから仕訳登録が必要です。
しかし、制度導入後の8年間(2031年9月30日まで)は、適格請求書発行事業者以外の者との取引によって支払った消費税について、一定割合を仕入税額控除額とみなすことができる経過措置が設けられています。
インボイス経過措置の詳細は、以下のガイドをご参照ください。
「インボイス制度」の概要とマネーフォワード クラウドでの対応方法
ご注意
取引日時点で施行されていない控除割合を選択して仕訳を登録したあと、「インボイス経過措置の利用制限」の「制限する」にチェックを入れても、該当の仕訳は削除されません。
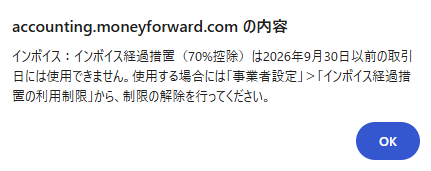
また、該当の仕訳を編集しようとすると「インボイス: インボイス経過措置(70%控除)は2026年9月30日以前の取引日には使用できません。」というエラーメッセージが表示されます。
該当の仕訳は、一時的に「インボイス経過措置の利用制限」で「制限する」のチェックを外してから編集してください。
税区分の仕様について
マネーフォワード クラウド会計・確定申告の税区分は大きく3つの種別に分かれています。
| No. | 種別 | 具体的な税区分 |
|---|---|---|
| 1 | 消費税が自動で計算される税区分 | 課売 10%・課仕 10%など |
| 2 | 消費税の自動計算の対象外となる税区分 | 対象外売・非仕など |
| 3 | 輸出入に関する税区分 | 輸仕-本体 8%・非輸など |
- 消費税が自動計算される税区分と自動計算されない税区分があることに留意し、税区分集計表のどの区分に集計されるのかを確認してご利用ください。
- 本項で説明する税区分の仕様については、個別にガイドを公開しています。必要に応じてこちらの項に記載のガイドをご活用ください。
「対象外」「対象外仕入」「対象外売上」について
「対象外」「対象外仕入」「対象外売上」は、不課税の取引を登録する際に使用する税区分です。
「決算・申告」>「消費税集計」>「税区分集計表」画面では、不課税取引の登録時に使用する税区分によって集計箇所が異なります。
事業者の運用にあわせて税区分を選択してください。

輸入に関わる取引
輸入に関する取引は、消費税の経理方式にかかわらず別記方式で入力する必要があります。
詳細は以下のガイドをご参照ください。
Q. 輸入仕入の取引は仕訳登録時にどの税区分を使用すればいいですか?
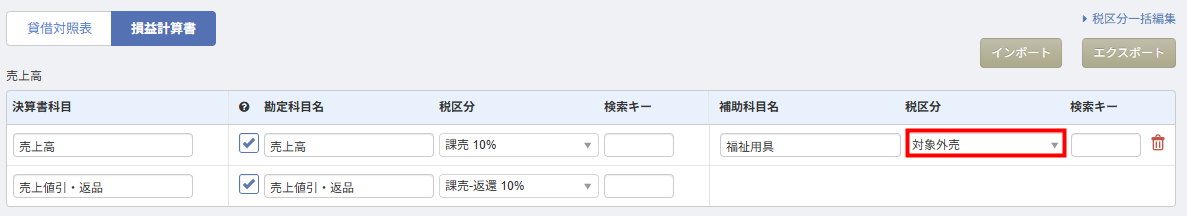
勘定科目・補助科目の「税区分」
仕訳登録時は、「勘定科目」画面で設定されている勘定科目・補助科目に紐づく税区分が自動で反映されます。
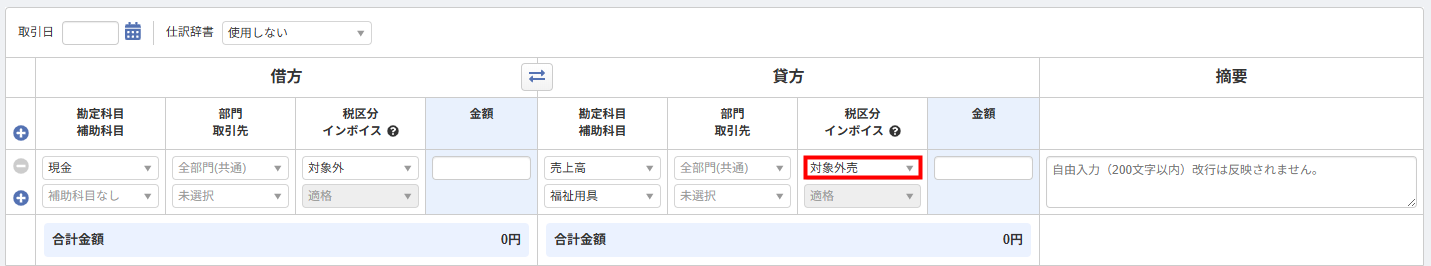
仕訳登録時に反映される税区分を変更する場合は、「勘定科目」画面で各科目に紐づく税区分を変更してください。
税区分の関連ガイド
Q. マネーフォワード クラウド会計・確定申告の税区分について教えてください。
Q. 税区分の「対象外」「対象外仕入」「対象外売上」の違いを教えてください。
Q. 「対象外(不課税)」と「非課税」の違いを教えてください。
Q. 「非課税仕入」「非課税対応仕入」「非課税資産輸出」の違いを教えてください。
Q. 輸入仕入の取引は仕訳登録時にどの税区分を使用すればいいですか?
Q. 不課税の取引は仕訳登録時にどの税区分を使用すればいいですか?
税区分の一覧
消費税額の自動計算の有無については以下のとおりです。
- ○:自動計算
- -:計算しない
売上
| 税区分(省略名) | 税込 | 税抜(内税) | 税抜(別記) |
|---|---|---|---|
| 課売 10% | ○ | ○ | – |
| 課売 10% 一種 | ○ | ○ | – |
| 課売 10% 二種 | ○ | ○ | – |
| 課売 10% 三種 | ○ | ○ | – |
| 課売 10% 四種 | ○ | ○ | – |
| 課売 10% 五種 | ○ | ○ | – |
| 課売 10% 六種 | ○ | ○ | – |
| 課売 (軽)8% | ○ | ○ | – |
| 課売 (軽)8% 一種 | ○ | ○ | – |
| 課売 (軽)8% 二種 | ○ | ○ | – |
| 課売 (軽)8% 三種 | ○ | ○ | – |
| 課売 (軽)8% 四種 | ○ | ○ | – |
| 課売 (軽)8% 五種 | ○ | ○ | – |
| 課売 (軽)8% 六種 | ○ | ○ | – |
| 課売8% | ○ | ○ | – |
| 課売8%一種 | ○ | ○ | – |
| 課売8%二種 | ○ | ○ | – |
| 課売8%三種 | ○ | ○ | – |
| 課売8%四種 | ○ | ○ | – |
| 課売8%五種 | ○ | ○ | – |
| 課売8%六種 | ○ | ○ | – |
| 課売5% | ○ | ○ | – |
| 課売5%一種 | ○ | ○ | – |
| 課売5%二種 | ○ | ○ | – |
| 課売5%三種 | ○ | ○ | – |
| 課売5%四種 | ○ | ○ | – |
| 課売5%五種 | ○ | ○ | – |
| 課売5%六種 | ○ | ○ | – |
| 輸売 0% | – | – | – |
| 非売 | – | – | – |
| 非売-有証 | – | – | – |
| 非輸 | – | – | – |
| 対象外売 | – | – | – |
| 課売-返還 10% | ○ | ○ | – |
| 課売-返還 10% 一種 | ○ | ○ | – |
| 課売-返還 10% 二種 | ○ | ○ | – |
| 課売-返還 10% 三種 | ○ | ○ | – |
| 課売-返還 10% 四種 | ○ | ○ | – |
| 課売-返還 10% 五種 | ○ | ○ | – |
| 課売-返還 10% 六種 | ○ | ○ | – |
| 課売-返還 (軽)8% | ○ | ○ | – |
| 課売-返還 (軽)8% 一種 | ○ | ○ | – |
| 課売-返還 (軽)8% 二種 | ○ | ○ | – |
| 課売-返還 (軽)8% 三種 | ○ | ○ | – |
| 課売-返還 (軽)8% 四種 | ○ | ○ | – |
| 課売-返還 (軽)8% 五種 | ○ | ○ | – |
| 課売-返還 (軽)8% 六種 | ○ | ○ | – |
| 課売-返還8% | ○ | ○ | – |
| 課売-返還8%一種 | ○ | ○ | – |
| 課売-返還8%二種 | ○ | ○ | – |
| 課売-返還8%三種 | ○ | ○ | – |
| 課売-返還8%四種 | ○ | ○ | – |
| 課売-返還8%五種 | ○ | ○ | – |
| 課売-返還8%六種 | ○ | ○ | – |
| 課売-返還5% | ○ | ○ | – |
| 課売-返還5%一種 | ○ | ○ | – |
| 課売-返還5%二種 | ○ | ○ | – |
| 課売-返還5%三種 | ○ | ○ | – |
| 課売-返還5%四種 | ○ | ○ | – |
| 課売-返還5%五種 | ○ | ○ | – |
| 課売-返還5%六種 | ○ | ○ | – |
| 輸売-返還 0% | – | – | – |
| 非売-返還 | – | – | – |
| 非輸-返還 | – | – | – |
| 課売-貸倒 10% | ○ | ○ | – |
| 課売-貸倒 (軽)8% | ○ | ○ | – |
| 課売-貸倒8% | ○ | ○ | – |
| 課売-貸倒5% | ○ | ○ | – |
| 課売-貸倒0% | – | – | – |
| 非売-貸倒 | – | – | – |
| 非輸-貸倒 | – | – | – |
| 課売-回収 10% | ○ | ○ | – |
| 課売-回収 (軽)8% | ○ | ○ | – |
| 課売-回収8% | ○ | ○ | – |
| 課売-回収5% | ○ | ○ | – |
仕入
| 税区分(省略名) | 税込 | 税抜(内税) | 税抜(別記) |
|---|---|---|---|
| 課仕 10% | ○ | ○ | – |
| 共-課仕 10% | ○ | ○ | – |
| 非-課仕 10% | ○ | ○ | – |
| 課仕 (軽)8% | ○ | ○ | – |
| 共-課仕 (軽)8% | ○ | ○ | – |
| 非-課仕 (軽)8% | ○ | ○ | – |
| 課仕 8% | ○ | ○ | – |
| 共-課仕 8% | ○ | ○ | – |
| 非-課仕 8% | ○ | ○ | – |
| 課仕 5% | ○ | ○ | – |
| 共-課仕 5% | ○ | ○ | – |
| 非-課仕 5% | ○ | ○ | – |
| 輸仕-本体 10% | – | – | – |
| 輸仕-消税 7.8% | – | – | – |
| 輸仕-地税 2.2% | – | – | – |
| 共-輸仕 10% | – | – | – |
| 共-輸仕-消税 7.8% | – | – | – |
| 共-輸仕-地税 2.2% | – | – | – |
| 非-輸仕 10% | – | – | – |
| 非-輸仕-消税 7.8% | – | – | – |
| 非-輸仕-地税 2.2% | – | – | – |
| 輸仕 (軽)8% | – | – | – |
| 輸仕-消税 (軽)6.24% | – | – | – |
| 輸仕-地税 (軽)1.76% | – | – | – |
| 共-輸仕 (軽)8% | – | – | – |
| 共-輸仕-消税 (軽)6.24% | – | – | – |
| 共-輸仕-地税 (軽)1.76% | – | – | – |
| 非-輸仕 (軽)8% | – | – | – |
| 非-輸仕-消税 (軽)6.24% | – | – | – |
| 非-輸仕-地税 (軽)1.76% | – | – | – |
| 輸仕-本体8% | – | – | – |
| 輸仕-消税6.3% | – | – | – |
| 輸仕-地税1.7% | – | – | – |
| 共-輸仕-本体8% | – | – | – |
| 共-輸仕-消税6.3% | – | – | – |
| 共-輸仕-地税1.7% | – | – | – |
| 非-輸仕-本体8% | – | – | – |
| 非-輸仕-消税6.3% | – | – | – |
| 非-輸仕-地税1.7% | – | – | – |
| 輸仕-本体5% | – | – | – |
| 輸仕-消税4% | – | – | – |
| 輸仕-地税1% | – | – | – |
| 共-輸仕-本体5% | – | – | – |
| 共-輸仕-消税4% | – | – | – |
| 共-輸仕-地税1% | – | – | – |
| 非-輸仕-本体5% | – | – | – |
| 非-輸仕-消税4% | – | – | – |
| 非-輸仕-地税1% | – | – | – |
| 特定課仕 10% | – | – | – |
| 共-特定課仕 10% | – | – | – |
| 非-特定課仕 10% | – | – | – |
| 特定課仕 8% | – | – | – |
| 共-特定課仕 8% | – | – | – |
| 非-特定課仕 8% | – | – | – |
| 課仕-返還 10% | ○ | ○ | – |
| 共-課仕-返還 10% | ○ | ○ | – |
| 非-課仕-返還 10% | ○ | ○ | – |
| 課仕-返還 (軽)8% | ○ | ○ | – |
| 共-課仕-返還 (軽)8% | ○ | ○ | – |
| 非-課仕-返還 (軽)8% | ○ | ○ | – |
| 課仕返還 8% | ○ | ○ | – |
| 共-課仕返還 8% | ○ | ○ | – |
| 非-課仕返還 8% | ○ | ○ | – |
| 課仕返還 5% | ○ | ○ | – |
| 共-課仕返還 5% | ○ | ○ | – |
| 非-課仕返還 5% | ○ | ○ | – |
| 特定課仕-返還 10% | – | – | – |
| 共-特定課仕-返還 10% | – | – | – |
| 非-特定課仕-返還 10% | – | – | – |
| 特定課仕返還 8% | – | – | – |
| 共-特定課仕返還 8% | – | – | – |
| 非-特定課仕返還 8% | – | – | – |
| 非仕 | – | – | – |
| 対象外仕 | – | – | – |
※本サポートサイトは、マネーフォワード クラウドの操作方法等の案内を目的としており、法律的またはその他アドバイスの提供を目的としたものではありません。当社は本サイトに記載している内容の正確性・妥当性の確保に努めておりますが、実際のご利用にあたっては、個別の事情を適宜専門家に相談するなど、ご自身の判断でご利用ください。
頂いた内容は、当サイトのコンテンツの内容改善のためにのみ使用いたします。

よく見られているガイド
- 仕訳ガイド取引入力・仕訳
- 「連携サービスから入力」の使い方取引入力・仕訳
- 「メンバー追加・管理設定」の使い方全般設定(ユーザー、メンバー、プラン等)