毎月の納付、年に一度の支払調書対応――源泉徴収事務は、 負荷の大きい経理業務のひとつだ。担当者が社内に一人しかいないことも多く、他社の実情がなかなか見えてこない領域でもある。
過去当社にて開催したセミナー「源泉徴収事務の運用改善 マネーフォワード経理のせきらら実例とノウハウ」では、当社経理本部のメンバーが、過去に実際に起きたミスや事故も含めて、源泉徴収業務を改善してきた道のりを語った。本記事ではその要点を振り返る。
株式会社マネーフォワード
執行役員 グループCAO(Chief Accounting Officer) 公認会計士
松岡 俊
1998年ソニー株式会社入社。各種会計業務に従事し、決算早期化、基幹システム、新会計基準対応プロジェクト等に携わる。英国において約5年間にわたる海外勤務経験をもつ。2019年4月より当社参画。『マネーフォワード クラウド』を活用した「月次決算早期化プロジェクト」を立ち上げや、コロナ禍の「完全リモートワークでの決算」など、各種業務改善を実行。中小企業診断士、税理士、ITストラテジスト及び公認会計士試験(2020年登録)に合格。
株式会社マネーフォワード
経理本部 本部長
近藤 史弥
2013年にITサービス会社に入社し、連結決算・開示業務に従事。その後、有限責任あずさ監査法人にて上場企業の監査やIPO支援に従事し、2019年にマネーフォワード入社。経理部部長として連結決算・開示、税務を担当し、2025年7月より現職。2017年に公認会計士登録。
株式会社マネーフォワード
経理本部 リーダー
梅原 早姫
2014年に自動車部品メーカー入社。財務・税務業務に従事し、税務調査対応、新会計基準対応PJ対応などを経験。2021年7月にマネーフォワード入社。グループ会社の月次決算からグループ全社の申告業務を担当している。
株式会社マネーフォワード
経理担当
内田 瑛里
2020年にデロイトトーマツ税理士法人に入所。金融機関、大手事業会社等、国内外問わず税務コンプライアンス業務に従事。2022年11月にマネーフォワード入社。グループ会社の月次決算からグループ全社の申告業務を担当している。
請求書1枚では判断しきれない、源泉徴収漏れのリスク
── 源泉徴収の対象かどうかを見極めるのが難しい取引もあると思いますが、実務ではどこに落とし穴があるのでしょうか。
執行役員 グループCAOの松岡はこう説明する。
その判断が難しい理由として、松岡は請求書だけでは取引内容が読み取れないケースを挙げる。
この点について、経理本部 本部長の近藤は約5年前の状況を振り返る。
現在はどう変わったのか。経理担当の内田が改善後の運用を説明する。
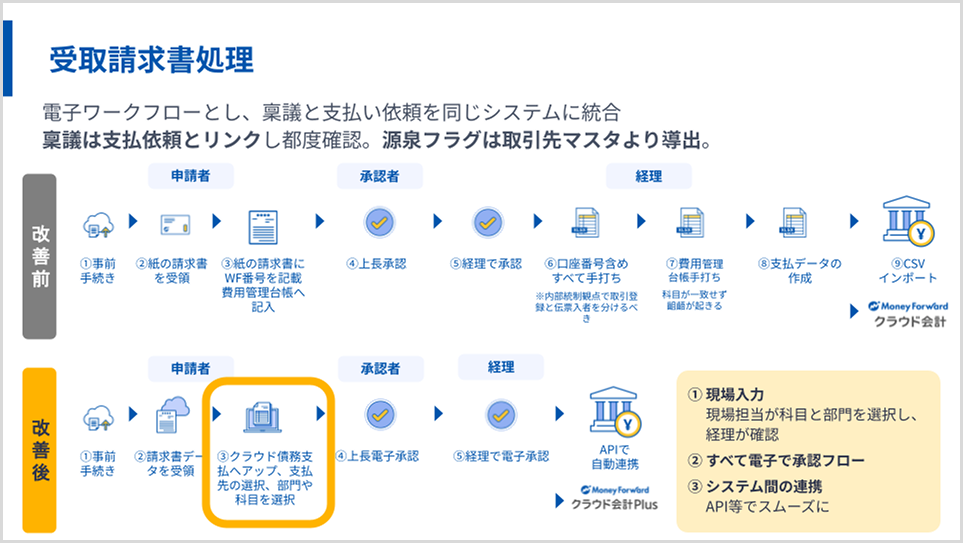
さらに、システム上で稟議と支払依頼がリンクしていることも実務上のメリットが大きいという。
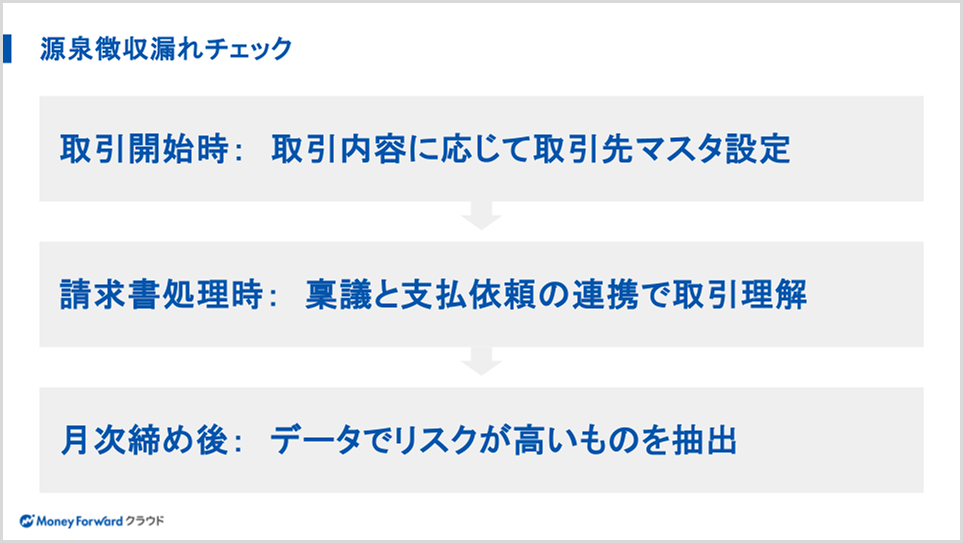
源泉チェックについてはルールを明文化し、アルバイトやインターン、BPOの方に標準化された手順で確認を依頼しています。さらに月次締め後には、税務担当が個人への支払いやインドなど特定の国への支払いデータを抽出し、改めてダブルチェックを行っています。
こうした漏れをチェックする運用は、「取引開始時」「請求書処理時」「月次締め後」という3つのタイミングでチェックをかける体制として整理されている。
支払調書の作成を「人力」から仕組みに変える
年に一度の支払調書作成も、当社が長年苦労してきた工程のひとつだ。近藤は5年前の状況を振り返る。
e-Taxに取り込むCSVファイルを作るのにも、マイナンバーの12桁の頭に0を付けて13桁に変換したり、マイナンバーが空欄のセルには半角スペースを入れたりといったコツが必要で、e-Taxの細かな仕様への対応に時間がかかっていました。また、マイナンバーの記載は義務なので、どう収集するかという大きな課題もありました。非常にセンシティブな情報なので、管理にも細心の注意が必要です。
現在は、マネーフォワード クラウド債務支払の支払調書集計機能を活用し、取引先マスタに登録された源泉所得税のフラグなどのデータをもとに、e-Taxに取り込める支払調書のCSVデータをほぼ自動で作成できるようになったと梅原は説明する。
この一つ一つの慎重な対応が多大な工数を生んでおり、実務上の高いハードルとなっています。
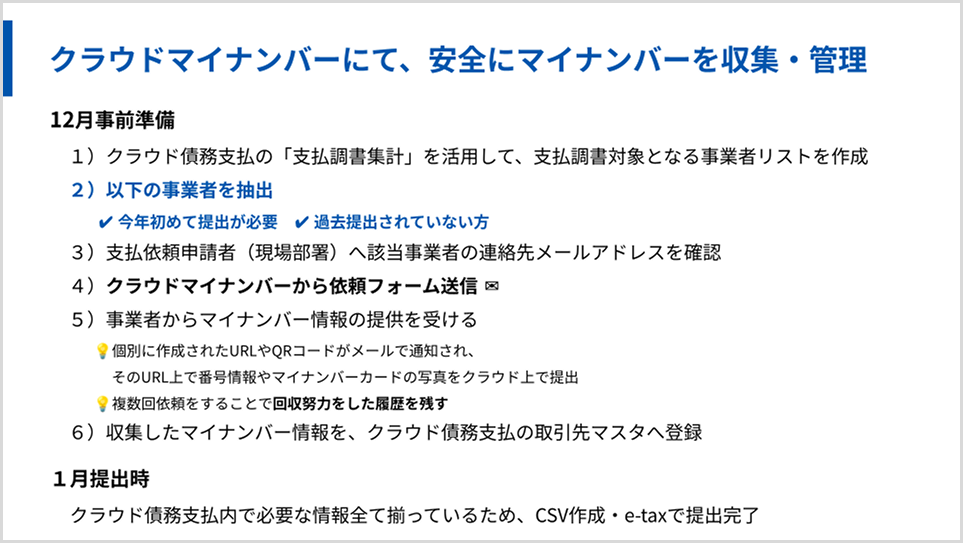
この課題に対応するため、当社ではマイナンバーの収集・管理に特化したマネーフォワード クラウドマイナンバーを活用している。
具体的な運用は、12月の事前準備から始まる。クラウド債務支払の支払調書集計機能で対象事業者リストを作成し、今年初めて申告が必要な事業者や過去に提出されていない事業者を抽出。支払依頼の申請者(現場部署)に連絡先を確認したうえで、クラウドマイナンバーから提供依頼のメールを送信する。事業者はメールで通知されたURLから、クラウド上で番号情報やマイナンバーカードの写真を提出でき、提出がない場合は複数回依頼することで「回収努力をした履歴」を残す。提出された情報は担当者が確認し、クラウド債務支払の取引先マスタに反映。翌1月には、この情報をもとに支払調書のCSVデータを作成する、という流れだ。
支払調書の控えは「全員に郵送」するものなのか、という問い直し
国に支払調書を提出した後、支払調書の控えを支払先の個人事業主に郵送する慣行についても、当社は大きく運用を変えた。
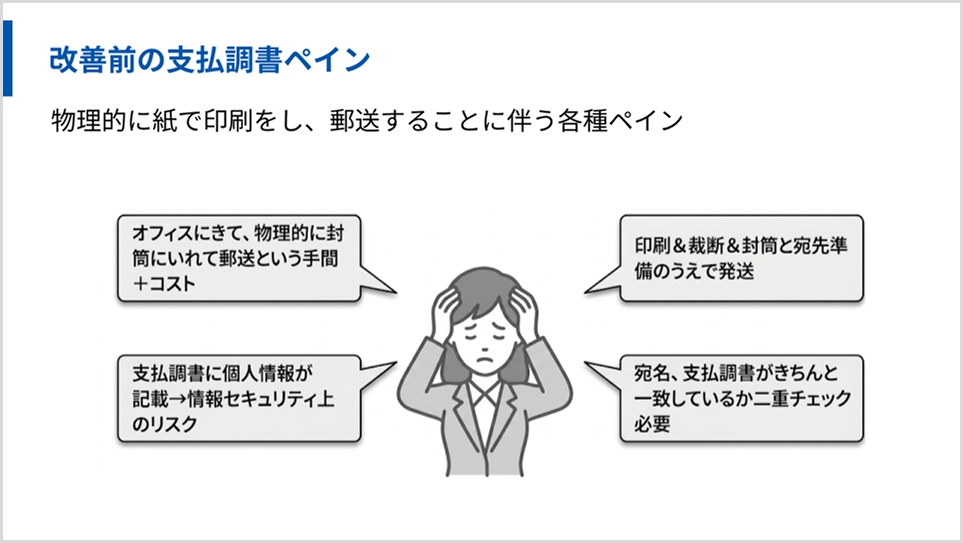
近藤は2020年頃までの状況を語る。
梅原はこの運用を2021年から大きく変えたと明かす。
希望者への対応も、誤送付を防ぐ形に見直されている。
松岡は「変更した当時はコロナ禍で、この対応のためだけに複数人が物理出社するのはリスクに見合わないという判断もあった。広報部門も巻き込みながら見直した事例だ」と補足した。
源泉所得税の税務調査、「隠さず見せる」対応で否認額は7,000円
最後に語られたのは、2023年9月に実際に受けた源泉所得税の税務調査の体験談だ。内田が対応の中心を担った。
内田は概要を次のように説明した。
調査官にクラウドツールのアカウントを付与し、調査に必要な限りで帳簿や債務支払の情報をすべて閲覧可能にする透明性の高い対応を実施。質問が集中したインド法人やベトナム子会社などの外国送金についても適切に説明を行った。
松岡は次のように振り返った。
「気をつける」ではなく、仕組みで防ぐ
セミナーの終盤、松岡は源泉徴収事務の課題解決に向け、当社が積み重ねてきた対応を次の3点にまとめた。
- チェックの複数化
取引開始前、取引後の請求書処理、月次決算後のデータ分析という複数の時点でチェックをかける- プロセスの見直し
支払先全員への送付停止など、プロセスそのものを見直す- 自動化による効率化
支払調書作成のように、自動化によって効率化と属人化の排除を進める
松岡は次のように話す。
支払調書のような年1回の業務は、対応し終えるとそこで力尽きてしまい、次の見直しが翌年に後回しになりがちだ、という指摘でセミナーを締めくくった。
当社が提供する請求書受領・債務管理システム「マネーフォワード クラウド債務支払」では、支払調書の集計やe-Tax用データの出力が可能なほか、紙・電子請求書の入力代行オプションサービスも展開している。源泉徴収事務の効率化には、業務フローの見直しとともに、こうしたクラウドツールや代行サービスの活用も有効な選択肢となる。
マネーフォワード クラウド債務支払の製品資料はこちら
※本記事は、2025年4月10日に開催されたセミナー「源泉徴収事務の運用改善 マネーフォワード経理のせきらら実例とノウハウ」をもとに構成しています。
※掲載している情報は記事更新時点のものです。
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。