源泉徴収税額の算定に用いられる「扶養等の人数」は、国税庁の定める「扶養親族等の数」の計算ルールに基づき、従業員本人・配偶者・扶養親族ごとにカウントされます。
詳細は以下をご確認ください。
<ご注意>
- 「従業員情報」>「一般情報」画面の「扶養情報」にある「扶養等の人数」は、単純な登録人数とは異なります。
- 扶養親族等の数についての制度上の定義や数え方のルールは、こちらの国税庁のページをご確認ください。
従業員本人の区分によるカウント
従業員本人の区分は、「従業員情報」>「一般情報」画面の「所得税」の設定により以下の人数がカウントされます。
| 「所得税」の区分 | 加算する扶養人数 | |
|---|---|---|
| 寡婦区分 | 寡婦 | +1 |
| ひとり親区分 | ひとり親 | +1 |
| 障害者区分 | 一般障がい者 | +1 |
| 特別障がい者 | +1 | |
| 勤労学生区分 | 勤労学生 | +1 |
具体例
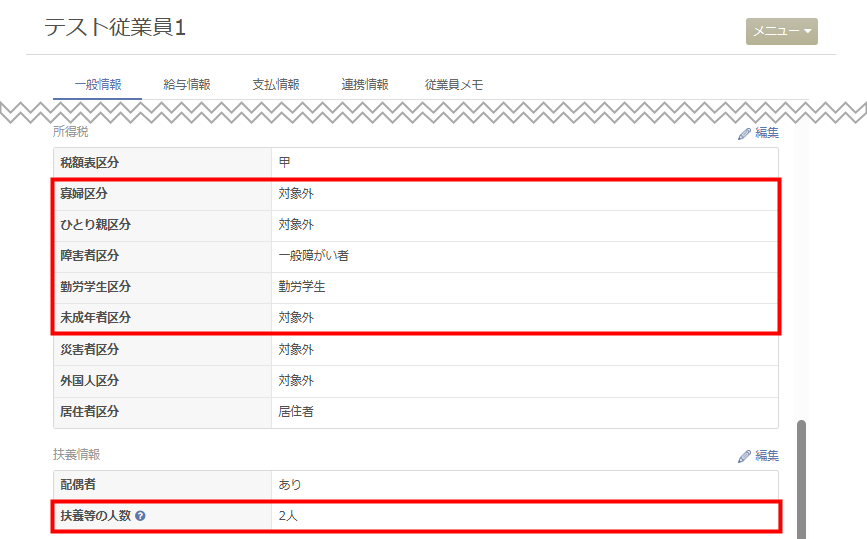
以下の場合は、「扶養等の人数」が「2人」としてカウントされます。
- 勤労学生区分が「勤労学生」
- 障害者区分が「一般障がい者」
配偶者の区分によるカウント
「従業員情報」>「一般情報」画面の「扶養情報」に登録されている配偶者の「源泉控除対象区分」が「対象」の場合、配偶者の区分は1名カウントされます。
さらに、「同一生計配偶者区分」が「対象」の場合、設定により以下の人数が加算されます。
| 配偶者の区分 | 加算する扶養人数 | ||
|---|---|---|---|
| 障害者区分 | 一般障がい者 | +1 | |
| 特別障がい者 | 同居区分:対象外/対象外(国外) | +1 | |
| 同居区分:同居 | +2 | ||
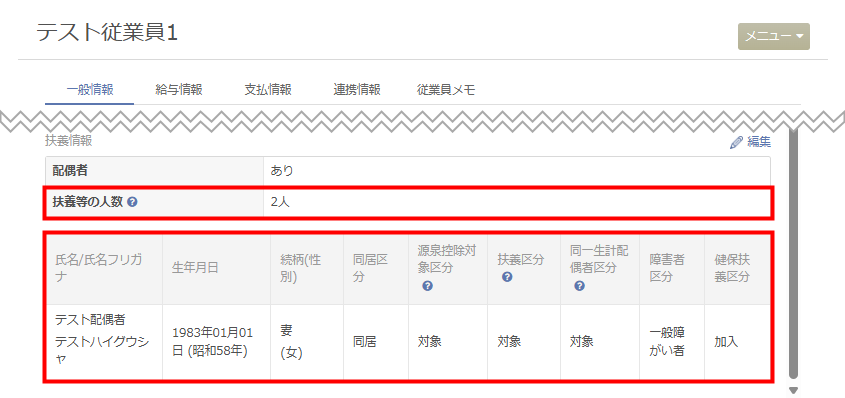
具体例
以下の場合は、「扶養等の人数」が「2人」としてカウントされます。
- 「源泉控除対象区分」が「対象」:+1
- 「障害者区分」が「一般障がい者」:+1
扶養親族の区分によるカウント
「従業員情報」>「一般情報」画面の「扶養情報」に登録されている扶養親族の「源泉控除対象者区分」※が「対象」の場合、扶養親族の区分は1名カウントされます。
さらに、「扶養区分」が「対象」の場合、設定により以下の人数がカウントされます。
| 扶養親族の区分 | 加算する扶養人数 | ||
|---|---|---|---|
| 障害者区分 | 一般障がい者 | +1 | |
| 特別障がい者 | 同居区分:対象外/対象外(国外) | +1 | |
| 同居区分:同居 | +2 | ||
※16歳未満の場合は控除対象外のため、源泉控除対象親族にはカウントされません。
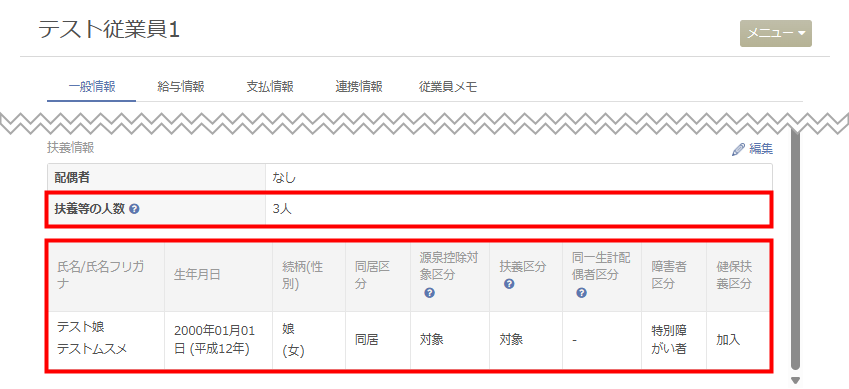
具体例
以下の場合は、「扶養等の人数」が「3人」としてカウントされます。
- 「源泉控除対象区分」が「対象」:+1
- 「扶養区分」が「対象」、「障害者区分」が「特別障がい者」、「同居区分」が「同居」:+2
更新日:2026年10月15日
※本サポートサイトは、マネーフォワード クラウドの操作方法等の案内を目的としており、法律的またはその他アドバイスの提供を目的としたものではありません。当社は本サイトに記載している内容の正確性・妥当性の確保に努めておりますが、実際のご利用にあたっては、個別の事情を適宜専門家に相談するなど、ご自身の判断でご利用ください。
このページで、お客さまの疑問は解決しましたか?
評価をご入力いただき、ご協力ありがとうございました。
頂いた内容は、当サイトのコンテンツの内容改善のためにのみ使用いたします。