2027年4月1日以後開始する事業年度から強制適用される新リース会計基準。多くの企業が「まだ先の話」と捉えているかもしれませんが、実はもう時間との勝負が始まっています。
そんな中、マネーフォワードの経理部では、新リース会計基準の早期適用を決断しました。先行事例の少ない中、経理部門だけで完結する話ではなく、社内のあちこちを巻き込む大きなプロジェクトに。
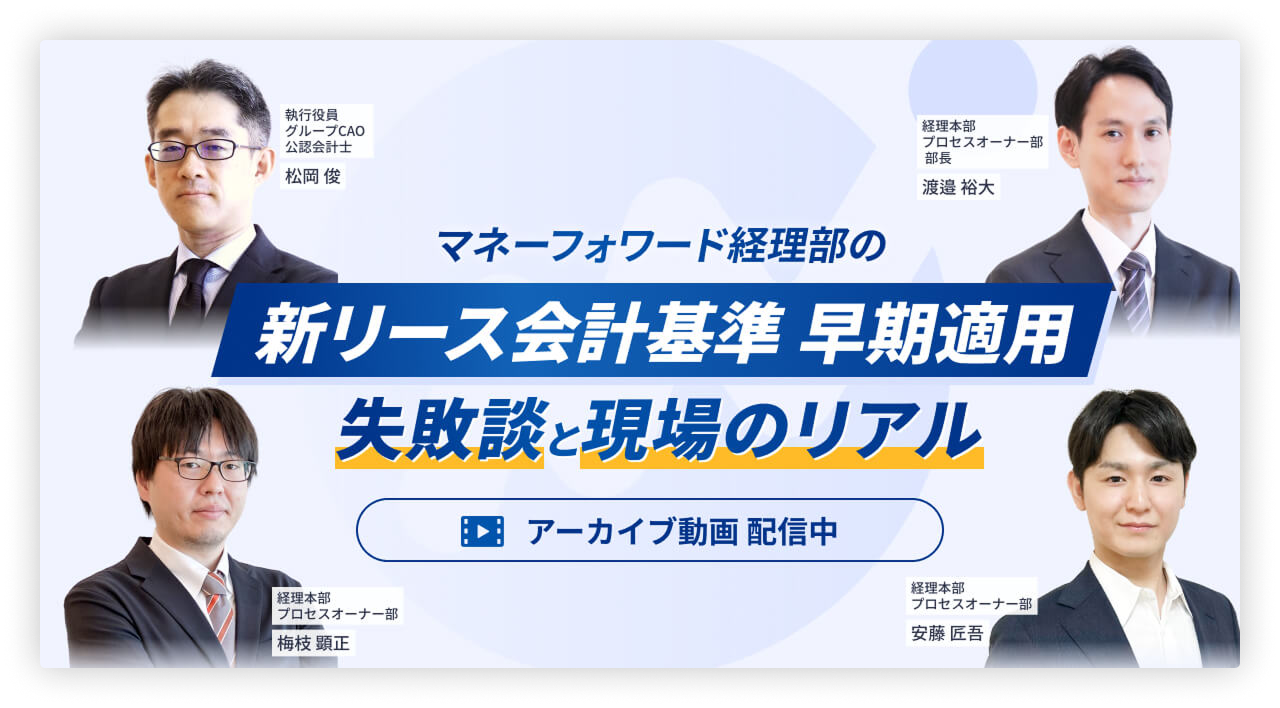
実際にプロジェクトに携わったマネーフォワード経理部4名から、新リース会計基準・早期適用のリアルな裏側をシェアします。
また、当社にて開催したセミナー「新リース会計基準・早期適用プロジェクトの裏側」の参加者348名を対象としたアンケート結果もご紹介しながら、「いま多くの経理担当者が何に悩んでいるのか」をお伝えします。
経理部プロジェクトメンバー紹介
松岡 俊(執行役員 グループCAO):経理全体の責任者。2年早期適用を最初に提案した発起人。
渡邉 裕大(経理本部副本部長 兼 プロセスオーナー部部長):プロジェクト全体をマネジメントする立場として関与。
梅枝 顕正(プロセスオーナー部):プロジェクトリーダーとして序盤〜中盤を担当。途中で育休を挟みつつ、復帰後は運用フェーズを担当。
安藤 匠吾(プロセスオーナー部):梅枝さんの育休中にバトンを受け取り、実務・開示まわりを担当。
マネーフォワードはなぜ早期適用したのか
今回の新リース早期適用は、グループCAOの松岡の一声によって始動しました。
松岡:今回、新リース会計基準を2年早期に適用しようと思った理由は大きく2つあります。
1つは、この基準自体の解説はいろいろな場でされているんですが、“実際に自社にどう当てはめて実務に落とし込むか”という情報は、ほとんど出回っていなかったんです。他社事例がないなら、自分たちが先に経験してしまって、そのリアルな情報を共有できないかと考えました。
もう1つは、自社プロダクトへのフィードバックですね。うちは会計システムを作っている会社なので、まずは自分たちが最初のユーザーになって、そこで得た体験をプロダクトに反映させる。いわゆるドッグフーディングです。
期待と不安の入り混じったプロジェクト始動
2024年7月、松岡から社内チャットで早期適用を進める提案があったとき、それぞれのメンバーの反応には、不安と期待が入り混じっていたようです。
渡邉:最初に松岡さんから連絡をもらったとき、自社プロダクトへのフィードバックという趣旨は理解していたので、そこまで抵抗感なく『やりましょう』という感じで反応していました。ただ、実務のイメージはその時点ではまったく持てていなかったですね。
梅枝:私はIFRSの導入経験があったので、そのノウハウを今の会社でも活かせるという期待がありました。過去の導入はある程度整った状況でしたが、今回は0から始めるということで、挑戦しがいがあると感じていました。
安藤:スタンスとしては前向きでしたが、早期適用自体が初めてのことで、不安が0ではありませんでした。ただ、過去にプロダクトへフィードバックして実際に改善につながった経験があったので、今回もそれが実現できれば良いなと思いました。
松岡:それまで全員が、会計基準を早期適用するなんて考えたことは1回もなかったと思います。本当に手探りの状態からのスタートでした。
【セミナー参加者348社に聞きました】新リースへ対応、現在の進捗は?
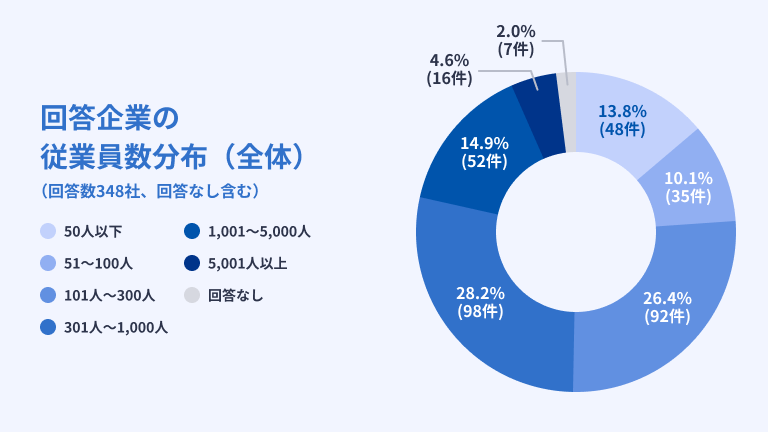
開催したセミナー「新リース会計基準・早期適用プロジェクトの裏側」にて、348社・723名の皆さまにアンケートにご回答いただきました。回答者の属性は以下の通りです。
新リース対応、「検討・構築」の途中段階が“約8割”
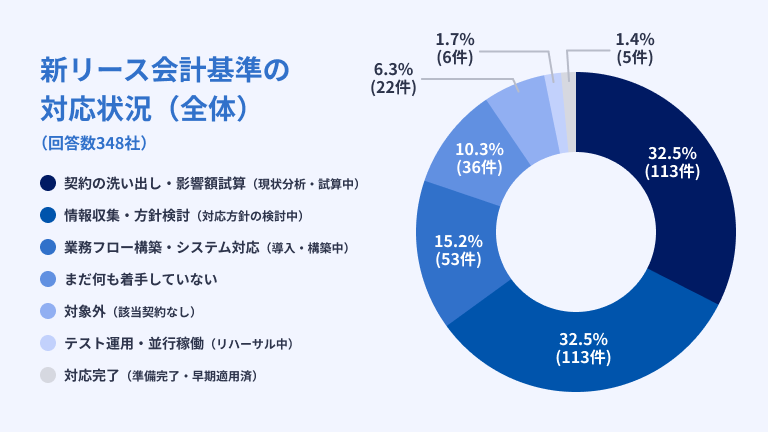
新リース会計基準への対応状況について、65%が「情報収集・方針検討」または「契約の洗い出し・影響額試算」といった検討〜構築の途中段階にあることがわかりました。加えて「業務フロー構築・システム対応」までを含めると全体の8割となります。
一方、実際に運用・完了まで進んでいる企業はまだ全体の3%程度。多くの企業がまさに“これから”のフェーズであるということがわかります。
回答いただいた会社のうち上場企業(348社中142社)からの回答に関しては、「情報収集・方針検討」または「契約の洗い出し・影響額試算」のフェーズの割合は70.4%と全体と比べてやや多く(+5.6%)、「まだ何も着手していない」は7%と、全体と比べてやや少ない(-3.3%)結果でした。
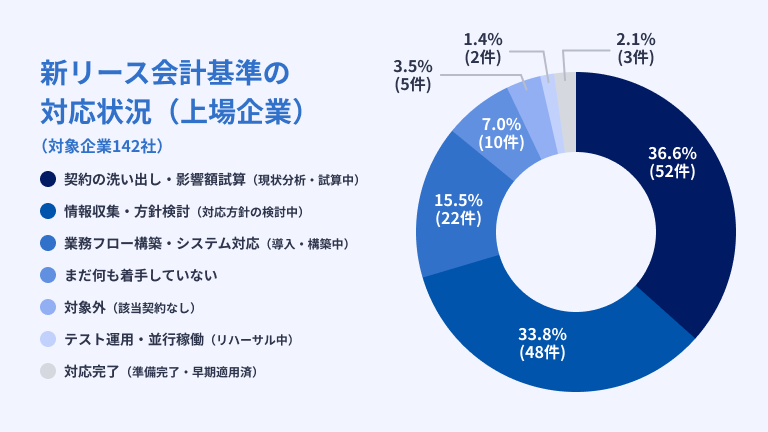
その他、上場企業の子会社(61社)では「情報収集・方針検討」が39.3%と最も多く、親会社の方針を待っている段階の企業が多いようでした。
4つのフェーズでプロジェクトを進行
マネーフォワードでは、新リース会計基準の早期適用に向けて、「基礎固め」→「影響把握」→「実装」→「仕上げ」という4つのフェーズに分けてプロジェクトを進めました。
松岡:このリース基準は、経理部の中だけで完結するプロジェクトに見えがちですが、実際はかなり細かくフェーズを分けて慎重に進めないといけない、全社的なプロジェクトでした。
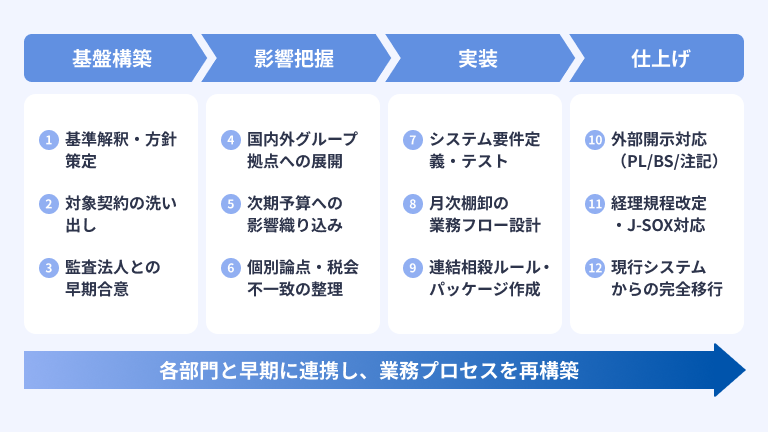
梅枝:フェーズ1は、まず全体的なWBSで各タスクを整理するところから始まりました。基準の解釈や対象契約の洗い出しなど、過去の膨大な取引データからリース対象の契約を洗い出す作業は、各部署との連携が不可欠で、かなり大変だった思い出があります。
続く「影響把握」フェーズでは、洗い出した内容をグループ会社にも展開していきました。基礎固めのフェーズで得た知見を踏まえて、抽出方法をブラッシュアップしながら進めていきました。
ここで、プロジェクト途中の体制変更へ。フェーズ2が一段落したタイミングで、リーダーだった梅枝さんが育休に入ることに。バトンを受け取ったのが安藤さんでした。
安藤:私はフェーズ3、フェーズ4を担当したのですが、実際には実務を回して、開示につなげていくというところまで、総仕上げとして担当させていただきました。
その後梅枝さんが育休から復帰し、再び運用フェーズを引き継ぐという、体制の変化を乗り越えながらの進行になりました。
この体制変更が想定されていたことで、メンバーは「リーダーが不在になっても止まらないよう、知見の引き継ぎを行いながらプロジェクトを進める」必要に迫られ、それ自体も今回の早期適用が残した大きな学びのひとつでした。
早期適用プロジェクト、うまくいったこと・苦労したこと
参考にできる他社事例などの情報がほとんどない中での、早期適用プロジェクト。短時間で語り尽くせないほど、たくさんの試行錯誤がありました。その結果、うまくいったこともあれば、想定外の事態や反省も。
梅枝:うまくいった点としては、やはり生成AIの活用ですね。契約書のチェックや、ポジションペーパーの作成に生成AIの力を借りることで、時間的にも質的にもかなり高められたと思っています。
渡邉:一方で反省点もあります。監査法人との合意を”大枠”で満足してしまって、具体レベルまで詰めきれていなかった部分があり、後半にかなり苦戦しました。開示の直前になって『これって検討済みだったっけ』という論点が出てきたこともありましたね。
安藤:私も同じような場面がありました。監査法人と合意できていたはずのことが、提出の本当に数日前に変わることがあって。タイムプレッシャーの中での対応は、なかなか大変でした。
新リース会計への対応、いま経理が知りたいことは?
セミナー後のアンケートでは、自由記述欄にたくさんのコメントが寄せられました。
- 割引率や期間の検討方法、リース判定の線引き、台帳・証跡など作業レベルの情報を求める声
- 「監査法人対応」「開示・連結」への関心も高く、繁忙期を踏まえた早期合意の重要性や、連結への影響について、もっと知りたいという声
😀“監査法人への確認など、あまり気に留めていなかった箇所が重要だと気付くことができました。また、前期末の有報の記載についてもハッとさせられました。”(上場企業、対応状況:未着手)
😀“現在、新リース会計適用準備を進めている中で、実務者の率直なお話を伺えて、参考になりました。特に開示のところは、これから整理を進めるところなので、準備を進めるうえで、大変参考になりました。”(上場企業、対応状況:業務フロー構築・システム対応)
😐“早期適用に向けた計画と実績での差異や、その差異に至った経緯と具体例、およびその回避策・ポイントについてもう少し聞きたかった(上場企業、対応状況:契約の洗い出し・影響額試算)”
マネーフォワードが早期適用に踏み切った理由の一つである、「“実際に自社にどう当てはめて実務に落とし込むか”という情報は、ほとんど出回っていなかった」という状況は、強制適用が2027年4月に迫る現在もあまり変わらず、多くの企業がより具体・詳細の情報を求めていることがわかりました。
それぞれの状況に合わせてご参考いただける情報を、以下にまとめました。ぜひご活用ください。
【情報収集・方針検討中の方へ】
新リース会計基準 お役立ちテンプレートとして、「新リース会計基準対応 TODO チェックリスト」「リース判定管理シート」「新リース会計基準 社内影響調査リスト」の3点セットをご用意しております。ぜひご活用ください。
\公認会計士監修!便利に使える/ 新リース会計基準 お役立ちテンプレート3点セット
【業務フロー構築・システム対応を進めている方】
リース判定から使用権資産・リース負債の算定、仕訳作成まで一気通貫で対応する専用システムの詳細はこちら。
マネーフォワード クラウドリース会計
これから適用する経理の方々へ
新リース会計基準は、経理部門だけの話ではなく、監査法人や税務、IR、そして現場部門まで巻き込む全社的なプロジェクトです。
松岡:2027年4月なんて、まだ先の話に感じられるかもしれません。ですが、どう契約をピックアップするか、監査人との協議、開示など、考えるべきことは本当に多いです。だから本当は、半年ではなく数年単位で準備を進める必要があると思います。これから始める方がいれば、ぜひAIなども活用しながら、効率的に進めていただければと思います。
先行事例がほとんどない中、4人のメンバーがバトンを繋ぎながら手探りで進めたマネーフォワードの早期適用プロジェクト。セミナーでは、失敗も含めて包み隠さず、リアルな記録をシェアしています。
マネーフォワードにおける、2年早期適用プロジェクトの裏側。その成功も失敗も含め、これから対応を進める企業のみなさんにとって、少しでも参考になれば幸いです。
※本記事は、2026年8月20日・21日に開催されたセミナー「新リース会計基準・早期適用プロジェクトの裏側」をもとに、一部情報をアップデートし構成しています。
※掲載している情報は記事更新時点のものです。
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。