「経理部は情報製造業である」——。今、決算早期化に本気で取り組んでいる企業ほど、経理部をこの発想で捉え直しています。
本短期集中連載では、決算早期化・IFRS導入支援の第一人者である武田雄治さんにご寄稿いただき、ちょうど中間決算を終えたこの時期に、決算早期化の「幹」の部分から考えていきます。第1回はHowtoではなくWhy、そして経理部の本質を問い直すことから。経理の方のみならず、経営層やCFOの方にもぜひお届けしたい内容になっています。
<シリーズ記事>
Vol.1 そもそもなぜ決算早期化が求められるのか(本記事)
Vol.2 なぜ経理部の進化が必要なのか
Vol.3 100社超の実例から見えた早期化の要諦
武田 雄治
武田公認会計士事務所 代表
大手監査法人、東証上場企業の財務経理部門に勤務後、独立。「経理を変えれば会社は変わる!」の信念のもと、一貫して上場企業・上場準備企業の決算・開示支援を行い、決算早期化・IFRS導入支援の分野では第一人者と評される。ブログ『CFOのための最新情報』は月間のべ10万人以上が閲覧しており、ブロガーとしても有名。2023年に沖縄に移住。主な著書に、『決算早期化の実務マニュアル〈第3版〉』、『「経理」の本分』、『「社長」の本分』(いずれも中央経済社)など多数。
そもそも経理部とは何をする部署か―経理部は「情報製造業」である
まずは、決算早期化について考える前に、「土台」の部分を考えていきましょう。
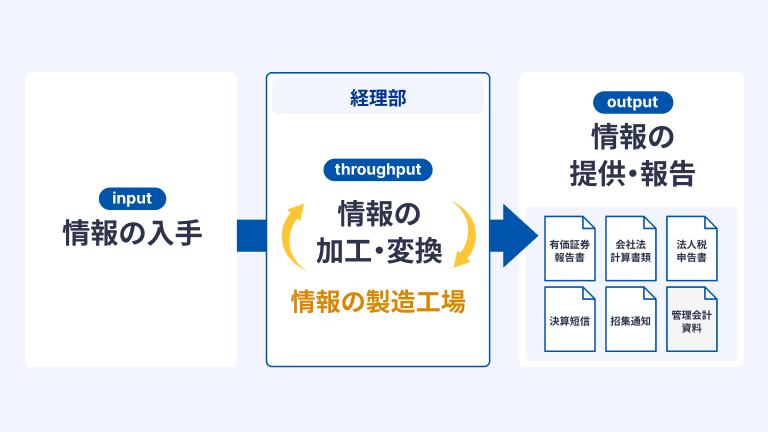
経理部とは何をする部署でしょうか。経理部とは、各利害関係者(特に経営者と投資家)に対して、価値ある情報をタイムリーに提供・報告する部署です。仕訳を切るだけの部署でもなければ、決算を締めるだけの部署でもありません。もし、経理部で仕訳や決算で忙殺され、それ以外の何も生み出していないのであれば、経理部の仕事はすべてアウトソースできるはずです。
経理部には、社内外から多くの情報が集約されます。経理部はそれらを(倉庫業のように)ストックすることが仕事ではありません。それらの情報を「数字」に置き換え、価値ある情報に加工・変換し、その付加価値ある情報を社内外の利害関係者に提供・報告することが経理部の本来の仕事であり、本来の役割です。これは、一般的な工場がモノを仕入れ、加工・製造し、付加価値をつけて出荷することと変わりありません。経理部は、情報の製造工場であり、「情報製造業」でなければなりません。
経理部は開示しなければならないものが変わってきた!
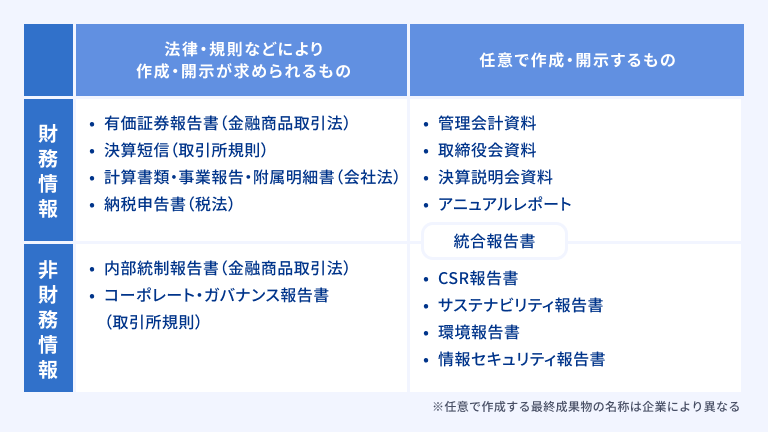
企業には、あらゆる利害関係者が取り巻いており、それぞれの利害関係者が求める情報は異なります。つまり、経理部が提供したり発信したりする情報は、雛形に当てはめた画一化されたものではなく、それぞれの利害関係者が求めているものでなければなりません。つまり、「決算日後45日間で決算短信以外のものを何も生み出していない」ということでは、経理部の本来の役割を果たしていることにはなりません。
近年、地球規模でサステナビリティ(持続可能性)が求められ、世界レベルでSDG’s(持続可能な開発目標)と、企業レベルでCSR(企業の社会的責任)が求められるようになり、企業が持続可能な成長を目指すうえでESG(環境、社会、ガバナンス)が重視されるようになりました。投資家側も、企業の財務情報(売上や利益など)だけでなく、ESGなどの非財務情報も考慮して投資先を選ぶ「ESG投資」が世界的に拡大しました。
また、経済成長や株主利益だけを重視した従来の考えは、格差拡大、環境問題、グローバルな課税逃れという問題を顕在化させました。そこで、多くの経営者が、株主利益の最大化だけを求める従来の「株主資本主義」という考えを捨て、従業員や社会、環境にも配慮した「ステークホルダー資本主義」という考えを持つようになりました。
特に、コロナ危機後、経営者・投資家の考えが「グレート・リセット」され、投資家が企業に求める情報も変わりました。それが、非財務情報であり、サステナビリティ情報です。
我が国においてもサステナビリティ開示基準(SSBJ基準)が開発され、2027年3月期より、東証プライム上場企業の時価総額3兆円以上の企業から段階的に適用されることになりますが、SSBJ基準が適用されない上場企業においても、サステナビリティ情報の開示は投資家などから求められているということを忘れてはなりません。
企業が開示する情報の量と幅は、社会の変化に応じて今後も広がっていくと思われます。
いま改めて決算早期化が求められている!
経理部の皆さまは、近年の開示の量の多さと、開示の幅の広がりに多忙を極めていると思われます。
上場企業において決算早期化(決算短信の30日以内開示)をしていた企業は年々減少しており、2026年3月期において決算早期化を実現した東証上場企業は、たったの10.2%しかありませんでした(※)。2010年3月期は21.2%ありましたので、決算早期化を実現している企業は半減したことになります。
他方で、決算発表が遅い企業(45日前後で開示している企業)は増加の一途をたどっており、2026年3月期において決算日後41日~45日で決算発表を行った企業が4社に3社(78.2%)もあるという状況です。
IFRSへのコンバージェンス(収斂)の名のもと、日本基準においても細かい開示が増え、さらに、新会計基準が開発・公表されるたびに、新しい開示項目が増えていきました。ここにきて、有価証券報告書の早期開示への要請にも応えなければなりません。さらに、労働人口の減少に伴い、経理人材も不足しています。このような状況において、かつて、決算早期化の常連企業であったグローバルカンパニーですら、近年は30日以内開示を諦めています。
しかしながら、経理部は、(上述のとおり)価値ある情報を「タイムリーに」提供する部署です。開示の範囲の拡大の動きは今後も続くと思いますが、そのたびに開示が遅れる、つまり、開示が後退するようではいけません。利害関係者からどのような情報を求められても「タイムリーに」提供できる「経理の仕組み」を作る(再構築する)必要があります。さらに、「経理部そのものを見直す」という「意識改革」が必要です。この「経理の仕組み」の作り方や「意識改革」については、次回(第2回)のコラムで述べていきます。
なお、余談ですが、政府や会計基準設定主体は、「経理部のサステナビリティ」も考えるべきであり、細かい開示や重複した開示はスクラップすべきと私は思っています。上場企業には会社法開示を免除するくらいの思い切ったことをしなければ、「経理部のサステナビリティ」は達成できないでしょう。上場企業の経営者や経理部の皆さまは、本当に必要な開示は何なのかを考え、無駄な開示をスクラップすべく声を上げてほしいと思います。
<シリーズ記事>
Vol.1 そもそもなぜ決算早期化が求められるのか(本記事)
Vol.2 なぜ経理部の進化が必要なのか
Vol.3 100社超の実例から見えた早期化の要諦
※掲載している情報は記事更新時点のものです。
※本サイトは、法律的またはその他のアドバイスの提供を目的としたものではありません。当社は本サイトの記載内容(テンプレートを含む)の正確性、妥当性の確保に努めておりますが、ご利用にあたっては、個別の事情を適宜専門家にご相談いただくなど、ご自身の判断でご利用ください。